 DriveHub
Landeguide · Kroatien · 6 min.
Kørsel til arbejde er ikke loko vožnja: Kroatien sætter loftet for skattefri pendling ved billetprisen
Du kører i din egen bil til arbejde i Kroatien og vil vide, hvad din arbejdsgiver må betale for det. Naknada za prijevoz na posao privatnim automobilom er skattefri op til prisen på en billet til offentlig transport på din rute — ikke pr. kilometer og ikke som loko vožnja.

Det korte svar
- Der findes ingen pendlersats pr. kilometer i kroatisk skatteret. Pendlingen prissættes efter billetten: månedskortet eller enkeltbilletten til offentlig transport.
- At du kører i din egen bil, ændrer intet ved det loft. Det skattefri beløb er prisen på en billet fra et hvilket som helst transportselskab, der betjener området, uanset bilens kilometer.
- En betaling pr. km over billetprisen er løn. En kolektivni ugovor kan love den; den del, der ligger over billetprisen, er skattepligtig.
- Ingen transport på din rute? Loftet er billetprisen for en nogenlunde lige lang strækning, hvor der køres transport.
- Pendlingen er ikke loko vožnja. De 0,50 €/km og optegnelsen for loko gælder kørsel "u službene svrhe", og hjem til arbejde er ikke det.
- Om du overhovedet får en pendlerbetaling, afgøres af arbejdsretten, ikke skatteretten: din kolektivni ugovor, pravilnik o radu eller ugovor o radu.
Rækkerne, der fastsætter pendlingen
De skattefri beløb står i Pravilnik o porezu na dohodak, čl. 7 st. 2. Pendlingen har to egne rækker, uændrede i substansen siden NN 10/17 og genudstedt ved NN 16/25.
Række 29 (r.br. 29), lokal offentlig transport:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Række 30 (r.br. 30), offentlig transport mellem byer:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Begge rækker måler pendlingen i billetter. Ingen af dem nævner en bil, en kilometer eller en sats pr. kilometer.
Din egen bil: stadig billetprisen
Porezna uprava besvarede spørgsmålet om egen bil direkte i mišljenje 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Det skattefri beløb er altså billetprisen, månedskort eller enkeltbillet, hos et hvilket som helst transportselskab, der betjener området. Hvor langt du kører, ændrer ikke på det. Udtalelsen henviser til Pravilnik fra 2017, som blev ophævet uger senere; dens resultat svarer til de gældende rækker 29 og 30 og čl. 8 st. 3.
Når der ingen bus er, eller bussen er gratis
- Ingen organiseret transport på din rute. Række 29's anden sætning gælder: Loftet er den pris, der er fastsat "na približno jednakim udaljenostima na kojima je organiziran prijevoz" — prisen for en nogenlunde lige lang strækning, hvor der køres transport.
- Gratis kommunal transport, der ikke kan få dig på arbejde til tiden. Mišljenje 2601 (24.03.2025.) udvider loftet ved billetprisen til dette tilfælde med en betingelse: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Problemet med køreplanen skal kunne dokumenteres.
- Gratis transport, der får dig frem. Så er intet skattefrit. Mišljenje 2588 (24.02.2025.): Betalingen "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — der er ingen reel udgift at godtgøre.
En pendlerbetaling pr. kilometer over billetprisen er løn
Skattereglerne stiller ingen betingelse om afstand og intet månedligt loft. Loftet er simpelthen billetprisen, hvad den end er. Hvem der har ret til en pendlerbetaling, og fra hvilken afstand, er et særskilt spørgsmål. Mišljenje 2601 udtrykker det sådan: Medarbejderens ret er "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Et beløb pr. km for pendling i en kolektivni ugovor er altså et krav, ikke en skattefri sats. Op til billetprisen er det skattefrit. Derover er det skattepligtigt.
Et eksempel med tal opfundet til illustration. Din overenskomst betaler et beløb pr. km, der bliver til 90 € for måneden. Månedskortet på din rute koster 60 €.
- Skattefrit: 60 €, billetprisen
- Skattepligtigt: 90 € − 60 € = 30 €
De 30 € beskattes som løn. Dine kilometer fastsætter kun de 90 €, din overenskomst lover; de 60 € kommer fra transportselskabets prisliste.
Hvad arbejdsgiveren gemmer, og de måneder, der ikke tæller
Dokumentationen for en pendlerbetaling er en prisliste, ikke en kørebog. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". Arbejdsgiveren skal skaffe og gemme transportselskabernes offentliggjorte takster. Der er ikke foreskrevet nogen kilometeraflæsning eller turoptegnelse for pendlingen.
Nogle måneder giver slet ingen pendlergodtgørelse. Efter čl. 7 st. 33 gælder ingen for en måned, hvor medarbejderen "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Med almindelige ord: en hel måned uden arbejde, på sygeorlov, på betalt eller ubetalt orlov eller med fjernarbejde. Leddet om fjernarbejde blev tilføjet ved NN 1/23.
Hvorfor pendlingen ikke er loko vožnja
Loko vožnja er en optegnelse for én række i tabellen, r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Den dækker kørsel "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Begge siger u službene svrhe — i erhvervsøjemed. En kørsel hjemmefra til arbejde er ikke det, heller ikke når den er kort og ender på arbejdsstedet.
Porezna uprava sagde det i mišljenje 1597 (20.03.2012.). En medarbejder ønskede en betaling pr. km for kørsel til arbejde, underbygget af en log over ankomster og afgange. Svaret: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." Udtalelsen fortolker Pravilnik fra 2005. Opbygningen er uændret: Pendlingen har sine egne rækker, 29 og 30, prissat efter billet.
At sætte kilometer mellem hjem og arbejde på optegnelsen for loko gør dem altså ikke til 0,50 €/km. Det sætter kilometer, der ikke er službena svrha, på en optegnelse beregnet til dem, der er. Hvad erhvervssatsen dækker, og hvad der hører til hver optegnelse, står i de 0,50 €/km for din egen bil og Putni nalog eller loko vožnja.
Kører du privat i en firmabil, kan der stadig udbetales et pendlertilskud, men det kan ikke modregnes i godet. Det er beskrevet i Službeni automobil u privatne svrhe.
Sådan gør DriveHub det lettere
DriveHub beregner ikke pendlergodtgørelsen. Beløbet afhænger af et transportselskabs takst og af din ansættelseskontrakt, og ingen af dem står i en kørebog.
Det, en kørebog kan tage fejl af, er det omvendte: kørsler mellem hjem og arbejde, der ender blandt de erhvervskilometer, du kræver til 0,50 €/km. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes, hvor en tur til arbejde kan besvares med Pendling.
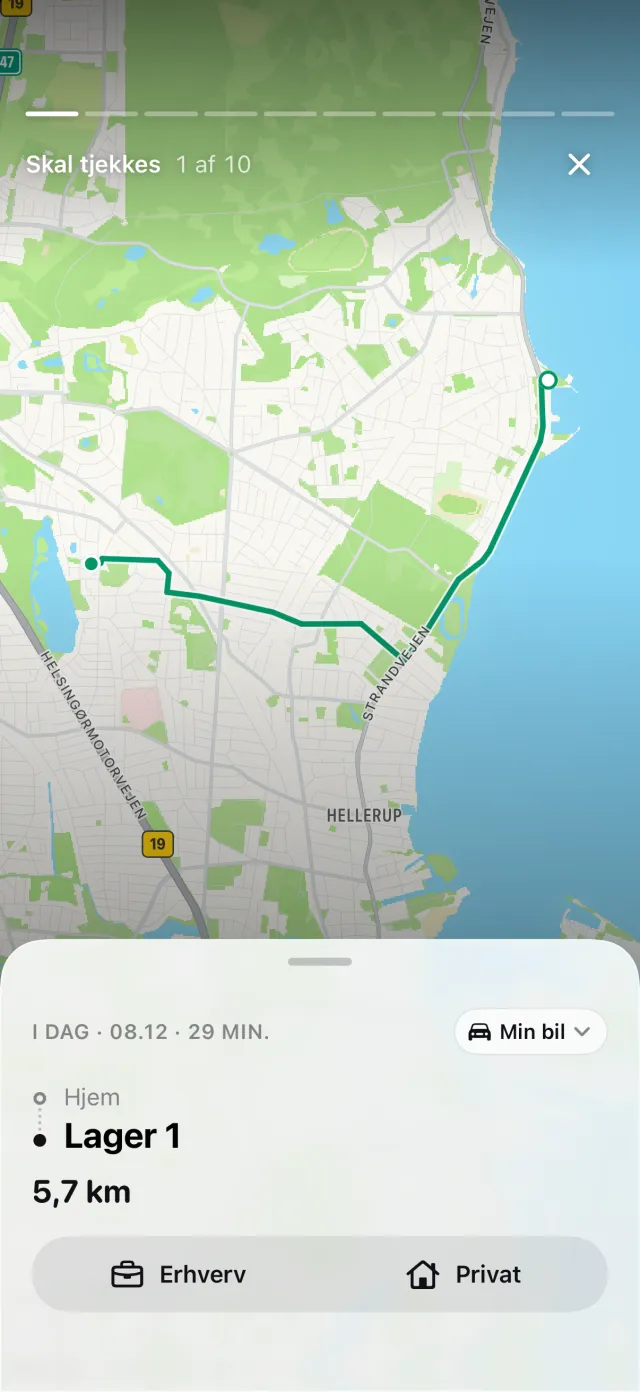
Pendling står ved siden af Erhverv og Privat. DriveHub tæller pendling som privat kørsel, så den holdes uden for de erhvervskilometer, du ville kræve til 0,50 €/km, på optegnelsen for loko vožnja eller en putni nalog. Om en bestemt tur er pendling, er et faktum om dit arbejde, og den afgørelse overlader DriveHub til dig.
DriveHub findes i App Store til iPhone. De kroatiske regler står på Kroatien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side citerer Pravilnik o porezu na dohodak og Porezna upravas udtalelser og nævner dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kender ikke din situation. Når det handler om penge — spørg din knjigovođa, og tag transportselskabets prisliste med.
Den fulde regel med de retsakter, den bygger på: Kroatien: krav til kørebogen.