 DriveHub
Guía por país · Croacia · 6 min
Ir al trabajo no es loko vožnja: Croacia limita el trayecto exento al precio del billete
Vas al trabajo en tu propio coche en Croacia y quieres saber qué puede pagarte tu empleador por ello. La naknada za prijevoz na posao privatnim automobilom está exenta hasta el precio de un billete de transporte público en tu ruta: no por kilómetro, y no como loko vožnja.

La respuesta corta
- En la ley fiscal croata no hay tarifa por kilómetro para el trayecto al trabajo. El trayecto se valora por el billete: la tarifa mensual o sencilla del transporte público.
- Ir en tu propio coche no cambia ese límite. El importe exento es el precio de un billete de cualquier transportista que dé servicio en la zona, sean cuales sean los kilómetros del coche.
- Un pago por km por encima del precio del billete es salario. Un kolektivni ugovor puede prometerlo; la parte que supera el precio del billete tributa.
- ¿No hay transporte en tu ruta? El límite es la tarifa de una distancia más o menos igual donde sí hay transporte.
- El trayecto al trabajo no es loko vožnja. Los 0,50 €/km y el registro loko son para conducir "u službene svrhe", y de casa al trabajo no lo es.
- Si cobras algo por el trayecto al trabajo lo decide el derecho laboral, no el fiscal: tu kolektivni ugovor, el pravilnik o radu o el ugovor o radu.
Las filas que fijan el trayecto al trabajo
Los importes exentos están en el Pravilnik o porezu na dohodak, čl. 7 st. 2. El trayecto al trabajo tiene dos filas propias, sin cambios sustanciales desde el NN 10/17 y reformuladas por el NN 16/25.
Fila 29 (r.br. 29), transporte público local:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Fila 30 (r.br. 30), transporte público interurbano:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Las dos filas miden el trayecto al trabajo en billetes. Ninguna menciona un coche, un kilómetro ni una tarifa por kilómetro.
Tu propio coche: sigue siendo el precio del billete
La Porezna uprava respondió directamente a la pregunta del coche propio en el mišljenje 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Así que el importe exento es el precio del billete, mensual o sencillo, de cualquier transportista que dé servicio en esa zona. Lo lejos que conduzcas no lo cambia. La opinión cita el Pravilnik de 2017 que se derogó semanas después; su conclusión encaja con las actuales filas 29 y 30 y con el čl. 8 st. 3.
Cuando no hay autobús, o el autobús es gratis
- No hay transporte organizado en tu ruta. Se aplica la segunda frase de la fila 29: el límite es la tarifa fijada "na približno jednakim udaljenostima na kojima je organiziran prijevoz", el precio de una distancia más o menos igual donde sí hay transporte.
- Transporte municipal gratuito que no te lleva al trabajo a tiempo. El mišljenje 2601 (24.03.2025.) extiende a este caso el límite del precio del billete, con una condición: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Hay que acreditar el problema del horario.
- Transporte gratuito que sí te lleva. Entonces no hay nada exento. Mišljenje 2588 (24.02.2025.): el pago "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema": no hay un coste real que reembolsar.
Un pago por kilómetro por encima del billete es salario
Las normas fiscales no fijan ninguna condición de distancia ni ningún tope mensual. El límite es, sin más, el precio del billete, sea el que sea. Quién tiene derecho a un pago por el trayecto al trabajo, y a partir de qué distancia, es otra cuestión. El mišljenje 2601 lo expresa así: el derecho del trabajador está "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Así que una cifra por km para el trayecto al trabajo en un kolektivni ugovor es un derecho, no una tarifa exenta. Hasta el precio del billete está exenta. Por encima, tributa.
Un ejemplo, con cifras inventadas para ilustrarlo. Tu convenio paga un importe por km que suma 90 € en el mes. El billete mensual en tu ruta cuesta 60 €.
- Exento: 60 €, el precio del billete
- Tributa: 90 € − 60 € = 30 €
Los 30 € tributan como salario. Tus kilómetros solo fijan los 90 € que promete tu convenio; los 60 € salen de la lista de precios del transportista.
Lo que guarda el empleador, y los meses que no cuentan
La prueba de un pago por el trayecto al trabajo es una lista de precios, no un libro de trayectos. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". El empleador debe conseguir y conservar las tarifas publicadas de los transportistas. Para el trayecto al trabajo no se prescribe ninguna lectura del cuentakilómetros ni ningún registro de trayectos.
Algunos meses no llevan ninguna compensación por el trayecto al trabajo. Según el čl. 7 st. 33, no procede en un mes en que el trabajador "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Dicho llanamente: un mes entero sin trabajar, de baja por enfermedad, de permiso retribuido o no retribuido, o teletrabajando. El supuesto del teletrabajo lo añadió el NN 1/23.
Por qué el trayecto al trabajo no es loko vožnja
La loko vožnja es un registro para una fila de la tabla, la r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Cubre la conducción "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Las dos dicen u službene svrhe, con fines profesionales. Un trayecto de casa al trabajo no lo es, aunque sea corto y termine en el lugar de trabajo.
La Porezna uprava lo dijo en el mišljenje 1597 (20.03.2012.). Un empleado quería un pago por km por ir al trabajo en coche, respaldado por un registro de llegadas y salidas. La respuesta: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." La opinión interpreta el Pravilnik de 2005. La estructura no ha cambiado: el trayecto al trabajo tiene sus propias filas, la 29 y la 30, valoradas por billete.
Así que poner los kilómetros de casa al trabajo en el registro loko no los convierte en 0,50 €/km. Pone kilómetros que no son službena svrha en un registro pensado para los que sí lo son. Lo que cubre la tarifa profesional, y qué va en cada registro, está en los 0,50 €/km por tu propio coche y en Putni nalog o loko vožnja.
Si usas un coche de empresa para fines privados, aún pueden pagarte una compensación por el trayecto al trabajo, pero no puede restarse de la retribución en especie. Eso se trata en Službeni automobil u privatne svrhe.
Cómo te lo pone más fácil DriveHub
DriveHub no calcula la compensación por el trayecto al trabajo. El importe depende de la tarifa de un transportista y de tu contrato laboral, y ninguna de las dos cosas está en un registro de kilometraje.
En lo que un registro sí puede equivocarse es en lo contrario: que los trayectos de casa al trabajo acaben entre los kilómetros de trabajo que reclamas a 0,50 €/km. Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto en Por revisar, donde a un trayecto al trabajo puedes responder Trayecto al trabajo.
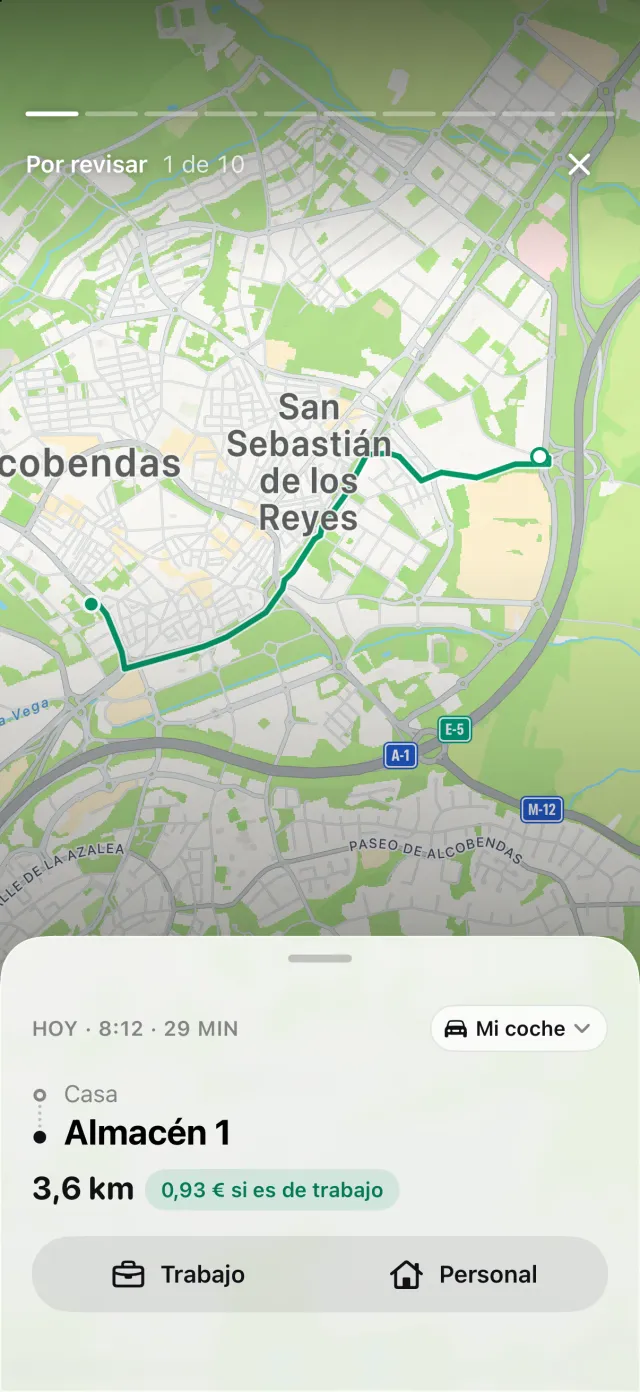
Trayecto al trabajo está junto a Trabajo y Personal. DriveHub cuenta un trayecto al trabajo como conducción personal, así que queda fuera de los kilómetros de trabajo que reclamarías a 0,50 €/km, en el registro de loko vožnja o en un putni nalog. Si un trayecto concreto es un trayecto al trabajo es un hecho de tu trabajo, y DriveHub te deja esa decisión a ti.
DriveHub está en el App Store para iPhone. Las reglas croatas están en la página de Croacia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página cita el Pravilnik o porezu na dohodak y las opiniones de la Porezna uprava, y los nombra para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu knjigovođa — y lleva la lista de precios del transportista.
La norma completa, con los textos de los que procede: Croacia: requisitos del registro de kilometraje.