 DriveHub
Landeguide · Kroatien · 7 min.
En firmabil til privat brug i Kroatien: 1 % om måneden eller 0,50 € pr. privat kilometer med en optegnelse
Din arbejdsgiver, eller dit eget d.o.o., giver dig en službeni automobil, og du kører også i den u privatne svrhe. Kroatien beskatter det som en naturalieydelse, prissat på en af to måder — og kun den ene kræver en optegnelse.

Det korte svar
- Privat brug af en firmabil er en naturalieydelse. Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 prissætter den.
- Udgangspunktet er 1 % af bilens anskaffelsesværdi om måneden, "bez obzira na opseg korištenja" — uanset hvor lidt du kører privat i den. For operationel leasing eller langtidsleje er det 20 % af den månedlige ydelse. Begge forhøjes med PDV.
- Alternativet er faktisk brug: private kilometer × 0,50 €. Det er kun tilladt, hvis arbejdsgiveren fører en optegnelse over private kilometer og tidspunktet for den private brug.
- Ingen optegnelse, intet valg. Uden den optegnelse gælder de 1 % automatisk (t. 5.3).
- Optegnelsen er arbejdsgiverens pligt, og dens form fastsættes i arbejdsgiverens egen odluka. Vejen med 1 % kræver slet ingen optegnelse.
- Grundlaget for de 1 % er pris + PDV + PPMV, uanset om arbejdsgiveren får PDV'en tilbage.
- Tallene 2,00 kn og 0,40 € pr. kilometer, der stadig nævnes på nettet, er forældede. Tallet siden 2. januar 2024 er 0,50.
Hvad Pravilnik siger — čl. 22 st. 3 t. 5
Reglen er ét punkt med fem underpunkter. Den gældende tekst, NN 10/17 som ændret ved NN 112/22, 156/22 og 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Derefter underpunkterne, kort:
- 5.1 — en arbejdsgiver, der lader en bil bruge privat, skal vedtage en odluka om måden og betingelserne for den brug, og om hvordan lønnen fastsættes.
- 5.2 — hvor godet fastsættes efter faktisk brug, "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", ført som odluka efter 5.1 foreskriver.
- 5.3 — føres den optegnelse ikke, er godet 1 % af anskaffelsesværdien om måneden eller 20 % af den månedlige ydelse.
- 5.4 — bruger flere medarbejdere den samme bil i løbet af en måned, og anvender arbejdsgiveren de 1 %, lægges det tilsvarende beløb til hver af dem.
- 5.5.1 — for vejkøretøjer prissættes faktisk brug som "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
"0,50 centi" er lovtidendens ordlyd
Bogstaveligt læst er "0,50 centi" en halv cent. Det er sådan, Narodne novine trykker det, ikke en tastefejl på denne side. NN 156/22 erstattede "3,00 kune" med "0,40 centi", og NN 143/23 čl. 10 erstattede det med "0,50 centi". Alle, Porezna uprava medregnet, læser det som 0,50 € pr. privat kilometer — det samme tal, der står i čl. 7 st. 2 r.br. 31 for en privat bil i erhvervsøjemed.
Historikken forklarer de forældede tal, der cirkulerer:
| Fra | Pr. privat kilometer | Retsakt |
|---|---|---|
| Indtil 30. sep. 2022 | 2,00 kn | NN 10/17 |
| 1. okt. 2022 | 3,00 kn | NN 112/22 |
| 1. jan. 2023 | 0,40 | NN 156/22 (omregningen til euro) |
| 2. jan. 2024 | 0,50 | NN 143/23 čl. 10 |
En side, der nævner 2,00 kn, er fra før oktober 2022. En side, der nævner 0,40 €, beskriver 2023.
Optegnelsen: to størrelser, og arbejdsgiveren fører den
For metoden pr. kilometer nævner t. 5.2 præcis to ting:
- private kilometer kørt, og
- tidspunktet for den private brug.
Intet andet er foreskrevet. Der er ingen feltliste som putni nalogs. Hvordan optegnelsen føres, er op til arbejdsgiverens odluka efter t. 5.1, og pligten ligger hos arbejdsgiveren.
Vejen med 1 % kræver ingen optegnelse. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) siger det samme: "nije propisana obveza vođenja evidencije".
En erhvervsrejse i den samme bil har stadig sit eget papirarbejde. Mišljenje 2273 tilføjer, at en putni nalog i en firmabil stadig skal have mærket, nummerpladen og kilometerstandene. Undtagelsen er, hvor "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Hvad en putni nalog skal indeholde, og hvornår loko vožnja gælder i stedet, står i Putni nalog eller loko vožnja.
Hvad de 1 % er 1 % af
Reglen siger "uvećano za porez na dodanu vrijednost". Mišljenje 2334 regner et eksempel ud fra en faktura på "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Det grundlag, den angiver, er "126.000,00 (101.000,00 + 25.000,00 PDV)".
Grundlaget er altså prisen plus PDV plus den særlige motorkøretøjsafgift (PPMV) — hele fakturaen. Det er uden betydning, om arbejdsgiveren kan få PDV'en tilbage: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
For operationel leasing med en udbetaling fordeles udbetalingen over månederne: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Et regneeksempel: 1 % mod 0,50 € pr. kilometer
Fakturaen på en firmabil lyder i alt på 32 000 € — pris, PDV og PPMV tilsammen.
Metoden med 1 %. 32 000 € × 1 % = 320 € i gode hver måned. Det er det samme i en måned med 50 private kilometer og i en måned med 1 500.
Metoden pr. kilometer, med optegnelsen ført:
| Private km i måneden | × 0,50 € | Gode |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
De to metoder mødes ved 640 private kilometer om måneden (320 € ÷ 0,50 € = 640 km). Under det er tallet pr. kilometer lavere end de 1 %. Over det er tallet pr. kilometer højere.
Arbejdsgiverens odluka fastsætter, hvordan godet opgøres (t. 5.1), og metoden pr. kilometer holder kun, hvor optegnelsen efter t. 5.2 føres. Uden den optegnelse anvender t. 5.3 de 1 %.
Hvem beskattes, og som hvad
En lønmodtager eller en direktør, der får en poduzetnička plaća: Godet er indkomst fra nesamostalni rad — en del af lønnen.
Alle andre, der får bilen til privat brug: Det er drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), efter den ældre ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Det gældende grundlag er Pravilnik čl. 54 st. 1, som citeret i mišljenje 2334.
Et pendlertilskud nedsætter ikke godet
Du kan køre privat i en firmabil og stadig få et skattefrit pendlertilskud. Det, arbejdsgiveren ikke kan, er at modregne det ene i det andet. Mišljenje 815 (09.10.2006.), om en direktør med firmabil: Tilskuddet må udbetales, men ikke modregnes i naturalieydelsen, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Udtalelsen fortolker Pravilnik fra 2005. Den regel, den anvender, gælder stadig: Godet nedsættes kun med det, medarbejderen betaler for brugen. Hvordan selve pendlertilskuddet beregnes, står i Prijevoz na posao i Kroatien.
Ikke de samme 0,50 som kilometrina
De samme 0,50 € står i čl. 7 st. 2 r.br. 31, men peger den anden vej. Dér er det det højeste, en arbejdsgiver skattefrit må betale dig for at køre i din egen bil i arbejdet. Her er det prisen på et gode, der opkræves hos dig for at køre privat i selskabets bil. Samme tal, modsatte retninger. Siden om egen bil står i Naknada for din egen bil i arbejdet.
Sådan gør DriveHub det lettere
Metoden pr. kilometer står og falder med to tal pr. måned: private kilometer og tidspunktet for den private brug. Begge er lette at miste, når de skrives ned efter hukommelsen ved månedens udgang.
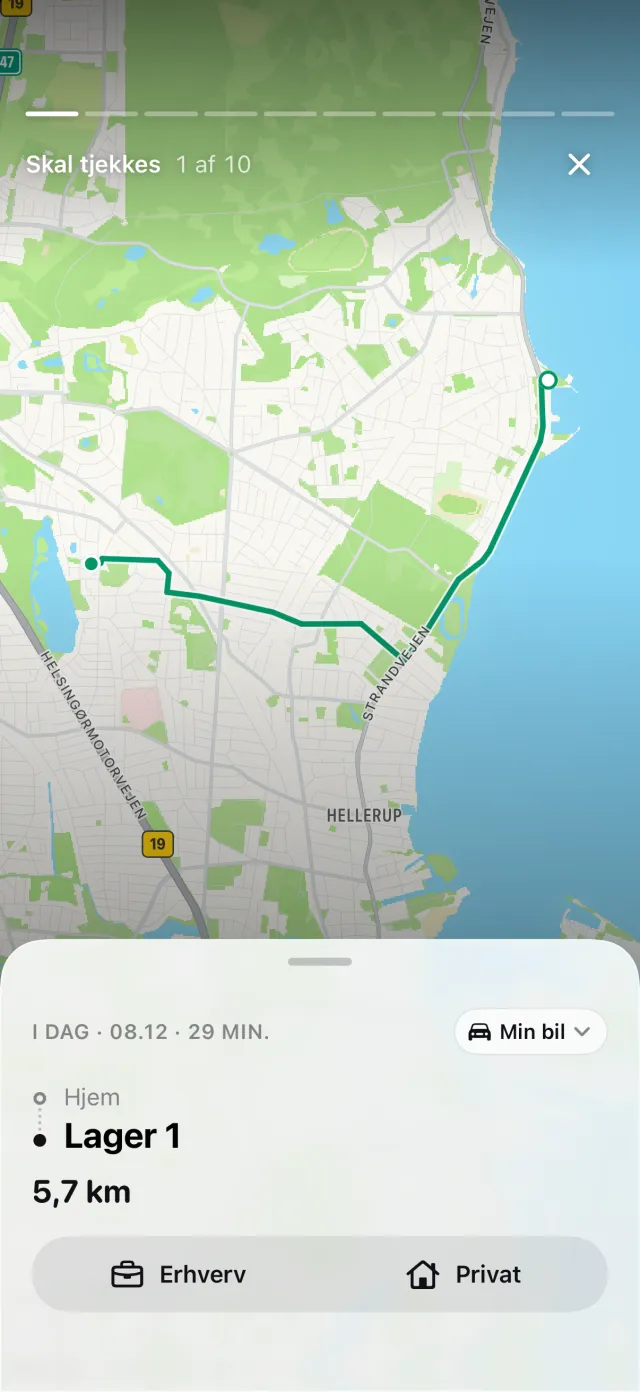
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Hver tur beholder sit start- og sluttidspunkt, sine steder og sin afstand. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
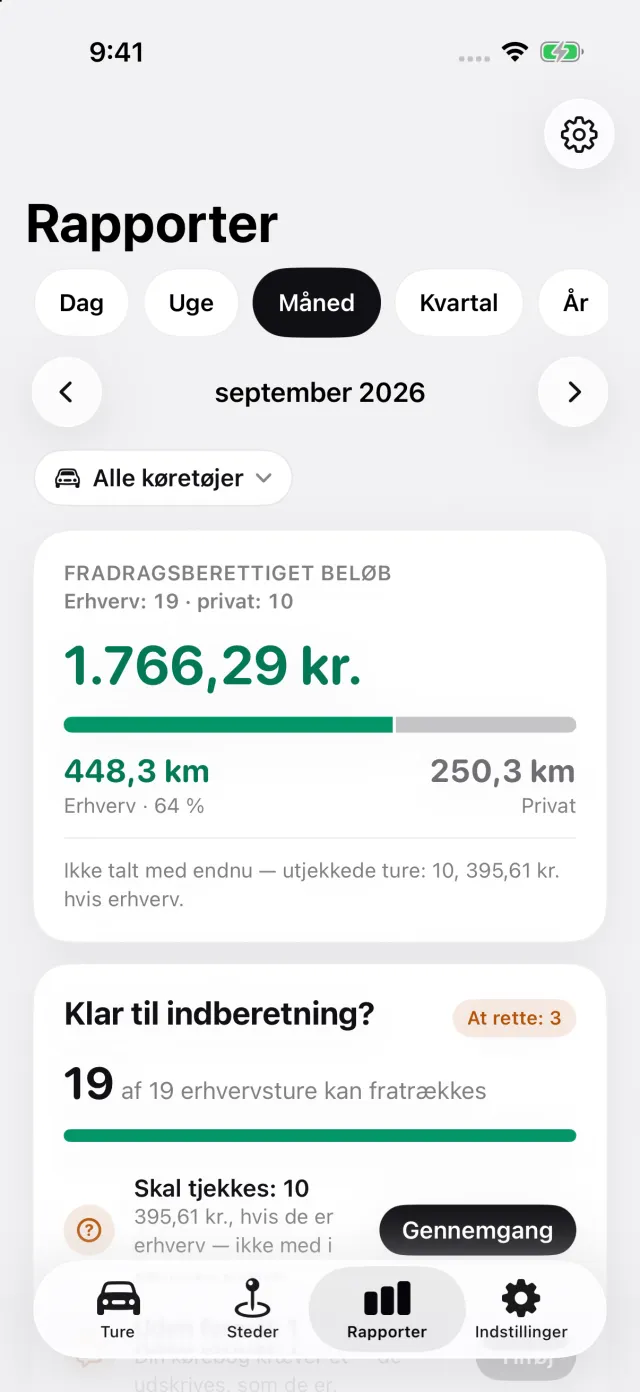
Rapporter viser erhvervs- og privatdistance for en måned, et kvartal eller et år, og du kan vælge firmabilen alene. Det giver dig de private kilometer og tidspunkterne bag dem til din arbejdsgiver, i den form dens odluka beder om. DriveHub fører ikke arbejdsgiverens optegnelse for den. Registreringen er gratis; PDF-, Excel- og CSV-rapporterne er en del af DriveHub Pro.
DriveHub findes i App Store til iPhone. De kroatiske regler står på Kroatien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side citerer Pravilnik o porezu na dohodak og Porezna upravas udtalelser og nævner dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kender ikke din situation. Når det handler om penge — spørg din knjigovođa, og tag evidencija med.
Den fulde regel med de retsakter, den bygger på: Kroatien: krav til kørebogen.