 DriveHub
Landeguide · Kroatien · 7 min.
En obrtnik kan kræve 0,50 €/km for sin egen bil — med den samme optegnelse, som en lønmodtager fører
Du driver en obrt og kører i din egen bil for den. For loko vožnja og længere ture giver Pravilnik dig de samme 0,50 €/km, som en arbejdsgiver skattefrit må betale en medarbejder — og med de samme ord den samme pligt til at føre optegnelser.

Det korte svar
- Ja, en obrtnik får det. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 giver selvstændige beløbene i čl. 7 "za njih osobno". Det omfatter op til 0,50 €/km for en privat bil brugt i erhvervet.
- Optegnelsen følger med pengene. Den samme bestemmelse siger "u visini i na način propisan člankom 7." — med beløbet og på den måde. Inden for 30 km af arbejdsstedet betyder det optegnelsen for loko vožnja; længere væk putni nalog.
- Det bogføres i KPI. Op til 0,50 €/km føres i Knjiga primitaka i izdataka som en erhvervsudgift. Alt derover kan ikke fradrages og må slet ikke føres ind.
- 0,50 er et loft, og det er samme tal for loko vožnja og for en længere rejse. De 0,40, der stadig nævnes for loko, er satsen fra 2023, som blev afløst af 0,50 den 2. januar 2024. Der har aldrig været en særskilt loko-sats.
- Det gælder en privat bil. En bil i obrt'ens erhvervsaktiver går en anden vej: Dens udgifter er erhvervsudgifter, hvoraf 50 % ikke kan fradrages, medmindre den private brug beskattes som løn, og forsikringen er fuldt fradragsberettiget.
- En paušalni obrt har intet at kræve og fører ingen optegnelse af den slags.
- Gem optegnelsen i ti år fra den 31. december i det år, skattepligten opstod.
Hvorfor en regel skrevet for lønmodtagere når dig
Čl. 7 i Pravilnik fastsætter de skattefri beløb. Efter sin egen ordlyd er den begrænset til det, "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — det, en arbejdsgiver betaler sine medarbejdere. Læst alene står en selvstændig udenfor.
Broen er čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Det tal, en obrtnik må bruge for sig selv, er altså lønmodtagerens tal. For en privat bil i erhvervsøjemed er det čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Hvad de samme 0,50 betyder for en lønmodtager, og hvad der sker over dem, står i Naknada for en privat bil.
Tallet har flyttet sig. R.br. 31 lød på 3,00 kn fra 1. oktober 2022 (NN 112/2022) og 0,40 € fra 1. januar 2023 (NN 156/2022). Siden 2. januar 2024 lyder den på 0,50 (NN 143/2023), og tabellen, der blev genudstedt i NN 16/2025, beholdt det. En side, der nævner 0,40, beskriver 2023.
Hvordan det bogføres
Čl. 35 st. 1 indledes med "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — så t. 6 gør kilometerbeløbet til en poslovni izdatak, en erhvervsudgift i obrt'en. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) fritager de samme beløb "do propisanih iznosa" i čl. 9 st. 1 t. 10.
Loftet er absolut:
- ZPD čl. 33 st. 1 t. 3 gør beløb "iznad propisanih iznosa" — over de foreskrevne beløb — ikke-fradragsberettigede. T. 4 siger det samme om den erhvervsdrivendes egne rejseudgifter.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Op til 0,50 €/km føres altså i Knjiga primitaka i izdataka som en udgift, og intet derover må føres ind. Porezna uprava læste det på samme måde under reglerne fra 2005: En selvstændig skatteyder kan vise "naknade za korištenje privatnog automobila u službene svrhe" i KPI (mišljenje 867, 4. december 2006).
"Na način": den samme optegnelse, som en lønmodtager fører
De to ord, der betyder noget, er na način. De fører dokumentationen med sammen med beløbet. En obrtnik, der kræver 0,50 €/km, er under den samme pligt til optegnelser som en lønmodtager, der får det godtgjort.
Hvilken optegnelse afhænger af, hvor du kører. Čl. 7 st. 34 dækker kørsel "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Kørsel inden for arbejdsstedet er loko vožnja uanset afstand, og de 30 km måles fra arbejdsstedet, ikke fra dit hjem. Hvad arbejdsstedet er for en obrtnik, siger Pravilnik ikke: Den bruger mjesto rada om medarbejdere og definerer det aldrig for selvstændige. Aftal dit med din knjigovođa. Længere væk end de 30 km kræver rejsen en putni nalog. Hele opdelingen og putni nalogs egne felter står i Putni nalog eller loko vožnja.
For loko vožnja siger st. 34, at udgifterne "priznaju se temeljem evidencije" — de anerkendes på grundlag af en optegnelse, der som minimum (naročito) indeholder:
- Generelle oplysninger om arbejdsgiveren og medarbejderen: navn og OIB
- Bilens mærke
- Dens nummerplade
- Kilometerstanden ved start og slut
- Relacija — ruten
- Kørslens formål
- Kvitteringer for de faktiske udgifter, for eksempel parkering
Der er ikke foreskrevet nogen dato. Listen er formuleret for to parter, en poslodavac og en radnik. I en enmandsobrt står du på begge sider, og Pravilnik siger ikke, hvordan de udfyldes; der er ikke fundet nogen mišljenje fra Porezna uprava om det. Den naturlige læsning er obrt'ens navn og OIB som betaler og dit som personen. Det kan være den samme OIB to gange. Det er en læsning, ikke et krav. Spørg din knjigovođa, hvordan de linjer skal udfyldes.
De samme 0,50 inden for og uden for 30 km
St. 34 henviser tilbage til st. 2 r.br. 31, og der findes ingen særskilt loko-række. Satsen ændrer sig altså ikke ved grænsen på 30 km; det gør kun optegnelsen.
Et eksempel. På et år kører du 4 800 km for obrt'en i din egen bil: 3 000 km lokal kørsel og 1 800 km på længere rejser.
| Kørsel | km | × 0,50 € | Optegnelse |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Længere rejser | 1 800 | 900 € | putni nalozi |
| Total | 4 800 | højst 2 400 € |
Hver euro af det hviler på en optegnelse. Uden en anerkendes beløbet ikke på disse vilkår: St. 34 anerkender loko-udgifter "temeljem evidencije", og for en længere rejse er putni nalog den vjerodostojna isprava.
Hvis bilen er en del af erhvervsaktiverne
Kilometrina er vejen for en privat bil — r.br. 31 siger "privatnog automobila". En bil, der er ført i obrt'ens Popis dugotrajne imovine, får sine udgifter dækket på en anden måde: afskrivning efter ZPD čl. 35 st. 4 og driftsudgifter efter čl. 32. ZPD čl. 33 st. 1 t. 5 nægter så fradrag for "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". Det er 50 % af udgifterne, medmindre den private brug allerede beskattes som løn eller anden indkomst. St. 2 holder forsikringen fuldt fradragsberettiget.
Læsningen er altså den ene vej eller den anden: bilen i erhvervsaktiverne med dens udgifter, eller bilen holdt privat med 0,50 €/km. Vær klar over, hvad det hviler på. Det følger af ordlyden i r.br. 31. Porezna uprava trak samme linje i mišljenje 845 af 29. juni 2006, og mišljenje 867 fra samme år bekræftede, at beløbet for privat bil føres i KPI. Begge blev skrevet under den gamle lov, da fradragsbegrænsningen var 30 % og satsen 2,00 kn. Ingen gældende tekst fra Porezna uprava siger enten-eller.
Hvilken side din bil står på, er et faktum i dit regnskab, ikke i din kørebog, og det er din knjigovođa, der ved det.
En paušalni obrt kræver intet
En paušalist står uden for alt dette. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Udgifterne er fastsat skønsmæssigt til 85 %. Der er ingen kilometrina at lægge oveni og ingen kilometeroptegnelse at føre for den.
Ti år, ikke elleve
Optegnelsen gemmes i ti år fra forældelsesfristens begyndelse efter Opći porezni zakon čl. 66 st. 18. Ansættelsen forældes "istekom godine u kojoj je nastala porezna obveza", så de ti år løber fra den 31. december i det år, forpligtelsen opstod. Putni nalog og optegnelsen for loko har samme frist.
De elleve år i Zakon o računovodstvu binder en poduzetnik med dobbelt bogholderi. En obrtnik på indkomstskat er på OPZ's ti. Tallet syv år, der stadig nævnes, stammer fra regnskabsloven fra 2015, som loven fra 2024 afløste.
Om en obrtnik også kan kræve en dnevnica for sig selv, er et særskilt og mindre afklaret spørgsmål: čl. 35 st. 1 t. 6 nævner kun "naknada, potpora i nagrada". Se Dnevnica for et službeno putovanje.
Sådan gør DriveHub det lettere
Optegnelsen er enkel at beskrive og let at miste, og i en enmandsobrt er der ingen andre, der fører den for dig. Det, der forsvinder, er sjældent kilometerne; det er kilometerstanden på dagen og ruten for en kørsel for flere måneder siden.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
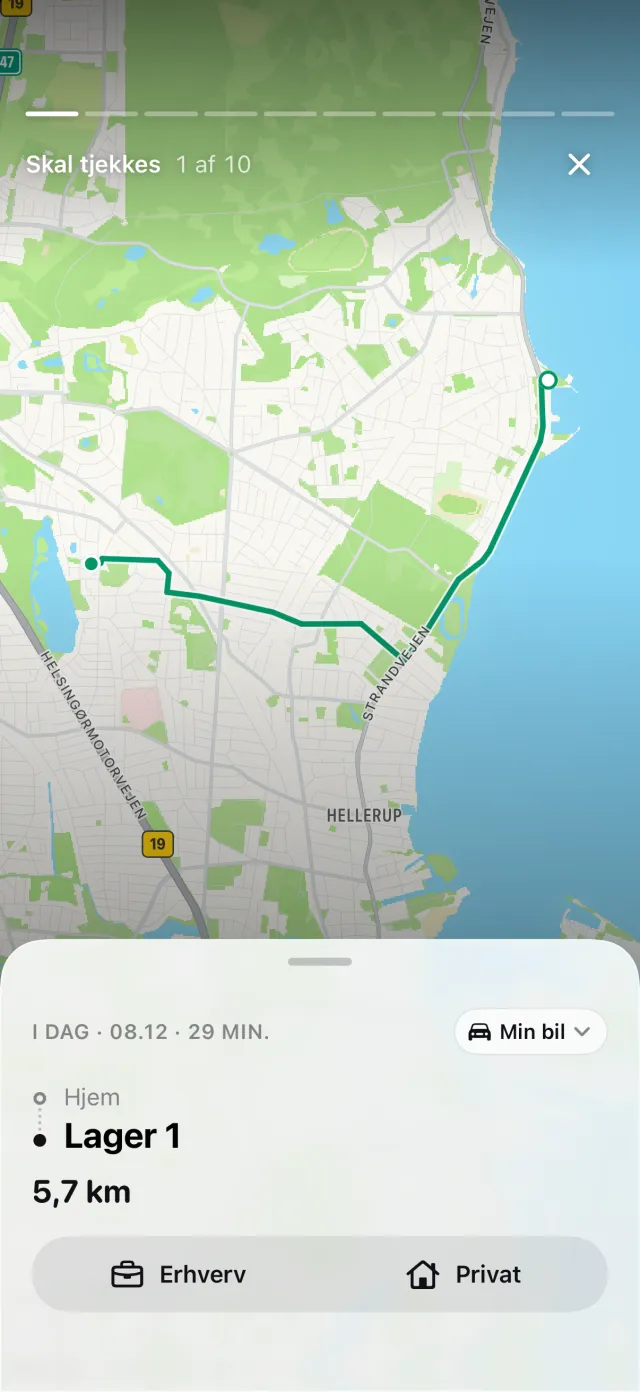
Har du markeret dit arbejdssted — for en obrtnik det arbejdssted, du har aftalt med din knjigovođa — måler DriveHub begge ender af en tur mod det og fører en kørsel, der starter og slutter inden for 30 km, som loko vožnja. PDF'en markerer de rækker, og regnearket får en kolonne, en bogholder kan filtrere på. Uden markeret arbejdssted forbliver hver række en putni nalog — den sikre retning, for en putni nalog beder om mere i alle felter undtagen de to OIB'er. Seks af loko-optegnelsens syv punkter udskrives. Kvitteringerne gør ikke: DriveHub gemmer ingen bilag, og rapporten siger åbent, at dem skal du selv gemme.
Rapporter viser erhvervs- og privatdistance for en måned, et kvartal eller et år. Registreringen er gratis; PDF-, Excel- og CSV-rapporterne er en del af DriveHub Pro. For en paušalni obrt er der intet at kræve her, så intet af dette gælder.
DriveHub findes i App Store til iPhone. De kroatiske regler står på Kroatien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side citerer Pravilnik o porezu na dohodak, ZPD og Opći porezni zakon og nævner artiklerne, så du kan tjekke det. Det er ikke skatterådgivning. Den kender ikke din situation. Når det handler om penge — spørg din knjigovođa, og tag evidencija med.
Den fulde regel med de retsakter, den bygger på: Kroatien: krav til kørebogen.