 DriveHub
Landveiledning · Kroatia · 6 min
Kjøring til jobben er ikke loko vožnja: Kroatia setter taket for skattefri arbeidsreise ved billettprisen
Du kjører egen bil til jobben i Kroatia og vil vite hva arbeidsgiveren kan betale for det. Naknada za prijevoz na posao privatnim automobilom er skattefri opp til prisen på en billett med kollektivtransport på strekningen din — ikke per kilometer, og ikke som loko vožnja.

Det korte svaret
- Det finnes ingen kilometersats for arbeidsreise i kroatisk skatterett. Arbeidsreisen prises etter billetten: månedskortet eller enkeltbilletten med kollektivtransport.
- Å kjøre egen bil endrer ingenting ved det taket. Det skattefrie beløpet er prisen på en billett fra et hvilket som helst transportselskap som betjener området, uansett hvor mange kilometer bilen kjører.
- En kilometerbetaling over billettprisen er lønn. En kolektivni ugovor kan love den; delen over billettprisen er skattepliktig.
- Ingen transport på strekningen din? Taket er billettprisen for en omtrent like lang strekning der det går transport.
- Arbeidsreisen er ikke loko vožnja. De 0,50 €/km og loko-dokumentasjonen gjelder kjøring "u službene svrhe", og hjem til jobb er ikke det.
- Om du i det hele tatt får godtgjørelse for arbeidsreisen, følger av arbeidsretten, ikke skatteretten: din kolektivni ugovor, pravilnik o radu eller ugovor o radu.
Radene som fastsetter arbeidsreisen
De skattefrie beløpene står i Pravilnik o porezu na dohodak, čl. 7 st. 2. Arbeidsreisen har to egne rader, uendret i innhold siden NN 10/17 og gjengitt på nytt i NN 16/25.
Rad 29 (r.br. 29), lokal kollektivtransport:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Rad 30 (r.br. 30), regional kollektivtransport:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Begge radene måler arbeidsreisen i billetter. Ingen av dem nevner en bil, en kilometer eller en sats per kilometer.
Egen bil: fortsatt billettprisen
Porezna uprava svarte direkte på spørsmålet om egen bil i mišljenje 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Det skattefrie beløpet er altså billettprisen, månedskort eller enkeltbillett, fra et hvilket som helst transportselskap som betjener området. Hvor langt du kjører, endrer det ikke. Uttalelsen viser til Pravilnik fra 2017 som ble opphevet noen uker senere; konklusjonen svarer til dagens rader 29 og 30 og čl. 8 st. 3.
Når det ikke går buss, eller bussen er gratis
- Ingen organisert transport på strekningen din. Annen setning i rad 29 gjelder: taket er billettprisen fastsatt "na približno jednakim udaljenostima na kojima je organiziran prijevoz" — prisen for en omtrent like lang strekning der det går transport.
- Gratis kommunal transport som ikke får deg til jobben i tide. Mišljenje 2601 (24.03.2025.) utvider taket ved billettprisen til dette tilfellet, med et vilkår: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Problemet med rutetabellen må dokumenteres.
- Gratis transport som faktisk får deg dit. Da er ingenting skattefritt. Mišljenje 2588 (24.02.2025.): utbetalingen "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — det finnes ingen faktisk kostnad å dekke.
En kilometerbetaling for arbeidsreisen over billetten er lønn
Skattereglene setter ingen avstandsvilkår og ikke noe månedlig tak. Taket er rett og slett billettprisen, hva den enn er. Hvem som har krav på godtgjørelse for arbeidsreise, og fra hvilken avstand, er et eget spørsmål. Mišljenje 2601 sier det slik: arbeidstakerens rett er "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Et kilometertall for arbeidsreisen i en kolektivni ugovor er altså et krav, ikke en skattefri sats. Opp til billettprisen er det skattefritt. Over det er det skattepliktig.
Et eksempel, med tall laget for illustrasjonens skyld. Avtalen din betaler et kilometerbeløp som blir 90 € for måneden. Månedskortet på strekningen din koster 60 €.
- Skattefritt: 60 €, billettprisen
- Skattepliktig: 90 € − 60 € = 30 €
De 30 € beskattes som lønn. Kilometerne dine bestemmer bare de 90 € avtalen lover; de 60 € kommer fra transportselskapets prisliste.
Hva arbeidsgiveren tar vare på, og månedene som ikke teller
Dokumentasjonen for en godtgjørelse for arbeidsreise er en prisliste, ikke en kjørebok. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". Arbeidsgiveren må skaffe og ta vare på transportselskapenes publiserte priser. Ingen kilometerstand eller turoversikt er foreskrevet for arbeidsreisen.
Noen måneder gir ingen godtgjørelse for arbeidsreise i det hele tatt. Etter čl. 7 st. 33 gjelder ingen for en måned der arbeidstakeren "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Enkelt sagt: en hel måned uten arbeid, på sykmelding, i betalt eller ubetalt permisjon, eller med fjernarbeid. Leddet om fjernarbeid ble lagt til ved NN 1/23.
Hvorfor arbeidsreisen ikke er loko vožnja
Loko vožnja er dokumentasjonen for én rad i tabellen, r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Den gjelder kjøring "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Begge sier u službene svrhe — i tjenesten. En kjøring fra hjemmet til jobben er ikke det, selv når den er kort og ender på arbeidsplassen.
Porezna uprava sa det i mišljenje 1597 (20.03.2012.). En arbeidstaker ville ha en kilometerbetaling for kjøring til jobben, underbygget med en logg over ankomster og avreiser. Svaret: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." Uttalelsen tolker Pravilnik fra 2005. Strukturen er uendret: arbeidsreisen har sine egne rader, 29 og 30, priset etter billett.
Å føre kilometer mellom hjem og jobb i loko-dokumentasjonen gjør dem altså ikke til 0,50 €/km. Det setter kilometer som ikke er službena svrha, i en dokumentasjon som er ment for dem som er det. Hva yrkessatsen dekker, og hva som hører hjemme i hver dokumentasjon, står i 0,50 €/km for egen bil og Putni nalog eller loko vožnja.
Kjører du en firmabil privat, kan godtgjørelse for arbeidsreise likevel utbetales, men den kan ikke motregnes mot fordelen. Det er omtalt i Službeni automobil u privatne svrhe.
Hvordan DriveHub gjør dette enklere
DriveHub regner ikke ut godtgjørelsen for arbeidsreise. Beløpet avhenger av et transportselskaps pris og av arbeidsavtalen din, og ingen av dem står i en kjørebok.
Det en kjørebok kan ta feil av, er det motsatte: at kjøringer mellom hjem og jobb havner blant jobbkilometerne du krever 0,50 €/km for. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes, der en kjøring til jobben kan besvares med Arbeidsreise.
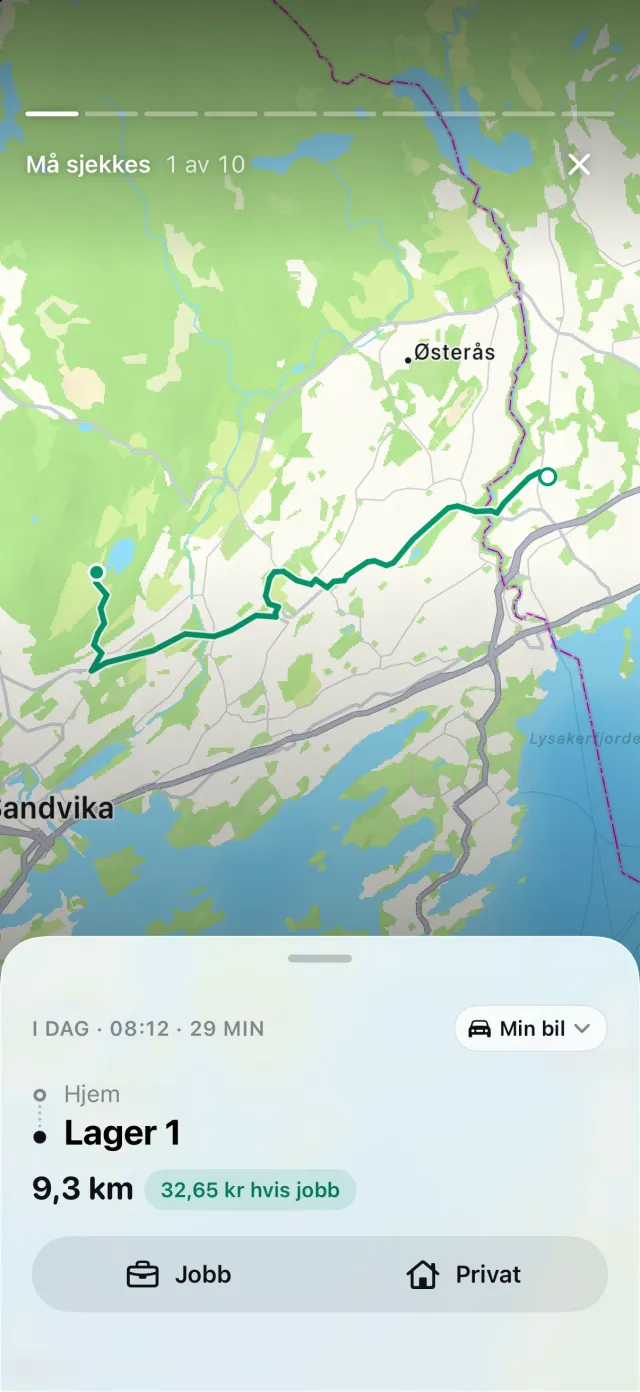
Arbeidsreise står ved siden av Jobb og Privat. DriveHub teller en arbeidsreise som privat kjøring, så den holdes utenfor jobbkilometerne du ville kreve 0,50 €/km for, i loko vožnja-dokumentasjonen eller en putni nalog. Om en bestemt kjøring er arbeidsreise, er et faktum om arbeidet ditt, og den avgjørelsen overlater DriveHub til deg.
DriveHub finnes i App Store for iPhone. De kroatiske reglene står på Kroatia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden siterer Pravilnik o porezu na dohodak og uttalelsene fra Porezna uprava, og oppgir dem ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din knjigovođa, og ta med transportselskapets prisliste.
Hele regelen med kildene den bygger på: Kroatia: krav til kjøreboken.