 DriveHub
Länderratgeber · Kroatien · 6 Min.
Die Fahrt zur Arbeit ist keine loko vožnja: Kroatien begrenzt den steuerfreien Arbeitsweg auf den Fahrscheinpreis
Sie fahren in Kroatien mit Ihrem eigenen Auto zur Arbeit und möchten wissen, was Ihr Arbeitgeber dafür zahlen darf. Die naknada za prijevoz na posao privatnim automobilom ist steuerfrei bis zum Preis eines Fahrscheins für öffentliche Verkehrsmittel auf Ihrer Strecke — nicht pro Kilometer und nicht als loko vožnja.

Die kurze Antwort
- Einen Kilometersatz für den Arbeitsweg gibt es im kroatischen Steuerrecht nicht. Der Arbeitsweg wird nach dem Fahrschein bemessen: dem Monats- oder Einzelfahrpreis des öffentlichen Verkehrs.
- Das eigene Auto ändert an dieser Obergrenze nichts. Steuerfrei ist der Preis eines Fahrscheins eines beliebigen Verkehrsunternehmens, das die Gegend bedient, gleich wie viele Kilometer das Auto fährt.
- Eine Kilometerzahlung über dem Fahrscheinpreis ist Lohn. Ein kolektivni ugovor kann sie zusagen; der Teil über dem Fahrscheinpreis ist steuerpflichtig.
- Kein Verkehrsmittel auf Ihrer Strecke? Dann ist die Obergrenze der Fahrpreis für eine etwa gleich lange Strecke, auf der Verkehr besteht.
- Der Arbeitsweg ist keine loko vožnja. Die 0,50 €/km und die loko-Aufzeichnung gelten für Fahrten "u službene svrhe", und der Weg von zu Hause zur Arbeit ist keine solche.
- Ob Sie überhaupt eine Fahrtkostenerstattung bekommen, regelt das Arbeitsrecht, nicht das Steuerrecht: Ihr kolektivni ugovor, pravilnik o radu oder ugovor o radu.
Die Zeilen, die den Arbeitsweg regeln
Die steuerfreien Beträge stehen im Pravilnik o porezu na dohodak, čl. 7 st. 2. Der Arbeitsweg hat zwei eigene Zeilen, inhaltlich unverändert seit NN 10/17 und in NN 16/25 neu gefasst.
Zeile 29 (r.br. 29), öffentlicher Nahverkehr:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Zeile 30 (r.br. 30), öffentlicher Fernverkehr:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Beide Zeilen messen den Arbeitsweg in Fahrscheinen. Keine erwähnt ein Auto, einen Kilometer oder einen Satz pro Kilometer.
Ihr eigenes Auto: trotzdem der Fahrscheinpreis
Die Porezna uprava hat die Frage nach dem eigenen Auto in der Stellungnahme (mišljenje) 2242 (25.01.2017.) direkt beantwortet:
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Steuerfrei ist also der Fahrscheinpreis, monatlich oder einzeln, eines beliebigen Verkehrsunternehmens, das diese Gegend bedient. Wie weit Sie fahren, ändert daran nichts. Die Stellungnahme zitiert den Pravilnik von 2017, der wenige Wochen später aufgehoben wurde; ihre Aussage lässt sich auf die heutigen Zeilen 29 und 30 und čl. 8 st. 3 übertragen.
Wenn kein Bus fährt oder der Bus kostenlos ist
- Kein organisierter Verkehr auf Ihrer Strecke. Es gilt der zweite Satz von Zeile 29: Die Obergrenze ist der Fahrpreis, der "na približno jednakim udaljenostima na kojima je organiziran prijevoz" festgesetzt ist — der Preis für eine etwa gleich lange Strecke, auf der Verkehr besteht.
- Kostenloser städtischer Verkehr, der Sie nicht rechtzeitig zur Arbeit bringt. Die Stellungnahme 2601 (24.03.2025.) erstreckt die Obergrenze des Fahrscheinpreises auf diesen Fall, mit einer Bedingung: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Das Fahrplanproblem muss belegt werden.
- Kostenloser Verkehr, der Sie hinbringt. Dann ist nichts steuerfrei. Stellungnahme 2588 (24.02.2025.): Die Zahlung "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — es gibt keine tatsächlichen Kosten, die zu erstatten wären.
Eine Kilometerzahlung für den Arbeitsweg über dem Fahrschein ist Lohn
Die Steuerregeln setzen keine Entfernungsbedingung und keine Monatsobergrenze. Die Obergrenze ist schlicht der Fahrscheinpreis, wie hoch er auch ist. Wer einen Anspruch auf eine Fahrtkostenerstattung hat, und ab welcher Entfernung, ist eine eigene Frage. Die Stellungnahme 2601 formuliert es so: Der Anspruch des Arbeitnehmers ist "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Ein Kilometerbetrag für den Arbeitsweg in einem kolektivni ugovor ist also ein Anspruch, kein steuerfreier Satz. Bis zum Fahrscheinpreis ist er steuerfrei. Darüber ist er steuerpflichtig.
Ein Beispiel, mit zur Veranschaulichung erfundenen Zahlen. Ihre Vereinbarung zahlt einen Kilometerbetrag, der im Monat 90 € ergibt. Die Monatskarte auf Ihrer Strecke kostet 60 €.
- Steuerfrei: 60 €, der Fahrscheinpreis
- Steuerpflichtig: 90 € − 60 € = 30 €
Die 30 € werden als Lohn besteuert. Ihre Kilometer bestimmen nur die 90 €, die Ihre Vereinbarung zusagt; die 60 € stammen aus der Preisliste des Verkehrsunternehmens.
Was der Arbeitgeber aufbewahrt, und die Monate, die nicht zählen
Der Nachweis für eine Fahrtkostenerstattung ist eine Preisliste, kein Fahrtenbuch. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". Der Arbeitgeber muss die veröffentlichten Fahrpreise der Verkehrsunternehmen beschaffen und aufbewahren. Für den Arbeitsweg ist weder ein Kilometerstand noch eine Fahrtenaufzeichnung vorgeschrieben.
Für manche Monate gibt es überhaupt keine Fahrtkostenerstattung. Nach čl. 7 st. 33 gilt keine für einen Monat, in dem der Arbeitnehmer "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Einfach gesagt: einen ganzen Monat nicht gearbeitet, krankgeschrieben, in bezahltem oder unbezahltem Urlaub oder im Homeoffice. Der Teil zum Homeoffice kam mit NN 1/23 hinzu.
Warum der Arbeitsweg keine loko vožnja ist
Die loko vožnja ist eine Aufzeichnung für eine Zeile der Tabelle, r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Sie erfasst Fahrten "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Beide sagen u službene svrhe — zu dienstlichen Zwecken. Eine Fahrt von zu Hause zur Arbeit ist keine solche, auch wenn sie kurz ist und am Arbeitsplatz endet.
Die Porezna uprava hat das in der Stellungnahme 1597 (20.03.2012.) gesagt. Ein Arbeitnehmer wollte eine Kilometerzahlung für die Fahrt zur Arbeit, gestützt auf eine Liste der Ankunfts- und Abfahrtszeiten. Die Antwort: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." Die Stellungnahme legt den Pravilnik von 2005 aus. Der Aufbau ist unverändert: Der Arbeitsweg hat eigene Zeilen, 29 und 30, bemessen nach dem Fahrschein.
Wer die Kilometer von zu Hause zur Arbeit in die loko-Aufzeichnung schreibt, macht daraus also keine 0,50 €/km. Er setzt Kilometer, die keine službena svrha sind, auf eine Aufzeichnung, die für solche gedacht ist, die es sind. Was der Dienstsatz abdeckt und was in welche Aufzeichnung gehört, steht in die 0,50 €/km für Ihr eigenes Auto und Putni nalog oder loko vožnja.
Fahren Sie einen Dienstwagen auch privat, kann trotzdem eine Fahrtkostenerstattung gezahlt werden, sie darf aber nicht mit dem Sachbezug verrechnet werden. Das behandelt Službeni automobil u privatne svrhe.
Wie DriveHub das einfacher macht
DriveHub berechnet die Fahrtkostenerstattung für den Arbeitsweg nicht. Der Betrag hängt am Fahrpreis eines Verkehrsunternehmens und an Ihrem Arbeitsvertrag, und keins von beiden steht in einem Fahrtenbuch.
Was ein Fahrtenbuch falsch machen kann, ist das Umgekehrte: dass Fahrten von zu Hause zur Arbeit unter den geschäftlichen Kilometern landen, die Sie zu 0,50 €/km geltend machen. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest, unter Zu prüfen, wo Sie eine Fahrt zur Arbeit mit Arbeitsweg beantworten können.
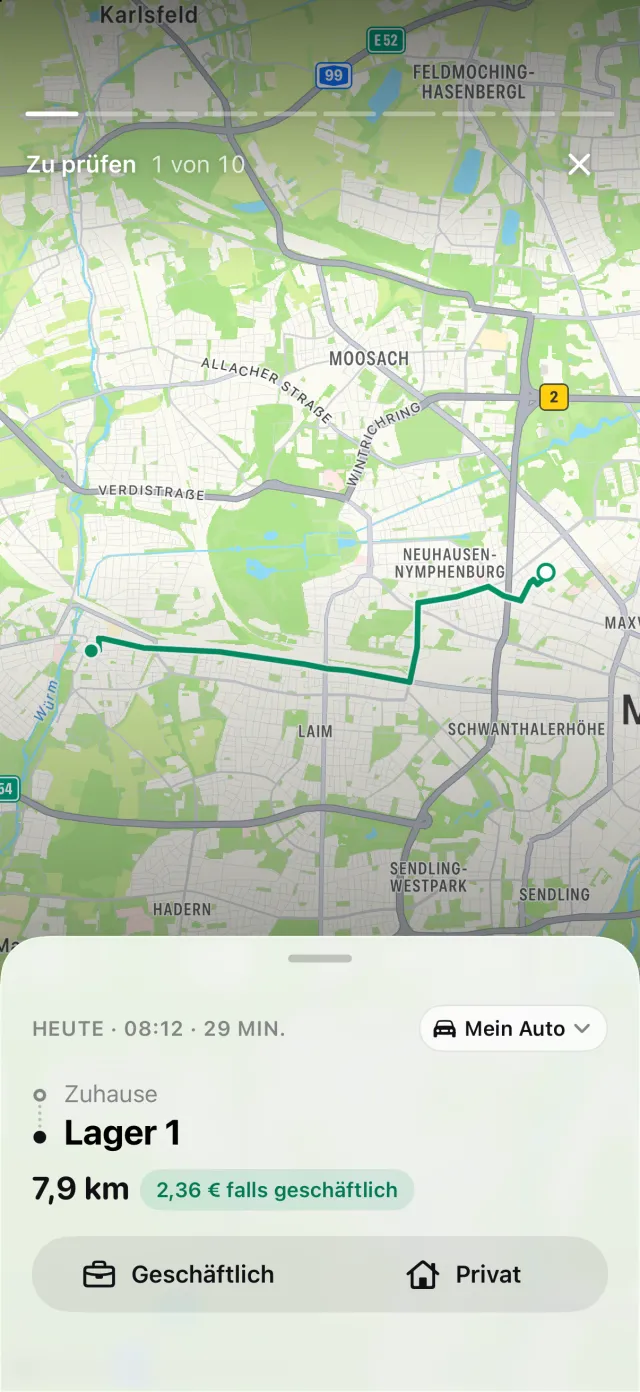
Arbeitsweg steht neben Geschäftlich und Privat. DriveHub zählt einen Arbeitsweg als private Fahrt, er bleibt also aus den geschäftlichen Kilometern heraus, die Sie zu 0,50 €/km geltend machen würden, in der loko-vožnja-Aufzeichnung oder auf einem putni nalog. Ob eine bestimmte Fahrt ein Arbeitsweg ist, ist eine Tatsache Ihrer Arbeit, und DriveHub überlässt diese Entscheidung Ihnen.
DriveHub gibt es im App Store für das iPhone. Die kroatischen Regeln stehen auf der Kroatien-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite zitiert den Pravilnik o porezu na dohodak und Stellungnahmen der Porezna uprava und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung. Sie kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren knjigovođa — und bringen Sie die Preisliste des Verkehrsunternehmens mit.
Die vollständige Regel mit ihren Rechtsquellen: Kroatien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Dnevnica für ein službeno putovanje — 30 € über 12 Stunden, 15 € über 8, und was daran etwas ändert
- Ein obrtnik kann 0,50 €/km für sein eigenes Auto geltend machen — mit derselben Aufzeichnung wie ein Arbeitnehmer
- Bis zu 0,50 €/km steuerfrei für Ihr eigenes Auto — loko vožnja eingeschlossen, nicht 0,40