 DriveHub
Landeguide · Kroatien · 6 min.
Op til 0,50 €/km skattefrit for din egen bil — loko vožnja medregnet, ikke 0,40
Du kører i din egen bil for din arbejdsgiver i Kroatien. Naknada za korištenje privatnog automobila u službene svrhe er op til 0,50 € pr. kilometer skattefrit i 2026 — for lokal kørsel og for længere rejser.

Det korte svar
- Op til 0,50 €/km, skattefrit. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Det er et loft for, hvad din arbejdsgiver må betale dig uden skat.
- Loko vožnja får de samme 0,50. Der har aldrig været en særskilt loko-sats. De 0,40, du stadig ser, var satsen for 2023, som blev afløst den 2. januar 2024.
- Over 0,50 er løn. Kun det overskydende beskattes — som plaća for en lønmodtager, som drugi dohodak for den, der ikke er det.
- Hver kilometer hviler på en optegnelse: optegnelsen for loko vožnja på arbejdsstedet eller inden for 30 km af det, en putni nalog længere væk.
- Vejafgifter og parkering kommer med kvitteringer, som optegnelsen skal indeholde.
- Kørsel til arbejde er ikke službena svrha. Pendlingen har sin egen regel, og den prissættes efter billetten, ikke efter kilometeren.
Hvor de 0,50 kommer fra
Tallet står i tabellen over skattefri beløb i čl. 7 st. 2 i Pravilnik o porezu na dohodak, række 31. "Do" gør det til et maksimum. Din arbejdsgiver må betale mindre; det, den betaler op til 0,50 €/km, er ikke indkomst.
Den gældende ordlyd blev fastsat ved NN 143/2023, i kraft fra 2. januar 2024. NN 16/2025 omskrev hele tabellen fra 1. februar 2025 og beholdt rækken, som den var: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Satsen har intet årligt loft. Der er heller intet tillæg for passagerer eller anhænger.
Hvorfor så mange sider stadig siger 0,40
Fordi 0,40 var rigtigt — i ét år. Række 31 er ændret tre gange siden oktober 2022:
| Fra | Sats | Retsakt |
|---|---|---|
| Indtil 30. sep. 2022 | 2,00 kn/km | NN 10/17 (og Pravilnik fra 2005 før den) |
| 1. okt. 2022 | 3,00 kn/km | NN 112/22 |
| 1. jan. 2023 | 0,40 €/km | NN 156/22 (omregningen til euro) |
| 2. jan. 2024 | 0,50 €/km | NN 143/23 |
En side, der nævner 0,40, beskriver 2023. En side, der nævner 2,00 kn, er endnu ældre.
Loko-udgaven af fejlen er, at 0,40 skulle være loko-satsen og 0,50 satsen for en længere rejse. Det er ikke tilfældet. Čl. 7 st. 34, der gælder for loko vožnja, henviser tilbage til r.br. 31 for beløbet, og det har den gjort i alle versioner. Der findes ingen særskilt loko-række. Grænsen på 30 km ændrer den optegnelse, du fører, ikke satsen.
Betalt mere end 0,50? Det overskydende er løn
Čl. 7 st. 1 i Pravilnik behandler disse betalinger som lønindkomst, "ako prelaze iznose iz stavka 2." — hvis de overstiger tabellen. Det hviler på ZPD čl. 21 st. 1 t. 1 b), som regner det, en arbejdsgiver giver "iznad propisanih iznosa", for løn.
Porezna uprava forklarede delingen i mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Kun den del, der ligger over 0,50, beskattes altså. For en lønmodtager er det plaća. For en modtager, der ikke er lønmodtager, er det drugi dohodak.
Et eksempel. I marts kører du 1 200 km i arbejdet i din egen bil, og din arbejdsgiver betaler 0,60 €/km.
- Udbetalt: 1 200 km × 0,60 € = 720 €
- Skattefrit: 1 200 km × 0,50 € = 600 €
- Skattepligtigt som plaća (kun det overskydende): 720 € − 600 € = 120 €
Havde arbejdsgiveren betalt de forældede 0,40, ville du have fået 1 200 × 0,40 = 480 €, hvilket er 120 € mindre, end loven tillader skattefrit.
Hvad de 0,50 dækker, og kvitteringerne ved siden af
Pravilnik opregner ikke, hvad række 31 dækker. To ting i den afgør det praktiske spørgsmål.
For en rejse ud over 30 km kræver čl. 8 st. 2 kvitteringer sammen med putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". For loko vožnja gør čl. 7 st. 34 "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" til en del af selve optegnelsen.
Brændstofkvitteringer står ikke på nogen af listerne. Pravilnik fra 2005 nævnte "računi za utrošeno gorivo"; den gældende gør ikke. Det passer med, at beløbet pr. kilometer er betalingen for brændstof og bilens drift.
De kvitteringer, der kræves, understøtter en godtgørelse efter faktiske udgifter under r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Ingen tekst fra Porezna uprava siger med rene ord, at vejafgifter og parkering betales oven i 0,50. Det er, hvad retsakten antyder, ikke en citeret afgørelse.
Én grænse står skrevet. Čl. 7 st. 29 gør rækkerne for transport, måltider og overnatning "međusobno se isključuju", r.br. 27 og 31 iblandt. Du kan ikke få både de faktiske transportudgifter og 0,50 €/km for den samme transport.
Hvilken optegnelse: putni nalog eller loko vožnja
De 0,50 er kun skattefri med en optegnelse. Hvilken afhænger af, hvor du kører. Čl. 7 st. 34 dækker kørsel "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Længere væk kræver rejsen en putni nalog efter čl. 8 st. 2.
Begge beder om bilens mærke og nummerplade, kilometerstanden ved start og slut, formålet og kvitteringer. Optegnelsen for loko tilføjer begge parters OIB. Putni nalog tilføjer udstedelsesdatoen, afrejse- og hjemkomsttidspunkter, en bemyndiget underskrift, en udgiftsberegning og en rejserapport. Begge lister, felt for felt, står i Putni nalog eller loko vožnja. Om dagpengene på en længere rejse, se Dnevnica for et službeno putovanje.
Uden en putni nalog, der opfylder kravene, er udbetalingen ikke en skattefri godtgørelse. Gem optegnelserne i ti år fra den 31. december i det år, skattepligten opstod (Opći porezni zakon čl. 66 st. 18). Optegnelsen for loko har samme frist.
Kørsel til arbejde tæller ikke
Række 31 gælder "službene svrhe". Pendlingen er ikke en af dem. Porezna uprava, mišljenje 1597 (20.03.2012.), afviste en betaling pr. kilometer for kørsel til arbejde. En sådan godtgørelse kan kun udbetales skattefrit "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Udtalelsen fortolker Pravilnik fra 2005, men opbygningen er ikke ændret: Pendlingen har sine egne rækker, 29 og 30.
Efter de rækker er brug af egen bil til at komme på arbejde kun skattefri op til prisen på en billet til offentlig transport (mišljenje 2242, 25.01.2017.). Kilometerne er uden betydning, og en pendlerbetaling pr. km over billetprisen er løn. Hele reglen står i Prijevoz na posao.
De samme 0,50, den anden vej
Giver din arbejdsgiver dig en firmabil, som du også kører privat i, dukker 0,50 €/km op igen — denne gang opkrævet hos dig. Som udgangspunkt værdiansætter čl. 22 st. 3 t. 5 den private brug til 1 % af bilens anskaffelsesværdi om måneden. Hvor arbejdsgiveren fører en optegnelse over den faktiske brug, værdiansætter t. 5.5.1 den i stedet til private kilometer × 0,50. Samme tal, modsat retning. Se Firmabil til privat brug.
Selvstændig? De samme 0,50, den samme optegnelse
En obrtnik på indkomstskat får det samme beløb for sin egen bil, holdt uden for obrt'ens dugotrajna imovina, gennem čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — altså med den samme optegnelse. Det overskydende over 0,50 kan ikke fradrages. En paušalni obrt kræver intet. Detaljerne står i Loko vožnja for en obrtnik.
Sådan gør DriveHub det lettere
Satsen er den lette del. Det, der forsvinder, er optegnelsen bag den. Det er kilometerstanden på dagen, ruten for en kørsel for tre måneder siden, og om den endte inden for 30 km af arbejdsstedet.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
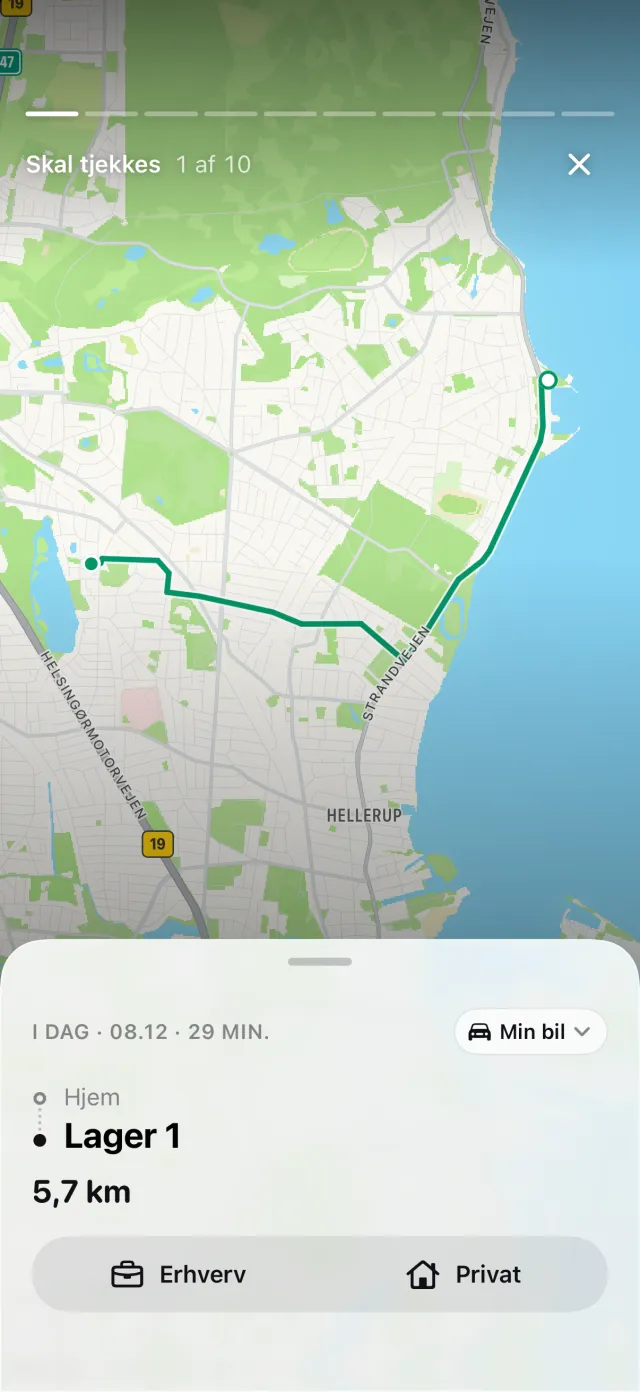
Har du markeret dit arbejdssted, måler DriveHub begge ender af en tur mod det og fører alt inden for 30 km som loko vožnja. PDF'en markerer de rækker, og regnearket har en kolonne, en bogholder kan filtrere på. Uden markeret arbejdssted forbliver hver række en putni nalog. Kilometerstandene kommer fra dine aflæsninger, og fremførte stande er markeret med ≈. I en rapport for én bil udskrives nummerpladen og føreren én gang øverst. Kvitteringerne udskrives ikke: DriveHub gemmer ingen bilag, og rapporten siger åbent, at dem skal du selv gemme. Om en kørsel til arbejde er pendling, afgør DriveHub ikke for dig. Når den spørger om en tur hjemmefra til arbejde, så svar Pendling — den holdes uden for totalerne for erhverv og loko.
Rapporter viser erhvervs- og privatdistance for en måned, et kvartal eller et år, med Kroatiens sats indbygget. Registreringen er gratis; PDF-, Excel- og CSV-rapporterne er en del af DriveHub Pro.
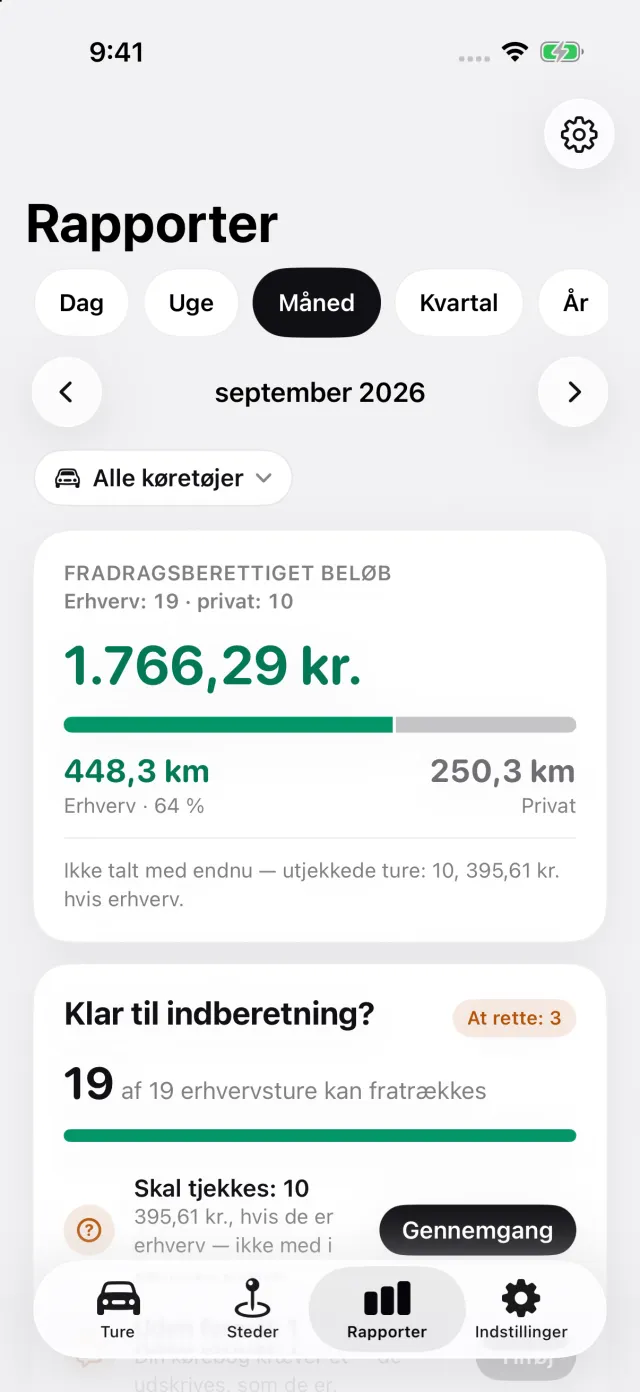
DriveHub findes i App Store til iPhone. De kroatiske regler står på Kroatien-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side citerer Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon og Porezna upravas udtalelser og nævner dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kender ikke din situation. Når det handler om penge — spørg din knjigovođa, og tag putni nalog med.
Den fulde regel med de retsakter, den bygger på: Kroatien: krav til kørebogen.