 DriveHub
Landengids · Kroatië · 6 min
Naar je werk rijden is geen loko vožnja: Kroatië begrenst de belastingvrije woon-werkvergoeding op de prijs van een kaartje
Je rijdt in Kroatië met je eigen auto naar je werk en wilt weten wat je werkgever daarvoor mag betalen. De naknada za prijevoz na posao privatnim automobilom is belastingvrij tot de prijs van een kaartje voor het openbaar vervoer op je route — niet per kilometer, en niet als loko vožnja.

Het korte antwoord
- De Kroatische belastingwet kent geen woon-werktarief per kilometer. Het woon-werkverkeer wordt gewaardeerd naar het kaartje: de prijs van een maand- of enkeltje voor het openbaar vervoer.
- Met je eigen auto rijden verandert niets aan dat plafond. Het belastingvrije bedrag is de prijs van een kaartje van een willekeurige vervoerder die in het gebied rijdt, hoeveel kilometers de auto ook maakt.
- Een betaling per km boven de prijs van het kaartje is loon. Een kolektivni ugovor mag het beloven; het deel boven de kaartprijs is belast.
- Geen vervoer op je route? Dan is het plafond de prijs voor een ongeveer even lange afstand waar wel vervoer rijdt.
- Woon-werkverkeer is geen loko vožnja. De € 0,50/km en de loko-registratie zijn voor rijden "u službene svrhe", en van huis naar je werk is dat niet.
- Of je überhaupt een woon-werkvergoeding krijgt, volgt uit het arbeidsrecht, niet uit het belastingrecht: je kolektivni ugovor, pravilnik o radu of ugovor o radu.
De rijen die het woon-werkverkeer regelen
De belastingvrije bedragen staan in de Pravilnik o porezu na dohodak, čl. 7 st. 2. Het woon-werkverkeer heeft twee eigen rijen, inhoudelijk onveranderd sinds NN 10/17 en opnieuw vastgesteld door NN 16/25.
Rij 29 (r.br. 29), plaatselijk openbaar vervoer:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Rij 30 (r.br. 30), interlokaal openbaar vervoer:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Beide rijen meten het woon-werkverkeer in kaartjes. Geen van beide noemt een auto, een kilometer of een tarief per kilometer.
Je eigen auto: nog steeds de prijs van een kaartje
De Porezna uprava beantwoordde de vraag over de eigen auto rechtstreeks in mišljenje 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Het belastingvrije bedrag is dus de prijs van het kaartje, maand- of enkeltje, van een willekeurige vervoerder die in dat gebied rijdt. Hoe ver je rijdt, verandert daar niets aan. Het advies verwijst naar de Pravilnik van 2017 die weken later werd ingetrokken; de strekking past op de huidige rijen 29 en 30 en op čl. 8 st. 3.
Als er geen bus rijdt, of de bus gratis is
- Geen georganiseerd vervoer op je route. De tweede zin van rij 29 geldt: het plafond is de prijs die is vastgesteld "na približno jednakim udaljenostima na kojima je organiziran prijevoz" — de prijs voor een ongeveer even lange afstand waar wel vervoer rijdt.
- Gratis gemeentelijk vervoer dat je niet op tijd op je werk krijgt. Mišljenje 2601 (24.03.2025.) breidt het plafond van de kaartprijs uit naar dit geval, onder een voorwaarde: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Het probleem met de dienstregeling moet worden aangetoond.
- Gratis vervoer dat je er wel krijgt. Dan is niets belastingvrij. Mišljenje 2588 (24.02.2025.): de betaling "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — er zijn geen werkelijke kosten om te vergoeden.
Een woon-werkvergoeding per kilometer boven het kaartje is loon
De belastingregels stellen geen afstandsvoorwaarde en geen maandplafond. Het plafond is gewoon de prijs van het kaartje, wat die ook is. Wie recht heeft op een woon-werkvergoeding, en vanaf welke afstand, is een aparte vraag. Mišljenje 2601 zegt het zo: het recht van de werknemer is "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Een woon-werkbedrag per km in een kolektivni ugovor is dus een aanspraak, geen belastingvrij tarief. Tot de prijs van het kaartje is het belastingvrij. Daarboven is het belast.
Een voorbeeld, met bedragen die ter illustratie zijn verzonnen. Je cao betaalt een bedrag per km dat voor de maand uitkomt op € 90. Het maandkaartje op je route kost € 60.
- Belastingvrij: € 60, de prijs van het kaartje
- Belast: € 90 − € 60 = € 30
De € 30 wordt als loon belast. Je kilometers bepalen alleen de € 90 die je cao belooft; de € 60 komt uit de prijslijst van de vervoerder.
Wat de werkgever bewaart, en de maanden die niet tellen
Het bewijs voor een woon-werkvergoeding is een prijslijst, geen rittenregistratie. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". De werkgever moet de gepubliceerde tarieven van de vervoerders verkrijgen en bewaren. Voor het woon-werkverkeer wordt geen kilometerstand en geen ritregistratie voorgeschreven.
Sommige maanden geven helemaal geen recht op een woon-werkvergoeding. Onder čl. 7 st. 33 geldt er geen voor een maand waarin de werknemer "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Gewoon gezegd: een hele maand niet gewerkt, ziek, met betaald of onbetaald verlof, of op afstand gewerkt. Het onderdeel over werken op afstand is toegevoegd door NN 1/23.
Waarom woon-werkverkeer geen loko vožnja is
Loko vožnja is een registratie voor één rij van de tabel, r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Ze dekt het rijden "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Beide zeggen u službene svrhe — voor zakelijke doeleinden. Een rit van huis naar je werk is dat niet, ook niet als hij kort is en bij de werkplek eindigt.
De Porezna uprava zei dat in mišljenje 1597 (20.03.2012.). Een werknemer wilde een vergoeding per km voor het rijden naar zijn werk, onderbouwd met een registratie van aankomst- en vertrektijden. Het antwoord: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." Het advies legt de Pravilnik van 2005 uit. De opbouw is niet veranderd: het woon-werkverkeer heeft eigen rijen, 29 en 30, gewaardeerd naar het kaartje.
Woon-werkkilometers op de loko-registratie zetten, maakt er dus geen € 0,50/km van. Het zet kilometers die geen službena svrha zijn op een registratie die bedoeld is voor kilometers die dat wel zijn. Wat het zakelijke tarief dekt, en wat op elke registratie hoort, staat in de € 0,50/km voor je eigen auto en Putni nalog of loko vožnja.
Rijd je privé met een auto van de zaak, dan kan er nog steeds een woon-werkvergoeding worden betaald, maar die mag niet met het voordeel worden verrekend. Dat staat in Službeni automobil u privatne svrhe.
Hoe DriveHub dit makkelijker maakt
DriveHub berekent de woon-werkvergoeding niet. Het bedrag hangt af van het tarief van een vervoerder en van je arbeidscontract, en geen van beide staat in een rittenregistratie.
Wat een registratie wel fout kan doen, is het omgekeerde: woon-werkritten die tussen de zakelijke kilometers belanden die je tegen € 0,50/km claimt. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren, waar je een rit naar je werk kunt beantwoorden met Woon-werk.
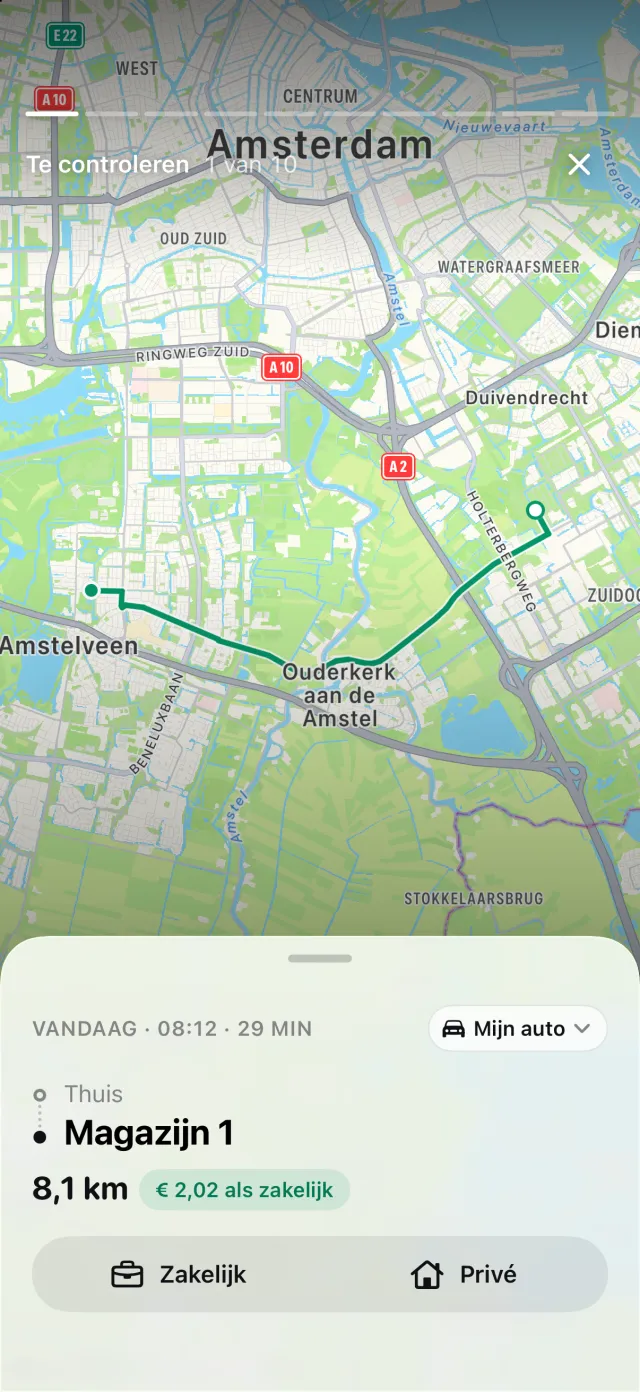
Woon-werk staat naast Zakelijk en Privé. DriveHub telt een woon-werkrit als privérijden, zodat die buiten de zakelijke kilometers blijft die je tegen € 0,50/km zou claimen, op de loko-vožnjaregistratie of een putni nalog. Of een bepaalde rit woon-werkverkeer is, is een feit over je werk, en die beslissing laat DriveHub aan jou.
DriveHub staat in de App Store voor iPhone. De Kroatische regels staan op de pagina over Kroatië. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina citeert de Pravilnik o porezu na dohodak en de adviezen van de Porezna uprava, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies. Het kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je knjigovođa — en neem de prijslijst van de vervoerder mee.
De volledige regel, met de bronnen waarop die berust: Kroatië: eisen aan de rittenregistratie.