 DriveHub
Průvodce zemí · Chorvatsko · 6 min
Jízda do práce není loko vožnja: Chorvatsko omezuje nezdaněné dojíždění cenou jízdenky
V Chorvatsku jezdíte do práce vlastním autem a chcete vědět, co vám za to smí zaměstnavatel platit. Naknada za prijevoz na posao privatnim automobilom je nezdaněná do ceny jízdenky veřejné dopravy na vaší trase – ne za kilometr a ne jako loko vožnja.

Stručná odpověď
- Chorvatské daňové právo žádnou sazbu za kilometr pro dojíždění nezná. Dojíždění se oceňuje jízdenkou: měsíčním nebo jednorázovým jízdným veřejné dopravy.
- Jízda vlastním autem na tomto stropu nic nemění. Nezdaněná částka je cena jízdenky kteréhokoli dopravce, který oblast obsluhuje, bez ohledu na kilometry auta.
- Platba za km nad cenu jízdenky je mzda. Kolektivni ugovor ji může slibovat; část nad cenu jízdenky je zdanitelná.
- Na vaší trase žádná doprava nejezdí? Stropem je jízdné za zhruba stejnou vzdálenost tam, kde doprava jezdí.
- Dojíždění není loko vožnja. 0,50 €/km a evidence loko jsou pro jízdy "u službene svrhe" a cesta z domova do práce mezi ně nepatří.
- Zda vůbec dostanete platbu za dojíždění, určuje pracovní právo, ne daňové: váš kolektivni ugovor, pravilnik o radu nebo ugovor o radu.
Řádky, které dojíždění upravují
Nezdaněné částky stojí v Pravilniku o porezu na dohodak, čl. 7 st. 2. Dojíždění má dva vlastní řádky, věcně nezměněné od NN 10/17 a znovu vyhlášené v NN 16/25.
Řádek 29 (r.br. 29), místní veřejná doprava:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Řádek 30 (r.br. 30), meziměstská veřejná doprava:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Oba řádky měří dojíždění jízdenkami. Ani jeden nezmiňuje auto, kilometr ani sazbu za kilometr.
Vlastní auto: stále cena jízdenky
Porezna uprava na otázku vlastního auta odpověděla přímo ve stanovisku (mišljenje) 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Nezdaněnou částkou je tedy cena jízdenky, měsíční nebo jednorázové, kteréhokoli dopravce obsluhujícího danou oblast. Na tom, jak daleko jezdíte, se nic nemění. Stanovisko cituje Pravilnik z roku 2017, který byl o několik týdnů později zrušen; jeho závěr odpovídá současným řádkům 29 a 30 a čl. 8 st. 3.
Když autobus nejezdí, nebo je zdarma
- Na vaší trase není organizovaná doprava. Platí druhá věta řádku 29: stropem je jízdné stanovené "na približno jednakim udaljenostima na kojima je organiziran prijevoz" – cena za zhruba stejnou vzdálenost tam, kde doprava jezdí.
- Bezplatná městská doprava, která vás do práce nedoveze včas. Stanovisko 2601 (24.03.2025.) rozšiřuje strop ceny jízdenky i na tento případ, s podmínkou: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Problém s jízdním řádem je třeba doložit.
- Bezplatná doprava, která vás tam doveze. Pak není nezdaněné nic. Stanovisko 2588 (24.02.2025.): platbu "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" – není co nahrazovat.
Platba za kilometr za dojíždění nad cenu jízdenky je mzda
Daňová pravidla nestanoví žádnou podmínku vzdálenosti ani měsíční strop. Stropem je prostě cena jízdenky, ať je jakákoli. Kdo má na platbu za dojíždění nárok a od jaké vzdálenosti, je samostatná otázka. Stanovisko 2601 to formuluje takto: právo pracovníka je "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Částka za km za dojíždění v kolektivním ugovoru je tedy nárokem, ne nezdaněnou sazbou. Do ceny jízdenky je nezdaněná. Nad ní je zdanitelná.
Příklad s čísly vymyšlenými pro ilustraci. Vaše smlouva platí částku za km, která za měsíc dá 90 €. Měsíční jízdenka na vaší trase stojí 60 €.
- Nezdaněno: 60 €, cena jízdenky
- Zdanitelné: 90 € − 60 € = 30 €
Těch 30 € se daní jako mzda. Vaše kilometry určují jen těch 90 €, které slibuje smlouva; 60 € pochází z ceníku dopravce.
Co zaměstnavatel uchovává a měsíce, které se nepočítají
Dokladem pro platbu za dojíždění je ceník, ne kniha jízd. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". Zaměstnavatel musí zajistit a uchovávat zveřejněné ceníky dopravců. Pro dojíždění není předepsán žádný stav tachometru ani záznam jízd.
Některé měsíce žádnou náhradu za dojíždění nenesou. Podle čl. 7 st. 33 se neuplatní za měsíc, v němž pracovníci "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Jednoduše: celý měsíc nepracovali, byli na nemocenské, na placeném nebo neplaceném volnu, nebo pracovali na dálku. Větev o práci na dálku doplnily NN 1/23.
Proč dojíždění není loko vožnja
Loko vožnja je evidence pro jeden řádek tabulky, r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Pokrývá jízdu "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Obojí říká u službene svrhe – pro služební účely. Jízda z domova do práce mezi ně nepatří, ani když je krátká a končí na pracovišti.
Porezna uprava to řekla ve stanovisku 1597 (20.03.2012.). Zaměstnanec chtěl platbu za km za jízdu do práce, podloženou záznamem příjezdů a odjezdů. Odpověď: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." Stanovisko vykládá Pravilnik z roku 2005. Struktura se nezměnila: dojíždění má vlastní řádky, 29 a 30, oceněné jízdenkou.
Zapsat kilometry z domova do práce do evidence loko z nich tedy 0,50 €/km neudělá. Do evidence určené pro kilometry, které službena svrha jsou, tím dáte kilometry, které jí nejsou. Co služební sazba pokrývá a co patří do které evidence, najdete v článcích 0,50 €/km za vlastní auto a Putni nalog, nebo loko vožnja.
Pokud jezdíte služebním autem soukromě, náhradu za dojíždění lze vyplácet i tak, nelze ji však započíst proti požitku. To popisuje článek Službeni automobil u privatne svrhe.
Jak to DriveHub usnadňuje
DriveHub náhradu za dojíždění nepočítá. Částka závisí na jízdném dopravce a na vaší pracovní smlouvě a ani jedno v knize jízd není.
Kniha jízd může pokazit opak: jízdy z domova do práce skončí mezi služebními kilometry, které uplatňujete po 0,50 €/km. Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole, kde na jízdu do práce můžete odpovědět Dojíždění.
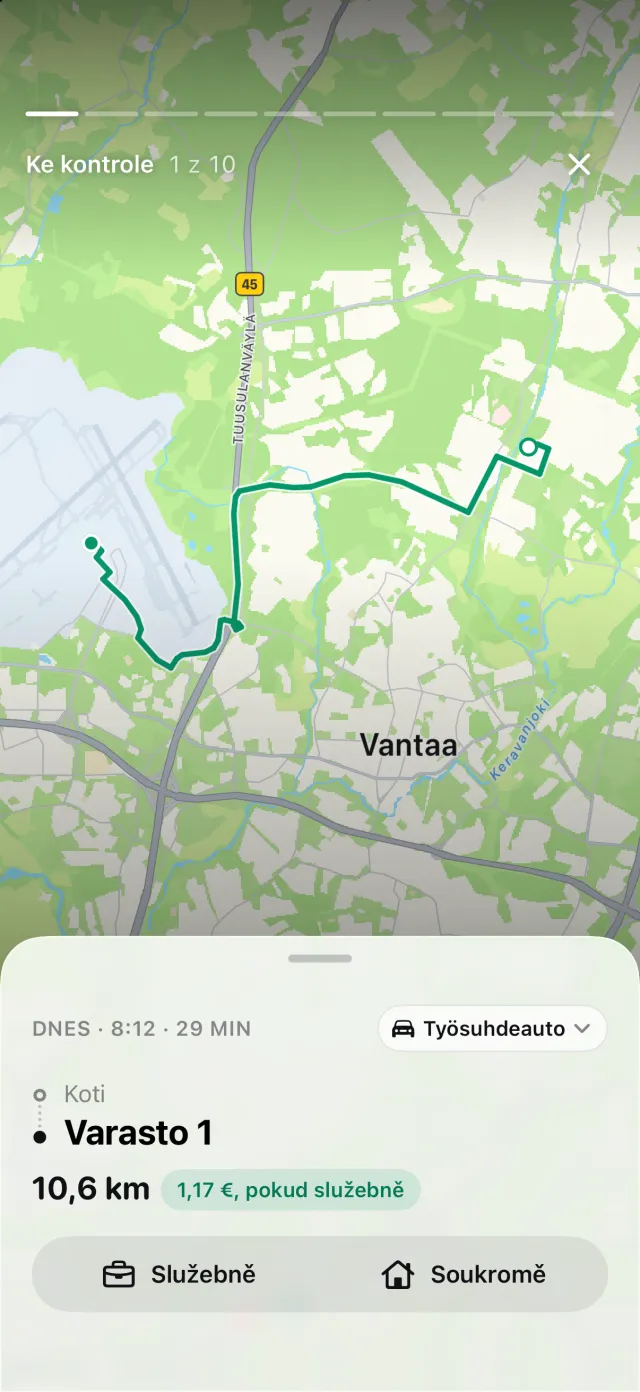
Dojíždění stojí vedle Služebně a Soukromě. DriveHub počítá dojíždění jako soukromé ježdění, takže zůstává mimo služební kilometry, které byste uplatnili po 0,50 €/km v evidenci loko vožnje nebo na putním nalogu. Zda je konkrétní jízda dojížděním, je skutečnost o vaší práci a DriveHub toto rozhodnutí nechává na vás.
DriveHub je v App Storu pro iPhone. Chorvatská pravidla jsou na stránce o Chorvatsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka cituje Pravilnik o porezu na dohodak a stanoviska Porezne uprave a jmenuje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého knjigovođi – a vezměte s sebou ceník dopravce.
Úplné pravidlo i s předpisy, ze kterých vychází: Chorvatsko: požadavky na knihu jízd.