 DriveHub
Guide pays · Croatie · 6 min
Aller au travail n'est pas de la loko vožnja : la Croatie plafonne l'indemnité de trajet exonérée au prix du billet
Vous allez au travail avec votre propre voiture en Croatie et voulez savoir ce que votre employeur peut vous verser pour cela. La naknada za prijevoz na posao privatnim automobilom est exonérée jusqu'au prix d'un titre de transport public sur votre trajet — pas au kilomètre, et pas au titre de la loko vožnja.

La réponse courte
- Le droit fiscal croate ne connaît aucun taux au kilomètre pour le trajet domicile-travail. Ce trajet est évalué au billet : le tarif mensuel ou unitaire des transports publics.
- Prendre votre propre voiture ne change rien à ce plafond. Le montant exonéré est le prix d'un titre de n'importe quel transporteur desservant la zone, quels que soient les kilomètres de la voiture.
- Un paiement au km au-delà du prix du billet est du salaire. Un kolektivni ugovor peut le promettre ; la part au-delà du prix du billet est imposable.
- Pas de transport sur votre trajet ? Le plafond est le tarif d'une distance à peu près équivalente là où un transport existe.
- Le trajet domicile-travail n'est pas de la loko vožnja. Les 0,50 €/km et le relevé loko visent la conduite "u službene svrhe", et l'aller du domicile au travail n'en relève pas.
- Avoir droit ou non à une indemnité de trajet relève du droit du travail, pas du droit fiscal : votre kolektivni ugovor, votre pravilnik o radu ou votre ugovor o radu.
Les lignes qui fixent l'indemnité de trajet
Les montants exonérés figurent au Pravilnik o porezu na dohodak, čl. 7 st. 2. Le trajet domicile-travail a deux lignes à lui, inchangées sur le fond depuis le NN 10/17 et reprises par le NN 16/25.
Ligne 29 (r.br. 29), transports publics locaux :
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Ligne 30 (r.br. 30), transports publics interurbains :
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Les deux lignes mesurent le trajet en billets. Aucune ne mentionne de voiture, de kilomètre ni de taux au kilomètre.
Votre propre voiture : toujours le prix du billet
La Porezna uprava a répondu directement à la question de la voiture personnelle dans le mišljenje 2242 (25.01.2017.) :
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Le montant exonéré est donc le prix du billet, mensuel ou unitaire, de n'importe quel transporteur desservant la zone. La distance parcourue n'y change rien. L'avis cite le Pravilnik de 2017, abrogé quelques semaines plus tard ; sa solution se transpose aux lignes 29 et 30 actuelles et au čl. 8 st. 3.
Quand il n'y a pas de bus, ou que le bus est gratuit
- Aucun transport organisé sur votre trajet. La seconde phrase de la ligne 29 s'applique : le plafond est le tarif fixé "na približno jednakim udaljenostima na kojima je organiziran prijevoz" — le prix d'une distance à peu près équivalente là où un transport existe.
- Un transport municipal gratuit qui ne permet pas d'arriver à l'heure au travail. Le mišljenje 2601 (24.03.2025.) étend le plafond du prix du billet à ce cas, sous une condition : "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Le problème d'horaires doit être démontré.
- Un transport gratuit qui vous y amène. Alors rien n'est exonéré. Mišljenje 2588 (24.02.2025.) : le paiement "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — il n'y a pas de coût réel à rembourser.
Un paiement au kilomètre au-delà du billet est du salaire
Les règles fiscales ne posent ni condition de distance ni plafond mensuel. Le plafond est simplement le prix du billet, quel qu'il soit. Qui a droit à une indemnité de trajet, et à partir de quelle distance, est une autre question. Le mišljenje 2601 le formule ainsi : le droit du salarié est "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Un montant au km pour le trajet domicile-travail prévu par un kolektivni ugovor est donc un droit, pas un taux exonéré. Jusqu'au prix du billet, il est exonéré. Au-delà, il est imposable.
Un exemple, avec des chiffres inventés pour l'illustration. Votre convention prévoit un montant au km qui atteint 90 € pour le mois. L'abonnement mensuel sur votre trajet coûte 60 €.
- Exonéré : 60 €, le prix du billet
- Imposable : 90 € − 60 € = 30 €
Les 30 € sont imposés comme salaire. Vos kilomètres ne fixent que les 90 € promis par votre convention ; les 60 € viennent de la grille tarifaire du transporteur.
Ce que l'employeur conserve, et les mois qui ne comptent pas
La preuve d'une indemnité de trajet est une grille tarifaire, pas un relevé kilométrique. Čl. 8 st. 3 : "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". L'employeur doit se procurer et conserver les tarifs publiés des transporteurs. Aucun relevé du compteur ni relevé de trajets n'est prescrit pour le trajet domicile-travail.
Certains mois ne donnent droit à aucune indemnité de trajet. Selon le čl. 7 st. 33, aucune ne s'applique pour un mois où le salarié "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". En clair : un mois entier sans travail, en arrêt maladie, en congé payé ou non payé, ou en télétravail. La branche du télétravail a été ajoutée par le NN 1/23.
Pourquoi le trajet domicile-travail n'est pas de la loko vožnja
La loko vožnja est un relevé pour une seule ligne du tableau, la r.br. 31 : "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Elle couvre la conduite "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Les deux disent u službene svrhe — à des fins professionnelles. Un trajet du domicile au travail n'en est pas une, même court et même s'il se termine sur le lieu de travail.
La Porezna uprava l'a dit dans le mišljenje 1597 (20.03.2012.). Un salarié voulait un paiement au km pour ses trajets vers le travail, appuyé sur un relevé de ses arrivées et départs. La réponse : "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." L'avis interprète le Pravilnik de 2005. La structure est inchangée : le trajet domicile-travail a ses propres lignes, 29 et 30, évaluées au billet.
Inscrire les kilomètres domicile-travail sur le relevé loko ne les transforme donc pas en 0,50 €/km. Cela place des kilomètres qui ne sont pas une službena svrha sur un relevé destiné à ceux qui le sont. Ce que couvre le taux professionnel, et ce qui figure sur chaque relevé : voir les 0,50 €/km pour votre propre voiture et Putni nalog ou loko vožnja.
Si vous utilisez une voiture de société à titre privé, une indemnité de trajet peut quand même être versée, mais elle ne peut pas être imputée sur l'avantage. C'est traité dans Službeni automobil u privatne svrhe.
Comment DriveHub vous facilite la tâche
DriveHub ne calcule pas l'indemnité de trajet. Le montant dépend du tarif d'un transporteur et de votre contrat de travail, et ni l'un ni l'autre ne figure dans un relevé kilométrique.
Ce qu'un relevé peut fausser, c'est l'inverse : des trajets domicile-travail qui se retrouvent parmi les kilomètres professionnels demandés à 0,50 €/km. Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier, où un trajet vers le travail peut recevoir la réponse Domicile-travail.
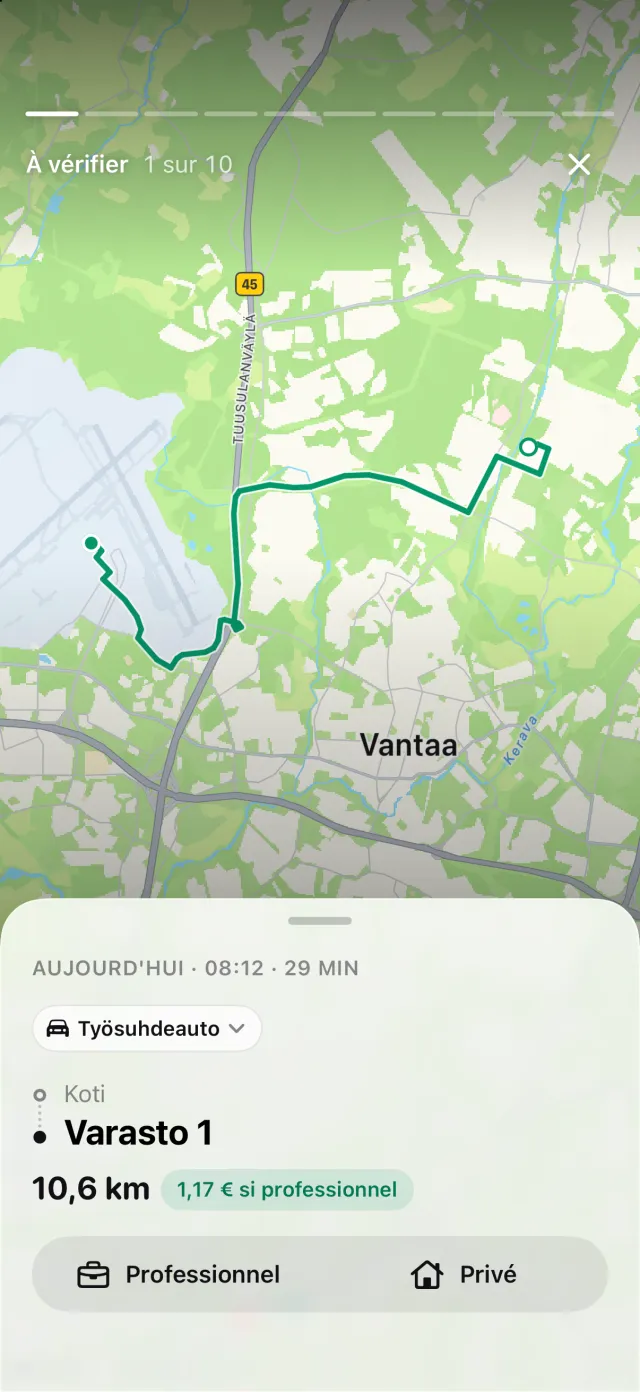
Domicile-travail figure à côté de Professionnel et de Privé. DriveHub compte un trajet domicile-travail comme conduite privée : il reste donc hors des kilomètres professionnels que vous demanderiez à 0,50 €/km, sur le relevé de loko vožnja ou sur un putni nalog. Savoir si un trajet donné est un trajet domicile-travail est un fait qui tient à votre travail, et DriveHub vous laisse cette décision.
DriveHub est sur l'App Store pour iPhone. Les règles croates figurent sur la page Croatie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page cite le Pravilnik o porezu na dohodak et les avis de la Porezna uprava, et les nomme pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre knjigovođa — et apportez la grille tarifaire du transporteur.
La règle complète, avec les textes dont elle découle : Croatie : exigences du journal kilométrique.