 DriveHub
Vodič za državu · Hrvatska · 6 min
Vožnja na posao nije loko vožnja: Hrvatska neoporezivi prijevoz na posao ograničava cijenom karte
Na posao u Hrvatskoj vozite vlastitim automobilom i želite znati što vam poslodavac za to smije platiti. Naknada za prijevoz na posao privatnim automobilom neoporeziva je do cijene karte javnog prijevoza na vašoj relaciji — ne po kilometru i ne kao loko vožnja.

Kratki odgovor
- U hrvatskom poreznom pravu ne postoji iznos po kilometru za prijevoz na posao. Prijevoz na posao vrednuje se kartom: mjesečnom ili pojedinačnom kartom javnog prijevoza.
- Vožnja vlastitim automobilom ništa ne mijenja na toj granici. Neoporezivi iznos jest cijena karte bilo kojeg prijevoznika koji prometuje na tom području, koliko god kilometara automobil prešao.
- Isplata po kilometru iznad cijene karte jest plaća. Kolektivni ugovor može je obećati; dio iznad cijene karte oporeziv je.
- Na vašoj relaciji nema prijevoza? Granica je cijena prijevoza za približno jednaku udaljenost na kojoj prijevoz postoji.
- Prijevoz na posao nije loko vožnja. 0,50 €/km i evidencija loko vožnje odnose se na vožnju „u službene svrhe“, a put od kuće do posla to nije.
- Imate li uopće pravo na naknadu za prijevoz, određuje radno pravo, a ne porezno: vaš kolektivni ugovor, pravilnik o radu ili ugovor o radu.
Retci koji uređuju prijevoz na posao
Neoporezivi iznosi nalaze se u Pravilniku o porezu na dohodak, čl. 7 st. 2. Prijevoz na posao ima dva vlastita retka, sadržajno nepromijenjena od NN 10/17 i ponovno objavljena u NN 16/25.
Redak 29 (r.br. 29), mjesni javni prijevoz:
„29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …“
Redak 30 (r.br. 30), međumjesni javni prijevoz:
„30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …“
Oba retka prijevoz na posao mjere kartama. Nijedan ne spominje automobil, kilometar ni iznos po kilometru.
Vlastiti automobil: i dalje cijena karte
Porezna uprava na pitanje o vlastitom automobilu izravno je odgovorila u mišljenju 2242 (25.01.2017.):
„Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području.“
Neoporezivi iznos jest dakle cijena karte, mjesečne ili pojedinačne, bilo kojeg prijevoznika koji prometuje na tom području. Koliko daleko vozite, to ne mijenja. Mišljenje navodi Pravilnik iz 2017. koji je stavljen izvan snage nekoliko tjedana poslije; njegov zaključak odgovara sadašnjim recima 29 i 30 te čl. 8 st. 3.
Kad autobusa nema ili je besplatan
- Na vašoj relaciji nema organiziranog prijevoza. Primjenjuje se druga rečenica retka 29: granica je cijena utvrđena „na približno jednakim udaljenostima na kojima je organiziran prijevoz“ — cijena za približno jednaku udaljenost na kojoj prijevoz postoji.
- Besplatan gradski prijevoz kojim ne možete na vrijeme stići na posao. Mišljenje 2601 (24.03.2025.) granicu cijene karte proširuje i na taj slučaj, uz uvjet: „pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave“. Problem s voznim redom treba dokazati.
- Besplatan prijevoz kojim stižete na posao. Tada ništa nije neoporezivo. Mišljenje 2588 (24.02.2025.): naknadu „nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema“ — nema stvarnog troška koji bi se nadoknadio.
Isplata po kilometru za prijevoz na posao iznad cijene karte jest plaća
Porezni propisi ne postavljaju uvjet udaljenosti ni mjesečno ograničenje. Granica je jednostavno cijena karte, kolika god bila. Tko ima pravo na naknadu za prijevoz i od koje udaljenosti, zasebno je pitanje. Mišljenje 2601 to kaže ovako: prava radnika „uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak“.
Iznos po kilometru za prijevoz na posao u kolektivnom ugovoru stoga je pravo, a ne neoporezivi iznos. Do cijene karte neoporeziv je. Iznad nje oporeziv je.
Primjer, s brojkama izmišljenima radi ilustracije. Vaš ugovor plaća iznos po kilometru koji za mjesec iznosi 90 €. Mjesečna karta na vašoj relaciji stoji 60 €.
- Neoporezivo: 60 €, cijena karte
- Oporezivo: 90 € − 60 € = 30 €
Tih 30 € oporezuje se kao plaća. Vaši kilometri određuju samo 90 € koje obećava ugovor; 60 € dolazi iz cjenika prijevoznika.
Što čuva poslodavac, i mjeseci koji se ne računaju
Dokaz za naknadu za prijevoz na posao jest cjenik, a ne evidencija vožnji. Čl. 8 st. 3: „vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati“. Poslodavac mora pribaviti i čuvati objavljene cjenike prijevoznika. Za prijevoz na posao nije propisano ni stanje brojila ni evidencija vožnji.
U nekim mjesecima naknade za prijevoz na posao uopće nema. Prema čl. 7 st. 33 ne pripada za mjesec u kojem radnici „cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada“. Jednostavno rečeno: cijeli mjesec bez rada, na bolovanju, na plaćenom ili neplaćenom dopustu ili na radu na izdvojenom mjestu rada. Dio o radu na izdvojenom mjestu rada dodao je NN 1/23.
Zašto prijevoz na posao nije loko vožnja
Loko vožnja je evidencija za jedan redak tablice, r.br. 31: „Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru“. Obuhvaća vožnju „u mjestu rada i/ili do 30 kilometara od mjesta rada“ (čl. 7 st. 34). Obje odredbe kažu u službene svrhe. Vožnja od kuće do posla to nije, čak ni kad je kratka i završava na radnom mjestu.
Porezna uprava to je rekla u mišljenju 1597 (20.03.2012.). Radnik je tražio isplatu po kilometru za vožnju na posao, potkrijepljenu evidencijom dolazaka i odlazaka. Odgovor: „naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga.“ Mišljenje tumači Pravilnik iz 2005. Struktura je ostala ista: prijevoz na posao ima svoje retke, 29 i 30, vrednovane kartom.
Upisivanje kilometara od kuće do posla u evidenciju loko vožnje stoga ih ne pretvara u 0,50 €/km. Samo u evidenciju namijenjenu službenim kilometrima stavlja kilometre koji nisu službena svrha. Što pokriva iznos za službene vožnje i što ide u koju evidenciju, objašnjavaju članci 0,50 €/km za vlastiti automobil i Putni nalog ili loko vožnja.
Ako službeni automobil vozite privatno, naknada za prijevoz na posao i dalje se smije isplatiti, ali se ne smije prebiti s primitkom u naravi. O tome govori članak Službeni automobil u privatne svrhe.
Kako vam DriveHub to olakšava
DriveHub ne izračunava naknadu za prijevoz na posao. Iznos ovisi o cijeni prijevoznika i o vašem ugovoru o radu, a ni jedno ni drugo nije u evidenciji kilometraže.
Ono što evidencija može pogriješiti jest obrnuto: da vožnje od kuće do posla završe među poslovnim kilometrima koje obračunavate po 0,50 €/km. Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru, gdje za vožnju na posao možete odgovoriti Put na posao.
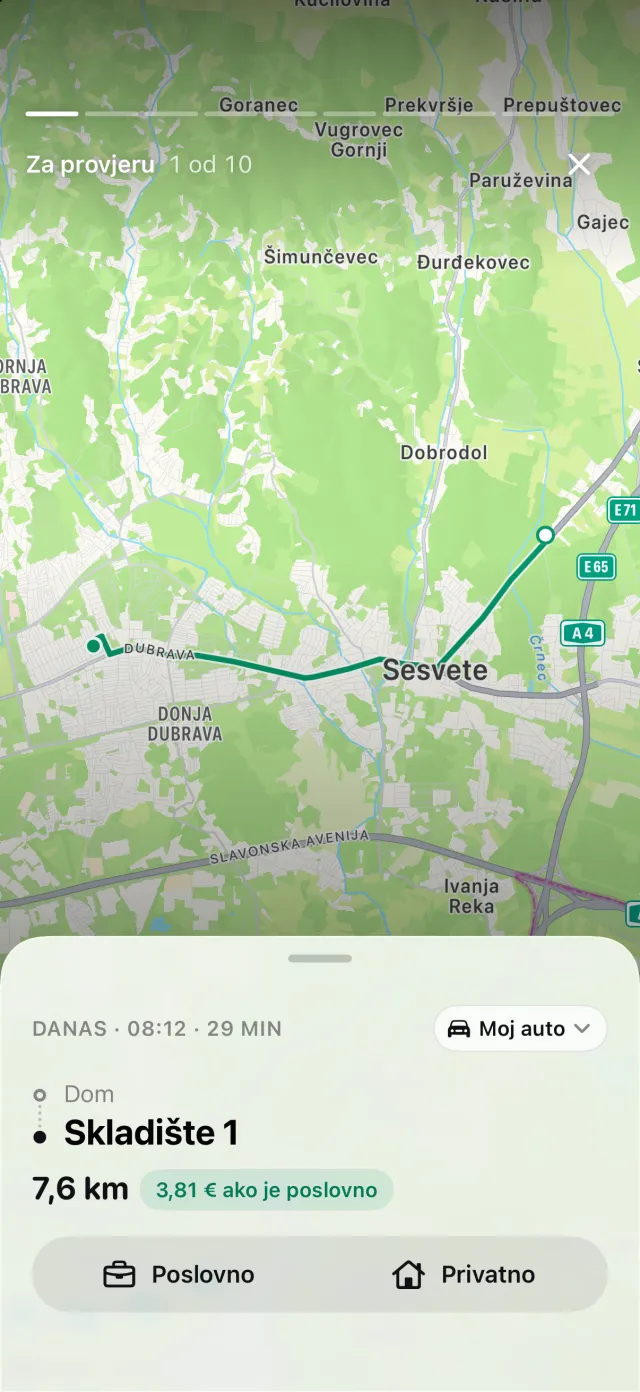
Put na posao stoji pokraj Poslovno i Privatno. DriveHub vožnju na posao računa kao privatnu vožnju, pa ostaje izvan poslovnih kilometara koje biste obračunali po 0,50 €/km, u evidenciji loko vožnje ili na putnom nalogu. Je li neka vožnja prijevoz na posao, činjenica je o vašem radu, i DriveHub tu odluku prepušta vama.
DriveHub je na App Storeu za iPhone. Hrvatska pravila nalaze se na stranici za Hrvatsku. Postavljanje automatskog praćenja traje nekoliko minuta, i to jednom.
Ova stranica citira Pravilnik o porezu na dohodak i mišljenja Porezne uprave i navodi ih kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite cjenik prijevoznika.
Cijelo pravilo s propisima iz kojih proizlazi: Hrvatska: zahtjevi za evidenciju kilometraže.