 DriveHub
Vodnik po državi · Hrvaška · 6 min
Vožnja na delo ni loko vožnja: Hrvaška neobdavčeno pot na delo omeji s ceno vozovnice
Na Hrvaškem se na delo vozite z lastnim avtom in želite vedeti, kaj vam za to sme plačati delodajalec. Naknada za prijevoz na posao privatnim automobilom je neobdavčena do cene vozovnice javnega prevoza na vaši relaciji — ne na kilometer in ne kot loko vožnja.

Kratek odgovor
- Hrvaško davčno pravo nima stopnje na kilometer za pot na delo. Pot na delo se vrednoti po vozovnici: mesečni ali posamični vozovnici javnega prevoza.
- Vožnja z lastnim avtom pri tej zgornji meji ne spremeni ničesar. Neobdavčeni znesek je cena vozovnice katerega koli prevoznika, ki vozi na tem območju, ne glede na kilometre avta.
- Plačilo na km nad ceno vozovnice je plača. Kolektivni ugovor ga lahko obljublja; del nad ceno vozovnice je obdavčljiv.
- Na vaši relaciji ni prevoza? Zgornja meja je cena vozovnice za približno enako razdaljo, kjer prevoz vozi.
- Pot na delo ni loko vožnja. 0,50 €/km in evidenca loko vožnje sta za vožnjo "u službene svrhe", pot od doma na delo pa to ni.
- Ali nadomestilo za pot na delo sploh dobite, izhaja iz delovnega prava, ne iz davčnega: iz vašega kolektivnega ugovora, pravilnika o radu ali ugovora o radu.
Vrstici, ki določata pot na delo
Neobdavčeni zneski so v Pravilniku o porezu na dohodak, čl. 7 st. 2. Pot na delo ima dve svoji vrstici, vsebinsko nespremenjeni od NN 10/17 in ponovno objavljeni v NN 16/25.
Vrstica 29 (r.br. 29), mestni javni prevoz:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
Vrstica 30 (r.br. 30), medkrajevni javni prevoz:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
Obe vrstici pot na delo merita v vozovnicah. Nobena ne omenja avta, kilometra ali stopnje na kilometer.
Lastni avto: še vedno cena vozovnice
Porezna uprava je na vprašanje o lastnem avtu neposredno odgovorila v mišljenju 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
Neobdavčeni znesek je torej cena vozovnice, mesečne ali posamične, katerega koli prevoznika na tem območju. Koliko daleč vozite, tega ne spremeni. Mnenje navaja pravilnik iz leta 2017, ki je bil nekaj tednov pozneje razveljavljen; njegovo stališče se preslika na sedanji vrstici 29 in 30 ter čl. 8 st. 3.
Kadar avtobusa ni ali je brezplačen
- Na vaši relaciji ni organiziranega prevoza. Velja drugi stavek vrstice 29: zgornja meja je cena, določena "na približno jednakim udaljenostima na kojima je organiziran prijevoz" — cena za približno enako razdaljo, kjer prevoz vozi.
- Brezplačni občinski prevoz, ki vas ne pripelje pravočasno na delo. Mišljenje 2601 (24.03.2025.) zgornjo mejo cene vozovnice razširi na ta primer, s pogojem: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". Težavo z voznim redom je treba izkazati.
- Brezplačni prevoz, ki vas pripelje. Takrat ni nič neobdavčeno. Mišljenje 2588 (24.02.2025.): plačila "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — dejanskega stroška, ki bi ga povrnili, ni.
Plačilo za pot na delo na kilometer nad vozovnico je plača
Davčna pravila ne določajo pogoja razdalje ne mesečne zgornje meje. Zgornja meja je preprosto cena vozovnice, kakršna koli že je. Kdo je do nadomestila za pot na delo upravičen in od katere razdalje, je ločeno vprašanje. Mišljenje 2601 to pove takole: delavčeva pravica je "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Znesek na km za pot na delo v kolektivnem ugovoru je torej pravica, ne neobdavčena stopnja. Do cene vozovnice je neobdavčen. Nad njo je obdavčljiv.
Primer, s številkami, izmišljenimi za ponazoritev. Vaša pogodba plača znesek na km, ki za mesec znese 90 €. Mesečna vozovnica na vaši relaciji stane 60 €.
- Neobdavčeno: 60 €, cena vozovnice
- Obdavčljivo: 90 € − 60 € = 30 €
30 € je obdavčenih kot plača. Vaši kilometri določijo le 90 €, ki jih obljublja pogodba; 60 € pride iz prevoznikovega cenika.
Kaj hrani delodajalec in meseci, ki ne štejejo
Dokaz za nadomestilo za pot na delo je cenik, ne evidenca voženj. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". Delodajalec mora pridobiti in hraniti objavljene cene prevoznikov. Za pot na delo ni predpisan noben odčitek števca ne evidenca voženj.
Za nekatere mesece nadomestila za pot na delo sploh ni. Po čl. 7 st. 33 ne velja za mesec, v katerem delavci "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Preprosto povedano: cel mesec brez dela, na bolniški, na plačanem ali neplačanem dopustu ali na delu na daljavo. Del o delu na daljavo je dodal NN 1/23.
Zakaj pot na delo ni loko vožnja
Loko vožnja je evidenca za eno vrstico tabele, r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Zajema vožnjo "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Obe pravita u službene svrhe — za službene namene. Vožnja od doma na delo to ni, tudi kadar je kratka in se konča na delovnem mestu.
Porezna uprava je to povedala v mišljenju 1597 (20.03.2012.). Zaposleni je želel plačilo na km za vožnjo na delo, podprto z evidenco prihodov in odhodov. Odgovor: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." Mnenje razlaga pravilnik iz leta 2005. Zgradba je nespremenjena: pot na delo ima svoji vrstici, 29 in 30, ovrednoteni po vozovnici.
Vpis kilometrov od doma na delo v evidenco loko vožnje jih torej ne spremeni v 0,50 €/km. Kilometre, ki niso službena svrha, postavi v evidenco, namenjeno tistim, ki so. Kaj pokrije službena stopnja in kaj gre v katero evidenco, je v člankih 0,50 €/km za lastni avto in Putni nalog ali loko vožnja.
Če službeni avto vozite zasebno, se nadomestilo za pot na delo še vedno lahko plača, ne more pa se pobotati z bonitetom. To je opisano v članku Službeni automobil u privatne svrhe.
Kako DriveHub to olajša
DriveHub nadomestila za pot na delo ne izračuna. Znesek je odvisen od prevoznikove cene in vaše delovne pogodbe, nobeno od tega pa ni v evidenci voženj.
Kar lahko evidenca zgreši, je obratno: vožnje od doma na delo se znajdejo med službenimi kilometri, ki jih uveljavljate po 0,50 €/km. Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled, kjer lahko za vožnjo na delo odgovorite Prevoz na delo.
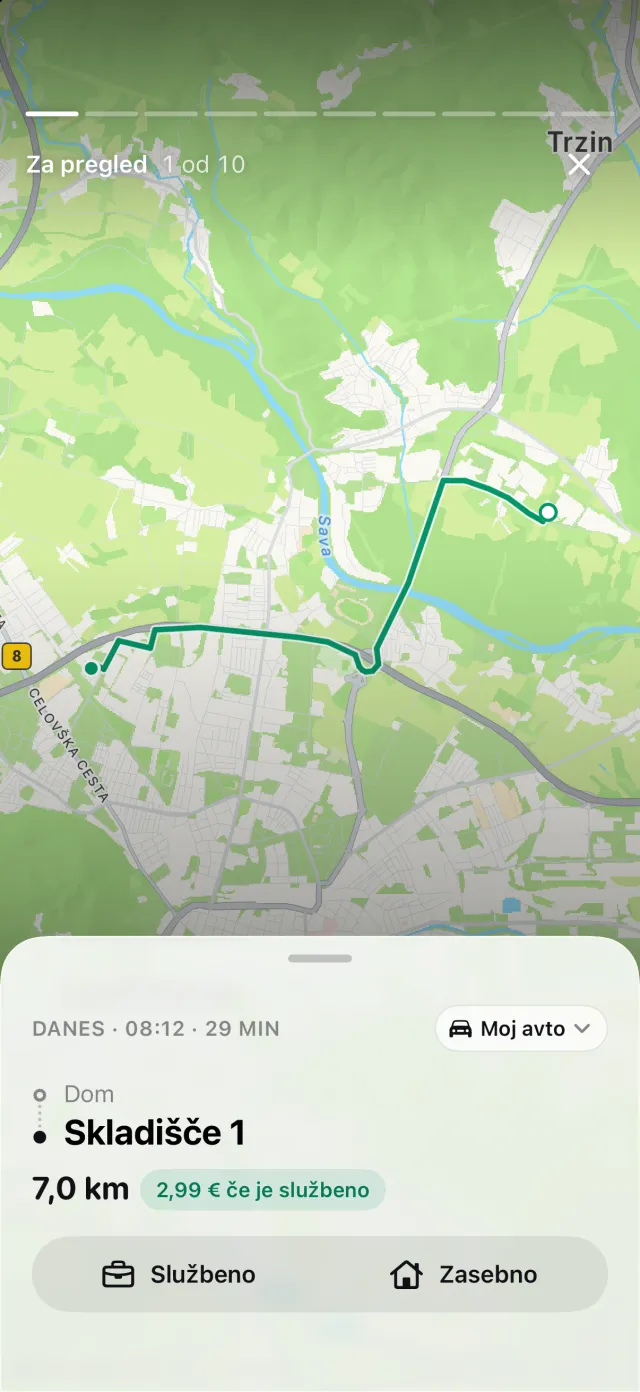
Prevoz na delo je poleg Službeno in Zasebno. DriveHub pot na delo šteje kot zasebno vožnjo, zato ostane zunaj službenih kilometrov, ki bi jih uveljavljali po 0,50 €/km, v evidenci loko vožnje ali na putnem nalogu. Ali je neka vožnja pot na delo, je dejstvo o vašem delu, in to odločitev DriveHub prepusti vam.
DriveHub je v App Storu za iPhone. Hrvaška pravila so na strani za Hrvaško. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran navaja Pravilnik o porezu na dohodak in mnenja Porezne uprave ter jih imenuje, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega knjigovodjo (knjigovođa) — in vzemite prevoznikov cenik s seboj.
Celotno pravilo z viri, iz katerih izhaja: Hrvaška: zahteve za evidenco voženj.