 DriveHub
Guia por país · Croácia · 6 min
Ir de carro para o trabalho não é loko vožnja: a Croácia limita o subsídio isento ao preço do bilhete
Vai de carro próprio para o trabalho na Croácia e quer saber o que a entidade patronal lhe pode pagar por isso. A naknada za prijevoz na posao privatnim automobilom está isenta até ao preço de um bilhete de transporte público no seu percurso — não ao quilómetro, e não como loko vožnja.

A resposta curta
- Não há valor por quilómetro para a ida para o trabalho na lei fiscal croata. A ida para o trabalho mede-se pelo bilhete: o passe mensal ou o bilhete simples de transporte público.
- Ir no seu próprio carro não muda nada nesse teto. O montante isento é o preço de um bilhete de qualquer transportador que sirva a zona, sejam quantos forem os quilómetros do carro.
- Um pagamento por km acima do preço do bilhete é salário. Um kolektivni ugovor pode prometê-lo; a parte acima do preço do bilhete é tributável.
- Não há transporte no seu percurso? O teto é o preço para uma distância mais ou menos igual onde haja transporte.
- A ida para o trabalho não é loko vožnja. Os 0,50 €/km e o registo da loko são para a condução "u službene svrhe", e de casa para o trabalho não é isso.
- Se recebe algum subsídio de transporte depende do direito do trabalho, e não da lei fiscal: do seu kolektivni ugovor, do pravilnik o radu ou do ugovor o radu.
As linhas que fixam a ida para o trabalho
Os montantes isentos estão no Pravilnik o porezu na dohodak, čl. 7 st. 2. A ida para o trabalho tem duas linhas próprias, iguais no essencial desde o NN 10/17 e republicadas pelo NN 16/25.
A linha 29 (r.br. 29), transporte público local:
"29. Naknade troškova prijevoza na posao i s posla mjesnim javnim prijevozom — u visini stvarnih izdataka prema cijeni mjesečne odnosno pojedinačne prijevozne karte odnosno do visine cijene mjesečne odnosno pojedinačne prijevozne karte. Ako na određenom području odnosno udaljenosti nema organiziranog prijevoza, naknada troškova prijevoza na posao i s posla utvrđuje se u visini cijene prijevoza koja je utvrđena na približno jednakim udaljenostima na kojima je organiziran prijevoz …"
A linha 30 (r.br. 30), transporte público interurbano:
"30. Naknade troškova prijevoza na posao i s posla međumjesnim javnim prijevozom — u visini stvarnih izdataka, prema cijeni mjesečne odnosno pojedinačne karte …"
As duas linhas medem a ida para o trabalho em bilhetes. Nenhuma refere um carro, um quilómetro ou um valor por quilómetro.
O seu próprio carro: continua a ser o preço do bilhete
A Porezna uprava respondeu diretamente à pergunta do carro próprio no mišljenje 2242 (25.01.2017.):
"Ako poslodavac radniku isplaćuje troškove prijevoza na posao i s posla, a isti umjesto javnog prijevoza koristi osobni automobil, isplaćena naknada ne smatra se oporezivim primitkom do visine cijene mjesečne odnosno pojedinačne prijevozne karte bilo kojeg prijevoznika koji prometuje na tom području."
O montante isento é, portanto, o preço do bilhete, mensal ou simples, de qualquer transportador que sirva essa zona. A distância que conduz não o altera. O parecer cita o Pravilnik de 2017, revogado semanas depois; o que decide corresponde às atuais linhas 29 e 30 e ao čl. 8 st. 3.
Quando não há autocarro, ou o autocarro é gratuito
- Não há transporte organizado no seu percurso. Aplica-se a segunda frase da linha 29: o teto é o preço fixado "na približno jednakim udaljenostima na kojima je organiziran prijevoz" — o preço para uma distância mais ou menos igual onde haja transporte.
- Transporte municipal gratuito que não o leva ao trabalho a horas. O mišljenje 2601 (24.03.2025.) estende o teto do preço do bilhete a este caso, com uma condição: "pritom je potrebno osigurati dokaze odnosno vjerodostojne isprave". O problema dos horários tem de ser demonstrado.
- Transporte gratuito que o leva lá. Então nada é isento. Mišljenje 2588 (24.02.2025.): o pagamento "nije moguće isplatiti bez oporezivanja budući da stvarnog troška radnika nema" — não há custo real a reembolsar.
Um pagamento por km da ida para o trabalho acima do bilhete é salário
As regras fiscais não fixam condição de distância nem teto mensal. O teto é simplesmente o preço do bilhete, seja ele qual for. Quem tem direito a um subsídio de transporte, e a partir de que distância, é outra questão. O mišljenje 2601 di-lo assim: o direito do trabalhador é "uređena izvorima radnog prava (kolektivnim ugovorom, Pravilnikom o radu, ugovorom o radu …) dok je porezni tretman … uređen propisima o porezu na dohodak".
Um valor por km para a ida para o trabalho num kolektivni ugovor é, portanto, um direito, e não um valor isento. Até ao preço do bilhete, está isento. Acima dele, é tributável.
Um exemplo, com números inventados para ilustrar. O seu acordo paga um montante por km que dá 90 € no mês. O passe mensal no seu percurso custa 60 €.
- Isento: 60 €, o preço do bilhete
- Tributável: 90 € − 60 € = 30 €
Os 30 € são tributados como salário. Os seus quilómetros só fixam os 90 € que o acordo promete; os 60 € vêm da tabela de preços do transportador.
O que a entidade patronal guarda, e os meses que não contam
A prova de um subsídio de transporte é uma tabela de preços, e não um livro de registo. Čl. 8 st. 3: "vjerodostojnom ispravom smatraju se i javno objavljeni odnosno dostupni cjenici ovlaštenih prijevoznika koje su poslodavci radi priznavanja neoporezivih iznosa obvezni osigurati i čuvati". A entidade patronal tem de obter e guardar os preços publicados dos transportadores. Para a ida para o trabalho não se prescreve leitura do conta-quilómetros nem registo de viagens.
Há meses sem subsídio de transporte nenhum. Nos termos do čl. 7 st. 33, não há subsídio num mês em que o trabalhador "cijeli mjesec nisu radili odnosno koji su cijeli mjesec proveli na bolovanju ili plaćenom odnosno neplaćenom dopustu … ili su cijeli mjesec radili na izdvojenom mjestu rada". Em termos simples: um mês inteiro sem trabalhar, de baixa, de licença paga ou não paga, ou em teletrabalho. O ramo do teletrabalho foi acrescentado pelo NN 1/23.
Porque é que a ida para o trabalho não é loko vožnja
A loko vožnja é um registo para uma linha da tabela, a r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Abrange a condução "u mjestu rada i/ili do 30 kilometara od mjesta rada" (čl. 7 st. 34). Ambas dizem u službene svrhe — para fins de serviço. Uma viagem de casa para o trabalho não o é, mesmo quando é curta e acaba no local de trabalho.
A Porezna uprava disse-o no mišljenje 1597 (20.03.2012.). Um trabalhador queria um pagamento por km pela ida para o trabalho, apoiado num registo de chegadas e saídas. A resposta: "naknade za korištenje privatnog automobila u službene svrhe mogu se neoporezivo isplatiti samo pod propisanim uvjetima i samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga." O parecer interpreta o Pravilnik de 2005. A estrutura não mudou: a ida para o trabalho tem linhas próprias, a 29 e a 30, avaliadas pelo bilhete.
Pôr os quilómetros de casa para o trabalho no registo da loko não os transforma, portanto, em 0,50 €/km. Põe quilómetros que não são službena svrha num registo feito para os que são. O que cobre o valor de serviço, e o que vai em cada registo, está em os 0,50 €/km pelo seu próprio carro e em Putni nalog ou loko vožnja.
Se conduz um carro da empresa para fins privados, pode continuar a receber um subsídio de transporte, mas não pode ser abatido ao benefício. Isso está em Službeni automobil u privatne svrhe.
Como o DriveHub facilita isto
O DriveHub não calcula o subsídio de transporte. O montante depende do preço de um transportador e do seu contrato de trabalho, e nenhum dos dois está num registo de quilómetros.
O que um registo pode errar é o inverso: viagens de casa para o trabalho a acabarem no meio dos quilómetros profissionais que pede a 0,50 €/km. Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar, onde a uma viagem para o trabalho pode responder Deslocação casa-trabalho.
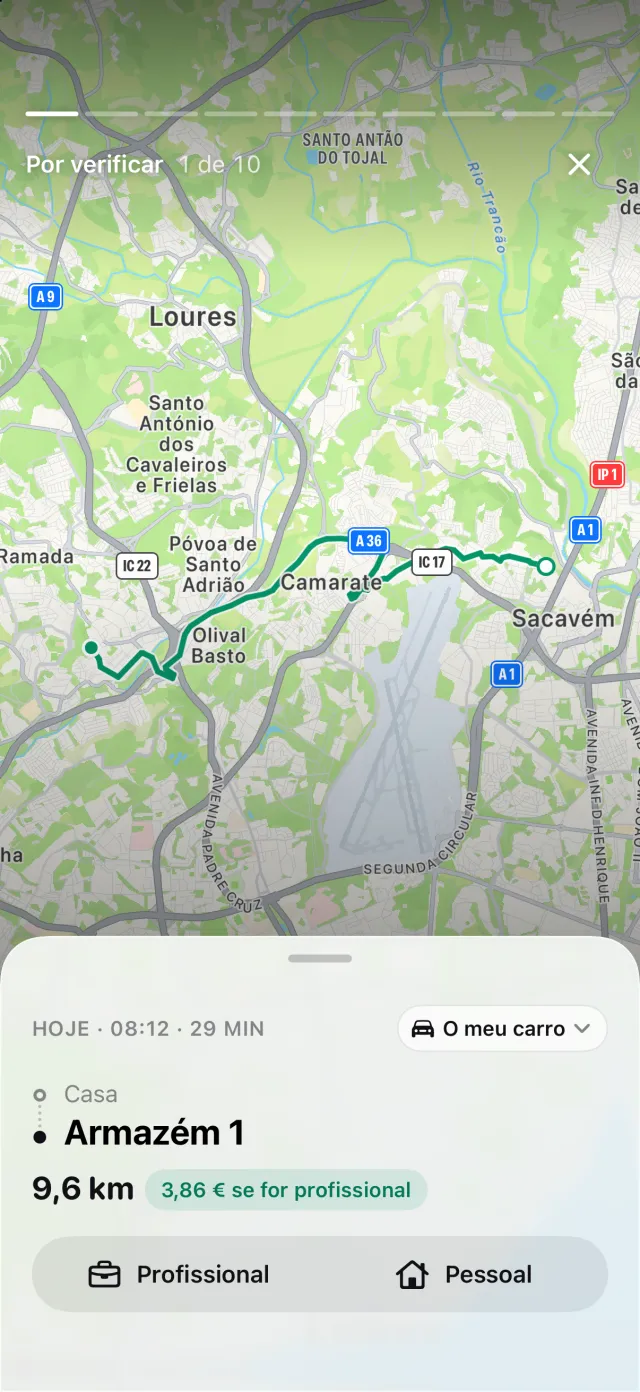
Deslocação casa-trabalho fica ao lado de Profissional e Pessoal. O DriveHub conta uma deslocação casa-trabalho como condução pessoal, pelo que fica fora dos quilómetros profissionais que pediria a 0,50 €/km, no registo da loko vožnja ou num putni nalog. Se uma determinada viagem é ou não uma deslocação casa-trabalho é um facto do seu trabalho, e o DriveHub deixa essa decisão consigo.
O DriveHub está na App Store para iPhone. As regras croatas estão na página da Croácia. Configurar o registo automático leva uns minutos, uma única vez.
Esta página cita o Pravilnik o porezu na dohodak e os pareceres da Porezna uprava, e identifica-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu knjigovođa — e leve a tabela de preços do transportador.
A regra completa, com os diplomas de onde vem: Croácia: requisitos do registo de quilómetros.