 DriveHub
Landveiledning · Kroatia · 6 min
Inntil 0,50 €/km skattefritt for egen bil — loko vožnja medregnet, ikke 0,40
Du kjører egen bil for arbeidsgiveren din i Kroatia. Naknada za korištenje privatnog automobila u službene svrhe er inntil 0,50 € per kilometer skattefritt i 2026 — for lokal kjøring og for lengre reiser.

Det korte svaret
- Inntil 0,50 €/km, skattefritt. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Det er et tak for hva arbeidsgiveren kan betale deg uten skatt.
- Loko vožnja får de samme 0,50. Det har aldri fantes en egen loko-sats. De 0,40 du fortsatt ser, var tallet for 2023, erstattet 2. januar 2024.
- Det som er over 0,50, er lønn. Bare overskuddet beskattes — som plaća for en arbeidstaker, som drugi dohodak for den som ikke er det.
- Hver kilometer står på en dokumentasjon: loko vožnja-dokumentasjonen på arbeidsstedet eller innenfor 30 km fra det, en putni nalog utenfor.
- Bompenger og parkering kommer med kvitteringer, som dokumentasjonen må ha med.
- Kjøring til jobben er ikke službena svrha. Arbeidsreisen har sin egen regel, og den prises etter billetten, ikke etter kilometer.
Hvor 0,50 kommer fra
Tallet står i tabellen over skattefrie beløp i čl. 7 st. 2 i Pravilnik o porezu na dohodak, rad 31. "Do" gjør det til et maksimum. Arbeidsgiveren kan betale mindre; det den betaler opp til 0,50 €/km, er ikke inntekt.
Gjeldende ordlyd ble fastsatt ved NN 143/2023, i kraft fra 2. januar 2024. NN 16/2025 skrev om hele tabellen fra 1. februar 2025 og beholdt raden som den var: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Satsen har ikke noe årlig tak. Det finnes heller ikke noe passasjertillegg eller tilhengertillegg.
Hvorfor så mange sider fortsatt sier 0,40
Fordi 0,40 var riktig, i ett år. Rad 31 er endret tre ganger siden oktober 2022:
| Fra | Sats | Hjemmel |
|---|---|---|
| Til 30. sep. 2022 | 2,00 kn/km | NN 10/17 (og Pravilnik fra 2005 før den) |
| 1. okt. 2022 | 3,00 kn/km | NN 112/22 |
| 1. jan. 2023 | 0,40 €/km | NN 156/22 (omregningen til euro) |
| 2. jan. 2024 | 0,50 €/km | NN 143/23 |
En side som siterer 0,40, beskriver 2023. En side som siterer 2,00 kn, er enda eldre.
Loko-varianten av feilen er at 0,40 skal være loko-satsen og 0,50 satsen for en lengre reise. Det stemmer ikke. Čl. 7 st. 34, som regulerer loko vožnja, viser tilbake til r.br. 31 for beløpet, og har gjort det i hver eneste versjon. Det finnes ingen egen loko-rad. Grensen på 30 km endrer dokumentasjonen du fører, ikke satsen.
Får du mer enn 0,50? Overskuddet er lønn
Čl. 7 st. 1 i Pravilnik behandler disse utbetalingene som lønnsinntekt "ako prelaze iznose iz stavka 2." — hvis de overstiger tabellen. Det bygger på ZPD čl. 21 st. 1 t. 1 b), som regner som lønn det en arbeidsgiver gir "iznad propisanih iznosa".
Porezna uprava forklarte hvordan det deles, i mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Bare delen over 0,50 beskattes altså. For en arbeidstaker er den plaća. For en mottaker som ikke er arbeidstaker, er den drugi dohodak.
Et eksempel. I mars kjører du 1 200 km i jobb i egen bil, og arbeidsgiveren betaler 0,60 €/km.
- Utbetalt: 1 200 km × 0,60 € = 720 €
- Skattefritt: 1 200 km × 0,50 € = 600 €
- Skattepliktig som plaća (bare overskuddet): 720 € − 600 € = 120 €
Hadde arbeidsgiveren betalt de utdaterte 0,40, ville du fått 1 200 × 0,40 = 480 €, som er 120 € mindre enn loven tillater skattefritt.
Hva 0,50 dekker, og kvitteringene ved siden av
Pravilnik lister ikke opp hva rad 31 dekker. To ting i den avgjør det praktiske spørsmålet.
For en reise over 30 km krever čl. 8 st. 2 kvitteringer sammen med putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". For loko vožnja gjør čl. 7 st. 34 "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" til en del av selve dokumentasjonen.
Drivstoffkvitteringer står ikke på noen av listene. Pravilnik fra 2005 nevnte "računi za utrošeno gorivo"; den gjeldende gjør det ikke. Det passer med at kilometerbeløpet er betalingen for drivstoff og drift av bilen.
Kvitteringene som kreves, underbygger en refusjon etter faktisk kostnad, etter r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Ingen tekst fra Porezna uprava sier rett ut at bompenger og parkering betales i tillegg til 0,50. Det er det regelverket forutsetter, ikke en sitert avgjørelse.
Én grense står skrevet. Čl. 7 st. 29 gjør radene for transport, måltider og overnatting "međusobno se isključuju", r.br. 27 og 31 blant dem. Du kan ikke få betalt faktisk transportkostnad og 0,50 €/km for den samme transporten.
Hvilken dokumentasjon: putni nalog eller loko vožnja
De 0,50 er skattefrie bare med dokumentasjon. Hvilken avhenger av hvor du kjører. Čl. 7 st. 34 gjelder kjøring "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Utenfor det trenger reisen en putni nalog etter čl. 8 st. 2.
Begge ber om bilens merke og registreringsnummer, kilometerstanden ved start og slutt, formålet og kvitteringer. Loko-dokumentasjonen legger til begge parters OIB. Putni nalog legger til utstedelsesdato, avreise- og hjemkomsttid, underskrift fra en med fullmakt, en kostnadsberegning og en reiserapport. Begge listene, felt for felt, står i Putni nalog eller loko vožnja. For dagpengene på en lengre reise, se Dnevnica for et službeno putovanje.
Uten en putni nalog som oppfyller kravene, er utbetalingen ikke en skattefri refusjon. Ta vare på dokumentasjonen i ti år fra 31. desember i året skatteplikten oppsto (Opći porezni zakon čl. 66 st. 18). Loko-dokumentasjonen har samme frist.
Kjøring til jobben teller ikke
Rad 31 gjelder "službene svrhe". Arbeidsreisen er ikke det. Porezna uprava, mišljenje 1597 (20.03.2012.), avviste en kilometerbetaling for kjøring til jobben. En slik godtgjørelse kan utbetales skattefritt "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Uttalelsen tolker Pravilnik fra 2005, men strukturen er ikke endret: arbeidsreisen har sine egne rader, 29 og 30.
Etter de radene er bruk av egen bil til jobben skattefri bare opp til prisen på en billett med kollektivtransport (mišljenje 2242, 25.01.2017.). Kilometerne spiller ingen rolle, og en kilometerbetaling for arbeidsreisen over billettprisen er lønn. Hele regelen står i Prijevoz na posao.
De samme 0,50, motsatt vei
Gir arbeidsgiveren deg en firmabil som du også kjører privat, dukker 0,50 €/km opp igjen — denne gangen belastet deg. Som utgangspunkt verdsetter čl. 22 st. 3 t. 5 den private bruken til 1 % av bilens innkjøpsverdi i måneden. Der arbeidsgiveren fører dokumentasjon på faktisk bruk, verdsetter t. 5.5.1 den i stedet til private kilometer × 0,50. Samme tall, motsatt retning. Se Firmabil til privat bruk.
Selvstendig næringsdrivende? De samme 0,50, den samme dokumentasjonen
En obrtnik som betaler inntektsskatt, får det samme beløpet for egen bil, holdt utenfor obrtens dugotrajna imovina, gjennom čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — altså med den samme dokumentasjonen. Overskuddet over 0,50 kan ikke trekkes fra. En paušalni obrt krever ingenting. Detaljene står i Loko vožnja for en obrtnik.
Hvordan DriveHub gjør dette enklere
Satsen er den enkle delen. Det som forsvinner, er dokumentasjonen bak den. Det er kilometerstanden den dagen, strekningen for en kjøring for tre måneder siden, og om den endte innenfor 30 km fra arbeidsstedet.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
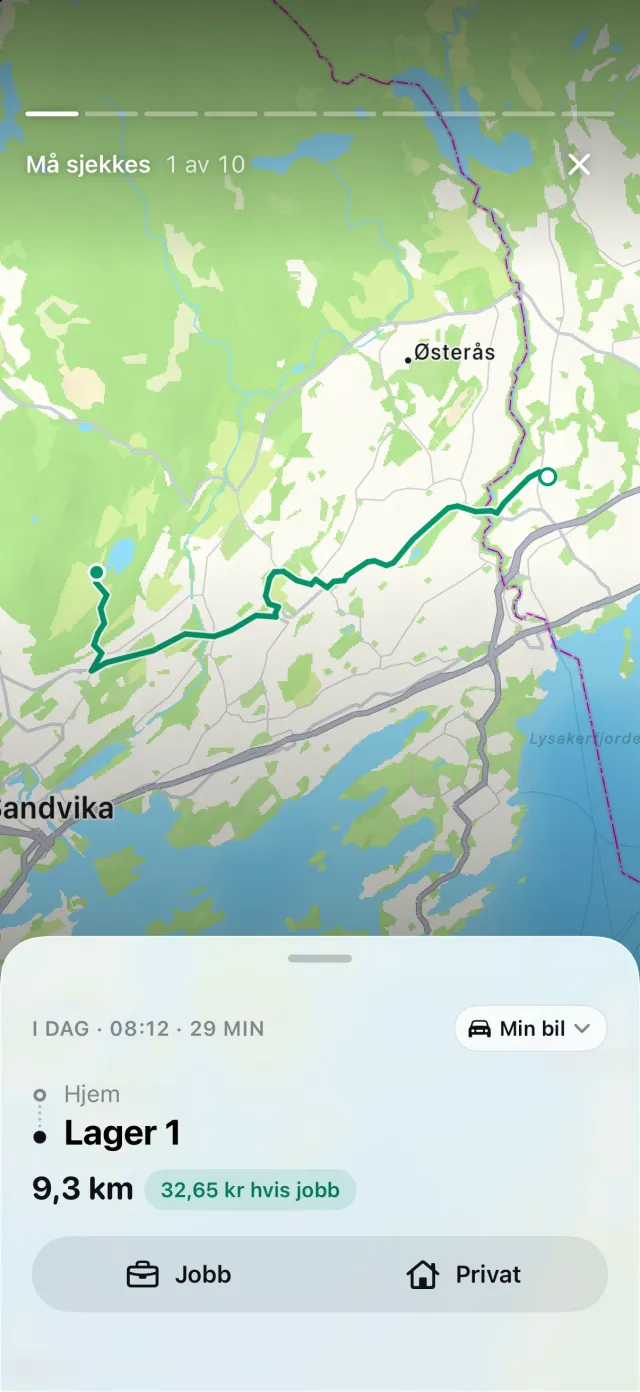
Der du har merket arbeidsstedet ditt, måler DriveHub begge ender av en tur mot det og fører alt innenfor 30 km som loko vožnja. PDF-en merker de radene, og regnearket har en kolonne en regnskapsfører kan filtrere på. Uten merket arbeidssted forblir hver rad en putni nalog. Kilometerstandene kommer fra avlesningene dine, og de som er ført videre, er merket ≈. På en rapport for én bil skrives registreringsnummeret og sjåføren ut én gang øverst. Kvitteringene skrives ikke ut: DriveHub lagrer ingen vedlegg, og rapporten sier rett ut at de er dine å ta vare på. Om en kjøring til jobben er arbeidsreise, avgjør ikke DriveHub for deg. Når den spør om en kjøring fra hjemmet til jobben, svar Arbeidsreise — den holdes utenfor jobb- og loko-totalene.
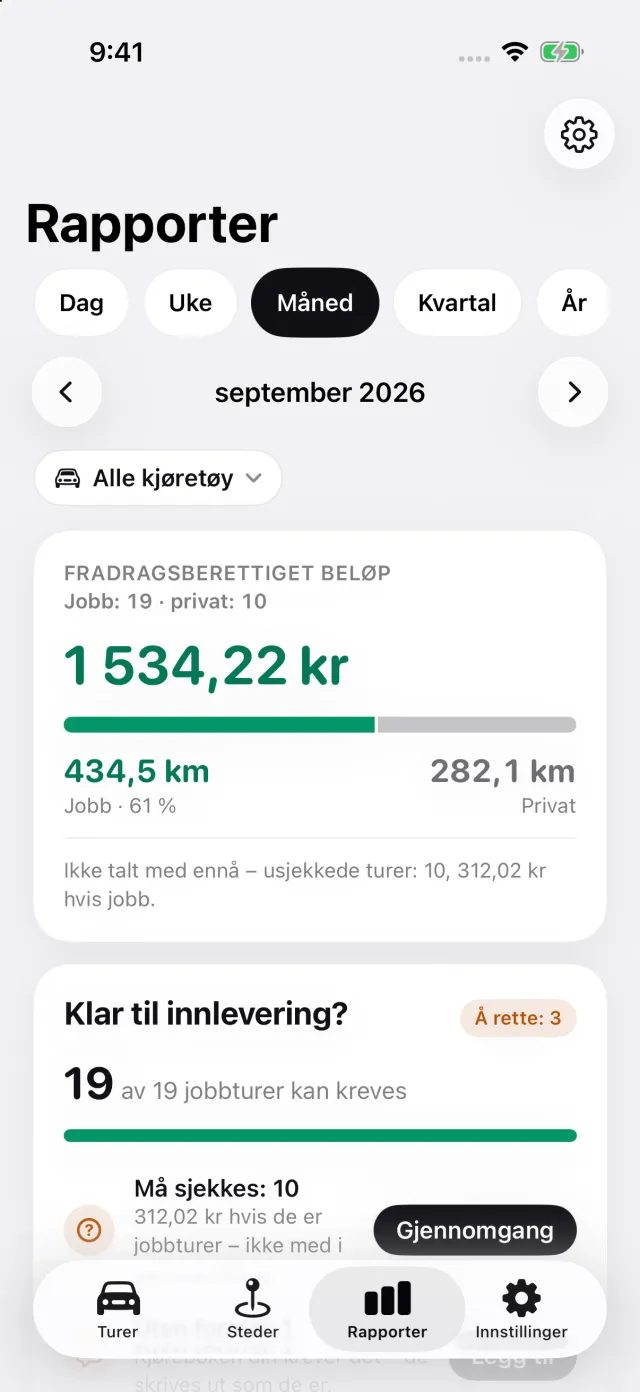
Rapporter viser distanse i jobb og privat for en måned, et kvartal eller et år, med Kroatias sats innebygd. Registreringen er gratis; PDF-, Excel- og CSV-rapportene er en del av DriveHub Pro.
DriveHub finnes i App Store for iPhone. De kroatiske reglene står på Kroatia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden siterer Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon og uttalelsene fra Porezna uprava, og oppgir dem ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din knjigovođa, og ta med putni nalog.
Hele regelen med kildene den bygger på: Kroatia: krav til kjøreboken.