 DriveHub
Landveiledning · Kroatia · 7 min
Firmabil til privat bruk i Kroatia: 1 % i måneden, eller 0,50 € per privat kilometer med dokumentasjon
Arbeidsgiveren din, eller ditt eget d.o.o., gir deg en službeni automobil, og du kjører den også u privatne svrhe. Kroatia beskatter det som en naturalytelse, verdsatt på én av to måter — og bare den ene krever dokumentasjon.

Det korte svaret
- Privat bruk av firmabil er en naturalytelse. Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 verdsetter den.
- Utgangspunktet er 1 % av bilens innkjøpsverdi i måneden, "bez obzira na opseg korištenja" — uansett hvor lite du kjører den privat. For operasjonell leasing eller langtidsleie er det 20 % av det månedlige avdraget. Begge økes med PDV.
- Alternativet er faktisk bruk: private kilometer × 0,50 €. Det er bare tillatt hvis arbeidsgiveren fører oversikt over private kilometer og tidspunktet for privat bruk.
- Ingen dokumentasjon, ikke noe valg. Uten den oversikten gjelder 1 % automatisk (t. 5.3).
- Dokumentasjonen er arbeidsgiverens plikt, og formen fastsettes i arbeidsgiverens egen odluka. Veien med 1 % krever ingen dokumentasjon i det hele tatt.
- Grunnlaget for 1 % er pris + PDV + PPMV, enten arbeidsgiveren får tilbake PDV eller ikke.
- Kilometertallene 2,00 kn og 0,40 € som fortsatt oppgis på nettet, er utdaterte. Tallet siden 2. januar 2024 er 0,50.
Hva Pravilnik sier — čl. 22 st. 3 t. 5
Regelen er ett punkt med fem underpunkter. Den gjeldende teksten, NN 10/17 som endret ved NN 112/22, 156/22 og 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Deretter underpunktene, kort:
- 5.1 — en arbeidsgiver som lar en bil brukes privat, må vedta en odluka om måten og vilkårene for den bruken, og om hvordan fordelen fastsettes.
- 5.2 — der fordelen fastsettes etter faktisk bruk, "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", ført slik odluka etter 5.1 sier.
- 5.3 — føres ikke den oversikten, er fordelen 1 % av innkjøpsverdien i måneden, eller 20 % av det månedlige avdraget.
- 5.4 — bruker flere arbeidstakere samme bil i løpet av en måned og arbeidsgiveren bruker 1 %, legges det tilsvarende beløpet til hver av dem.
- 5.5.1 — for veigående kjøretøy verdsettes faktisk bruk som "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
«0,50 centi» er kunngjøringens ordlyd
Leser du det bokstavelig, er "0,50 centi" en halv cent. Det er slik Narodne novine trykker det, ikke en skrivefeil på denne siden. NN 156/22 erstattet "3,00 kune" med "0,40 centi", og NN 143/23 čl. 10 erstattet det med "0,50 centi". Alle, Porezna uprava inkludert, leser det som 0,50 € per privat kilometer — det samme tallet som står i čl. 7 st. 2 r.br. 31 for en privatbil i jobben.
Historikken forklarer de utdaterte tallene som sirkulerer:
| Fra | Per privat kilometer | Hjemmel |
|---|---|---|
| Til 30. sep. 2022 | 2,00 kn | NN 10/17 |
| 1. okt. 2022 | 3,00 kn | NN 112/22 |
| 1. jan. 2023 | 0,40 | NN 156/22 (omregning til euro) |
| 2. jan. 2024 | 0,50 | NN 143/23 čl. 10 |
En side som siterer 2,00 kn, er eldre enn oktober 2022. En side som siterer 0,40 €, beskriver 2023.
Dokumentasjonen: to størrelser, og arbeidsgiveren fører den
For kilometermetoden nevner t. 5.2 nøyaktig to ting:
- private kilometer som er kjørt, og
- tidspunktet for privat bruk.
Ingenting annet er foreskrevet. Det finnes ingen feltliste som for putni nalog. Hvordan oversikten føres, avgjøres i arbeidsgiverens odluka etter t. 5.1, og plikten ligger hos arbeidsgiveren.
Veien med 1 % krever ingen dokumentasjon. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) sier det samme: "nije propisana obveza vođenja evidencije".
En yrkesreise i den samme bilen har likevel sitt eget papirarbeid. Mišljenje 2273 legger til at en putni nalog i firmabil fortsatt trenger merke, registreringsnummer og kilometerstander. Unntaket er der "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Hva en putni nalog må inneholde, og når loko vožnja gjelder i stedet, står i Putni nalog eller loko vožnja.
Hva 1 % er 1 % av
Regelen sier "uvećano za porez na dodanu vrijednost". Mišljenje 2334 regner et eksempel ut fra en faktura på "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Grunnlaget den kommer til, er "126.000,00 (101.000,00 + 25.000,00 PDV)".
Grunnlaget er altså prisen, pluss PDV, pluss særavgiften på motorvogner (PPMV) — hele fakturaen. Det spiller ingen rolle om arbeidsgiveren kan få tilbake PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
For operasjonell leasing med forskuddsbetaling fordeles forskuddet over månedene: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Et regneeksempel: 1 % mot 0,50 € per kilometer
Fakturaen for en firmabil er på 32 000 € til sammen — pris, PDV og PPMV.
Metoden med 1 %. 32 000 € × 1 % = 320 € i fordel hver måned. Det er det samme i en måned med 50 private kilometer og i en måned med 1 500.
Kilometermetoden, med oversikten ført:
| Private km i måneden | × 0,50 € | Fordel |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
De to metodene møtes ved 640 private kilometer i måneden (320 € ÷ 0,50 € = 640 km). Under det er kilometertallet lavere enn 1 %. Over det er kilometertallet høyere.
Arbeidsgiverens odluka fastsetter hvordan fordelen beregnes (t. 5.1), og kilometermetoden står seg bare der oversikten etter t. 5.2 føres. Uten den oversikten bruker t. 5.3 1 %.
Hvem beskattes, og som hva
En arbeidstaker, eller en daglig leder som får poduzetnička plaća: fordelen er inntekt fra nesamostalni rad — en del av lønnen.
Alle andre som får bruke bilen privat: det er drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), etter den eldre ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Det gjeldende grunnlaget er Pravilnik čl. 54 st. 1, slik mišljenje 2334 viser til.
Godtgjørelse for arbeidsreise reduserer ikke fordelen
Du kan kjøre en firmabil privat og likevel få utbetalt en skattefri godtgjørelse for arbeidsreisen. Det arbeidsgiveren ikke kan gjøre, er å motregne den ene mot den andre. Mišljenje 815 (09.10.2006.), om en daglig leder med firmabil: godtgjørelsen kan utbetales, men ikke motregnes mot naturalytelsen, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Uttalelsen tolker Pravilnik fra 2005. Regelen den bruker, gjelder fortsatt: fordelen reduseres bare med det arbeidstakeren betaler for bruken. Hvordan selve godtgjørelsen for arbeidsreisen beregnes, står i Prijevoz na posao i Kroatia.
Ikke de samme 0,50 som kilometrina
De samme 0,50 € dukker opp i čl. 7 st. 2 r.br. 31, i motsatt retning. Der er det det meste en arbeidsgiver kan betale deg, skattefritt, for å kjøre din egen bil i jobben. Her er det prisen på en fordel som belastes deg for å kjøre selskapets bil privat. Samme tall, motsatt retning. Siden for egen bil står i Naknada for egen bil i jobben.
Hvordan DriveHub gjør dette enklere
Kilometermetoden står og faller på to tall per måned: private kilometer og tidspunktet for privat bruk. Begge er lette å miste når de skrives ned etter hukommelsen ved slutten av måneden.
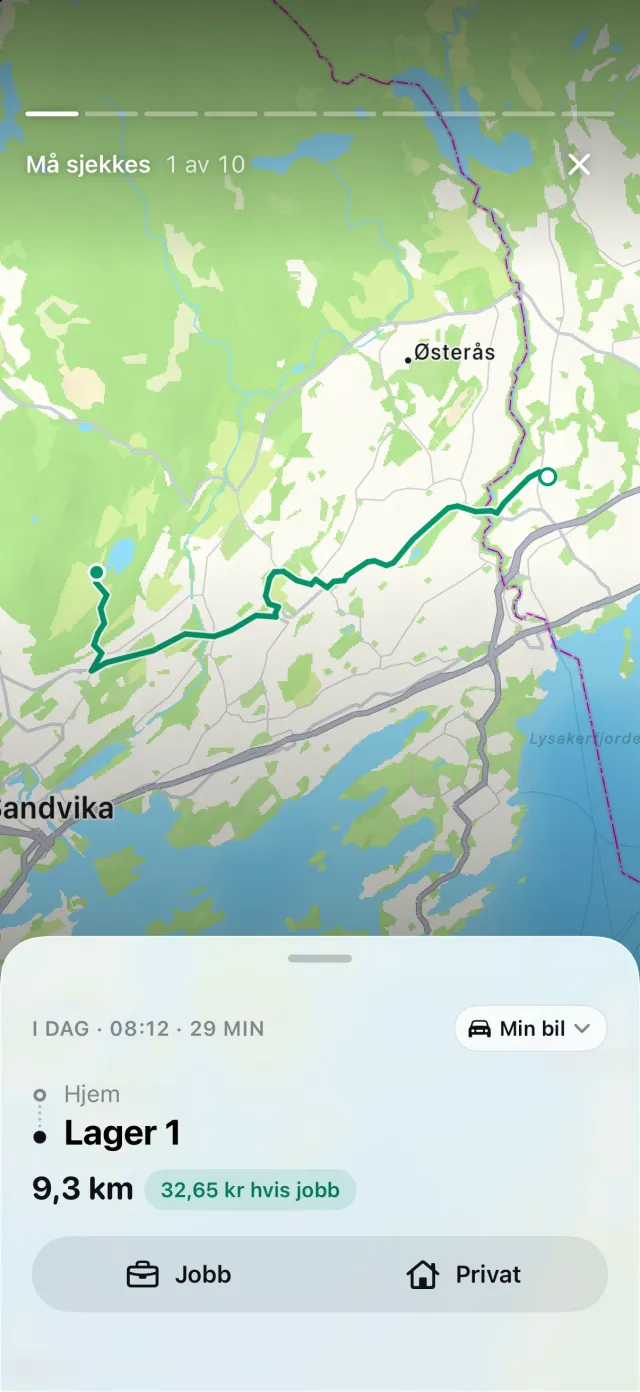
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Hver tur beholder start- og sluttidspunkt, steder og distanse. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
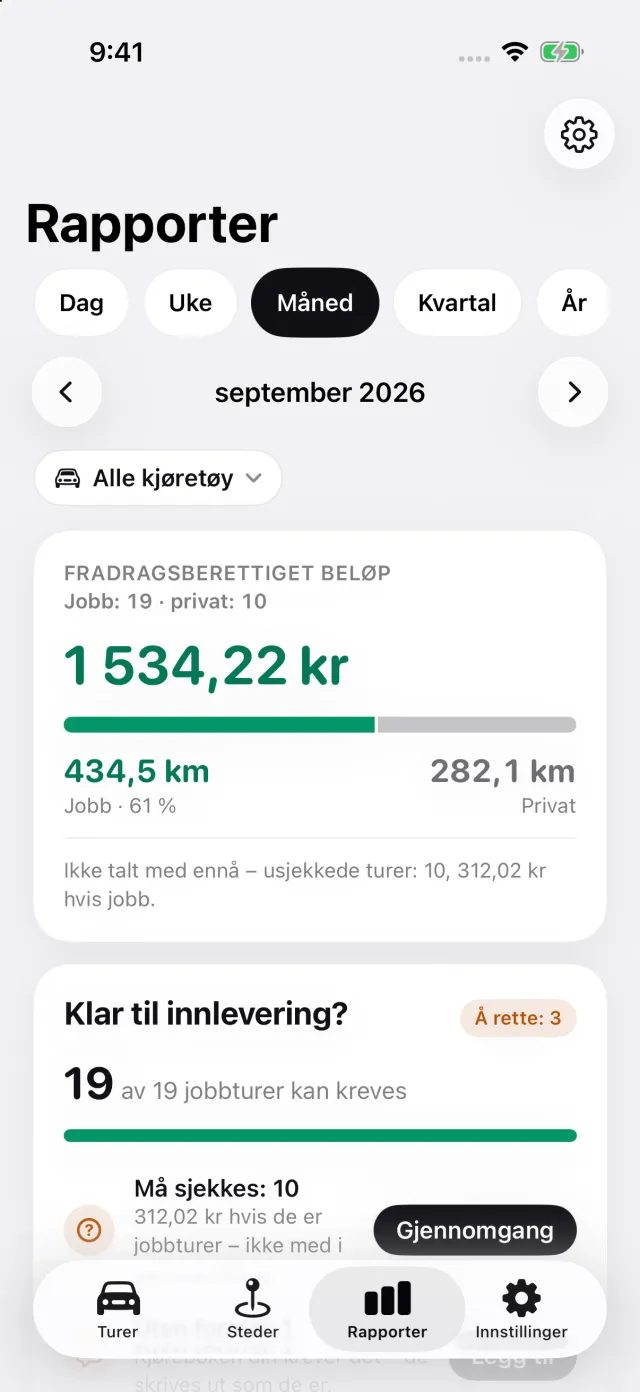
Rapporter viser distanse i jobb og privat for en måned, et kvartal eller et år, og du kan velge firmabilen for seg. Det gir deg de private kilometerne og tidspunktene bak dem å gi arbeidsgiveren, i den formen dens odluka ber om. DriveHub fører ikke arbeidsgiverens dokumentasjon for den. Registreringen er gratis; PDF-, Excel- og CSV-rapportene er en del av DriveHub Pro.
DriveHub finnes i App Store for iPhone. De kroatiske reglene står på Kroatia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden siterer Pravilnik o porezu na dohodak og uttalelsene fra Porezna uprava, og oppgir dem ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din knjigovođa, og ta med evidencija.
Hele regelen med kildene den bygger på: Kroatia: krav til kjøreboken.