 DriveHub
Landveiledning · Kroatia · 7 min
En obrtnik kan kreve 0,50 €/km for egen bil — med den samme dokumentasjonen en arbeidstaker fører
Du driver en obrt og kjører egen bil for den. For loko vožnja og lengre turer gir Pravilnik deg de samme 0,50 €/km en arbeidsgiver kan betale en arbeidstaker skattefritt — og, med de samme ordene, den samme dokumentasjonsplikten.

Det korte svaret
- Ja, en obrtnik får det. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 gir selvstendig næringsdrivende beløpene i čl. 7 "za njih osobno". Det omfatter inntil 0,50 €/km for en privatbil brukt i virksomheten.
- Dokumentasjonen følger med pengene. Den samme bestemmelsen sier "u visini i na način propisan člankom 7." — med samme beløp og på samme måte. Innenfor 30 km fra arbeidsstedet betyr det loko vožnja-dokumentasjonen; utenfor, putni nalog.
- Det bokføres i KPI. Inntil 0,50 €/km føres i Knjiga primitaka i izdataka som en driftskostnad. Alt over det kan ikke trekkes fra og kan ikke føres inn i det hele tatt.
- 0,50 er et tak, og det er det samme tallet for loko vožnja og for en lengre reise. De 0,40 som fortsatt oppgis for loko, er satsen fra 2023, erstattet av 0,50 2. januar 2024. Det har aldri fantes en egen loko-sats.
- Det gjelder en privatbil. En bil i obrtens eiendeler er en annen vei: kostnadene er driftskostnader, med 50 % som ikke kan trekkes fra med mindre den private bruken beskattes som lønn, og forsikringen fullt fradragsberettiget.
- En paušalni obrt har ingenting å kreve og fører ingen dokumentasjon av denne typen.
- Ta vare på dokumentasjonen i ti år fra 31. desember i året skatteplikten oppsto.
Hvorfor en regel skrevet for arbeidstakere når deg
Čl. 7 i Pravilnik fastsetter de skattefrie beløpene. Etter sin egen ordlyd er den begrenset til det "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — det en arbeidsgiver betaler sine arbeidstakere. Lest alene, holder den en selvstendig næringsdrivende utenfor.
Broen er čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Tallet en obrtnik kan bruke for seg selv, er altså arbeidstakerens tall. For en privatbil i jobben er det čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Hva de samme 0,50 betyr for en arbeidstaker, og hva som skjer over dem, står i Naknada for privatbil.
Tallet har flyttet seg. r.br. 31 lød 3,00 kn fra 1. oktober 2022 (NN 112/2022) og 0,40 € fra 1. januar 2023 (NN 156/2022). Siden 2. januar 2024 lyder den 0,50 (NN 143/2023), og tabellen som ble gjengitt på nytt i NN 16/2025, beholdt det. En side som siterer 0,40, beskriver 2023.
Hvordan det bokføres
Čl. 35 st. 1 åpner med "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — så t. 6 gjør kilometerbeløpet til en poslovni izdatak, en driftskostnad i obrten. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) fritar de samme beløpene "do propisanih iznosa" i čl. 9 st. 1 t. 10.
Taket er absolutt:
- ZPD čl. 33 st. 1 t. 3 gjør beløpene "iznad propisanih iznosa" — over de foreskrevne beløpene — ikke fradragsberettiget. T. 4 sier det samme om næringsdrivendes egne reisekostnader.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Inntil 0,50 €/km føres altså i Knjiga primitaka i izdataka som en kostnad, og ingenting over det kan føres inn. Porezna uprava leste det på samme måte etter reglene fra 2005: en selvstendig næringsdrivende skattyter kan føre i KPI "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4. desember 2006).
«Na način»: den samme dokumentasjonen en arbeidstaker fører
De to ordene som betyr noe, er na način. De tar med seg dokumentasjonen sammen med beløpet. En obrtnik som krever 0,50 €/km, har den samme dokumentasjonsplikten som en arbeidstaker som får det refundert.
Hvilken dokumentasjon avhenger av hvor du kjører. Čl. 7 st. 34 gjelder kjøring "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Kjøring innenfor arbeidsstedet er loko vožnja uansett distanse, og de 30 km måles fra arbeidsstedet, ikke fra hjemmet ditt. Hva arbeidsstedet er for en obrtnik, sier ikke Pravilnik: den bruker mjesto rada for arbeidstakere og definerer det aldri for selvstendige. Avtal ditt med knjigovođa-en din. Utenfor de 30 km trenger reisen en putni nalog. Hele delingen og feltene i putni nalog står i Putni nalog eller loko vožnja.
For loko vožnja sier st. 34 at kostnadene "priznaju se temeljem evidencije" — de godkjennes på grunnlag av en dokumentasjon som minst (naročito) inneholder:
- Generelle opplysninger om arbeidsgiveren og arbeidstakeren: navn og OIB
- Bilens merke
- Registreringsnummeret
- Kilometerstanden ved start og slutt
- Relacija — strekningen
- Formålet med kjøringen
- Kvitteringer for faktiske kostnader, som parkering
Ingen dato er foreskrevet. Listen er formulert for to parter, en poslodavac og en radnik. I en enmanns obrt står du på begge sider, og Pravilnik sier ikke hvordan de skal fylles ut; ingen mišljenje fra Porezna uprava om det ble funnet. Den naturlige lesningen er obrtens navn og OIB som betaler og ditt som personen. Det kan være samme OIB to ganger. Det er en lesning, ikke et krav. Spør knjigovođa-en din hvordan de vil ha de linjene fylt ut.
De samme 0,50 innenfor og utenfor 30 km
St. 34 viser tilbake til st. 2 r.br. 31, og det finnes ingen egen loko-rad. Satsen endrer seg altså ikke ved grensen på 30 km; bare dokumentasjonen gjør det.
Et eksempel. I løpet av ett år kjører du 4 800 km for obrten i egen bil: 3 000 km lokal kjøring og 1 800 km på lengre reiser.
| Kjøring | km | × 0,50 € | Dokumentasjon |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Lengre reiser | 1 800 | 900 € | putni nalozi |
| Totalt | 4 800 | 2 400 € maks. |
Hver euro av det står på en dokumentasjon. Uten den godkjennes ikke beløpet på disse vilkårene: st. 34 godkjenner loko-kostnader "temeljem evidencije", og for en lengre reise er putni nalog den vjerodostojna isprava.
Hvis bilen er i virksomhetens eiendeler
Kilometrina er veien for en privat bil — r.br. 31 sier "privatnog automobila". En bil som står i obrtens Popis dugotrajne imovine, får kostnadene sine dekket på en annen måte: avskrivning etter ZPD čl. 35 st. 4 og driftskostnader etter čl. 32. ZPD čl. 33 st. 1 t. 5 nekter da fradrag for "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". Det er 50 % av kostnadene, med mindre den private bruken allerede beskattes som lønn eller annen inntekt. St. 2 holder forsikringen fullt fradragsberettiget.
Lesningen er altså den ene veien eller den andre: bilen i virksomhetens eiendeler med kostnadene, eller bilen holdt privat med 0,50 €/km. Vær klar over hva det bygger på. Det følger av ordlyden i r.br. 31. Porezna uprava trakk den samme grensen i mišljenje 845 av 29. juni 2006, og mišljenje 867 samme år bekreftet at beløpet for privatbil føres i KPI. Begge ble skrevet etter den gamle loven, da fradragsnektelsen var 30 % og satsen 2,00 kn. Ingen gjeldende tekst fra Porezna uprava sier enten–eller rett ut.
Hvilken side bilen din står på, er et faktum i regnskapet ditt, ikke i kjøreboken, og det er knjigovođa-en din som vet det.
En paušalni obrt krever ingenting
En paušalist står utenfor alt dette. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Kostnadene er sjablongmessig fastsatt til 85 %. Det finnes ingen kilometrina å legge til det, og ingen kjørebok å føre for den.
Ti år, ikke elleve
Dokumentasjonen oppbevares i ti år fra foreldelsesfristen begynner å løpe, etter Opći porezni zakon čl. 66 st. 18. Fastsettelsen foreldes "istekom godine u kojoj je nastala porezna obveza", så de ti årene løper fra 31. desember i året plikten oppsto. Putni nalog og loko-dokumentasjonen har samme frist.
De elleve årene i Zakon o računovodstvu binder en poduzetnik med dobbelt bokføring. En obrtnik som betaler inntektsskatt, står på OPZ' ti. Sjuårstallet som fortsatt oppgis, kommer fra regnskapsloven fra 2015, som loven fra 2024 erstattet.
Om en obrtnik også kan kreve dnevnica for seg selv, er et eget og mindre avklart spørsmål: čl. 35 st. 1 t. 6 nevner bare "naknada, potpora i nagrada". Se Dnevnica for et službeno putovanje.
Hvordan DriveHub gjør dette enklere
Dokumentasjonen er enkel å beskrive og lett å miste, og i en enmanns obrt er det ingen andre som fører den for deg. Det som forsvinner, er sjelden kilometerne; det er kilometerstanden den dagen og strekningen for en kjøring for flere måneder siden.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
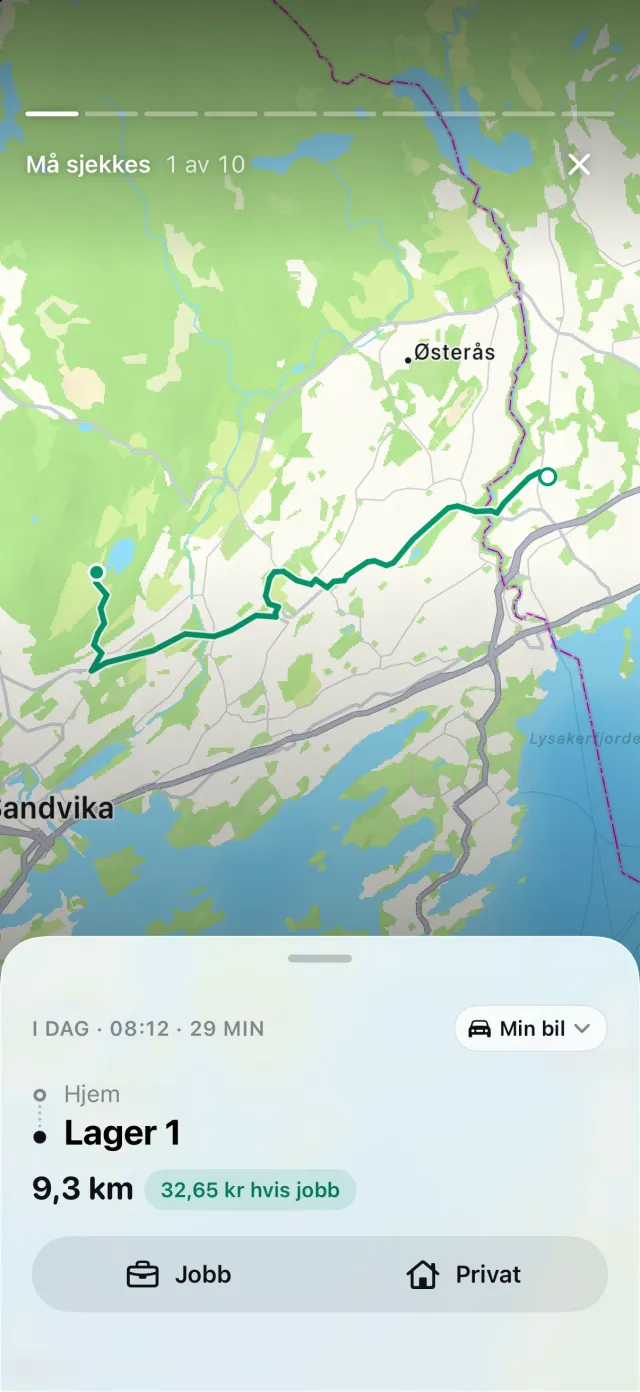
Der du har merket arbeidsstedet ditt — for en obrtnik det arbeidsstedet du avtalte med knjigovođa-en din — måler DriveHub begge ender av en tur mot det og fører en kjøring som starter og slutter innenfor 30 km, som loko vožnja. PDF-en merker de radene, og regnearket får en kolonne en regnskapsfører kan filtrere på. Uten merket arbeidssted forblir hver rad en putni nalog — den tryggere retningen, fordi en putni nalog ber om mer i hvert felt unntatt de to OIB-ene. Seks av de sju punktene i loko-dokumentasjonen skrives ut. Kvitteringene gjør det ikke: DriveHub lagrer ingen vedlegg, og rapporten sier rett ut at de er dine å ta vare på.
Rapporter viser distanse i jobb og privat for en måned, et kvartal eller et år. Registreringen er gratis; PDF-, Excel- og CSV-rapportene er en del av DriveHub Pro. For en paušalni obrt er det ingenting å kreve her, så ingenting av dette gjelder.
DriveHub finnes i App Store for iPhone. De kroatiske reglene står på Kroatia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden siterer Pravilnik o porezu na dohodak, ZPD og Opći porezni zakon, og oppgir artiklene slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din knjigovođa, og ta med evidencija.
Hele regelen med kildene den bygger på: Kroatia: krav til kjøreboken.