 DriveHub
Landengids · Kroatië · 7 min
Een auto van de zaak voor privégebruik in Kroatië: 1% per maand, of € 0,50 per privékilometer met een registratie
Je werkgever, of je eigen d.o.o., geeft je een službeni automobil en je rijdt er ook u privatne svrhe mee. Kroatië belast dat als voordeel in natura, op een van twee manieren gewaardeerd — en maar één daarvan vraagt om een registratie.

Het korte antwoord
- Privégebruik van een auto van de zaak is een voordeel in natura. Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 waardeert het.
- De standaard is 1% van de aanschafwaarde van de auto per maand, "bez obzira na opseg korištenja" — hoe weinig je er ook privé mee rijdt. Bij operationele lease of langdurige huur is het 20% van de maandtermijn. Beide worden verhoogd met PDV.
- Het alternatief is het werkelijke gebruik: privékilometers × € 0,50. Dat mag alleen als de werkgever een registratie bijhoudt van de privékilometers en de tijd van privégebruik.
- Geen registratie, geen keuze. Zonder die registratie geldt automatisch de 1% (t. 5.3).
- De registratie is de plicht van de werkgever, en de vorm ervan legt de werkgever vast in een eigen odluka. De 1%-route vraagt helemaal geen registratie.
- De grondslag voor de 1% is prijs + PDV + PPMV, of de werkgever de PDV nu terugkrijgt of niet.
- De bedragen per kilometer van 2,00 kn en € 0,40 die online nog rondgaan, zijn verouderd. Sinds 2 januari 2024 is het bedrag 0,50.
Wat de Pravilnik zegt — čl. 22 st. 3 t. 5
De regel is één punt met vijf subpunten. De geldende tekst, NN 10/17 zoals gewijzigd door NN 112/22, 156/22 en 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Dan de subpunten, kort samengevat:
- 5.1 — een werkgever die een auto privé laat gebruiken, moet een odluka vaststellen over de wijze en de voorwaarden van dat gebruik, en over hoe het loon wordt bepaald.
- 5.2 — wordt het voordeel naar het werkelijke gebruik bepaald, dan "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", bijgehouden zoals de odluka uit 5.1 voorschrijft.
- 5.3 — wordt die registratie niet bijgehouden, dan is het voordeel 1% van de aanschafwaarde per maand, of 20% van de maandtermijn.
- 5.4 — gebruiken meerdere werknemers in een maand dezelfde auto en past de werkgever de 1% toe, dan wordt het overeenkomstige bedrag bij elk van hen opgeteld.
- 5.5.1 — voor wegvoertuigen wordt het werkelijke gebruik gewaardeerd als "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
"0,50 centi" is de formulering van de staatscourant
Letterlijk gelezen is "0,50 centi" een halve cent. Zo drukt Narodne novine het af; het is geen tikfout op deze pagina. NN 156/22 verving "3,00 kune" door "0,40 centi", en NN 143/23 čl. 10 verving dat door "0,50 centi". Iedereen, de Porezna uprava inbegrepen, leest het als € 0,50 per privékilometer — hetzelfde bedrag dat in čl. 7 st. 2 r.br. 31 staat voor een privéauto die zakelijk wordt gebruikt.
De geschiedenis verklaart de verouderde getallen die rondgaan:
| Vanaf | Per privékilometer | Regeling |
|---|---|---|
| Tot 30 sep 2022 | 2,00 kn | NN 10/17 |
| 1 okt 2022 | 3,00 kn | NN 112/22 |
| 1 jan 2023 | 0,40 | NN 156/22 (omrekening naar de euro) |
| 2 jan 2024 | 0,50 | NN 143/23 čl. 10 |
Een pagina die 2,00 kn noemt, is van vóór oktober 2022. Een pagina die € 0,40 noemt, beschrijft 2023.
De registratie: twee grootheden, en de werkgever houdt haar bij
Voor de methode per kilometer noemt t. 5.2 precies twee dingen:
- de gereden privékilometers, en
- de tijd van privégebruik.
Meer wordt niet voorgeschreven. Er is geen veldenlijst zoals bij de putni nalog. Hoe de registratie wordt bijgehouden, regelt de odluka van de werkgever onder t. 5.1, en de plicht ligt bij de werkgever.
De 1%-route vraagt geen registratie. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) zegt hetzelfde: "nije propisana obveza vođenja evidencije".
Een zakelijke reis met dezelfde auto heeft nog steeds eigen papierwerk. Mišljenje 2273 voegt eraan toe dat een putni nalog met een auto van de zaak nog altijd het merk, het kenteken en de kilometerstanden nodig heeft. De uitzondering is wanneer "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Wat een putni nalog moet bevatten, en wanneer in plaats daarvan loko vožnja geldt, staat in Putni nalog of loko vožnja.
Waarvan de 1% wordt berekend
De regel zegt "uvećano za porez na dodanu vrijednost". Mišljenje 2334 werkt een voorbeeld uit met een factuur van "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". De grondslag die het noemt, is "126.000,00 (101.000,00 + 25.000,00 PDV)".
De grondslag is dus de prijs, plus PDV, plus de bijzondere belasting op motorvoertuigen (PPMV) — de volledige factuur. Het maakt niet uit of de werkgever de PDV kan terugvragen: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Bij een operationele lease met een aanbetaling wordt de aanbetaling over de maanden verdeeld: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Een rekenvoorbeeld: 1% tegenover € 0,50 per kilometer
De factuur van een auto van de zaak komt uit op € 32 000 — prijs, PDV en PPMV samen.
De 1%-methode. € 32 000 × 1% = € 320 voordeel per maand. Dat is hetzelfde in een maand met 50 privékilometers als in een maand met 1 500.
De methode per kilometer, met bijgehouden registratie:
| Privé-km in de maand | × € 0,50 | Voordeel |
|---|---|---|
| 300 km | 300 × 0,50 | € 150 |
| 640 km | 640 × 0,50 | € 320 |
| 800 km | 800 × 0,50 | € 400 |
De twee methoden komen samen bij 640 privékilometers per maand (€ 320 ÷ € 0,50 = 640 km). Daaronder is het bedrag per kilometer lager dan de 1%. Daarboven is het hoger.
De odluka van de werkgever bepaalt hoe het voordeel wordt vastgesteld (t. 5.1), en de methode per kilometer houdt alleen stand als de registratie van t. 5.2 wordt bijgehouden. Zonder die registratie past t. 5.3 de 1% toe.
Wie wordt belast, en waarvoor
Een werknemer, of een bestuurder die een poduzetnička plaća ontvangt: het voordeel is inkomen uit nesamostalni rad — onderdeel van het loon.
Iedereen anders die de auto privé mag gebruiken: het is drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), onder de oudere ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". De huidige grondslag is Pravilnik čl. 54 st. 1, zoals aangehaald in mišljenje 2334.
Een woon-werkvergoeding verlaagt het voordeel niet
Je kunt een auto van de zaak privé gebruiken en toch een belastingvrije woon-werkvergoeding krijgen. Wat de werkgever niet kan, is het een met het ander verrekenen. Mišljenje 815 (09.10.2006.), over een bestuurder met een auto van de zaak: de vergoeding mag worden betaald, maar niet worden verrekend met het voordeel in natura, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Het advies legt de Pravilnik van 2005 uit. De regel die het toepast, geldt nog steeds: het voordeel wordt alleen verlaagd met wat de werknemer zelf voor het gebruik betaalt. Hoe de woon-werkvergoeding zelf wordt berekend, staat in Prijevoz na posao in Kroatië.
Niet dezelfde 0,50 als de kilometrina
Dezelfde € 0,50 staat in čl. 7 st. 2 r.br. 31, in de andere richting. Daar is het het hoogste bedrag dat een werkgever jou belastingvrij mag betalen voor zakelijk rijden met je eigen auto. Hier is het de prijs van een voordeel dat bij jou in rekening wordt gebracht voor privé rijden met de auto van de zaak. Hetzelfde bedrag, tegengestelde richtingen. De kant van de eigen auto staat in Naknada voor je eigen auto op zakenreis.
Hoe DriveHub dit makkelijker maakt
De methode per kilometer staat of valt met twee getallen per maand: de privékilometers en de tijd van privégebruik. Beide raken makkelijk kwijt als ze aan het eind van de maand uit het geheugen worden opgeschreven.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Elke rit bewaart zijn begin- en eindtijd, zijn locaties en zijn afstand. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest.
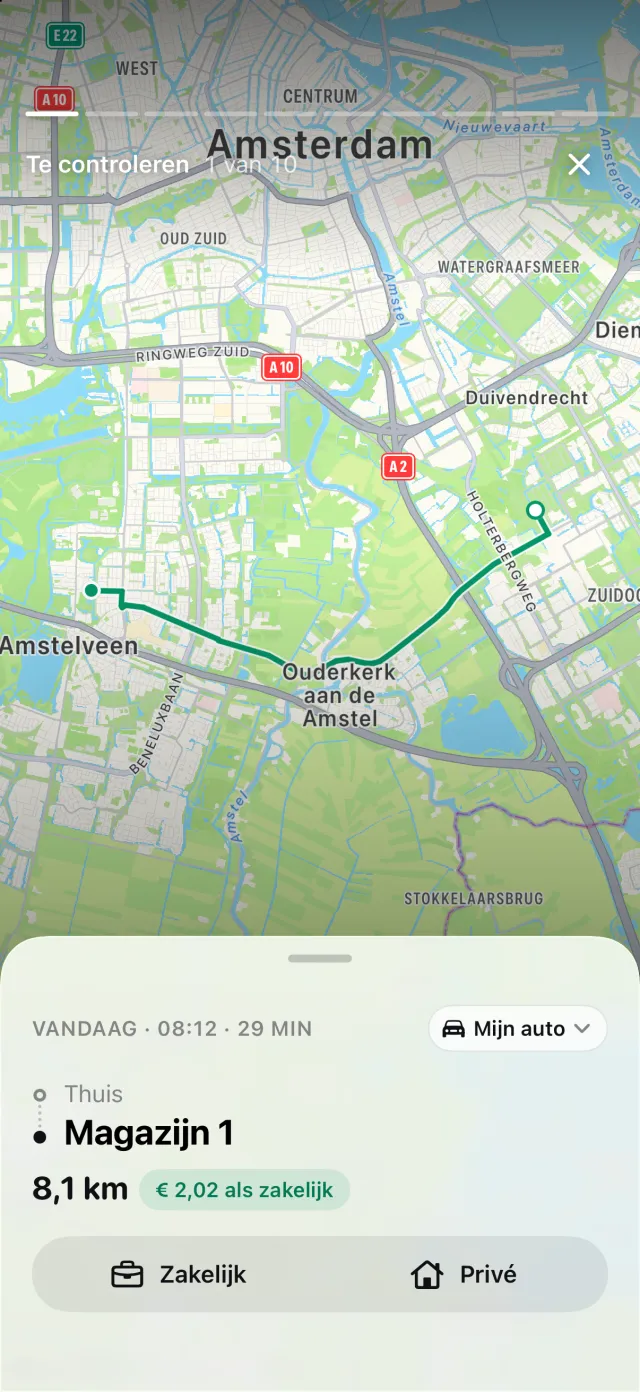
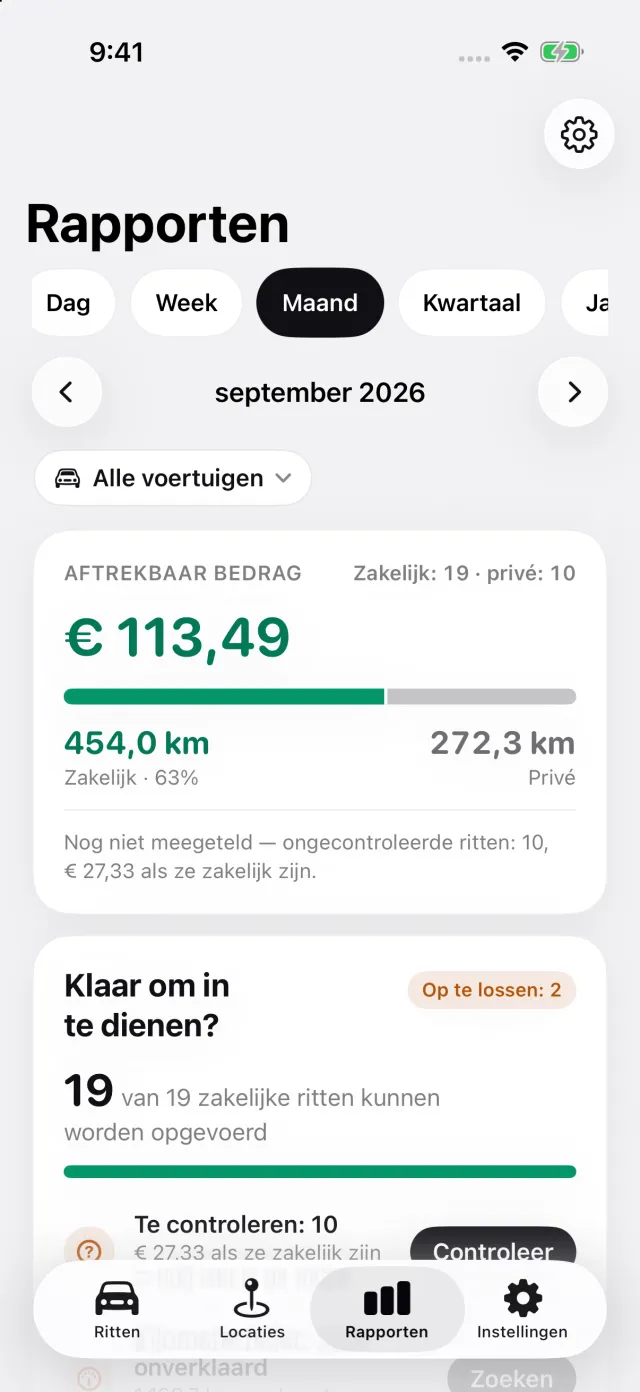
Rapporten toont zakelijke en privékilometers voor een maand, een kwartaal of een jaar, en je kunt de auto van de zaak afzonderlijk kiezen. Zo heb je de privékilometers en de tijden erachter om aan je werkgever te geven, in welke vorm zijn odluka ook vraagt. DriveHub houdt de registratie van de werkgever niet voor hem bij. Registreren is gratis; de pdf-, Excel- en csv-rapporten horen bij DriveHub Pro.
DriveHub staat in de App Store voor iPhone. De Kroatische regels staan op de pagina over Kroatië. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina citeert de Pravilnik o porezu na dohodak en de adviezen van de Porezna uprava, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies. Het kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je knjigovođa — en neem de evidencija mee.
De volledige regel, met de bronnen waarop die berust: Kroatië: eisen aan de rittenregistratie.