 DriveHub
Landengids · Kroatië · 6 min
Tot € 0,50/km belastingvrij voor je eigen auto — loko vožnja inbegrepen, niet 0,40
Je rijdt in Kroatië met je eigen auto voor je werkgever. De naknada za korištenje privatnog automobila u službene svrhe is in 2026 tot € 0,50 per kilometer belastingvrij — voor ritten in de buurt en voor langere reizen.

Het korte antwoord
- Tot € 0,50/km, belastingvrij. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Het is een plafond voor wat je werkgever je zonder belasting mag betalen.
- Loko vožnja krijgt dezelfde 0,50. Een apart loko-tarief heeft nooit bestaan. De 0,40 die je nog tegenkomt, was het bedrag van 2023, dat op 2 januari 2024 werd vervangen.
- Boven 0,50 is het loon. Alleen het meerdere wordt belast — als plaća voor een werknemer, als drugi dohodak voor wie geen werknemer is.
- Elke kilometer steunt op een registratie: de loko-vožnjaregistratie in de plaats van werk of binnen 30 km ervan, een putni nalog daarbuiten.
- Tol en parkeren gaan met bonnetjes, die in de registratie moeten zitten.
- Naar je werk rijden is geen službena svrha. Het woon-werkverkeer heeft een eigen regel, en die rekent met de prijs van een kaartje, niet per kilometer.
Waar de 0,50 vandaan komt
Het bedrag staat in de tabel met belastingvrije bedragen in čl. 7 st. 2 van de Pravilnik o porezu na dohodak, rij 31. "Do" maakt er een maximum van. Je werkgever mag minder betalen; wat hij tot € 0,50/km betaalt, is geen inkomen.
De huidige formulering komt uit NN 143/2023, van kracht sinds 2 januari 2024. NN 16/2025 herschreef de hele tabel per 1 februari 2025 en liet de rij zoals hij was: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Het tarief kent geen jaarplafond. Er is ook geen toeslag voor passagiers en geen toeslag voor een aanhanger.
Waarom zoveel pagina's nog 0,40 zeggen
Omdat 0,40 klopte, één jaar lang. Rij 31 is sinds oktober 2022 drie keer veranderd:
| Vanaf | Tarief | Regeling |
|---|---|---|
| Tot 30 sep 2022 | 2,00 kn/km | NN 10/17 (en daarvóór de Pravilnik van 2005) |
| 1 okt 2022 | 3,00 kn/km | NN 112/22 |
| 1 jan 2023 | € 0,40/km | NN 156/22 (de omrekening naar de euro) |
| 2 jan 2024 | € 0,50/km | NN 143/23 |
Een pagina die 0,40 noemt, beschrijft 2023. Een pagina die 2,00 kn noemt, is nog ouder.
De loko-variant van de vergissing is dat 0,40 het loko-tarief zou zijn en 0,50 het tarief voor een langere reis. Dat klopt niet. Čl. 7 st. 34, dat de loko vožnja regelt, verwijst voor het bedrag terug naar r.br. 31, en dat deed het in elke versie. Een aparte loko-rij bestaat niet. De grens van 30 km verandert de registratie die je bijhoudt, niet het tarief.
Meer dan 0,50 betaald? Het meerdere is loon
Čl. 7 st. 1 van de Pravilnik behandelt deze betalingen als inkomen uit dienstbetrekking "ako prelaze iznose iz stavka 2." — als ze de tabel overschrijden. Dat steunt op ZPD čl. 21 st. 1 t. 1 b), dat als loon telt wat een werkgever "iznad propisanih iznosa" geeft.
De Porezna uprava heeft uitgelegd hoe het wordt gesplitst, in mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Alleen het deel boven 0,50 wordt dus belast. Voor een werknemer is het plaća. Voor een ontvanger die geen werknemer is, is het drugi dohodak.
Een voorbeeld. In maart rijd je 1 200 km voor je werk met je eigen auto, en je werkgever betaalt € 0,60/km.
- Betaald: 1 200 km × € 0,60 = € 720
- Belastingvrij: 1 200 km × € 0,50 = € 600
- Belast als plaća (alleen het meerdere): € 720 − € 600 = € 120
Had de werkgever de verouderde 0,40 betaald, dan had je 1 200 × € 0,40 = € 480 gekregen, € 120 minder dan de wet belastingvrij toestaat.
Wat de 0,50 dekt, en de bonnetjes ernaast
De Pravilnik somt niet op wat rij 31 dekt. Twee bepalingen erin beslechten de praktische vraag.
Voor een reis van meer dan 30 km vereist čl. 8 st. 2 bonnetjes bij de putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Voor loko vožnja maakt čl. 7 st. 34 "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" onderdeel van de registratie zelf.
Tankbonnen staan op geen van beide lijsten. De Pravilnik van 2005 noemde nog "računi za utrošeno gorivo"; de huidige niet. Dat past bij een bedrag per kilometer dat de vergoeding is voor brandstof en het rijden met de auto.
De bonnetjes die wel vereist zijn, onderbouwen een vergoeding tegen werkelijke kosten, onder r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Geen tekst van de Porezna uprava zegt met zoveel woorden dat tol en parkeren bovenop de 0,50 worden betaald. Dat volgt uit de regeling, het is geen geciteerde uitspraak.
Eén grens staat wel op papier. Čl. 7 st. 29 bepaalt dat de rijen voor vervoer, maaltijden en verblijf "međusobno se isključuju", r.br. 27 en 31 daaronder. Je kunt voor hetzelfde vervoer niet de werkelijke vervoerskosten én € 0,50/km vergoed krijgen.
Welke registratie: putni nalog of loko vožnja
De 0,50 is alleen belastingvrij met een registratie. Welke, hangt af van waar je rijdt. Čl. 7 st. 34 dekt het rijden "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Daarbuiten vraagt de reis een putni nalog onder čl. 8 st. 2.
Beide vragen om merk en kenteken van de auto, de kilometerstand aan het begin en het einde, het doel en de bonnetjes. De loko-registratie voegt het OIB van beide partijen toe. De putni nalog voegt de datum van uitgifte toe, de tijden van vertrek en terugkeer, een handtekening van een bevoegde persoon, een kostenberekening en een reisverslag. Beide lijsten, veld voor veld, staan in Putni nalog of loko vožnja. Voor de dagvergoeding op een langere reis, zie Dnevnica voor een službeno putovanje.
Zonder een putni nalog die aan de eisen voldoet, is de betaling geen belastingvrije vergoeding. Bewaar de registraties tien jaar vanaf 31 december van het jaar waarin de belastingschuld ontstond (Opći porezni zakon čl. 66 st. 18). Voor de loko-registratie geldt dezelfde termijn.
Naar je werk rijden telt niet
Rij 31 is voor "službene svrhe". Het woon-werkverkeer is dat niet. De Porezna uprava weigerde in mišljenje 1597 (20.03.2012.) een vergoeding per kilometer voor het rijden naar het werk. Zo'n vergoeding mag alleen belastingvrij worden betaald "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Het advies legt de Pravilnik van 2005 uit, maar de opbouw is niet veranderd: het woon-werkverkeer heeft eigen rijen, 29 en 30.
Onder die rijen is het gebruik van je eigen auto om naar je werk te komen alleen belastingvrij tot de prijs van een kaartje voor het openbaar vervoer (mišljenje 2242, 25.01.2017.). De kilometers doen er niet toe, en een woon-werkvergoeding per km boven de prijs van het kaartje is loon. De volledige regel staat in Prijevoz na posao.
Dezelfde 0,50, andersom
Geeft je werkgever je een auto van de zaak die je ook privé gebruikt, dan duikt € 0,50/km weer op — dit keer bij jou in rekening gebracht. Standaard waardeert čl. 22 st. 3 t. 5 het privégebruik op 1 % van de aanschafwaarde van de auto per maand. Houdt de werkgever een registratie van het werkelijke gebruik bij, dan waardeert t. 5.5.1 het in plaats daarvan op privékilometers × 0,50. Hetzelfde bedrag, de andere richting. Zie Auto van de zaak voor privégebruik.
Zelfstandig? Dezelfde 0,50, dezelfde registratie
Een obrtnik in de inkomstenbelasting krijgt hetzelfde bedrag voor de eigen auto, als die buiten de dugotrajna imovina van de obrt blijft, via čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — dus met dezelfde registratie. Het meerdere boven 0,50 is niet aftrekbaar. Een paušalni obrt claimt niets. De details staan in Loko vožnja voor een obrtnik.
Hoe DriveHub dit makkelijker maakt
Het tarief is het makkelijke deel. Wat kwijtraakt, is de registratie erachter: de kilometerstand op die dag, het traject van een rit van drie maanden geleden, en of die binnen 30 km van de plaats van werk eindigde.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest.
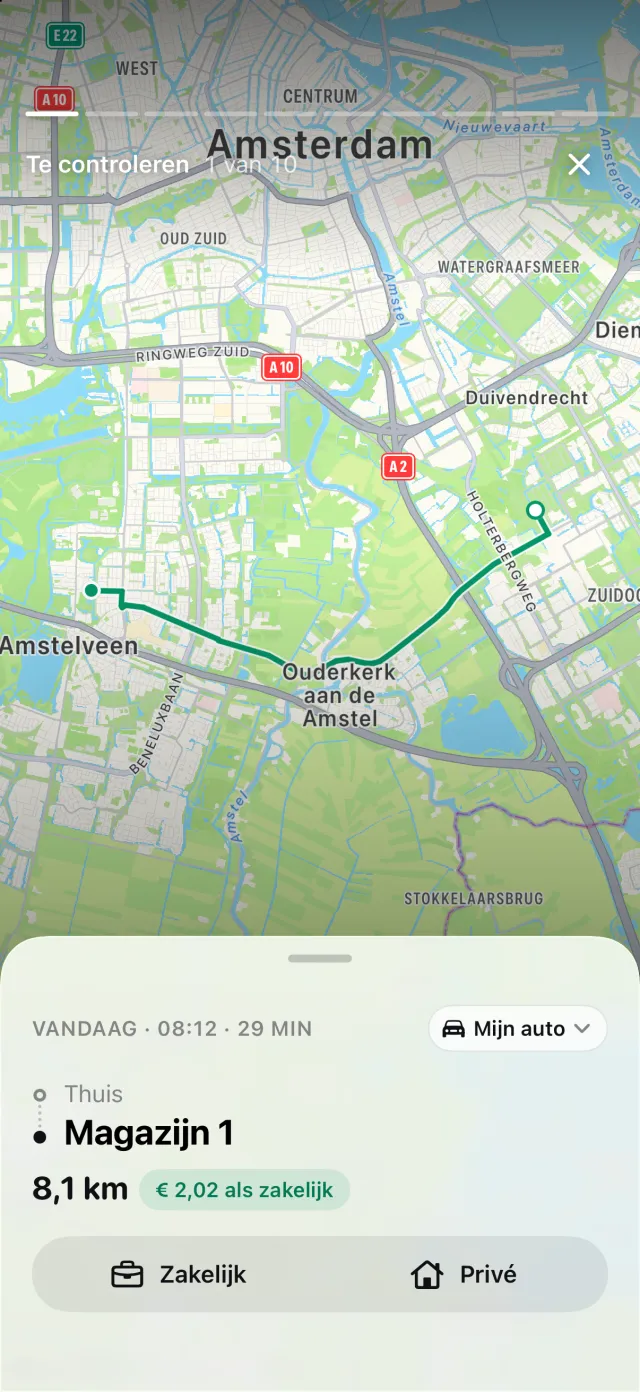
Heb je je werkplek gemarkeerd, dan meet DriveHub beide uiteinden van een rit daartegen af en boekt alles binnen 30 km als loko vožnja. De pdf markeert die regels, en de werkmap heeft een kolom waarop een boekhouder kan filteren. Zonder gemarkeerde werkplek blijft elke regel een putni nalog. Kilometerstanden komen uit je eigen aflezingen, en doorgetrokken standen zijn gemarkeerd met ≈. Op een rapport voor één auto staan het kenteken en de bestuurder één keer bovenaan. De bonnetjes worden niet afgedrukt: DriveHub bewaart geen bijlagen, en het rapport zegt openlijk dat het bewaren daarvan aan jou is. Of een rit naar je werk woon-werkverkeer is, beslist DriveHub niet voor je. Vraagt het naar een rit van huis naar je werk, kies dan Woon-werk — die blijft buiten de zakelijke en de loko-totalen.
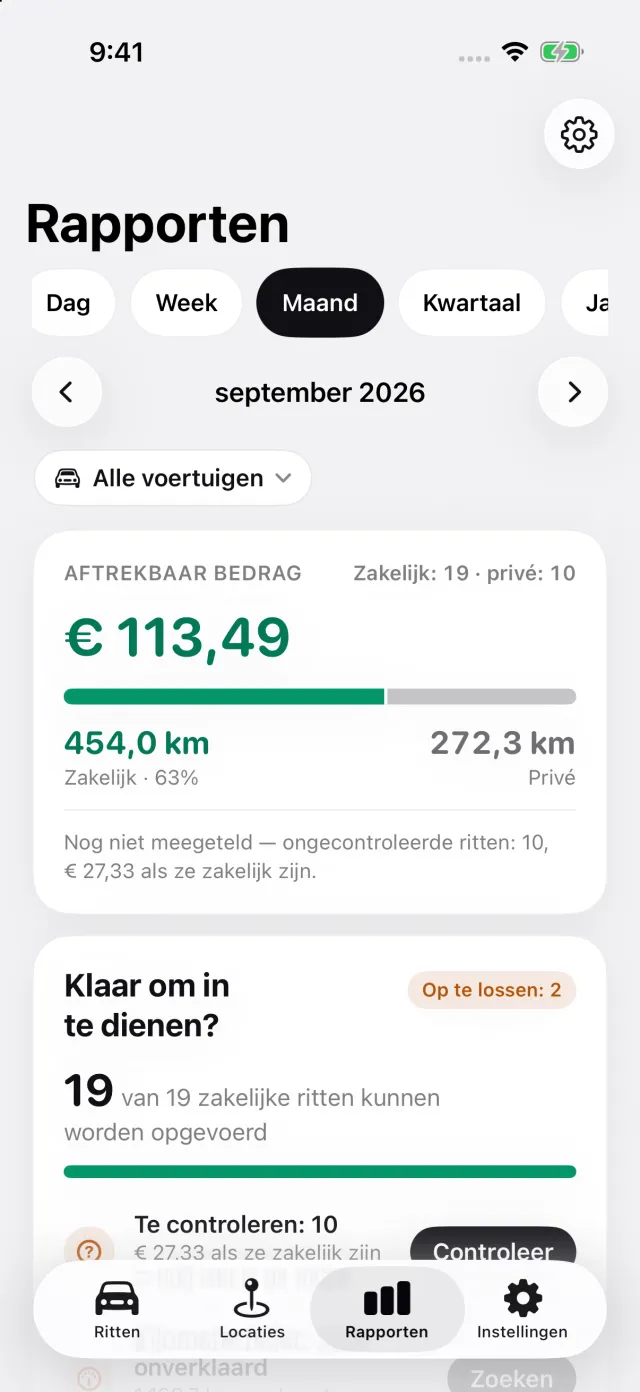
Rapporten toont zakelijke en privékilometers voor een maand, een kwartaal of een jaar, met het Kroatische tarief al ingebouwd. Registreren is gratis; de pdf-, Excel- en csv-rapporten horen bij DriveHub Pro.
DriveHub staat in de App Store voor iPhone. De Kroatische regels staan op de pagina over Kroatië. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina citeert de Pravilnik o porezu na dohodak, de ZPD, de Opći porezni zakon en de adviezen van de Porezna uprava, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies. Het kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je knjigovođa — en neem de putni nalog mee.
De volledige regel, met de bronnen waarop die berust: Kroatië: eisen aan de rittenregistratie.
Verder lezen
- Dnevnica voor een službeno putovanje — €30,00 boven 12 uur, €15,00 boven 8, en wat het verandert
- Een obrtnik kan € 0,50/km claimen voor de eigen auto — met dezelfde registratie die een werknemer bijhoudt
- Naar je werk rijden is geen loko vožnja: Kroatië begrenst de belastingvrije woon-werkvergoeding op de prijs van een kaartje