 DriveHub
Landengids · Kroatië · 7 min
Een obrtnik kan € 0,50/km claimen voor de eigen auto — met dezelfde registratie die een werknemer bijhoudt
Je hebt een obrt en rijdt er met je eigen auto voor. Voor loko vožnja en langere ritten geeft de Pravilnik je dezelfde € 0,50/km die een werkgever een werknemer belastingvrij mag betalen — en, in dezelfde woorden, dezelfde registratieplicht.

Het korte antwoord
- Ja, een obrtnik krijgt het ook. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 kent zelfstandigen de bedragen van čl. 7 toe "za njih osobno". Daaronder valt tot € 0,50/km voor een privéauto die zakelijk wordt gebruikt.
- De registratie komt mee met het geld. Dezelfde bepaling zegt "u visini i na način propisan člankom 7." — in het bedrag en op de wijze. Binnen 30 km van de plaats van werk betekent dat de loko-vožnjaregistratie; daarbuiten de putni nalog.
- Het wordt geboekt in de KPI. Tot € 0,50/km gaat als bedrijfskosten in de Knjiga primitaka i izdataka. Alles daarboven is niet aftrekbaar en mag er helemaal niet in.
- 0,50 is een plafond, en het is hetzelfde bedrag voor loko vožnja en voor een langere reis. De 0,40 die voor loko nog wordt genoemd, is het tarief van 2023, op 2 januari 2024 vervangen door 0,50. Een apart loko-tarief heeft nooit bestaan.
- Het geldt voor een privéauto. Een auto in het ondernemingsvermogen van de obrt volgt een andere route: de kosten zijn bedrijfskosten, waarvan 50% niet aftrekbaar is tenzij het privégebruik als loon wordt belast, en de verzekering volledig aftrekbaar is.
- Een paušalni obrt heeft niets te claimen en houdt geen registratie van deze soort bij.
- Bewaar de registratie tien jaar vanaf 31 december van het jaar waarin de belastingschuld ontstond.
Waarom een regel voor werknemers ook jou raakt
Čl. 7 van de Pravilnik bepaalt de belastingvrije bedragen. Door zijn eigen bewoording is het beperkt tot wat "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — wat een werkgever zijn werknemers betaalt. Los gelezen valt een zelfstandige erbuiten.
De brug is čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Het bedrag dat een obrtnik voor zichzelf mag gebruiken, is dus het bedrag van de werknemer. Voor een privéauto op zakenreis is dat čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Wat diezelfde 0,50 betekent voor een werknemer, en wat er boven gebeurt, staat in Naknada voor een privéauto.
Het bedrag is veranderd. R.br. 31 luidde 3,00 kn vanaf 1 oktober 2022 (NN 112/2022) en € 0,40 vanaf 1 januari 2023 (NN 156/2022). Sinds 2 januari 2024 luidt het 0,50 (NN 143/2023), en de tabel die in NN 16/2025 opnieuw werd vastgesteld, liet dat staan. Een pagina die 0,40 noemt, beschrijft 2023.
Hoe het wordt geboekt
Čl. 35 st. 1 begint met "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — t. 6 maakt het kilometerbedrag dus een poslovni izdatak, een bedrijfskost van de obrt. De Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) stelt dezelfde bedragen in čl. 9 st. 1 t. 10 vrij "do propisanih iznosa".
Het plafond is hard:
- ZPD čl. 33 st. 1 t. 3 maakt de bedragen "iznad propisanih iznosa" — boven de voorgeschreven bedragen — niet aftrekbaar. T. 4 zegt hetzelfde over de eigen reiskosten van de ondernemer.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Tot € 0,50/km gaat dus als kosten in de Knjiga primitaka i izdataka, en niets daarboven mag erin. De Porezna uprava las het onder de regels van 2005 net zo: een zelfstandige belastingplichtige mag in de KPI "naknade za korištenje privatnog automobila u službene svrhe" opnemen (mišljenje 867, 4 december 2006).
"Na način": dezelfde registratie als een werknemer
De twee woorden die ertoe doen, zijn na način. Ze halen samen met het bedrag de documentatie binnen. Een obrtnik die € 0,50/km claimt, heeft dezelfde registratieplicht als een werknemer die het vergoed krijgt.
Welke registratie, hangt af van waar je rijdt. Čl. 7 st. 34 dekt het rijden "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Rijden binnen de plaats van werk is loko vožnja, over welke afstand ook, en de 30 km wordt gemeten vanaf de plaats van werk, niet vanaf je huis. Wat de plaats van werk voor een obrtnik is, zegt de Pravilnik niet: hij gebruikt mjesto rada voor werknemers en definieert het nooit voor zelfstandigen. Spreek de jouwe af met je knjigovođa. Buiten de 30 km heeft de reis een putni nalog nodig. De volledige verdeling en de eigen velden van de putni nalog staan in Putni nalog of loko vožnja.
Voor loko vožnja zegt st. 34 dat de kosten "priznaju se temeljem evidencije" — ze worden erkend op basis van een registratie die ten minste (naročito) bevat:
- Algemene gegevens van de werkgever en de werknemer: naam en OIB
- Het merk van de auto
- Het kenteken
- De kilometerstand aan het begin en het einde
- De relacija — het traject
- Het doel van de rit
- Bonnetjes voor de werkelijke kosten, zoals parkeren
Er wordt geen datum voorgeschreven. De lijst is geschreven voor twee partijen, een poslodavac en een radnik. In een eenmanszaak sta je aan beide kanten, en de Pravilnik zegt niet hoe je die invult; er is geen mišljenje van de Porezna uprava over gevonden. De voor de hand liggende lezing is de naam en het OIB van de obrt als betaler en de jouwe als persoon. Dat kan twee keer hetzelfde OIB zijn. Het is een lezing, geen voorschrift. Vraag je knjigovođa hoe die regels moeten worden ingevuld.
Dezelfde 0,50 binnen en buiten 30 km
St. 34 verwijst terug naar st. 2 r.br. 31, en een aparte loko-rij bestaat niet. Het tarief verandert dus niet bij de grens van 30 km; alleen de registratie verandert.
Een voorbeeld. In een jaar rijd je 4 800 km voor de obrt met je eigen auto: 3 000 km in de buurt en 1 800 km op langere reizen.
| Ritten | km | × € 0,50 | Registratie |
|---|---|---|---|
| Loko vožnja | 3 000 | € 1 500 | loko evidencija |
| Langere reizen | 1 800 | € 900 | putni nalozi |
| Totaal | 4 800 | hoogstens € 2 400 |
Elke euro ervan steunt op een registratie. Zonder registratie wordt het bedrag op deze voorwaarden niet erkend: st. 34 erkent loko-kosten "temeljem evidencije", en voor een langere reis is de putni nalog de vjerodostojna isprava.
Als de auto in het ondernemingsvermogen zit
De kilometrina is de route voor een privéauto — r.br. 31 zegt "privatnog automobila". Een auto die in de Popis dugotrajne imovine van de obrt staat, levert zijn kosten op een andere manier op: afschrijving onder ZPD čl. 35 st. 4 en gebruikskosten onder čl. 32. ZPD čl. 33 st. 1 t. 5 maakt dan "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak" niet aftrekbaar. Dat is 50% van de kosten, tenzij het privégebruik al als loon of ander inkomen wordt belast. St. 2 houdt de verzekering volledig aftrekbaar.
De lezing is dus de ene route of de andere: de auto in het ondernemingsvermogen met zijn kosten, of de auto privé gehouden met € 0,50/km. Wees helder over waar dat op rust. Het volgt uit de bewoording van r.br. 31. De Porezna uprava trok dezelfde lijn in mišljenje 845 van 29 juni 2006, en mišljenje 867 uit hetzelfde jaar bevestigde dat het bedrag voor de privéauto in de KPI gaat. Beide zijn geschreven onder de oude wet, toen de beperking 30% was en het tarief 2,00 kn. Geen huidige tekst van de Porezna uprava stelt het of-of met zoveel woorden.
Aan welke kant je auto staat, is een feit uit je boekhouding, niet uit je rittenregistratie, en je knjigovođa is degene die het weet.
Een paušalni obrt claimt niets
Een paušalist valt buiten dit alles. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". De kosten zijn forfaitair vastgesteld op 85%. Daar valt geen kilometrina aan toe te voegen, en er hoeft geen kilometerregistratie voor te worden bijgehouden.
Tien jaar, niet elf
De registratie wordt tien jaar bewaard vanaf het begin van de verjaringstermijn, onder Opći porezni zakon čl. 66 st. 18. De verjaring van de aanslag begint "istekom godine u kojoj je nastala porezna obveza", dus de tien jaar lopen vanaf 31 december van het jaar waarin de belastingschuld ontstond. De putni nalog en de loko-registratie hebben dezelfde termijn.
De elf jaar van de Zakon o računovodstvu gelden voor een poduzetnik met een dubbele boekhouding. Een obrtnik in de inkomstenbelasting zit op de tien van de OPZ. Het getal van zeven jaar dat nog rondgaat, komt uit de boekhoudwet van 2015, die door de wet van 2024 is vervangen.
Of een obrtnik voor zichzelf ook een dnevnica kan claimen, is een aparte en minder uitgemaakte vraag: čl. 35 st. 1 t. 6 noemt alleen "naknada, potpora i nagrada". Zie Dnevnica voor een službeno putovanje.
Hoe DriveHub dit makkelijker maakt
De registratie is eenvoudig te beschrijven en makkelijk kwijt te raken, en in een eenmanszaak houdt niemand anders haar voor je bij. Wat kwijtraakt, zijn zelden de kilometers; het is de kilometerstand op die dag en het traject van een rit van maanden geleden.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest.
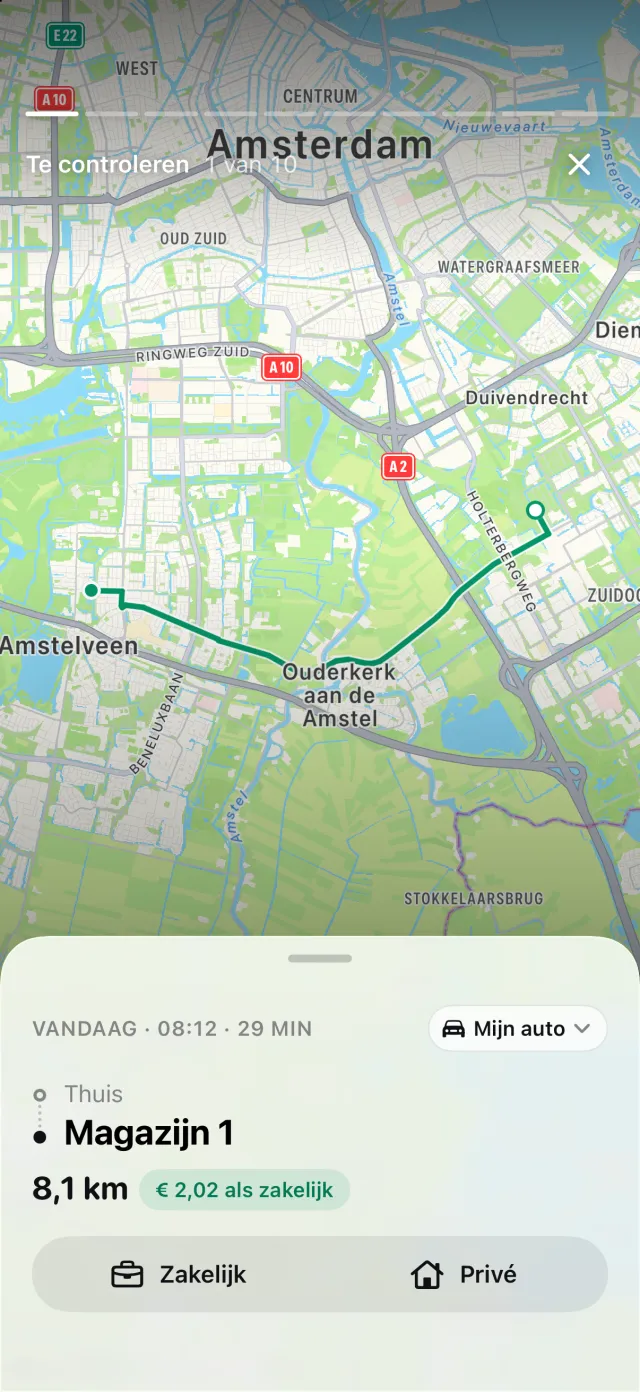
Heb je je werkplek gemarkeerd — voor een obrtnik de plaats van werk die je met je knjigovođa hebt afgesproken — dan meet DriveHub beide uiteinden van een rit daartegen af en boekt een rit die binnen 30 km begint en eindigt als loko vožnja. De pdf markeert die regels, en de werkmap krijgt een kolom waarop een boekhouder kan filteren. Zonder gemarkeerde werkplek blijft elke regel een putni nalog — de veiligere richting, want een putni nalog vraagt in elk veld meer, behalve de twee OIB's. Zes van de zeven onderdelen van de loko-registratie worden afgedrukt. De bonnetjes niet: DriveHub bewaart geen bijlagen, en het rapport zegt openlijk dat het bewaren daarvan aan jou is.
Rapporten toont zakelijke en privékilometers voor een maand, een kwartaal of een jaar. Registreren is gratis; de pdf-, Excel- en csv-rapporten horen bij DriveHub Pro. Voor een paušalni obrt valt hier niets te claimen, dus niets hiervan is van toepassing.
DriveHub staat in de App Store voor iPhone. De Kroatische regels staan op de pagina over Kroatië. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina citeert de Pravilnik o porezu na dohodak, de ZPD en de Opći porezni zakon, en noemt de artikelen zodat je het kunt nalezen. Het is geen belastingadvies. Het kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je knjigovođa — en neem de evidencija mee.
De volledige regel, met de bronnen waarop die berust: Kroatië: eisen aan de rittenregistratie.
Verder lezen
- Dnevnica voor een službeno putovanje — €30,00 boven 12 uur, €15,00 boven 8, en wat het verandert
- Tot € 0,50/km belastingvrij voor je eigen auto — loko vožnja inbegrepen, niet 0,40
- Naar je werk rijden is geen loko vožnja: Kroatië begrenst de belastingvrije woon-werkvergoeding op de prijs van een kaartje