 DriveHub
Vodnik po državi · Hrvaška · 6 min
Do 0,50 €/km neobdavčeno za lastni avto — tudi za loko vožnjo, ne 0,40
Na Hrvaškem za delodajalca vozite lastni avto. Naknada za korištenje privatnog automobila u službene svrhe je v letu 2026 neobdavčena do 0,50 € na kilometer — za lokalne vožnje in za daljše poti enako.

Kratek odgovor
- Do 0,50 €/km, neobdavčeno. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". To je zgornja meja tega, kar vam delodajalec sme plačati brez davka.
- Loko vožnja dobi istih 0,50. Posebne stopnje za loko ni bilo nikoli. 0,40, ki ga še vidite, je bil znesek za leto 2023, nadomeščen 2. januarja 2024.
- Nad 0,50 je plača. Obdavčen je le presežek — kot plaća pri zaposlenem, kot drugi dohodak pri nekom, ki ni zaposlen.
- Vsak kilometer stoji na evidenci: evidenci loko vožnje v kraju dela ali do 30 km od njega, nad tem pa na putnem nalogu.
- Cestnine in parkiranje gredo z računi, ki jih mora evidenca vsebovati.
- Vožnja na delo ni službena svrha. Pot na delo ima svoje pravilo in se vrednoti po vozovnici, ne po kilometru.
Od kod 0,50
Znesek je v tabeli neobdavčenih zneskov v čl. 7 st. 2 Pravilnika o porezu na dohodak, vrstica 31. "Do" pomeni, da je to največ. Delodajalec lahko plača manj; kar plača do 0,50 €/km, ni dohodek.
Sedanje besedilo je določil NN 143/2023, ki velja od 2. januarja 2024. NN 16/2025 je od 1. februarja 2025 prepisal celotno tabelo in vrstico ohranil takšno, kot je bila: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Stopnja nima letne zgornje meje. Prav tako ni dodatka za sopotnika ne dodatka za prikolico.
Zakaj toliko strani še vedno navaja 0,40
Ker je bil 0,40 pravilen, eno leto. Vrstica 31 se je od oktobra 2022 spremenila trikrat:
| Od | Stopnja | Predpis |
|---|---|---|
| Do 30. septembra 2022 | 2,00 kn/km | NN 10/17 (in pred njim pravilnik iz leta 2005) |
| 1. oktober 2022 | 3,00 kn/km | NN 112/22 |
| 1. januar 2023 | 0,40 €/km | NN 156/22 (preračun v evre) |
| 2. januar 2024 | 0,50 €/km | NN 143/23 |
Stran, ki navaja 0,40, opisuje leto 2023. Stran, ki navaja 2,00 kn, je še starejša.
Loko različica te napake je, da je 0,40 stopnja za loko, 0,50 pa za daljšo pot. Ni. Čl. 7 st. 34, ki ureja loko vožnjo, za znesek napotuje nazaj na r.br. 31, in to počne v vsaki različici. Posebne vrstice za loko ni. Meja 30 km spremeni evidenco, ki jo vodite, ne stopnje.
Plačano več kot 0,50? Presežek je plača
Čl. 7 st. 1 Pravilnika ta plačila obravnava kot dohodek iz zaposlitve, "ako prelaze iznose iz stavka 2." — če presegajo tabelo. To sloni na ZPD čl. 21 st. 1 t. 1 b), ki za plačo šteje, kar delodajalec da "iznad propisanih iznosa".
Porezna uprava je v mnenju (mišljenje) 2296 (14.07.2017.) pojasnila, kako se to razdeli: "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Obdavčen je torej le del nad 0,50. Pri zaposlenem je to plaća. Pri prejemniku, ki ni zaposlen, je to drugi dohodak.
Primer. Marca z lastnim avtom za delo prevozite 1 200 km, delodajalec pa plača 0,60 €/km.
- Plačano: 1 200 km × 0,60 € = 720 €
- Neobdavčeno: 1 200 km × 0,50 € = 600 €
- Obdavčljivo kot plaća (le presežek): 720 € − 600 € = 120 €
Če bi delodajalec plačal zastarelih 0,40, bi prejeli 1 200 × 0,40 = 480 €, kar je 120 € manj, kot zakon dovoljuje neobdavčeno.
Kaj 0,50 pokrije in računi poleg njega
Pravilnik ne našteva, kaj pokrije vrstica 31. Praktično vprašanje rešita dve stvari v njem.
Za pot nad 30 km čl. 8 st. 2 s putnim nalogom zahteva račune: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Za loko vožnjo čl. 7 st. 34 "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" naredi za del same evidence.
Računov za gorivo ni na nobenem od seznamov. Pravilnik iz leta 2005 je "računi za utrošeno gorivo" naštel; sedanji jih ne. To se ujema s tem, da je znesek na kilometer plačilo za gorivo in delovanje avta.
Računi, ki so zahtevani, podpirajo povračilo v višini dejanskih stroškov po r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Nobeno besedilo Porezne uprave izrecno ne pove, da se cestnine in parkiranje plačajo poleg 0,50. To izhaja iz predpisa, ni navedena odločitev.
Ena omejitev je zapisana. Čl. 7 st. 29 določa, da se vrstice za prevoz, prehrano in nastanitev "međusobno se isključuju", med njimi r.br. 27 in 31. Za isti prevoz ne morete prejeti dejanskih stroškov prevoza in 0,50 €/km.
Katera evidenca: putni nalog ali loko vožnja
0,50 je neobdavčen le z evidenco. Katera, je odvisno od tega, kje vozite. Čl. 7 st. 34 zajema vožnjo "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Zunaj tega pot potrebuje putni nalog po čl. 8 st. 2.
Oba zahtevata znamko in registrsko tablico avta, začetno in končno stanje števca, namen in račune. Evidenca loko vožnje doda OIB obeh strani. Putni nalog doda datum izdaje, čas odhoda in vrnitve, podpis pooblaščene osebe, obračun stroškov in poročilo s poti. Oba seznama, polje za poljem, sta v članku Putni nalog ali loko vožnja. Za dnevnico na daljši poti glejte Dnevnica za službeno putovanje.
Brez skladnega putnega naloga plačilo ni neobdavčeno povračilo. Evidence hranite deset let od 31. decembra leta, v katerem je nastala davčna obveznost (Opći porezni zakon čl. 66 st. 18). Za evidenco loko vožnje velja isti rok.
Vožnja na delo ne šteje
Vrstica 31 je za "službene svrhe". Pot na delo ni ena od njih. Porezna uprava je v mnenju 1597 (20.03.2012.) zavrnila plačilo na kilometer za vožnjo na delo. Takšno nadomestilo se sme neobdavčeno plačati "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Mnenje razlaga pravilnik iz leta 2005, a zgradba se ni spremenila: pot na delo ima svoji vrstici, 29 in 30.
Po teh vrsticah je uporaba lastnega avta za prihod na delo neobdavčena le do cene vozovnice javnega prevoza (mnenje 2242, 25.01.2017.). Kilometri niso pomembni, plačilo za pot na delo na kilometer nad ceno vozovnice pa je plača. Celotno pravilo je v članku Prijevoz na posao.
Istih 0,50, v obratni smeri
Če vam delodajalec da službeni avto, ki ga vozite tudi zasebno, se 0,50 €/km pojavi znova — tokrat zaračunan vam. Privzeto čl. 22 st. 3 t. 5 zasebno rabo ovrednoti z 1 % nabavne vrednosti avta na mesec. Kjer delodajalec vodi evidenco dejanske rabe, jo t. 5.5.1 namesto tega ovrednoti z zasebnimi kilometri × 0,50. Isti znesek, nasprotna smer. Glejte Službeni avto za zasebno rabo.
Samozaposleni? Istih 0,50, ista evidenca
Obrtnik, obdavčen z dohodnino, dobi za lastni avto, ki ni del dugotrajne imovine obrta, isti znesek prek čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — torej z isto evidenco. Presežka nad 0,50 ni mogoče odbiti. Paušalni obrt ne uveljavlja ničesar. Podrobnosti so v članku Loko vožnja za obrtnika.
Kako DriveHub to olajša
Stopnja je lahki del. Izgubi se evidenca za njo. To je stanje števca na tisti dan, pot vožnje izpred treh mesecev in to, ali se je končala znotraj 30 km od kraja dela.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
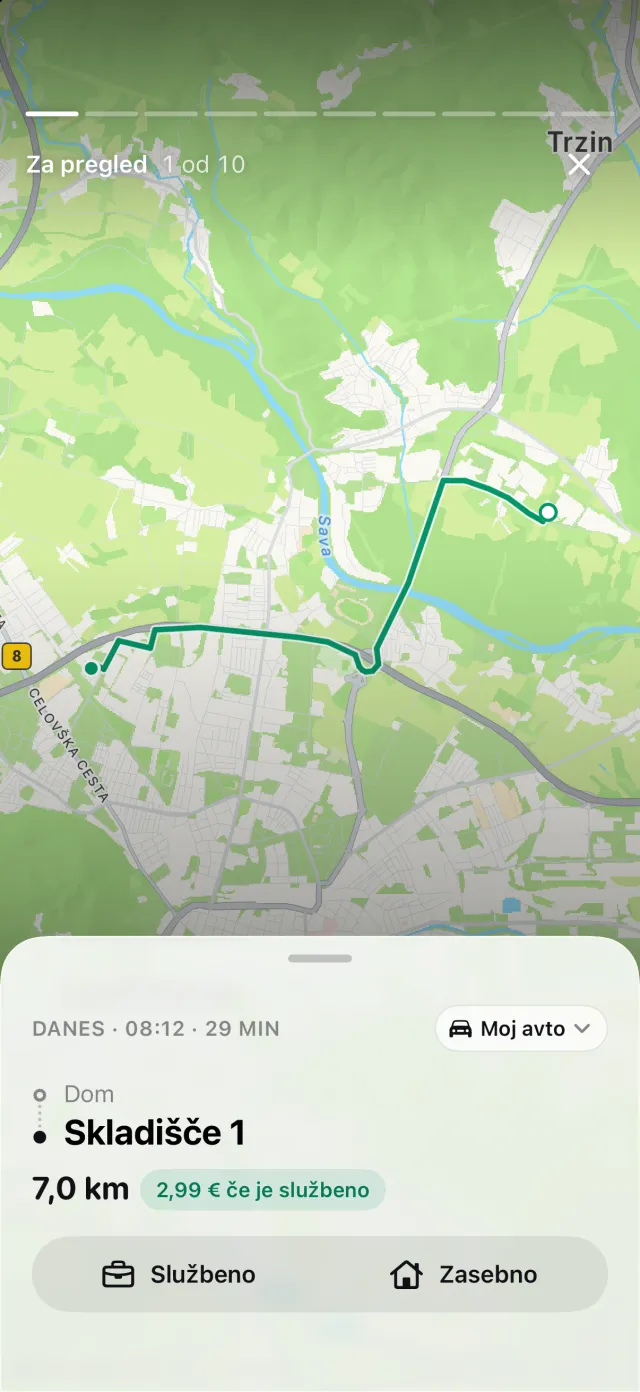
Kjer ste označili svoje delovno mesto, DriveHub oba konca vožnje izmeri glede nanj in vse znotraj 30 km uvrsti med loko vožnje. PDF te vrstice označi, delovni zvezek pa ima stolpec, po katerem lahko računovodja filtrira. Brez označenega delovnega mesta ostane vsaka vrstica putni nalog. Stanja števca izhajajo iz vaših odčitkov, prenesena pa so označena z ≈. V poročilu za en avto se tablica in voznik natisneta enkrat na vrhu. Računi se ne natisnejo: DriveHub ne hrani prilog, poročilo pa izrecno pove, da jih hranite sami. Ali je vožnja na delo pot na delo, DriveHub ne odloči namesto vas. Ko vpraša za vožnjo od doma na delo, odgovorite Prevoz na delo — ostane zunaj službenih in loko vsot.
Poročila prikažejo službeno in zasebno razdaljo za mesec, četrtletje ali leto, z vgrajeno hrvaško stopnjo. Beleženje je brezplačno; poročila PDF, Excel in CSV so del DriveHub Pro.
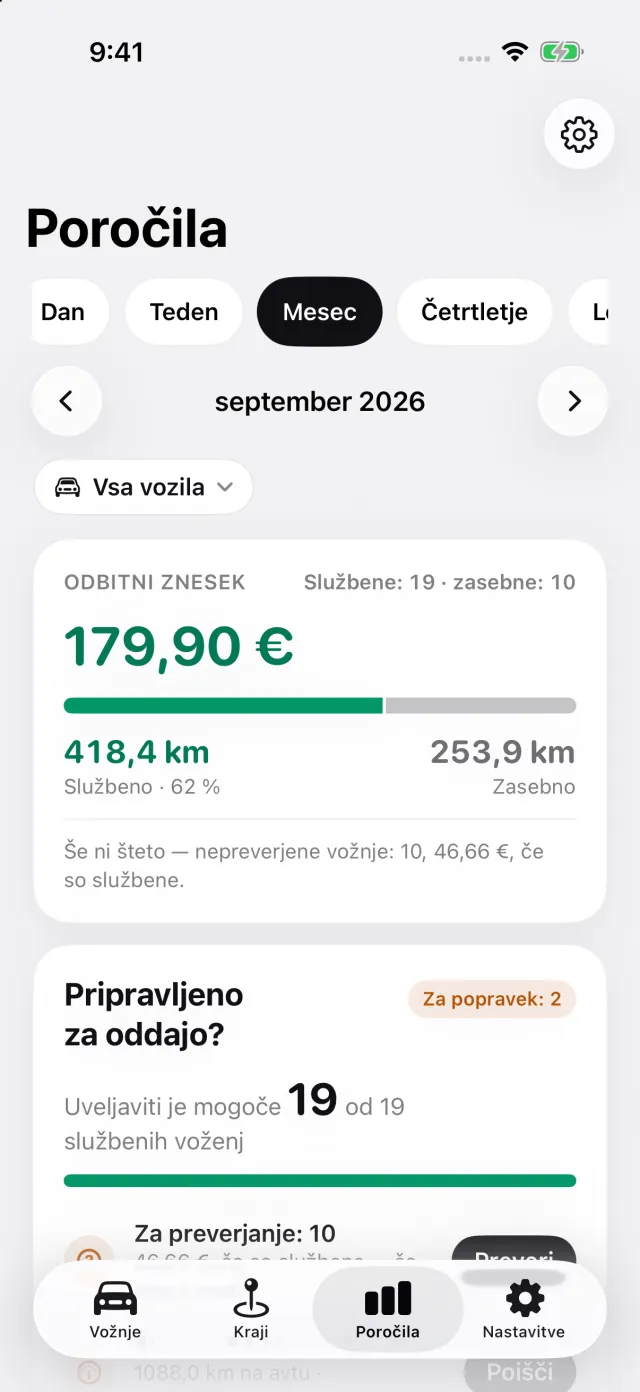
DriveHub je v App Storu za iPhone. Hrvaška pravila so na strani za Hrvaško. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran navaja Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon in mnenja Porezne uprave ter jih imenuje, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega knjigovodjo (knjigovođa) — in vzemite putni nalog s seboj.
Celotno pravilo z viri, iz katerih izhaja: Hrvaška: zahteve za evidenco voženj.