 DriveHub
Vodnik po državi · Hrvaška · 7 min
Službeni avto za zasebno rabo na Hrvaškem: 1 % na mesec ali 0,50 € na zasebni kilometer z evidenco
Delodajalec ali vaš lastni d.o.o. vam da službeni automobil, ki ga vozite tudi u privatne svrhe. Hrvaška to obdavči kot bonitetu, ovrednoteno na enega od dveh načinov — in le eden od njiju potrebuje evidenco.

Kratek odgovor
- Zasebna raba službenega avta je boniteta. Ovrednoti jo Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5.
- Privzeto je to 1 % nabavne vrednosti avta na mesec, "bez obzira na opseg korištenja" — ne glede na to, kako malo ga vozite zasebno. Pri operativnem lizingu ali dolgoročnem najemu je to 20 % mesečnega obroka. Oboje se poveča za PDV.
- Druga možnost je dejanska raba: zasebni kilometri × 0,50 €. Dovoljena je le, če delodajalec vodi evidenco zasebnih kilometrov in časa zasebne rabe.
- Brez evidence ni izbire. Brez te evidence samodejno velja 1 % (t. 5.3).
- Evidenca je dolžnost delodajalca, njeno obliko pa določi delodajalčeva lastna odluka. Pot 1 % ne potrebuje nobene evidence.
- Osnova za 1 % je cena + PDV + PPMV, ne glede na to, ali delodajalec PDV povrne.
- Zneska 2,00 kn in 0,40 € na kilometer, ki se še navajata na spletu, sta zastarela. Od 2. januarja 2024 velja 0,50.
Kaj pravi Pravilnik — čl. 22 st. 3 t. 5
Pravilo je ena točka s petimi podtočkami. Veljavno besedilo, NN 10/17, kot so ga spremenili NN 112/22, 156/22 in 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Nato podtočke, na kratko:
- 5.1 — delodajalec, ki dovoli zasebno rabo avta, mora sprejeti odluko o načinu in pogojih te rabe ter o tem, kako se določi plačilo.
- 5.2 — kadar se boniteta določi po dejanski rabi, je delodajalec "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", vodeno tako, kot pravi odluka iz 5.1.
- 5.3 — če se ta evidenca ne vodi, je boniteta 1 % nabavne vrednosti na mesec ali 20 % mesečnega obroka.
- 5.4 — če isti avto v mesecu uporablja več delavcev in delodajalec uporabi 1 %, se ustrezni znesek prišteje vsakemu od njih.
- 5.5.1 — pri cestnih vozilih se dejanska raba ovrednoti tako, da se "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
„0,50 centi“ je besedilo uradnega lista
Dobesedno je "0,50 centi" pol centa. Tako to natisnejo Narodne novine, ni tipkarska napaka na tej strani. NN 156/22 je "3,00 kune" nadomestil z "0,40 centi", NN 143/23 čl. 10 pa to z "0,50 centi". Vsi, tudi Porezna uprava, to berejo kot 0,50 € na zasebni kilometer — isti znesek, ki v čl. 7 st. 2 r.br. 31 velja za zasebni avto na službeni poti.
Zgodovina pojasni zastarele številke, ki krožijo:
| Od | Na zasebni kilometer | Predpis |
|---|---|---|
| Do 30. septembra 2022 | 2,00 kn | NN 10/17 |
| 1. oktober 2022 | 3,00 kn | NN 112/22 |
| 1. januar 2023 | 0,40 | NN 156/22 (preračun v evre) |
| 2. januar 2024 | 0,50 | NN 143/23 čl. 10 |
Stran, ki navaja 2,00 kn, je starejša od oktobra 2022. Stran, ki navaja 0,40 €, opisuje leto 2023.
Evidenca: dve količini, vodi pa jo delodajalec
Za metodo na kilometer t. 5.2 imenuje natanko dve stvari:
- prevožene zasebne kilometre in
- čas zasebne rabe.
Nič drugega ni predpisano. Seznama polj, kot ga ima putni nalog, ni. Kako se evidenca vodi, določi delodajalčeva odluka po t. 5.1, dolžnost pa je delodajalčeva.
Pot 1 % ne potrebuje evidence. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) pravi enako: "nije propisana obveza vođenja evidencije".
Službena pot z istim avtom ima še vedno svoje papirje. Mišljenje 2273 doda, da putni nalog s službenim avtom še vedno potrebuje znamko, tablico in stanja števca. Izjema je, kadar so "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Kaj mora putni nalog vsebovati in kdaj namesto njega velja loko vožnja, je v članku Putni nalog ali loko vožnja.
Od česa je 1 %
Pravilo pravi "uvećano za porez na dodanu vrijednost". Mišljenje 2334 izračuna primer iz računa za "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Osnova, ki jo navede, je "126.000,00 (101.000,00 + 25.000,00 PDV)".
Osnova je torej cena, plus PDV, plus posebni davek na motorna vozila (PPMV) — celoten račun. Ni pomembno, ali delodajalec PDV lahko povrne: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Pri operativnem lizingu, plačanem s pologom, se polog razporedi po mesecih: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Primer s številkami: 1 % proti 0,50 € na kilometer
Račun za službeni avto znaša skupaj 32 000 € — cena, PDV in PPMV.
Metoda 1 %. 32 000 € × 1 % = 320 € bonitete vsak mesec. Enako je v mesecu s 50 zasebnimi kilometri in v mesecu s 1 500.
Metoda na kilometer, z vodeno evidenco:
| Zasebni km v mesecu | × 0,50 € | Boniteta |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Metodi se srečata pri 640 zasebnih kilometrih na mesec (320 € ÷ 0,50 € = 640 km). Pod tem je znesek na kilometer nižji od 1 %. Nad tem je znesek na kilometer višji.
Delodajalčeva odluka določi, kako se boniteta določi (t. 5.1), metoda na kilometer pa velja le, kjer se vodi evidenca iz t. 5.2. Brez te evidence t. 5.3 uporabi 1 %.
Kdo je obdavčen in kot kaj
Zaposleni ali direktor, ki prejema poduzetničko plaću: boniteta je dohodek iz nesamostalnog rada — del plače.
Kdor koli drug, ki dobi avto za zasebno rabo: to je drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), po starejšem ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Sedanja podlaga je Pravilnik čl. 54 st. 1, kot ga navaja mišljenje 2334.
Nadomestilo za pot na delo bonitete ne zniža
Službeni avto lahko vozite zasebno in kljub temu prejemate neobdavčeno nadomestilo za pot na delo. Česar delodajalec ne sme, je pobotati eno z drugim. Mišljenje 815 (09.10.2006.) o direktorju s službenim avtom: nadomestilo se lahko plača, ne pa pobota z bonitetom, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Mnenje razlaga pravilnik iz leta 2005. Pravilo, ki ga uporabi, še velja: boniteta se zniža le za to, kar delavec plača za rabo. Kako se izračuna samo nadomestilo za pot na delo, je v članku Prijevoz na posao na Hrvaškem.
Ni istih 0,50 kot kilometrina
Isti 0,50 € se pojavi v čl. 7 st. 2 r.br. 31, v nasprotni smeri. Tam je to največ, kar vam delodajalec sme neobdavčeno plačati za vožnjo z vašim lastnim avtom na službeni poti. Tu je to cena bonitete, zaračunane vam za zasebno vožnjo z avtom družbe. Isti znesek, nasprotni smeri. Stran o lastnem avtu je v članku Naknada za lastni avto na službeni poti.
Kako DriveHub to olajša
Metoda na kilometer stoji ali pade na dveh številkah na mesec: zasebnih kilometrih in času zasebne rabe. Obe se zlahka izgubita, kadar se ob koncu meseca zapišeta po spominu.
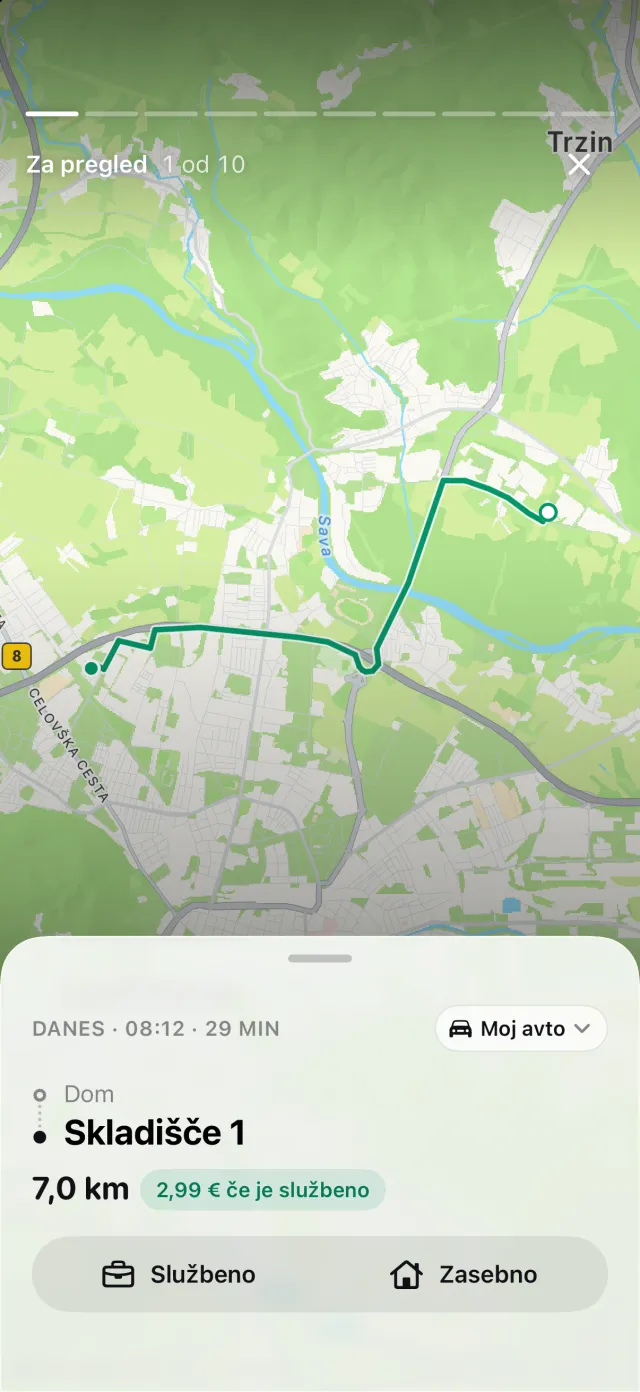
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsaka vožnja ohrani čas začetka in konca, kraje in razdaljo. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
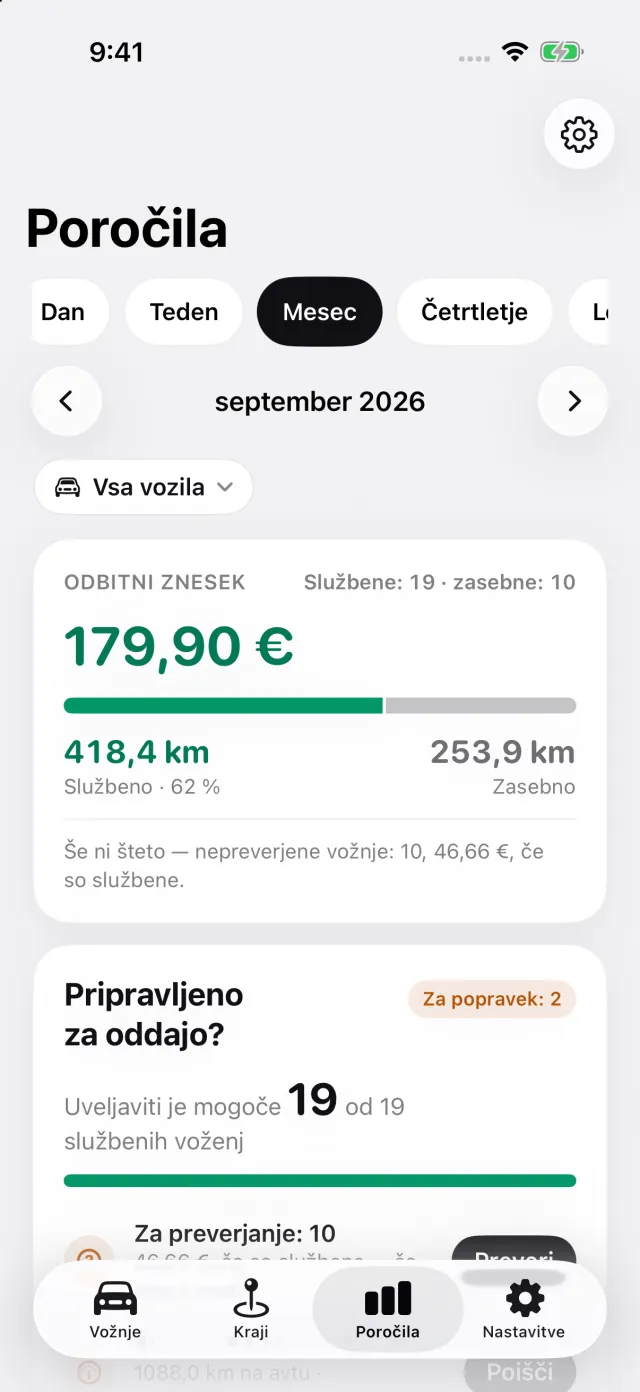
Poročila prikažejo službeno in zasebno razdaljo za mesec, četrtletje ali leto, službeni avto pa lahko izberete posebej. Tako dobite zasebne kilometre in čase za njimi, ki jih izročite delodajalcu v obliki, ki jo zahteva njegova odluka. DriveHub delodajalčeve evidence ne vodi namesto njega. Beleženje je brezplačno; poročila PDF, Excel in CSV so del DriveHub Pro.
DriveHub je v App Storu za iPhone. Hrvaška pravila so na strani za Hrvaško. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran navaja Pravilnik o porezu na dohodak in mnenja Porezne uprave ter jih imenuje, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega knjigovodjo (knjigovođa) — in vzemite evidencijo s seboj.
Celotno pravilo z viri, iz katerih izhaja: Hrvaška: zahteve za evidenco voženj.