 DriveHub
Vodnik po državi · Hrvaška · 7 min
Obrtnik lahko za lastni avto uveljavlja 0,50 €/km — z isto evidenco, kot jo vodi zaposleni
Vodite obrt in zanj vozite lastni avto. Za loko vožnjo in za daljše poti enako vam Pravilnik daje istih 0,50 €/km, ki jih delodajalec delavcu sme plačati neobdavčeno — in z istimi besedami isto dolžnost vodenja evidence.

Kratek odgovor
- Da, obrtnik ga dobi. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 samozaposlenim priznava zneske iz čl. 7 "za njih osobno". To vključuje do 0,50 €/km za zasebni avto, uporabljen za posel.
- Evidenca pride z denarjem. Ista določba pravi "u visini i na način propisan člankom 7." — v višini in na način. Znotraj 30 km od kraja dela to pomeni evidenco loko vožnje; zunaj tega putni nalog.
- Knjiži se v KPI. Do 0,50 €/km gre v Knjigo primitaka i izdataka kot poslovni izdatek. Kar je nad tem, ni odbitno in se sploh ne sme vpisati.
- 0,50 je zgornja meja in je isti znesek za loko vožnjo in za daljšo pot. 0,40, ki se še navaja za loko, je stopnja iz leta 2023, ki jo je 2. januarja 2024 nadomestil 0,50. Posebne stopnje za loko ni bilo nikoli.
- Velja za zasebni avto. Avto med poslovnimi sredstvi obrta je druga pot: njegovi stroški so poslovni izdatki, od katerih 50 % ni priznanih, razen če je zasebna raba obdavčena kot plača, zavarovanje pa je v celoti odbitno.
- Paušalni obrt nima česa uveljavljati in tovrstne evidence ne vodi.
- Evidenco hranite deset let od 31. decembra leta, v katerem je nastala davčna obveznost.
Zakaj vas doseže pravilo, napisano za zaposlene
Čl. 7 Pravilnika določa neobdavčene zneske. Po lastnih besedah je omejen na to, kar "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — kar delodajalec plača svojim delavcem. Brano samo zase samozaposlenega pusti zunaj.
Most je čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Znesek, ki ga obrtnik sme uporabiti zase, je torej znesek za zaposlene. Za zasebni avto na službeni poti je to čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Kaj isti 0,50 pomeni za zaposlenega in kaj se zgodi nad njim, je v članku Naknada za zasebni avto.
Znesek se je premikal. r.br. 31 je od 1. oktobra 2022 navajala 3,00 kn (NN 112/2022), od 1. januarja 2023 pa 0,40 € (NN 156/2022). Od 2. januarja 2024 navaja 0,50 (NN 143/2023), tabela, ponovno objavljena v NN 16/2025, pa ga je ohranila. Stran, ki navaja 0,40, opisuje leto 2023.
Kako se knjiži
Čl. 35 st. 1 se začne z "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — t. 6 torej znesek za kilometre naredi za poslovni izdatak obrta. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) iste zneske oprosti "do propisanih iznosa" v čl. 9 st. 1 t. 10.
Zgornja meja je trda:
- ZPD čl. 33 st. 1 t. 3 za neodbitne določi zneske "iznad propisanih iznosa" — nad predpisanimi zneski. T. 4 pravi enako za podjetnikove lastne potne stroške.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Do 0,50 €/km gre torej v Knjigo primitaka i izdataka kot izdatek, nič nad tem pa se ne sme vpisati. Porezna uprava je to po pravilih iz leta 2005 brala enako: samozaposleni zavezanec sme v KPI izkazati "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4. decembra 2006).
„Na način“: ista evidenca, kot jo vodi zaposleni
Odločilni besedi sta na način. Z zneskom uvozita tudi dokumentacijo. Obrtnik, ki uveljavlja 0,50 €/km, ima isto dolžnost vodenja evidence kot zaposleni, ki mu jih povrnejo.
Katera evidenca, je odvisno od tega, kje vozite. Čl. 7 st. 34 zajema vožnjo "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Vožnja znotraj kraja dela je loko vožnja ne glede na razdaljo, 30 km pa se meri od kraja dela, ne od vašega doma. Kaj je kraj dela za obrtnika, Pravilnik ne pove: mjesto rada uporablja za delavce in ga za samozaposlene nikjer ne opredeli. Svojega dogovorite s knjigovodjo (knjigovođa). Zunaj 30 km pot potrebuje putni nalog. Celotna delitev in polja samega putnega naloga so v članku Putni nalog ali loko vožnja.
Za loko vožnjo st. 34 pravi, da se stroški "priznaju se temeljem evidencije" — priznajo se na podlagi evidence, ki vsebuje najmanj (naročito):
- Splošne podatke o delodajalcu in delavcu: ime in OIB
- Znamko avta
- Njegovo registrsko tablico
- Začetno in končno stanje števca
- Relacijo — pot
- Namen vožnje
- Račune za dejanske stroške, na primer parkiranje
Datum ni predpisan. Seznam je zapisan za dve strani, poslodavca in radnika. V enoosebnem obrtu ste na obeh straneh, Pravilnik pa ne pove, kako ju izpolniti; mnenja Porezne uprave o tem nismo našli. Naravno branje je ime in OIB obrta kot plačnika ter vaše kot osebe. To je lahko dvakrat isti OIB. To je branje, ne zahteva. Vprašajte knjigovodjo, kako želi, da te vrstice izpolnite.
Istih 0,50 znotraj in zunaj 30 km
St. 34 napotuje nazaj na st. 2 r.br. 31, posebne vrstice za loko ni. Stopnja se pri meji 30 km torej ne spremeni; spremeni se le evidenca.
Primer. V enem letu za obrt z lastnim avtom prevozite 4 800 km: 3 000 km lokalnih voženj in 1 800 km na daljših poteh.
| Vožnja | km | × 0,50 € | Evidenca |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Daljše poti | 1 800 | 900 € | putni nalozi |
| Skupaj | 4 800 | največ 2 400 € |
Vsak evro tega stoji na evidenci. Brez nje znesek pod temi pogoji ni priznan: st. 34 loko stroške priznava "temeljem evidencije", za daljšo pot pa je putni nalog vjerodostojna isprava.
Če je avto med poslovnimi sredstvi
Kilometrina je pot za zasebni avto — r.br. 31 pravi "privatnog automobila". Avto, vpisan v Popis dugotrajne imovine obrta, svoje stroške uveljavi drugače: amortizacijo po ZPD čl. 35 st. 4 in tekoče stroške po čl. 32. ZPD čl. 33 st. 1 t. 5 nato ne prizna "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". To je 50 % stroškov, razen če je zasebna raba že obdavčena kot plača ali drugi dohodek. St. 2 zavarovanje ohrani v celoti odbitno.
Branje je torej ena pot ali druga: avto med poslovnimi sredstvi z njegovimi stroški ali avto, ki ostane zaseben, z 0,50 €/km. Bodite si na jasnem, na čem to sloni. Izhaja iz besedila r.br. 31. Porezna uprava je isto črto potegnila v mnenju 845 z dne 29. junija 2006, mnenje 867 istega leta pa je potrdilo, da gre znesek za zasebni avto v KPI. Obe sta bili napisani po starem zakonu, ko je bil nepriznani delež 30 % in stopnja 2,00 kn. Nobeno sedanje besedilo Porezne uprave izbire „eno ali drugo“ ne navaja.
Na kateri strani je vaš avto, je dejstvo vaših knjig, ne vaše evidence voženj, in to ve vaš knjigovodja.
Paušalni obrt ne uveljavlja ničesar
Paušalist je zunaj vsega tega. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Izdatki so pavšalno določeni pri 85 %. Kilometrine ni česa prišteti in tudi evidence kilometrov zanjo ni treba voditi.
Deset let, ne enajst
Evidenca se hrani deset let od začetka zastaralnega roka, po Opći porezni zakon čl. 66 st. 18. Pravica do odmere zastara "istekom godine u kojoj je nastala porezna obveza", zato deset let teče od 31. decembra leta, v katerem je obveznost nastala. Putni nalog in evidenca loko vožnje imata isti rok.
Enajst let iz Zakona o računovodstvu veže poduzetnika z dvostavnim knjigovodstvom. Obrtnik, obdavčen z dohodnino, je na desetih iz OPZ. Sedem let, ki se še navaja, izhaja iz računovodskega zakona iz leta 2015, ki ga je nadomestil zakon iz leta 2024.
Ali lahko obrtnik zase uveljavlja tudi dnevnico, je ločeno in manj razčiščeno vprašanje: čl. 35 st. 1 t. 6 imenuje le "naknada, potpora i nagrada". Glejte Dnevnica za službeno putovanje.
Kako DriveHub to olajša
Evidenco je preprosto opisati in lahko izgubiti, v enoosebnem obrtu pa je nihče drug ne vodi namesto vas. Redko manjkajo kilometri; manjka stanje števca na tisti dan in pot vožnje izpred več mesecev.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
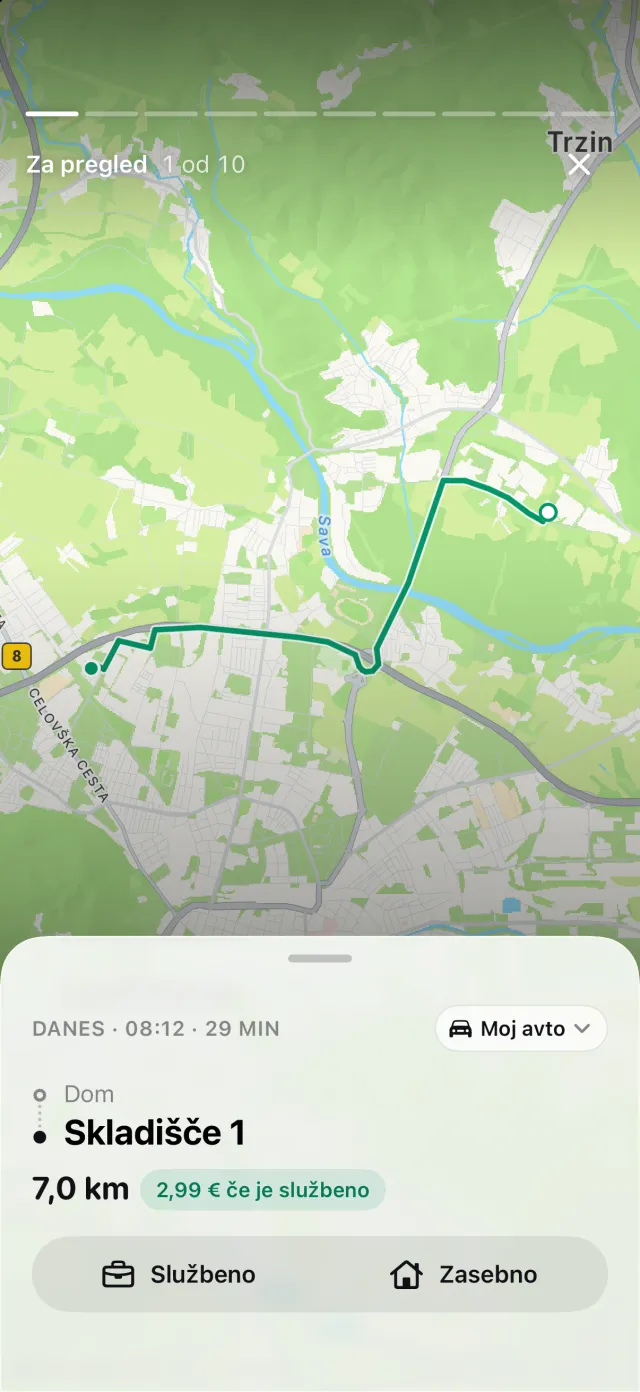
Kjer ste označili svoje delovno mesto — za obrtnika kraj dela, ki ste ga dogovorili s knjigovodjo —, DriveHub oba konca vožnje izmeri glede nanj in vožnjo, ki se začne in konča znotraj 30 km, uvrsti med loko vožnje. PDF te vrstice označi, delovni zvezek pa dobi stolpec, po katerem lahko računovodja filtrira. Brez označenega delovnega mesta ostane vsaka vrstica putni nalog — varnejša smer, ker putni nalog zahteva več v vsakem polju razen obeh OIB. Natisne se šest od sedmih podatkov evidence loko vožnje. Računi se ne: DriveHub ne hrani prilog, poročilo pa izrecno pove, da jih hranite sami.
Poročila prikažejo službeno in zasebno razdaljo za mesec, četrtletje ali leto. Beleženje je brezplačno; poročila PDF, Excel in CSV so del DriveHub Pro. Za paušalni obrt tu ni česa uveljavljati, zato nič od tega ne velja.
DriveHub je v App Storu za iPhone. Hrvaška pravila so na strani za Hrvaško. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran navaja Pravilnik o porezu na dohodak, ZPD in Opći porezni zakon ter imenuje člene, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega knjigovodjo (knjigovođa) — in vzemite evidencijo s seboj.
Celotno pravilo z viri, iz katerih izhaja: Hrvaška: zahteve za evidenco voženj.