 DriveHub
Länderratgeber · Deutschland · 6 Min.
Dienstwagen: 0,002 % je Fahrtag statt 0,03 % im Monat (Einzelbewertung)

Die kurze Antwort
Steht Ihnen in Deutschland ein Dienstwagen auch privat zur Verfügung und bewerten Sie ihn nach der Listenpreismethode, wird die Fahrt zwischen Wohnung und erster Tätigkeitsstätte neben der 1-%-Regelung normalerweise mit 0,03 % des Listenpreises je Entfernungskilometer (einfache Strecke) für jeden Kalendermonat besteuert (§ 8 Abs. 2 Satz 3 EStG). Das BMF-Schreiben sagt, dieser monatliche Ansatz gelte auch für volle Monate, in denen Sie gar nicht zur Arbeit gefahren sind, sowie bei Homeoffice, Teilzeit oder Dienstreisen (Rz. 12).
Die Finanzverwaltung lässt eine Alternative zu, die Einzelbewertung (das Schreiben nennt sie auch 0,002 %-Regelung): 0,002 % des Listenpreises je Entfernungskilometer (einfache Strecke) für jeden Tag, an dem Sie tatsächlich zur ersten Tätigkeitsstätte gefahren sind, für höchstens 180 Tage im Jahr. Die Quelle ist das BMF-Schreiben vom 3. März 2022, IV C 5 - S 2334/21/10004 :001 (abgedruckt als LStH 2026, Anhang 24 IV-1), Rz. 12 und 13. Die Grenze gilt jährlich, nicht monatlich: „Eine monatliche Begrenzung auf 15 Fahrten ist ausgeschlossen.“
Beide Methoden gehen vom selben Listenpreis und derselben Entfernung aus; Sie können sie also vergleichen, ohne eine der beiden Zahlen zu kennen: Die Monatsmethode kostet 0,03 % mal die Monate, die Tagesmethode 0,002 % mal die Tage. Ein Monat entspricht 15 Tagen, die Tagesmethode ist also günstiger, wenn Sie im Durchschnitt an weniger als 15 Tagen je Überlassungsmonat zur Arbeit gefahren sind. Über ein volles Jahr mit der Grenze von 180 Tagen liegen beide gleichauf (12 × 0,03 % = 180 × 0,002 % = 0,36 %).
Wer profitiert
Wer einen Teil der Woche im Homeoffice arbeitet, für Kunden unterwegs ist oder lange Zeit abwesend ist: Über ein volles Jahr sind 90 Fahrtage 0,18 % gegenüber 0,36 %. Wer fast an jedem Arbeitstag pendelt, hat nichts davon, und der Aufwand an Nachweisen ist höher als bei der Monatsmethode.
Was die Regel verlangt
Dasselbe Schreiben legt die Voraussetzungen fest. Sie sind der Grund, warum es hier um Aufzeichnungen geht und nicht um Rechnerei.
- Eine datierte Liste, je Fahrzeug und Monat. Sie erklären Ihrem Arbeitgeber schriftlich, für jeden Kalendermonat und jedes Fahrzeug, an welchen Tagen (mit Datum) Sie damit zur ersten Tätigkeitsstätte gefahren sind. Rz. 13 a: „die bloße Angabe der Anzahl der Tage reicht nicht aus“. Eine Summe von 110 Tagen wird nicht akzeptiert; die einzelnen Daten schon. Wie Sie an den übrigen Tagen zur Arbeit gekommen sind, müssen Sie nicht angeben.
- Nur tatsächliche Tage, jeden nur einmal. Ein Tag zählt, wenn Sie an diesem Tag mit dem Fahrzeug zur ersten Tätigkeitsstätte gefahren sind. Zweimal an einem Tag dorthin zu fahren zählt trotzdem einmal.
- 180 Tage über alle Ihre Fahrzeuge im Jahr (Rz. 13 c).
- Ihr Arbeitgeber muss sie anwenden, wenn Sie es verlangen, sofern Ihr Arbeitsvertrag oder eine andere Rechtsgrundlage nichts anderes sagt (Rz. 13 e).
- Eine Methode für das ganze Jahr. Der Arbeitgeber legt die Methode je Kalenderjahr für alle Ihre Dienstwagen fest und darf sie im Lauf des Jahres nicht wechseln. Ein Wechsel für das ganze Jahr ist in der Lohnabrechnung noch möglich, bevor die Lohnsteuerbescheinigung ausgestellt wird (Rz. 13 f). Andernfalls können Sie in Ihrer Einkommensteuererklärung für das ganze Jahr und alle Fahrzeuge zur Tagesmethode wechseln, wenn Sie die datierten Tage je Fahrzeug nachweisen (Rz. 13 g).
Welche Tage DriveHub zählt
DriveHub zählt einen Tag, wenn an diesem Tag eine direkte Fahrt zwischen Ihrem Zuhause und Ihrem Arbeitsort mit diesem Auto aufgezeichnet wurde. Es erkennt diese Fahrt auf zwei Wegen:
- Sie haben beim Prüfen der Fahrt Arbeitsweg geantwortet, oder
- es ist eine Private Fahrt zwischen einem Ort, dem Sie die Rolle Zuhause gegeben haben, und einem Ort mit der Rolle Arbeit (in beiden Richtungen).
Mehrere Fahrten an einem Tag ergeben einen Tag. Eine als Geschäftlich eingeordnete Fahrt, etwa ein Kundenbesuch auf dem Weg, ergibt keinen Fahrtag.
Die Seite erscheint nur bei einem Auto, das als Firmenwagen eingestellt ist, nicht bei einem Auto in Ihrem Eigentum. Sie umfasst den 1. Januar des Jahres, in dem der Berichtszeitraum endet, bis zum Ende des Zeitraums, unabhängig vom Startdatum des Berichts.
Was der Bericht druckt
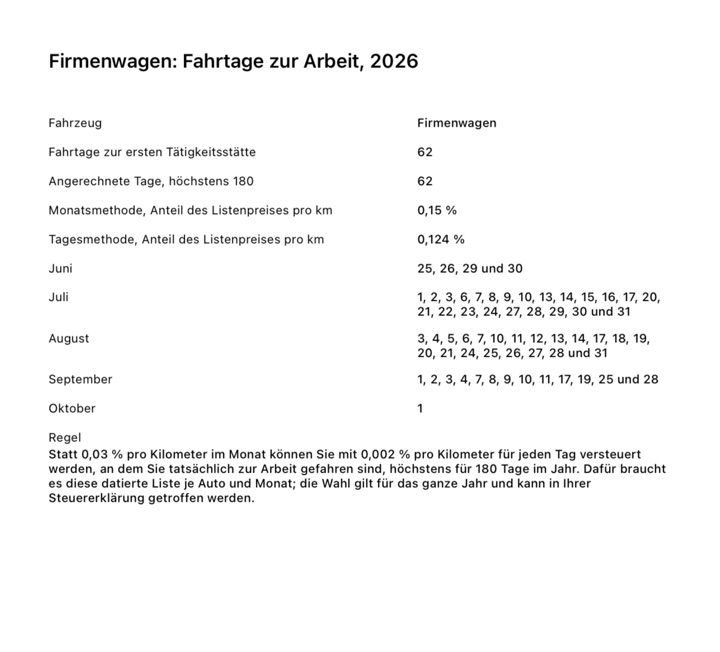
Exportieren Sie einen Bericht für einen deutschen Dienstwagen, erhält der Bericht eine Seite mit dem Titel „Firmenwagen: Fahrtage zur Arbeit, 2026“ (mit dem Jahr; in einem PDF in einer anderen Sprache sind die Beschriftungen übersetzt). Sie enthält:
- Fahrtage zur ersten Tätigkeitsstätte: die Zahl der gefundenen verschiedenen Tage
- Angerechnete Tage, höchstens 180: dieselbe Zahl, auf 180 begrenzt
- Monatsmethode, Anteil des Listenpreises pro km: 0,03 % mal die in diesem Jahr gezählten Monate, bis zum Ende des Berichts oder bis heute, je nachdem, was früher liegt
- Tagesmethode, Anteil des Listenpreises pro km: 0,002 % mal die angerechneten Tage
- eine Zeile je Monat mit den Daten der Tage, zum Beispiel „März: 3., 4., 10., 11.“
- die Regel in einem Satz
Was es nicht tut
- Es druckt Prozentwerte, keine Euro-Beträge. Es fragt weder nach dem Listenpreis noch nach Ihrer einfachen Entfernung und berechnet keinen Steuerbetrag. Multiplizieren Sie die Prozentwerte selbst mit Listenpreis und Entfernung. Ein Elektroauto oder ein begünstigter Plug-in-Hybrid verändert beide Methoden gleichermaßen, der Vergleich bleibt also richtig.
- Es zählt ein Auto. Die 180-Tage-Grenze gilt über alle Ihre Fahrzeuge (Rz. 13). Die Seite zählt die Tage des Autos, auf das sich der Bericht bezieht.
- Es sieht nur Fahrten, die es aufgezeichnet und eingeordnet hat. Ein Arbeitsweg, der nie aufgezeichnet oder anders eingeordnet wurde, fehlt, prüfen Sie Ihre Fahrten also. Es weiß nicht, was Ihr Arbeitgeber in der Lohnabrechnung angesetzt hat.
- Die Monate sind eine Schätzung. Für Deutschland fragt DriveHub nicht, wann Sie das Auto bekommen oder zurückgegeben haben; die Monate laufen daher von der ersten Fahrt des Autos in diesem Jahr bis zum Berichtsende oder zum aktuellen Monat. Hatten Sie das Auto schon vor der ersten aufgezeichneten Fahrt oder haben es vor dem Ende des Zeitraums zurückgegeben, korrigieren Sie den Monatswert selbst.
- Es trifft und meldet die Wahl nicht. Das geschieht in Ihrer Steuererklärung.
So gehen Sie in DriveHub vor
- Öffnen Sie in den Einstellungen das Auto und wählen Sie Firmenwagen, Kraftstoff zahle ich oder Firmenwagen, Kraftstoff inklusive, nicht Mein eigenes Auto.
- Öffnen Sie unter Orte den Ort, an dem Sie wohnen, und stellen Sie dessen Rolle auf Zuhause, den Ort Ihrer ersten Tätigkeitsstätte auf Arbeit.
- Zeichnen Sie Ihre Fahrten wie gewohnt auf, mit dem Firmenwagen als Fahrzeug. Fragt DriveHub nach einer Fahrt, antworten Sie Arbeitsweg für die Fahrt von zu Hause zur Arbeit, Geschäftlich für Kundenbesuche und Privat für den Rest. Fahrten zwischen Zuhause und Arbeit werden auch an ihren Orten erkannt.
- Öffnen Sie Berichte und tippen Sie auf den Fahrzeugfilter (er zeigt Alle Fahrzeuge, bis Sie eines wählen). Wählen Sie den Firmenwagen: Die Seite wird nur für einen Bericht über ein einzelnes Auto gedruckt.
- Legen Sie den Zeitraum so fest, dass er an dem Datum endet, bis zu dem gezählt werden soll, und tippen Sie auf die Export-Schaltfläche (bei gewähltem Jahr steht dort Bericht Jahr exportieren). Der Export erfordert DriveHub Pro.
- Öffnen Sie das PDF, suchen Sie die Seite Firmenwagen: Fahrtage zur Arbeit und prüfen Sie die Daten anhand Ihres Kalenders.
Siehe auch
- Läuft Ihr Auto nach der 1-%-Regelung, lesen Sie Fahrtenbuch oder 1-%-Regelung zur Wahl zwischen Listenpreismethode und Fahrtenbuch und Von der 1-%-Regel zum Fahrtenbuch wechseln dazu, wann Sie wechseln dürfen.
- Alles Weitere, was DriveHub für Deutschland leistet, steht auf der Deutschland-Seite.
Diese Seite nennt das Gesetz und das BMF-Schreiben mit Namen und Randziffer, damit Sie sie nachlesen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die datierte Liste mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.