 DriveHub
Länderratgeber · Deutschland · 8 Min.
Erste Tätigkeitsstätte oder Dienstreise: einmal 0,38 € oder hin und zurück je 0,30 €
Erste Tätigkeitsstätte oder Dienstreise — davon hängt ab, wie eine Fahrt mit Ihrem eigenen Auto zählt. Dieselben 30 km bringen als Arbeitsweg 11,40 € am Tag und als Dienstreise 18,00 €. Entscheidend ist der Ort am Ende der Fahrt, und meist legt Ihr Arbeitgeber diesen Ort fest.

Die kurze Antwort
Eine Fahrt von der Wohnung zu Ihrer ersten Tätigkeitsstätte ist der Arbeitsweg. Jede andere berufliche Fahrt mit Ihrem eigenen Auto ist eine Dienstreise. Das Gesetz spricht von einer Auswärtstätigkeit; im Alltag heißt sie Dienstreise. Beide werden unterschiedlich bewertet:
- Arbeitsweg: 0,38 € für jeden vollen Kilometer der einfachen Entfernung, einmal je Arbeitstag, an dem Sie dorthin fahren. Damit sind Hin- und Rückweg abgegolten (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, seit dem 1. Januar 2026).
- Dienstreise: 0,30 € für jeden tatsächlich gefahrenen Kilometer, hin und zurück und jede Teilstrecke dazwischen, oder Ihre tatsächlichen Autokosten (§ 9 Abs. 1 Satz 3 Nr. 4a EStG i. V. m. § 5 BRKG).
Deshalb können dieselben 30 km am Tag 11,40 € oder 18,00 € wert sein (Rechenbeispiel unten). Ihre erste Tätigkeitsstätte ist in erster Linie der Ort, dem Ihr Arbeitgeber Sie dauerhaft zugeordnet hat. Nur ohne eindeutige Zuordnung zählen die Arbeitstage: arbeitstäglich, zwei volle Tage pro Woche oder ein Drittel Ihrer vereinbarten Arbeitszeit. Sie haben höchstens eine je Dienstverhältnis, und das Homeoffice ist es nie.
Das ist die Regel für Arbeitnehmer. Der Rest der Seite geht die einzelnen Teile nacheinander durch.
Was das Gesetz unter einer ersten Tätigkeitsstätte versteht
§ 9 Abs. 4 EStG, Satz 1: „Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist.“
Drei Dinge müssen zusammenkommen. Es braucht eine ortsfeste Einrichtung. Sie muss Ihrem Arbeitgeber, einem verbundenen Unternehmen oder einem vom Arbeitgeber bestimmten Dritten gehören. Und Sie müssen ihr dauerhaft zugeordnet sein.
Schritt 1 — die Zuordnung durch Ihren Arbeitgeber. Satz 2: Die Zuordnung „wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt.“ Satz 3 sagt, wann sie dauerhaft ist: „Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll.“
Schritt 2 — nur ohne eindeutige Zuordnung: die Arbeitstage. Nach Satz 4 ist erste Tätigkeitsstätte die Einrichtung, an der Sie dauerhaft „1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll.“
Nie mehr als eine. Satz 5: „Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte.“ Erfüllen mehrere Einrichtungen die Voraussetzungen, bestimmt der Arbeitgeber eine davon (Satz 6). Tut er das nicht, ist es „die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte“ (Satz 7).
Wie die Finanzverwaltung das anwendet
Das BMF-Schreiben zu den Reisekosten vom 25. November 2020 (LStH 2026, Anhang 25 III) regelt die Einzelheiten.
Die Zuordnung muss nicht schriftlich sein. Rz. 11: Sie kann mündlich oder stillschweigend erfolgen, und „Die Zuordnungsentscheidung muss nicht dokumentiert werden.“ Sie kann sich aus dem Arbeitsvertrag, aus Dienstplänen, Reiserichtlinien oder Reisekostenabrechnungen ergeben.
Ihr Arbeitgeber kann Sie nicht „nirgendwo“ zuordnen. Rz. 13: Der Arbeitgeber „kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)“. Ob Sie eine haben, entscheiden die gesetzlichen Kriterien, nicht ein Satz, wonach Sie keine haben.
Am Betriebshof vorbeischauen heißt nicht, dort zu arbeiten. Rz. 27: Für die Prüfung nach Arbeitstagen müssen Sie an der Einrichtung „seine eigentliche berufliche Tätigkeit“ ausüben. Wer nur kurz zur Vorbereitung, für Berichte, „zur Abholung oder Abgabe von Kundendienstfahrzeugen“ oder zur Abgabe von Auftragsbestätigungen und Stundenzetteln vorbeikommt, erfüllt das nicht. Im Beispiel 14 des Schreibens „hat keine erste Tätigkeitsstätte“ ein Kundendienstmonteur, der jeden Morgen den Wagen abholt.
Ohne erste Tätigkeitsstätte ist jede berufliche Fahrt eine Dienstreise. Rz. 2: „Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig.“
Ist das Homeoffice eine erste Tätigkeitsstätte?
Nein, nie. Rz. 4: „Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein.“
Die Fahrt ins Büro wird dadurch aber nicht zur Dienstreise. Im Beispiel 17 des Schreibens (Rz. 28) arbeitet jemand drei Tage zu Hause und zwei volle Tage im Betrieb des Arbeitgebers. Der Betrieb ist die erste Tätigkeitsstätte, die Fahrt von zu Hause ins Büro also der Arbeitsweg.
An manchen Tagen arbeiten Sie überwiegend zu Hause und fahren nicht zur ersten Tätigkeitsstätte. Für diese Tage gilt stattdessen die Tagespauschale für das Homeoffice von 6 € am Tag, höchstens 1 260 € im Jahr (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). In der Regel ist ein Tag entweder ein Tag mit Arbeitsweg oder ein Homeoffice-Tag. Die Ausnahme: Steht für diese Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung, gibt es die Tagespauschale auch an einem Tag, an dem Sie außerdem an der ersten Tätigkeitsstätte arbeiten (Nr. 6c Satz 2).
Erst ins Büro, dann zum Kunden: Was ist was?
Der Weg von zu Hause ins Büro bleibt Arbeitsweg, auch wenn Sie nur dorthin fahren, um von dort zu einem Kunden aufzubrechen. H 9.10 LStH 2026: „Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten“ (BFH, 18. Januar 1991 – VI R 132/86).
- Büro → Kunde und zurück ist die Dienstreise, mit 0,30 € je gefahrenem km.
- Wohnung → Kunde direkt, ohne Halt im Büro, ist ab dem ersten Kilometer eine Dienstreise (H 9.5).
- Nur eine Strecke Arbeitsweg. Sie fahren ins Büro, dann zu einem Kunden und von dort nach Hause. H 9.10 lässt dann „nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag“ zu.
- Ein Umweg auf dem Weg zur Arbeit, etwa um die Post abzuholen. Der Arbeitsweg bleibt Arbeitsweg, und „die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten“ (H 9.10, BFH 12. Oktober 1990 – VI R 165/87).
Sammelpunkt und weiträumiges Tätigkeitsgebiet
Zwei Gruppen haben keine erste Tätigkeitsstätte und bekommen für einen Teil ihrer Fahrten trotzdem nur den Satz für den Arbeitsweg. Die Regel steht in § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Sie gilt, wenn Sie nach den Weisungen Ihres Arbeitgebers „dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen“ haben.
Sammelpunkt. Die Beispiele des BMF sind „Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen“ (Rz. 38). Die Fahrten von zu Hause dorthin „dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden“. Ein privat verabredeter Treffpunkt einer Fahrgemeinschaft ist kein Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Typisch sind „Zusteller oder Forstarbeiter“ (Rz. 42). Nicht dazu gehören „Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen“, mobile Pflegekräfte in einem festen Bezirk und Schornsteinfeger. Für die Strecke von zu Hause zum nächstgelegenen Zugang des Gebiets gilt der Satz für den Arbeitsweg. Fahrten innerhalb des Gebiets und die Mehrkilometer zu einem weiter entfernten Zugang werden mit 0,30 € je gefahrenem km oder den tatsächlichen Kosten angesetzt (Rz. 43–44).
Für Verpflegungsmehraufwand und Übernachtungskosten bleiben Sie auswärts tätig (Rz. 40, 45). Die Fahrten von zu Hause zum Sammelpunkt oder ins Tätigkeitsgebiet darf Ihr Arbeitgeber aber nicht nach § 3 Nr. 13 oder 16 EStG steuerfrei erstatten.
Der Arbeitsweg: 0,38 € ab dem ersten Kilometer
Seit dem 1. Januar 2026 gewährt § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG „für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte“ 0,38 €. Das Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) hat „0,30 Euro“ durch „0,38 Euro“ ersetzt und die alte Regel ab dem 21. Kilometer gestrichen. Seiten, die noch zwei Stufen zeigen, beschreiben die Rechtslage vor 2026.
- Einfache Entfernung, volle Kilometer, einmal am Tag. Maßgeblich ist die Entfernung, nicht die gefahrene Strecke, und sie deckt „arbeitstäglich zwei Wege“ ab (H 9.10; BMF 18. November 2021, Rz. 12 und 23).
- Nur Tage an der ersten Tätigkeitsstätte. Krankheits-, Urlaubs-, Dienstreise- und Homeoffice-Tage zählen nicht (ELSTER, Hilfe zur Anlage N).
- Alles ist abgegolten. „Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten“ (§ 9 Abs. 2 Satz 1). Kraftstoff, Verschleiß und Versicherung lassen sich nicht hinzurechnen. Eine Ausnahme sind Unfallkosten auf dem Weg zur Arbeit, die neben der Pauschale abziehbar bleiben (H 9.10).
- Keine Höchstgrenze von 4 500 € beim Auto. Die Grenze gilt nicht, „soweit“ Sie einen eigenen oder zur Nutzung überlassenen Kraftwagen benutzen (BMF 18. November 2021, Rz. 11).
Arbeitstage, Entfernung und Nachweise für den Arbeitsweg behandelt die Pendlerpauschale 2026.
Die Dienstreise: 0,30 € für jeden gefahrenen Kilometer
§ 9 Abs. 1 Satz 3 Nr. 4a EStG erfasst „beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind“. Für den Pkw nennt das BMF die Zahl: „PKW 0,30 €“ für „jeden gefahrenen Kilometer“ (BMF 25. November 2020, Rz. 37).
Hin- und Rückweg zählen, jede Teilstrecke zählt, und Fahrten zwischen mehreren Kunden zählen (H 9.5). Statt der Pauschale können Sie den Anteil der tatsächlichen Jahreskosten Ihres Autos ansetzen, der auf diese Fahrten entfällt (R 9.5 Abs. 1 LStR). Zahlt Ihnen Ihr Arbeitgeber bis 0,30 € je km, ist das steuerfrei (§ 3 Nr. 16 EStG); was er nicht zahlt, sind Werbungskosten. Was Sie aufzeichnen müssen und was Sie zusätzlich geltend machen können, steht unter Dienstreisen mit dem eigenen Auto.
Ein Rechenbeispiel: dieselben 30 km, drei Varianten
Beispielzahlen, keiner Vorschrift entnommen. Ihre Wohnung liegt 30 km vom Büro Ihres Arbeitgebers entfernt, dem Ort, dem Sie zugeordnet sind. Ein Kunde ist ebenfalls 30 km von Ihrer Wohnung und 25 km vom Büro entfernt.
| Tag | Fahrten | Wie jede zählt | Betrag |
|---|---|---|---|
| A — nur Büro | Wohnung → Büro → Wohnung, 60 km gefahren | Arbeitsweg: 30 km × 0,38 €, einmal | 11,40 € |
| B — nur Kunde | Wohnung → Kunde → Wohnung, 60 km gefahren | Dienstreise: 60 km × 0,30 € | 18,00 € |
| C — Büro, dann Kunde | Wohnung → Büro (30) → Kunde (25) → Wohnung (30) | Arbeitsweg, nur eine Strecke: 30 km × 0,19 € = 5,70 € · Dienstreise: 55 km × 0,30 € = 16,50 € | 22,20 € |
Die Rechnung: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Die halbe Pauschale beträgt 0,19 €, und 30 × 0,19 = 5,70. Der Dienstreise-Teil von Tag C umfasst 25 + 30 = 55 km, und 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
An 20 solchen Tagen ergibt Tag A 228 € und Tag B 360 €. Das sind 132 € Unterschied, mit demselben Auto, derselben Entfernung und denselben Arbeitsstunden.
Ob sich davon etwas auf Ihre Steuer auswirkt, hängt von der Summe ab. Werbungskosten ändern die Steuer nur, soweit sie den Arbeitnehmer-Pauschbetrag von 1 230 € übersteigen (§ 9a Satz 1 Nr. 1 Buchst. a EStG), und sowohl der Arbeitsweg als auch die Dienstreisen sind Werbungskosten.
Bevor Sie die Steuererklärung abgeben
- Fragen Sie, wem Sie zugeordnet sind. Das ergibt sich aus Ihrem Arbeitsvertrag und den Weisungen Ihres Arbeitgebers und muss nicht schriftlich festgehalten sein. Ist es unklar, entscheidet die Prüfung nach Arbeitstagen aus § 9 Abs. 4 Satz 4.
- Zählen Sie Tage mit Arbeitsweg, nicht Arbeitstage. Lassen Sie Krankheits-, Urlaubs-, Dienstreise- und Homeoffice-Tage weg.
- Halten Sie Dienstreisen und Arbeitsweg auseinander. Zeichnen Sie für jede Dienstreise Anlass, Dauer und Reiseweg auf. Belegen Sie sie mit Unterlagen wie einem Fahrtenbuch oder Quittungen (R 9.4 Satz 5 LStR).
- Achten Sie auf gemischte Tage. Erst Büro, dann Kunde ist Arbeitsweg plus Dienstreise, und ein Tag mit nur einer Strecke Arbeitsweg zählt zur Hälfte.
Wie DriveHub beides auseinanderhält
Die Regel hängt davon ab, welche Fahrt an welchem Tag wohin ging. Das ist eine Aufzeichnung, und eine falsche Zeile kostet den Unterschied zwischen 0,38 € einmal und 0,30 € hin und zurück.
Mit dem Standortzugriff „Immer“ zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls ihm doch einmal eine entgeht, sagt es Ihnen Bescheid. Auch der Arbeitsweg wird aufgezeichnet. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest.
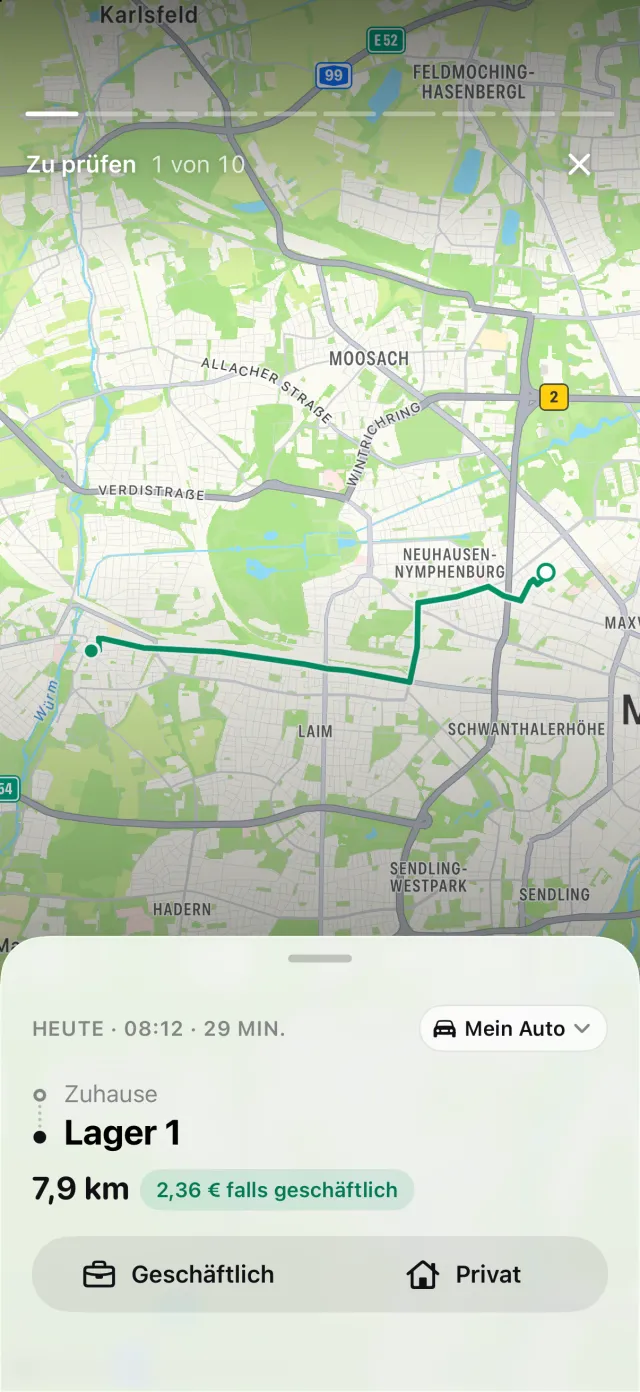
Eine Fahrt, die Sie mit Arbeitsweg beantworten, wird als private Fahrt gespeichert und bleibt so aus den geschäftlichen Kilometern heraus, die mit 0,30 € bewertet werden. Jede Fahrt ist ein eigener Eintrag, an Tag C sind die Strecke ins Büro und die Strecken zum Kunden und nach Hause also getrennte Zeilen. Die beiden Kundenstrecken, als Geschäftlich eingeordnet, stehen jeweils mit Datum, beiden Adressen und Strecke im Bericht (PDF, Excel oder CSV mit DriveHub Pro); den Zweck tragen Sie selbst ein.
Was DriveHub nicht entscheidet, ist, welcher Ort Ihre erste Tätigkeitsstätte ist. Das hängt von der Zuordnung durch Ihren Arbeitgeber und von Ihren Arbeitstagen ab, und DriveHub kennt beides nicht. Fragt es nach einer Fahrt von zu Hause dorthin, antworten Sie mit Arbeitsweg, nicht mit Geschäftlich oder Privat.
DriveHub gibt es im App Store für das iPhone. Die übrigen deutschen Regeln stehen auf der Deutschland-Seite. Die automatische Erfassung einzurichten dauert einmalig ein paar Minuten.
Quellen
- § 9 Abs. 1 Satz 3 Nr. 4 und 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 und 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 und Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 und 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 und H 9.10 LStH 2026; ELSTER, Hilfe zur Anlage N.
Diese Seite gibt wieder, was das Einkommensteuergesetz, die Lohnsteuer-Richtlinien und die BMF-Schreiben sagen, und nennt die Fundstellen, damit Sie nachprüfen können. Sie ist keine Steuerberatung. Sie kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie Ihre Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.