 DriveHub
Länderratgeber · Deutschland · 7 Min.
Fahrtenbuch App vom Finanzamt anerkannt? Keine — geprüft wird das Fahrtenbuch
Sie wollen Ihr Fahrtenbuch in einer App statt in einem Heft führen, und jeder Anbieter nennt seine „vom Finanzamt anerkannt“. Die Finanzverwaltung erkennt keine App an. Sie prüft Ihr Fahrtenbuch — und die Regeln, die sie dabei anwendet, betreffen allesamt die Aufzeichnung, nicht das Produkt.

Die kurze Antwort
Keine Fahrtenbuch-App ist vorab vom Finanzamt anerkannt, weil es kein Verfahren gibt, über das das ginge. Die Regeln für das Fahrtenbuch stellen Bedingungen an das Fahrtenbuch. Keine davon sieht eine Anerkennung, ein Zertifikat, ein Register oder eine Produktliste vor.
Für Software allgemein sagt die Finanzverwaltung das ausdrücklich. Sie erteilt keine Positivtestate, und das Zertifikat eines Dritten bindet sie nicht (GoBD Rz. 180 und 181). „Anerkannt“ auf einer Produktseite ist also eine Aussage des Anbieters, kein Status.
Was das Finanzamt anerkennt oder verwirft, ist Ihr Fahrtenbuch, wenn es geprüft wird. Ein elektronisches muss mindestens diese vier Bedingungen erfüllen:
- Es liefert „dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch“ — jedes Feld, das ein Papierbuch braucht (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Nachträgliche Änderungen sind technisch ausgeschlossen oder in der Datei selbst dokumentiert.
- Reisezweck und Geschäftspartner werden zeitnah eingetragen. Bei automatischer Erfassung sieht die Verwaltung bis zu sieben Kalendertage nach der Fahrt als zeitnah an.
- Es ist eine geschlossene Kette über das ganze Jahr, Privatfahrten eingeschlossen.
Ein Finanzgericht hat außerdem ein GPS-Fahrtenbuch verworfen, dessen Kilometerstände errechnet und nie mit dem Tacho des Fahrzeugs abgeglichen wurden. Das ist die Feststellung eines einzelnen Gerichts, keine Regel, die das Finanzamt veröffentlicht; mehr dazu weiter unten.
Wählen Sie eine App also danach, was ihr Fahrtenbuch zeigen wird, nicht nach dem Siegel auf ihrer Store-Seite. Mit den Quellen unten können Sie jede App prüfen, auch eine Tabelle.
Warum „anerkannt“ kein Status ist
Die deutsche Praxis stützt sich auf vier Texte: R 8.1 Abs. 9 Nr. 2 LStR, die Hinweise dazu in H 8.1 (9-10) LStH und zwei BMF-Schreiben — vom 03.03.2022 für Arbeitnehmer und vom 18.11.2009 für Selbstständige. Zusammen stellen sie Bedingungen an die Aufzeichnung: ihren Inhalt, dass sie zeitnah ist, dass sie geschlossen ist und wie mit Änderungen umzugehen ist. Keiner dieser Texte nennt ein Anerkennungsverfahren. Das ist eine Lücke in diesen Texten, kein Satz, den sie enthalten.
Die ausdrückliche Aussage steht in den GoBD, den Regeln der Verwaltung für elektronische Aufzeichnungen. BMF 03.03.2022 Rz. 28 macht sie für elektronische Fahrtenbücher verbindlich: Die GoBD „sind zu beachten“. Ihr Abschnitt zur Zertifizierung (Fassung vom 14. Juli 2025) beginnt mit der Feststellung, dass die Vielfalt der Systeme der Verwaltung keine allgemeingültige Aussage darüber erlaubt, ob Hard- oder Software ordnungsgemäß ist (Rz. 179). Dann:
- Rz. 180: „Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt.“
- Rz. 181: „„Zertifikate“ oder „Testate“ Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung.“
Ein Zertifikat kann Ihnen bei der Auswahl helfen. Über Ihren Fall entscheidet es nicht. Das tut das Fahrtenbuch.
Was ein elektronisches Fahrtenbuch leisten muss
Dieselben Angaben wie ein Papierbuch. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: „Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.“ BMF 18.11.2009 Rz. 23 sagt dasselbe für Selbstständige.
Damit gilt die Feldliste aus Satz 3: „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.“ Die Regeln für Privatfahrten und den Arbeitsweg stehen auf der deutschen Fahrtenbuch-Seite.
Änderungen ausgeschlossen oder in der Datei sichtbar. BMF 03.03.2022 Rz. 28 formuliert es als „technisch ausgeschlossen, zumindest aber dokumentiert“. Wo die Dokumentation hingehört, hat der Bundesfinanzhof gesagt. Nach BFH 12.01.2024 – VI B 37/23 zählt eine Datei, in der frühere Einträge noch geändert werden können, nur, wenn der Umfang der Änderungen „in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt“ ist. Wie das geschehen soll, hat das Gericht nicht vorgeschrieben. Änderungen, die sich erst durch eine zusätzliche Anfrage beim Administrator des Systems zeigen, hat es aber verworfen.
Der Reisezweck, zeitnah. BMF 03.03.2022 Rz. 29 ist die Stelle, auf die jedes automatische Fahrtenbuch angewiesen ist: „Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden.“
Zwei Wörter darin sind wichtig. „Jedenfalls dann“ macht die sieben Tage zu einem sicheren Hafen, nicht zu einer Regel, nach der Tag acht scheitert. Und die Stelle beantwortet nur, ob das Buch zeitnah geführt ist; keine der übrigen Anforderungen ersetzt sie. Was sich nachtragen lässt und was nicht, steht unter was ein nachträglich erstelltes Fahrtenbuch noch retten kann.
Im Fahrtenbuch selbst, als eine Kette. H 8.1 (9-10) LStH: „Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben.“ Und: „Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen.“
Der BFH hat das in VI R 3/12 (13. November 2012) angewendet. Fahrten waren nur als „Außendienst“ vermerkt, die Kunden standen in einem Kalenderausdruck. Das Gericht: „Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden.“ Wer eine Fahrt als „geschäftlich“ einordnet, hält eine Kategorie fest. Den Grund müssen Sie weiterhin selbst schreiben.
Wird ein Fahrtenbuch in Excel anerkannt?
Als gewöhnliche Tabelle nicht. Der Leitsatz von VI B 37/23 erfasst jede Datei, die ein Programm erzeugt: Sie zählt nur, wenn nachträgliche Änderungen „technisch ausgeschlossen“ oder „in der Datei selbst“ dokumentiert sind. Eine Tabelle, in der jede Zelle spurlos überschrieben werden kann, leistet keines von beidem.
GPS allein ist kein Fahrtenbuch
Ein Finanzgericht, das ein GPS-Fahrtenbuch geprüft hat, hat es verworfen. FG Niedersachsen, 23. Januar 2019 – 3 K 107/18, betraf ein eingestecktes Gerät mit GPS; die Reisezwecke wurden in einem Portal ergänzt. Der amtliche Leitsatz: „Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden.“
Einen zweiten, eigenständigen Mangel fand das Gericht beim Kilometerstand (Rn. 43): „Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat.“ Die Stände waren aus einem Anfangswert plus den aufgezeichneten Fahrten errechnet worden (Rn. 47).
Lesen Sie die Entscheidung genau so, wie sie lautet. Ein errechneter Kilometerstand, der nie mit dem echten abgeglichen wird, fällt durch. Eine Toleranz hat das Gericht nicht festgelegt, und keine Primärquelle sagt, wie nah ein abgeglichener Stand liegen muss. Es ist die Entscheidung eines Finanzgerichts und bindet kein anderes Gericht. Sicherer ist es trotzdem, den echten Tachostand ins Fahrtenbuch aufzunehmen und der aufgezeichneten Strecke gegenüberzustellen.
Was es kostet, wenn das Fahrtenbuch scheitert
Das Finanzamt streicht nicht einzelne Fahrten. Es greift auf die 1-%- bzw. 0,03-%-Methode zurück, die in der Regel deutlich teurer ist. Und eine Unterbrechung der Kette verwirft das Fahrtenbuch für das gesamte Jahr. Einen Mittelweg gibt es auch nicht. H 8.1 (9-10) LStH: „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.“
Nicht jeder Fehler ist eine Unterbrechung. Dieselben Hinweise sagen: „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind.“ Wie die Wahl der 1-%-Regelung funktioniert und warum eine Lücke mehr kostet als die Fahrten, die in ihr verschwinden, steht unter Fahrtenbuch oder 1-%-Regelung.
Ein elektronisches Fahrtenbuch muss außerdem überdauern: zehn Jahre, und die ganze Zeit maschinell auswertbar. Siehe warum ein Fahrtenbuch zehn Jahre aufbewahrt wird, nicht acht.
Fragen an jede App
Kein Siegel beantwortet diese Fragen. Stellen Sie sie jeder App, jedem Gerät und jeder Tabelle:
- Druckt das Fahrtenbuch jedes Feld aus R 8.1 Abs. 9 Nr. 2 Satz 3, einschließlich des aufgesuchten Geschäftspartners?
- Erfasst es auch Privatfahrten, sodass das Jahr eine geschlossene Kette ist?
- Ist eine nachträgliche Änderung an einer Fahrt ausgeschlossen, oder wird sie in der exportierten Datei selbst angezeigt?
- Können Sie zeitnah nach der Fahrt einen echten Grund eintragen, nicht nur „geschäftlich“?
- Kommt der echte Tachostand ins Fahrtenbuch, und wird er mit der aufgezeichneten Strecke abgeglichen?
- Sagt es Ihnen, wenn ihm womöglich eine Fahrt entgangen ist?
- Können Sie das ganze Jahr maschinell auswertbar exportieren und zehn Jahre aufbewahren?
Die Abwägungen zwischen Papier, Tabelle, Gerät und App stehen unter wie man ein Fahrtenbuch führt.
Wie DriveHub zu diesen Regeln passt
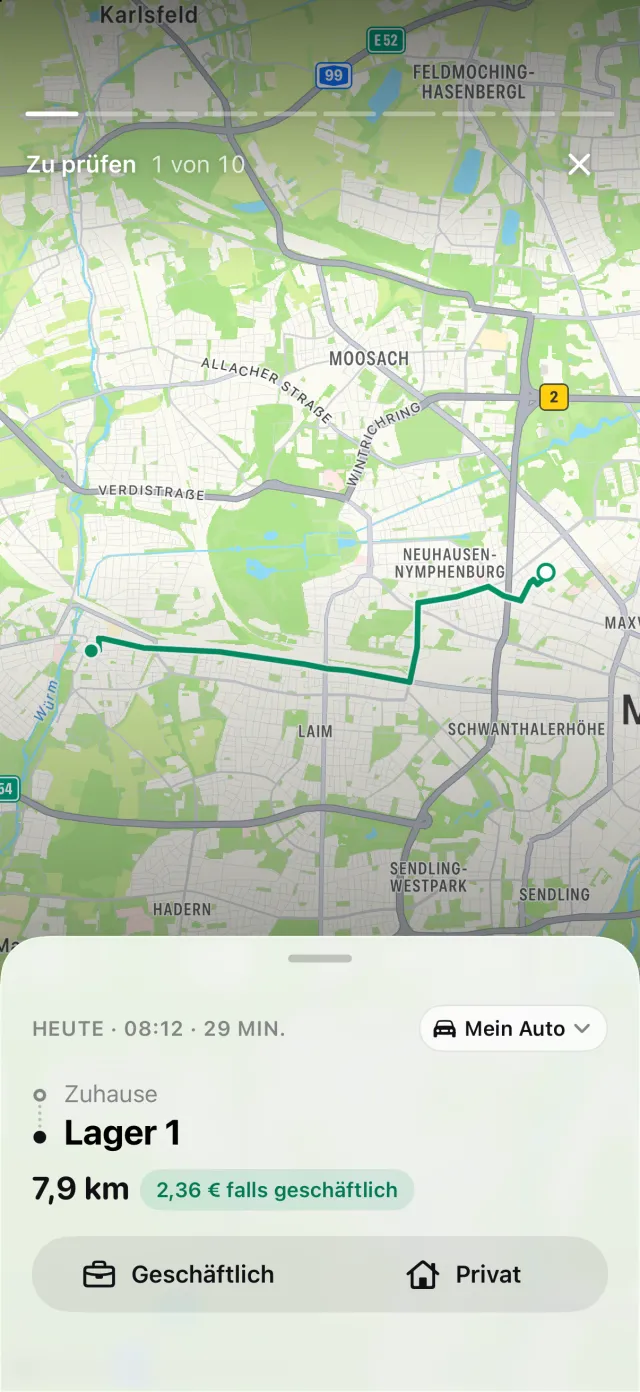
DriveHub ist vom Finanzamt weder anerkannt noch zertifiziert — keine App ist das. Es erfasst die Fahrten und druckt die Felder, die diese Regeln nennen; die Gründe schreiben Sie. Mit dem Standortzugriff „Immer“ zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls ihm doch einmal eine entgeht, sagt es Ihnen Bescheid. Berufliche und private Fahrten werden gleichermaßen erfasst, und Sie markieren jede hinterher als Geschäftlich oder Privat.
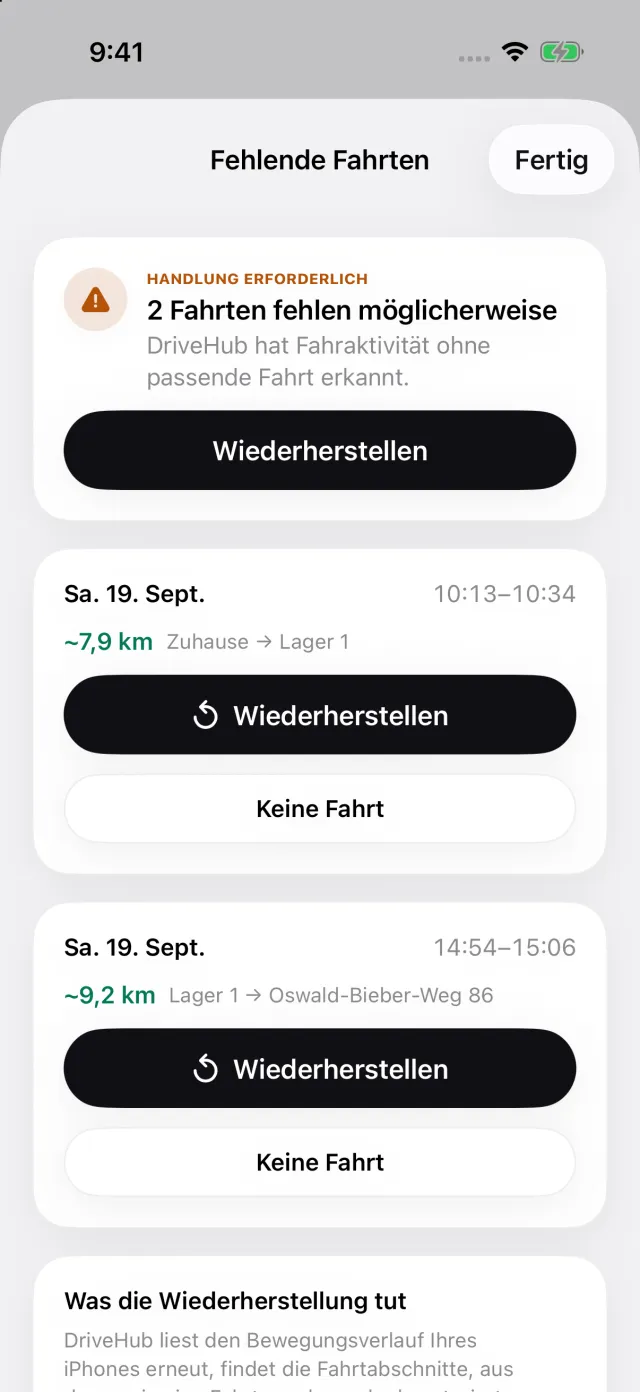
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten und öffnet Fehlende Fahrten — den Bildschirm unten. Tippen Sie auf Wiederherstellen, um die Route zu rekonstruieren, oder tragen Sie die Fahrt selbst nach, damit das Jahr keine Lücke hat.
Der Bericht enthält den Kilometerstand zu Beginn und am Ende jeder Fahrt und den aufgesuchten Geschäftspartner. Jede spätere Änderung an einer Fahrt steht direkt im Bericht. Vor dem Export stellt der Bericht die von Ihnen eingetragenen Tachostände der aufgezeichneten Strecke gegenüber. Berichte lassen sich als PDF, als Excel oder CSV und als DATEV-Datei exportieren; die Exporte gehören zu DriveHub Pro.
Was bei Ihnen bleibt. Der Reisezweck ist eine Begründung — „Angebot besprochen, Müller GmbH“ —, und nur Sie können ihn schreiben; innerhalb von sieben Tagen sind Sie auf der sicheren Seite. Die echten Tachostände kommen von Ihrem Armaturenbrett. Und ob das Fahrtenbuch ordnungsgemäß ist, entscheidet das Finanzamt, und zwar für Ihr Fahrtenbuch, nicht für DriveHub.
- DriveHub im App Store
- Anforderungen an das Fahrtenbuch in Deutschland
- Automatische Erfassung einrichten und erfahren, wenn eine Fahrt fehlt
Diese Seite gibt wieder, was R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, die BMF-Schreiben vom 3. März 2022 und 18. November 2009, die GoBD und die oben genannten Entscheidungen sagen, und nennt die Fundstellen, damit Sie nachprüfen können. Sie ist keine Steuerberatung. Sie kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.