 DriveHub
Länderratgeber · Deutschland · 8 Min.
Dienstreise mit eigenem Auto: 0,30 € für jeden Kilometer — und was Sie nachweisen müssen
Dienstreise mit eigenem Auto absetzen — Sie fahren mit Ihrem eigenen Wagen zu Kunden, auf Baustellen oder in eine andere Niederlassung, und das Steuerrecht bewertet jeden dieser Kilometer mit 0,30 €, hin und zurück. Ihr Arbeitgeber darf Ihnen so viel steuerfrei erstatten, und was er nicht zahlt, gehört in Ihre Steuererklärung. Für beides brauchen Sie kein Fahrtenbuch, wohl aber Aufzeichnungen.

Die kurze Antwort
- Der Satz. 0,30 € je Kilometer mit dem Pkw, 0,20 € mit jedem anderen motorbetriebenen Fahrzeug, etwa einem Motorrad (§ 9 Abs. 1 Satz 3 Nr. 4a EStG i. V. m. § 5 Abs. 2 BRKG). Das ist die Kilometerpauschale, von der bei Dienstreisen meist die Rede ist.
- Welche Kilometer. Jeder tatsächlich gefahrene Kilometer der Dienstreise, hin und zurück. Nicht die einfache Entfernung, die beim Arbeitsweg zählt.
- Höhere Kosten? Dann kein höherer Satz. Die Alternative sind die tatsächlichen Kosten Ihres Autos, anteilig nach Kilometern (R 9.5 Abs. 1 LStR).
- Vom Arbeitgeber. Kilometergeld bis 0,30 € je km ist nach § 3 Nr. 16 EStG steuerfrei. Was darüber hinausgeht, ist Arbeitslohn.
- In der Steuererklärung. Was Ihr Arbeitgeber nicht gezahlt hat, bis 0,30 € je km, sind Werbungskosten. Ihre Steuer ändern sie nur, soweit alle Ihre Werbungskosten zusammen den Arbeitnehmer-Pauschbetrag von 1 230 € übersteigen.
- Was Sie nachweisen müssen. Den beruflichen Anlass, die Dauer und den Weg jeder Fahrt — aufgezeichnet und durch geeignete Unterlagen belegt (R 9.4 Satz 5 LStR). Ein Fahrtenbuch ist eine solche Unterlage, aber keine Voraussetzung.
- Dienstwagen? Dann gibt es überhaupt keine 0,30 €, weder steuerfrei noch als Werbungskosten.
Woher die 0,30 € kommen
Im Gesetz selbst steht die Zahl nicht. § 9 Abs. 1 Satz 3 Nr. 4a EStG macht zu Werbungskosten die „Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind.“
Satz 2 erspart Ihnen dann den Nachweis der tatsächlichen Kosten: Die Fahrten dürfen „mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind“, angesetzt werden.
Die Zahl steht also im Reisekostenrecht des Bundes. § 5 Abs. 2 Satz 1 BRKG: „beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke.“ Für jedes andere motorbetriebene Fahrzeug setzt § 5 Abs. 1 Satz 2 „20 Cent je Kilometer zurückgelegter Strecke“ an. Die übrigen Voraussetzungen des § 5 BRKG gelten nur für Bundesbedienstete; das EStG übernimmt allein den Satz.
Das BMF-Schreiben zu den Reisekosten vom 25. November 2020 nennt die Zahlen in Rz. 37 ausdrücklich: „PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €“, „für jeden gefahrenen Kilometer“. Und weiter: „Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht.“
Jeder Kilometer, hin und zurück
Der Satz gilt je gefahrenem Kilometer, nicht je Entfernungskilometer. H 9.5 LStH zählt zu den Fahrtkosten die Fahrten „zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten“. Ebenso die Fahrten „zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes“.
Beispielzahlen. Sie fahren von zu Hause zu einem Kunden in 42 km Entfernung und am selben Tag zurück. Das sind 84 km × 0,30 € = 25,20 €.
Beim Arbeitsweg ist es genau umgekehrt. Die Entfernungspauschale beträgt 0,38 € je vollem Kilometer der einfachen Entfernung, einmal am Tag, an dem Sie Ihre erste Tätigkeitsstätte aufsuchen, und sie deckt alle Kosten des Autos für diese Fahrt ab. Welche Fahrt was ist, ist hier die teuerste Verwechslung:
- Wohnung → Kunde, ohne Halt im Büro: eine Dienstreise mit 0,30 € je gefahrenem km.
- Wohnung → Büro, dann Büro → Kunde: Der Weg von zu Hause ins Büro bleibt Arbeitsweg, auch wenn Sie nur dorthin gefahren sind, um von dort aus loszufahren (H 9.10 LStH). Büro → Kunde ist die Dienstreise.
Wo Ihre erste Tätigkeitsstätte liegt und wann Sie keine haben, steht unter Arbeitsweg oder Dienstreise: die erste Tätigkeitsstätte. Um den Arbeitsweg selbst geht es in der Pendlerpauschale 2026.
Die Alternative sind die tatsächlichen Kosten, kein höherer Satz
Decken 0,30 € nicht, was Ihr Auto kostet, gibt es keinen höheren Pauschalsatz. Es gibt nur die tatsächlichen Kosten. R 9.5 Abs. 1 Satz 3 LStR: „Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht.“
Dafür brauchen Sie die Gesamtkosten des Autos im Jahr und seine gesamte Jahresfahrleistung, damit sich der berufliche Anteil berechnen lässt. Ein Kilometersatz, der aus den Kosten von zwölf Monaten ermittelt wurde, darf danach angesetzt werden, „bis sich die Verhältnisse wesentlich ändern“ (Satz 4). Satz 5 lässt die Pauschale als Alternative offen.
H 9.5 LStH („Einzelnachweis“) zählt auf, was zu den Gesamtkosten gehört: Kraftstoff, Wartung, Reparaturen, eine Garage am Wohnort, Kfz-Steuer, Versicherungen, Darlehenszinsen und die Abschreibung, „i. d. R. eine Nutzungsdauer von 6 Jahren“. Unfallkosten, Parkgebühren und Maut gehören nicht dazu; sie sind Reisenebenkosten.
Neben den 0,30 € nur das Unvorhersehbare. H 9.5 („Pauschale Kilometersätze“) lässt neben der Pauschale „etwaige außergewöhnliche Kosten“ zu. Gemeint sind „nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen“, außerdem Schäden durch Diebstahl. Die Vollkaskoversicherung zählt nicht dazu, und eine Leasingsonderzahlung ist mit der Pauschale bereits abgegolten.
Was Sie nachweisen müssen
Ein ordnungsgemäßes Fahrtenbuch brauchen Sie für Ihr eigenes Auto nicht. Diese Anforderung gehört zur Bewertung der Privatnutzung eines Dienstwagens. In § 9 EStG kommt sie nicht vor.
Für Dienstreisen gilt R 9.4 Satz 5 LStR:
„Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen.“
Das sind zwei Schritte: Sie zeichnen auf, und Sie weisen nach oder machen glaubhaft. Das Fahrtenbuch wird nur als ein Beispiel für geeignete Unterlagen genannt, neben Tankquittungen, Hotelrechnungen und Schriftverkehr.
In der Praxis deckt eine Zeile je Fahrt mit diesen Angaben die drei Punkte ab, die die Richtlinie nennt:
| Was R 9.4 verlangt | Was Sie notieren |
|---|---|
| Reiseweg | Datum, Start, Ziel, gefahrene Kilometer |
| berufliche Veranlassung | Zweck und wen Sie besucht haben, z. B. „Abnahme Baustelle, Firma Weber“ |
| Reisedauer | wann Sie losgefahren und wann Sie zurück waren |
Eine weitere Feldliste gibt R 9.4 nicht vor. Formanforderungen wie zeitnah oder in geschlossener Form stellt sie ebenfalls nicht. Die stammen aus der Rechtsprechung zum Fahrtenbuch beim Dienstwagen, und die gilt hier nicht.
Private Erledigungen unterwegs. R 9.4 Satz 3–4 LStR: Ein nicht nur geringfügiger privater Anteil innerhalb einer Dienstreise ist herauszurechnen. Ist das nicht möglich, „– auch nicht durch Schätzung –“, zählen die gesamten Kosten zur privaten Lebensführung. Ein Abstecher zum Einkaufen lässt sich leicht abtrennen, wenn er in den Aufzeichnungen als eigene Teilstrecke erscheint.
Wenn Ihr Arbeitgeber zahlt: Kilometergeld bis 0,30 € ist steuerfrei
§ 3 Nr. 16 EStG stellt steuerfrei, was Arbeitgeber außerhalb des öffentlichen Dienstes „zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen“, zahlen. Für den öffentlichen Dienst regelt § 3 Nr. 13 dasselbe. Steuerfrei sind also bis 0,30 € je km mit dem Pkw oder 0,20 € mit einem anderen motorbetriebenen Fahrzeug. Was darüber liegt, ist Arbeitslohn.
R 3.16 LStR erlaubt dem Arbeitgeber, die einzelnen Reisekostenvergütungen zusammenzufassen und mehrere Fahrten gemeinsam abzurechnen: „Hierbei können mehrere Reisen zusammengefasst abgerechnet werden.“
Was die Abrechnung zeigen muss — R 9.5 Abs. 2 LStR.
- Satz 1: „Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen.“ Erstattet der Arbeitgeber statt der Pauschale die tatsächlichen Kosten, müssen die Unterlagen auch „die tatsächlichen Gesamtkosten des Fahrzeugs“ erkennen lassen.
- Satz 2: „Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren.“
Ihr Arbeitgeber trägt die steuerfreie Zahlung im Lohnkonto ein (§ 4 Abs. 2 Nr. 4 LStDV) und bewahrt es sechs Jahre lang auf (§ 41 Abs. 1 Satz 9 EStG). Ihre Fahrtaufzeichnungen werden so Teil der Lohnunterlagen.
Eine Ausnahme, die vom Arbeitsweg herkommt. Ohne erste Tätigkeitsstätte müssen Sie sich womöglich jeden Tag am selben Sammelpunkt einfinden, etwa an einem Busdepot. Die Fahrten von zu Hause dorthin werden dann wie der Arbeitsweg behandelt. Ihr Arbeitgeber darf sie nicht steuerfrei erstatten (BMF 25.11.2020, Rz. 38, 40). Diesen Fall behandelt Arbeitsweg oder Dienstreise: die erste Tätigkeitsstätte.
Weniger als 0,30 € erstattet? Der Rest sind Werbungskosten
H 9.5 LStH: Reisekosten „können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c).“ H 9.6 ergänzt den allgemeinen Grundsatz. Nach einer teilweisen Erstattung ist der Abzug auf den Betrag begrenzt, um den die abziehbaren Aufwendungen die steuerfreie Erstattung übersteigen (BFH 15.11.1991 – VI R 81/88).
Beispielzahlen, keiner Vorschrift entnommen. Sie fahren im Jahr 4 000 Kilometer dienstlich, und Ihr Arbeitgeber zahlt 0,20 € je km.
| Rechnung | Betrag | |
|---|---|---|
| Abziehbar mit 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Vom Arbeitgeber steuerfrei erstattet | 4 000 × 0,20 € | 800 € |
| Werbungskosten für die Differenz | 1 200 € − 800 € | 400 € |
Zahlt Ihr Arbeitgeber stattdessen 0,35 €, kommen im Jahr 4 000 × 0,35 € = 1 400 € zusammen. Das sind 200 € mehr als die 1 200 €, die steuerfrei sein können. Sofern Ihr Arbeitgeber sie nicht mit anderen Reisekosten verrechnet, die er nicht erstattet hat (R 3.16 LStR), sind diese 200 € Arbeitslohn.
Auch eine Erstattung, die erst im Folgejahr gezahlt wird, mindert die Werbungskosten: H 9.4, „auch dann, wenn sie erst im Folgejahr geleistet werden“ (BFH 20.09.2006 – I R 59/05).
Die 1 230 €, die zuerst kommen
§ 9a Satz 1 Nr. 1 Buchst. a EStG gewährt jedem Arbeitnehmer „ein Arbeitnehmer-Pauschbetrag von 1 230 Euro“, „wenn nicht höhere Werbungskosten nachgewiesen werden“. Die 400 € aus dem Beispiel senken Ihre Steuer nur, soweit alle Ihre Werbungskosten zusammen 1 230 € übersteigen.
Kommen Sie ohne die Fahrten schon auf 1 500 €, heben die 400 € sie auf 1 900 €, und alle 400 € wirken sich aus. Sind die 400 € Ihre einzigen Werbungskosten, ist der Pauschbetrag höher, und die Fahrten ändern nichts. Das sollten Sie prüfen, bevor Sie einen Abend mit den Fahrten des Vorjahres verbringen.
Mit Dienstwagen gibt es keine 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: „Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten.“ Die ELSTER-Hilfe zur Anlage N sagt dasselbe für Ihre Steuererklärung: „Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung).“
Beim Dienstwagen stellt sich eine eigene Frage: wie seine private Nutzung versteuert wird. Darum geht es unter Fahrtenbuch oder 1-%-Regelung, und dort muss das Fahrtenbuch tatsächlich ordnungsgemäß sein.
Wie DriveHub diese Aufzeichnungen für Sie führt
Was in einer Reisekostenabrechnung meist fehlt, ist die kurze Fahrt: der zweite Kunde am Nachmittag, ein Baustellenbesuch auf dem Heimweg. Jede bringt nur ein paar Euro, aber es sind viele.
Mit dem Standortzugriff „Immer“ zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls ihm doch einmal eine entgeht, sagt es Ihnen Bescheid. Zu jeder Fahrt speichert es Datum, Uhrzeiten, Start und Ziel sowie die Strecke. Hat Ihr iPhone eine Autofahrt registriert, zu der es keine passende Fahrt gibt, erscheint im Tab Fahrten unter „Für dich“ die Story Verpasste Fahrten, und Wiederherstellen rekonstruiert die Route.
DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest.
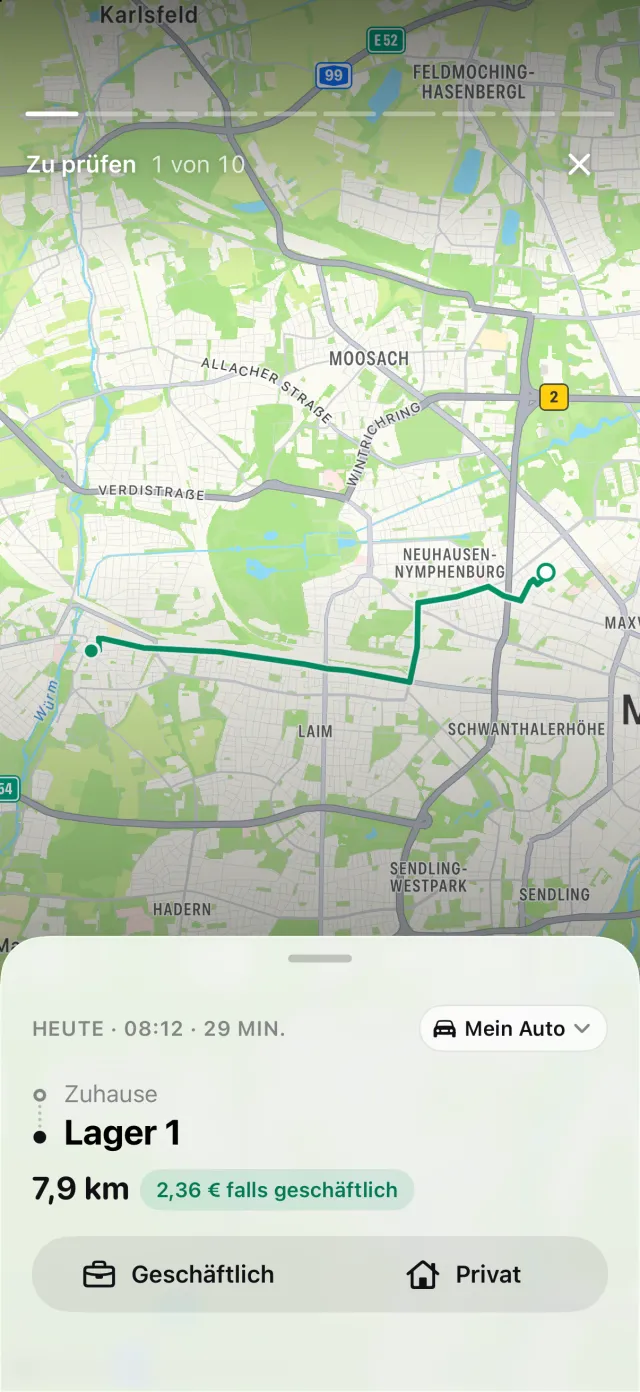
Die deutschen 0,30 € sind eingebaut, und jede Fahrt wird mit dem Satz bewertet, der an ihrem Datum galt. Der Bericht — mit DriveHub Pro als PDF-, Excel- oder CSV-Datei — führt jede Dienstreise mit Datum, beiden Adressen und der Strecke auf. Tragen Sie den Zweck in Ihren eigenen Worten ein, etwa „Abnahme Baustelle, Firma Weber“, statt die Fahrt nur als geschäftlich markiert zu lassen. Dieser Teil bleibt Ihre Sache.
Wo DriveHub aufhört: Es entscheidet nicht, ob eine Fahrt Ihr Arbeitsweg oder eine Dienstreise ist, und es weiß nicht, wo Ihre erste Tätigkeitsstätte liegt. Fragt es nach einer Fahrt von zu Hause dorthin, antworten Sie mit Arbeitsweg, nicht mit Geschäftlich oder Privat. Es übermittelt nichts an Ihren Arbeitgeber oder das Finanzamt. Eine Fahrt, die es nicht aufgezeichnet hat und nicht wiederherstellen kann, weil das iPhone aus oder der Akku leer war, fehlt, bis Sie sie von Hand nachtragen.
DriveHub gibt es im App Store für das iPhone. Die übrigen deutschen Regeln stehen auf der Deutschland-Seite, und die automatische Erfassung einzurichten dauert einmalig ein paar Minuten.
Quellen
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 und 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. November 1991 – VI R 81/88; BFH, 20. September 2006 – I R 59/05.
Diese Seite gibt wieder, was das Einkommensteuergesetz, die Lohnsteuer-Richtlinien und das BMF sagen, und nennt die Fundstellen, damit Sie nachprüfen können. Sie ist keine Steuerberatung. Sie kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Aufzeichnungen Ihrer Fahrten mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.