 DriveHub
Landengids · Duitsland · 6 min
Dienstwagen: 0,002% per woon-werkdag in plaats van 0,03% per maand (Einzelbewertung)

Het korte antwoord
Heb je in Duitsland een auto van de zaak ook privé tot je beschikking en waardeer je die volgens de catalogusprijsmethode (1%-regeling), dan wordt de rit tussen huis en je eerste werkplek normaal gesproken, bovenop de 1%, belast met 0,03% van de catalogusprijs voor elke kilometer van de enkele afstand, voor elke kalendermaand (§ 8 Abs. 2 Satz 3 EStG). Volgens de BMF-brief geldt deze maandelijkse heffing ook in volle maanden waarin je helemaal niet naar je werk reed, en als je thuiswerkt, in deeltijd werkt of op reis bent (Rz. 12).
De belastingdienst staat een alternatief toe, de Einzelbewertung (de brief noemt haar ook de 0,002 %-Regelung): 0,002% van de catalogusprijs voor elke kilometer van de enkele afstand, voor elke dag dat je werkelijk naar de eerste werkplek reed, voor ten hoogste 180 dagen per jaar. De bron is de BMF-brief van 3 maart 2022, IV C 5 - S 2334/21/10004 :001 (opgenomen als LStH 2026, Anhang 24 IV-1), Rz. 12 en 13. Het maximum geldt per jaar, niet per maand: "Eine monatliche Begrenzung auf 15 Fahrten ist ausgeschlossen."
Beide methoden gebruiken dezelfde catalogusprijs en afstand, dus je kunt ze vergelijken zonder een van beide bedragen te kennen: de maandmethode kost 0,03% maal het aantal maanden, de dagmethode 0,002% maal het aantal dagen. Eén maand staat gelijk aan 15 dagen, dus de dagmethode is goedkoper zodra je gemiddeld op minder dan 15 dagen per maand van beschikbaarheid naar je werk reed. Over een vol jaar bij het maximum van 180 dagen zijn de twee gelijk (12 × 0,03% = 180 × 0,002% = 0,36%).
Voor wie het voordeel oplevert
Mensen die een deel van de week thuiswerken, voor klanten op pad zijn of langere tijd weg zijn: over een vol jaar is 90 woon-werkdagen 0,18% tegenover 0,36%. Het helpt niet bij iemand die bijna elke werkdag pendelt, en het vraagt om papierwerk dat de maandmethode niet nodig heeft.
Wat de regeling vereist
Dezelfde brief stelt de voorwaarden. Ze zijn de reden dat dit een vraag over administratie is en niet over rekenwerk.
- Een gedateerde lijst, per auto en per maand. Je verklaart aan je werkgever schriftelijk, elke kalendermaand en voor elke auto, op welke dagen (met datum) je ermee naar de eerste werkplek reed. Rz. 13 a: "die bloße Angabe der Anzahl der Tage reicht nicht aus". Een totaal van 110 dagen wordt niet geaccepteerd; de afzonderlijke data wel. Je hoeft niet te zeggen hoe je op de andere dagen naar je werk kwam.
- Alleen werkelijke dagen, elk één keer. Een dag telt als je die dag met de auto naar de eerste werkplek reed. Twee keer op één dag erheen rijden telt nog steeds één keer.
- 180 dagen over al je auto's in het jaar (Rz. 13 c).
- Je werkgever moet de methode toepassen als je erom vraagt, tenzij je arbeidsovereenkomst of een andere rechtsgrond anders bepaalt (Rz. 13 e).
- Eén methode voor het hele jaar. De werkgever legt de methode per kalenderjaar vast voor al je auto's van de zaak en mag niet tijdens het jaar wisselen. Een wissel voor het hele jaar kan in de loonadministratie nog worden doorgevoerd voordat de jaarlijkse loonbelastingverklaring wordt afgegeven (Rz. 13 f). Anders kun je in je aangifte inkomstenbelasting voor het hele jaar en al je auto's op de dagmethode overstappen, als je per auto de gedateerde dagen aantoont (Rz. 13 g).
Welke dagen DriveHub telt
DriveHub telt een dag wanneer die dag een directe rit tussen je Thuis en je Werk met deze auto is vastgelegd. Het herkent die rit op twee manieren:
- je hebt bij het controleren van de rit Woon-werk geantwoord, of
- het is een Privé-rit tussen een locatie waaraan je de rol Thuis gaf en een locatie waaraan je de rol Werk gaf (in beide richtingen).
Meerdere ritten op één dag tellen als één dag. Een rit die als Zakelijk is ingedeeld, zoals een klantbezoek onderweg, maakt er geen woon-werkdag van.
De pagina verschijnt alleen voor een auto die als auto van de zaak is ingesteld, niet voor een auto die je zelf bezit. Ze beslaat 1 januari van het jaar waarin de rapportperiode eindigt tot het einde van de periode, ongeacht de startdatum van het rapport.
Wat het rapport afdrukt
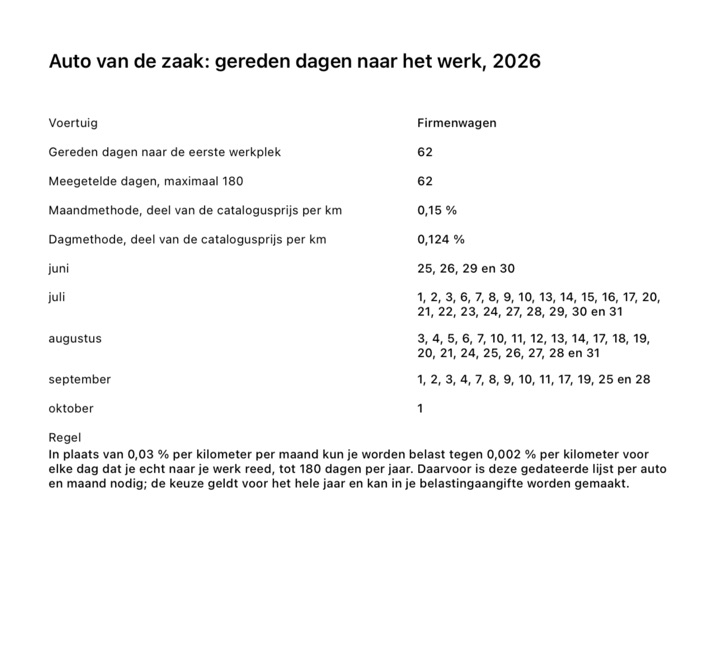
Exporteer je een rapport voor één Duitse auto van de zaak, dan krijgt het rapport een pagina met de titel "Auto van de zaak: gereden dagen naar het werk, 2026" (met het jaar; in een pdf in een andere taal zijn de labels vertaald). Die bevat:
- Gereden dagen naar de eerste werkplek: het aantal verschillende gevonden dagen
- Meegetelde dagen, maximaal 180: hetzelfde aantal, begrensd op 180
- Maandmethode, deel van de catalogusprijs per km: 0,03% maal het aantal dit jaar getelde maanden, tot het einde van het rapport of vandaag, wat eerder is
- Dagmethode, deel van de catalogusprijs per km: 0,002% maal het aantal getelde dagen
- per maand een regel met de data van de dagen, bijvoorbeeld "maart: 3, 4, 10, 11"
- de regel, in één zin
Wat het niet doet
- Het drukt percentages af, geen euro's. Het vraagt niet om de catalogusprijs of je enkele afstand en berekent geen belastingbedrag. Vermenigvuldig de percentages zelf met je catalogusprijs en afstand. Een elektrische auto of een plug-in hybride die aan de voorwaarden voldoet, schaalt beide methoden gelijk, dus de vergelijking blijft kloppen.
- Het telt één auto. De grens van 180 dagen geldt over al je auto's (Rz. 13). De pagina telt de dagen van de auto waarover het rapport gaat.
- Het ziet alleen ritten die het heeft vastgelegd en ingedeeld. Een woon-werkrit die nooit is vastgelegd, of als iets anders is ingedeeld, ontbreekt, dus controleer je ritten. Het weet niet wat je werkgever in de loonadministratie heeft toegepast.
- De maanden zijn een schatting. Voor Duitsland vraagt DriveHub niet wanneer je de auto kreeg of inleverde, dus de maanden lopen van de eerste rit van de auto dit jaar tot het einde van het rapport of de lopende maand. Had je de auto al vóór de eerste vastgelegde rit, of leverde je hem in vóór het einde van de periode, corrigeer dan zelf het maandbedrag.
- Het maakt of dient de keuze niet in. Dat gebeurt in je belastingaangifte.
Zo doe je het in DriveHub
- Open in Instellingen de auto en kies Auto van de zaak, ik betaal de brandstof of Auto van de zaak, brandstof inbegrepen, niet Mijn eigen auto.
- Open bij Locaties de plek waar je woont en stel de Rol in op Thuis, en die van je eerste werkplek op Werk.
- Leg je ritten vast zoals gewoonlijk, met de auto van de zaak als voertuig. Vraagt DriveHub naar een rit, antwoord dan Woon-werk voor de rit van huis naar werk, Zakelijk voor klantbezoeken en Privé voor de rest. Ritten tussen Thuis en Werk worden ook herkend aan hun locaties.
- Open Rapporten en tik op het voertuigfilter (dat Alle voertuigen toont tot je er een kiest). Kies de auto van de zaak: de pagina wordt alleen afgedrukt voor een rapport over één auto.
- Stel de periode zo in dat die eindigt op de datum tot en met welke je wilt tellen, en tik op de exportknop (met Jaar geselecteerd staat er Exporteer rapport van Jaar). Exporteren vereist DriveHub Pro.
- Open de pdf, zoek de pagina Auto van de zaak: gereden dagen naar het werk en vergelijk de data met je agenda.
Gerelateerd
- Staat je auto op de 1%-regeling, lees dan Fahrtenbuch of de 1%-regeling in Duitsland voor de keuze tussen de catalogusprijsmethode en een rittenregistratie, en Van de 1%-regeling naar een Fahrtenbuch: wissel op 1 januari voor wanneer je mag wisselen.
- Alles wat DriveHub verder voor Duitsland doet, staat op de pagina Duitsland.
Deze pagina citeert de wet en de BMF-brief met naam en paragraaf, zodat je ze kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater (belastingadviseur) — en neem de gedateerde lijst mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.