 DriveHub
Przewodnik po kraju · Niemcy · 6 min
Samochód służbowy w Niemczech: 0,002% za dzień dojazdu zamiast 0,03% miesięcznie (Einzelbewertung)

Krótka odpowiedź
Jeśli samochód służbowy jest w Niemczech do twojej dyspozycji także prywatnie, a wartość użytku ustalasz metodą ceny katalogowej, to przejazd z domu do pierwszego miejsca pracy opodatkowuje się zwykle, ponad regułą 1%, kwotą 0,03% ceny katalogowej za każdy kilometr odległości w jedną stronę, za każdy miesiąc kalendarzowy (§ 8 Abs. 2 Satz 3 EStG). Pismo BMF stwierdza, że ta miesięczna opłata obowiązuje nawet w pełnych miesiącach, w których w ogóle nie jechałeś do pracy, oraz gdy pracujesz z domu, na część etatu albo w podróży (Rz. 12).
Administracja skarbowa dopuszcza alternatywę, Einzelbewertung (pismo nazywa ją też 0,002 %-Regelung): 0,002% ceny katalogowej za każdy kilometr odległości w jedną stronę, za każdy dzień, w którym faktycznie jechałeś do pierwszego miejsca pracy, najwyżej przez 180 dni w roku. Źródłem jest pismo BMF z 3 marca 2022 r., IV C 5 - S 2334/21/10004 :001 (powtórzone jako LStH 2026, Anhang 24 IV-1), Rz. 12 i 13. Limit jest roczny, nie miesięczny: „Eine monatliche Begrenzung auf 15 Fahrten ist ausgeschlossen.”
Obie metody używają tej samej ceny katalogowej i odległości, więc możesz je porównać bez żadnej z tych wartości: metoda miesięczna kosztuje 0,03% razy liczba miesięcy, dzienna 0,002% razy liczba dni. Jeden miesiąc odpowiada 15 dniom, więc metoda dzienna jest tańsza, gdy średnio jechałeś do pracy mniej niż 15 dni na miesiąc dostępności auta. W pełnym roku przy limicie 180 dni obie wychodzą równo (12 × 0,03% = 180 × 0,002% = 0,36%).
Komu to się opłaca
Osobom, które część tygodnia pracują z domu, jeżdżą do klientów albo przez długie okresy są poza domem: w pełnym roku 90 dni dojazdu to 0,18% wobec 0,36%. Nie pomoże komuś, kto dojeżdża prawie w każdy dzień roboczy, a wymaga dokumentacji, której metoda miesięczna nie potrzebuje.
Czego wymaga ta reguła
To samo pismo ustala warunki. To z ich powodu jest to pytanie o prowadzenie ewidencji, a nie o arytmetykę.
- Wykaz z datami, osobno dla każdego samochodu i miesiąca. Co miesiąc kalendarzowy i dla każdego samochodu składasz pracodawcy pisemne oświadczenie, w które dni (z datą) jechałeś nim do pierwszego miejsca pracy. Rz. 13 a: „die bloße Angabe der Anzahl der Tage reicht nicht aus”. Suma 110 dni nie jest przyjmowana; przyjmowane są poszczególne daty. Nie musisz podawać, jak dotarłeś do pracy w pozostałe dni.
- Tylko faktyczne dni, każdy raz. Dzień się liczy, jeśli tego dnia jechałeś samochodem do pierwszego miejsca pracy. Dwukrotny przejazd tam w ciągu jednego dnia liczy się raz.
- 180 dni łącznie dla wszystkich twoich samochodów w roku (Rz. 13 c).
- Pracodawca musi ją zastosować na twoją prośbę, chyba że umowa o pracę lub inna podstawa prawna stanowi inaczej (Rz. 13 e).
- Jedna metoda na cały rok. Pracodawca ustala metodę na rok kalendarzowy dla wszystkich twoich samochodów służbowych i nie może jej zmienić w trakcie roku. Zmianę na cały rok można jeszcze przeprowadzić w rozliczeniu płac, zanim zostanie wydane roczne zaświadczenie o podatku od wynagrodzeń (Rz. 13 f). W przeciwnym razie możesz przejść na metodę dzienną w zeznaniu podatkowym, dla całego roku i wszystkich samochodów, jeśli wykażesz dni z datami dla każdego samochodu (Rz. 13 g).
Które dni liczy DriveHub
DriveHub liczy dzień, gdy tego dnia na tym samochodzie zapisano bezpośredni przejazd między twoim miejscem Dom a miejscem Praca. Rozpoznaje taki przejazd na jeden z dwóch sposobów:
- odpowiedziałeś Dojazd do pracy przy sprawdzaniu przejazdu, albo
- jest to przejazd Prywatny między miejscem, któremu nadałeś rolę Dom, a miejscem z rolą Praca (w którąkolwiek stronę).
Kilka przejazdów w jednym dniu to jeden dzień. Przejazd sklasyfikowany jako Służbowy, np. wizyta u klienta po drodze, nie tworzy dnia dojazdu.
Strona pojawia się tylko dla samochodu ustawionego jako służbowy, nie dla samochodu będącego twoją własnością. Obejmuje okres od 1 stycznia roku, w którym kończy się okres raportu, do końca tego okresu, niezależnie od daty początkowej raportu.
Co drukuje raport
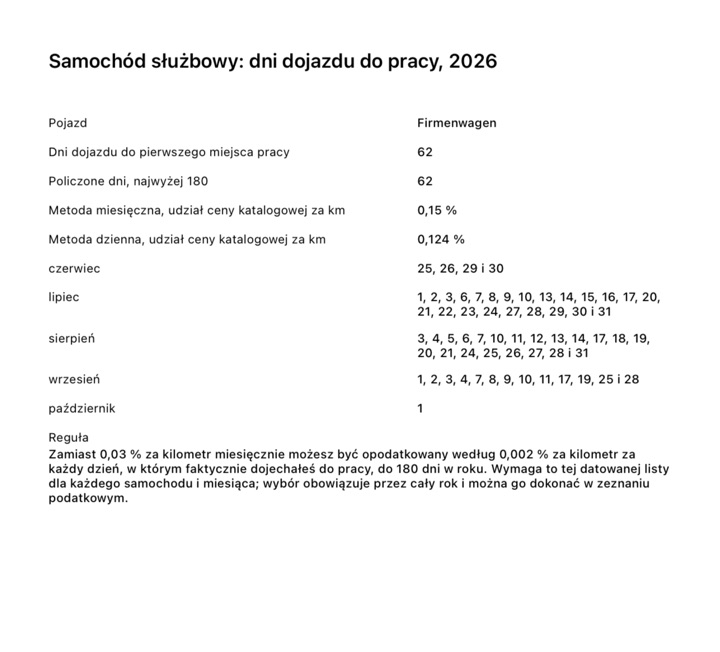
Gdy eksportujesz raport dla jednego niemieckiego samochodu służbowego, raport zyskuje stronę zatytułowaną „Samochód służbowy: dni dojazdu do pracy, 2026” (z rokiem; w PDF w innym języku etykiety są przetłumaczone). Zawiera:
- Dni dojazdu do pierwszego miejsca pracy: liczbę znalezionych różnych dni
- Policzone dni, najwyżej 180: tę samą liczbę, ograniczoną do 180
- Metoda miesięczna, udział ceny katalogowej za km: 0,03% razy liczba miesięcy policzonych w tym roku, do końca raportu albo do dziś, zależnie od tego, co wypada wcześniej
- Metoda dzienna, udział ceny katalogowej za km: 0,002% razy liczba policzonych dni
- po jednej linii na miesiąc z datami dni, np. „marzec: 3, 4, 10, 11”
- regułę w jednym zdaniu
Czego nie robi
- Drukuje procenty, nie euro. Nie pyta o cenę katalogową ani o odległość w jedną stronę i nie oblicza kwoty podatku. Pomnóż procenty przez swoją cenę katalogową i odległość samodzielnie. Samochód elektryczny albo kwalifikujący się hybrydowy plug-in zmienia obie metody w tym samym stopniu, więc porównanie pozostaje prawdziwe.
- Liczy jeden samochód. Limit 180 dni obowiązuje łącznie dla wszystkich twoich samochodów (Rz. 13). Strona liczy dni samochodu, którego dotyczy raport.
- Widzi tylko przejazdy, które zapisał i sklasyfikował. Dojazd, który nigdy nie został zapisany albo został zapisany jako coś innego, nie jest uwzględniony, więc sprawdź swoje przejazdy. Nie wie, co pracodawca zastosował w rozliczeniu płac.
- Miesiące są szacunkiem. Dla Niemiec DriveHub nie pyta, kiedy dostałeś auto ani kiedy je oddałeś, więc miesiące liczą się od pierwszego przejazdu samochodu w tym roku do końca raportu albo bieżącego miesiąca. Jeśli miałeś auto przed jego pierwszym zapisanym przejazdem albo oddałeś je przed końcem okresu, popraw kwotę miesięczną samodzielnie.
- Nie dokonuje wyboru ani go nie składa. To robi się w zeznaniu podatkowym.
Jak to zrobić w DriveHub
- W Ustawieniach otwórz samochód i wybierz Samochód służbowy, paliwo płacę sam albo Samochód służbowy, paliwo w cenie, a nie Mój własny samochód.
- W Miejscach otwórz miejsce, w którym mieszkasz, i ustaw jego Rolę na Dom, a miejsce pierwszego miejsca pracy na Praca.
- Zapisuj przejazdy jak zwykle, z samochodem służbowym ustawionym jako pojazd. Gdy DriveHub zapyta o przejazd, odpowiedz Dojazd do pracy dla przejazdu z domu do pracy, Służbowy dla wizyt u klientów i Prywatny dla reszty. Przejazdy między Domem a Pracą są też rozpoznawane po miejscach.
- Otwórz Raporty i dotknij filtra pojazdu (pokazuje Wszystkie pojazdy, dopóki czegoś nie wybierzesz). Wybierz samochód służbowy: strona jest drukowana tylko w raporcie o jednym samochodzie.
- Ustaw okres tak, by kończył się w dniu, do którego chcesz liczyć, i dotknij przycisku eksportu (przy wybranym Rok brzmi on Eksportuj raport za Rok). Eksport wymaga DriveHub Pro.
- Otwórz PDF, znajdź stronę Samochód służbowy: dni dojazdu do pracy i sprawdź daty z kalendarzem.
Powiązane
- Jeśli twój samochód jest rozliczany metodą 1%, zobacz Fahrtenbuch albo reguła 1% o wyborze między metodą ceny katalogowej a ewidencją przebiegu oraz przejście z reguły 1% na Fahrtenbuch o tym, kiedy wolno zmienić metodę.
- Wszystko inne, co DriveHub robi dla Niemiec, jest na stronie o Niemczech.
Ta strona cytuje ustawę i pismo BMF z nazwy i paragrafu, żebyś mógł je przeczytać. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberater (doradcę podatkowego) — i przynieś wykaz z datami.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.