 DriveHub
Länderratgeber · Deutschland · 8 Min.
Von der 1%-Regel zum Fahrtenbuch wechseln — der Start ist der 1. Januar
Ihr Firmenwagen wird nach der 1-%-Regelung versteuert, und Sie vermuten, dass ein Fahrtenbuch günstiger wäre. Wechseln können Sie — beim selben Fahrzeug aber nur für ein ganzes Jahr. Ein im Oktober begonnenes Fahrtenbuch zählt also erst ab dem nächsten Januar.

Die kurze Antwort
Ja, Sie können wechseln — aber nicht mitten im Jahr beim selben Fahrzeug. Die Methode gilt je Kalenderjahr und je Fahrzeug. Ein Fahrtenbuch, das Sie heute beginnen, macht aus der 1-%-Regelung dieses Jahres keine Fahrtenbuchmethode mehr. Soll es für 2027 gelten, muss es ab dem 1. Januar 2027 laufen, Privatfahrten eingeschlossen.
- Lohnabrechnung: Ihr Arbeitgeber legt die Methode mit Ihnen für jedes Kalenderjahr fest und darf sie beim selben Fahrzeug während des Jahres nicht wechseln (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Die Rechtsprechung sieht es genauso: Die Fahrtenbuchmethode gilt nur, wenn das Fahrtenbuch das ganze Jahr abdeckt, in dem Sie das Fahrzeug nutzen (BFH, 20. März 2014 – VI R 35/12).
- Ihre Steuererklärung ist an die Lohnabrechnung nicht gebunden. Dort können Sie die Fahrtenbuchmethode trotzdem wählen — wenn das Fahrtenbuch das ganze Jahr abdeckt (Nr. 3 Satz 5).
- Selbstständige: Gewählt wird je Wirtschaftsjahr, und ein Fahrzeugwechsel erlaubt den Wechsel auch unterjährig (BMF, 18. November 2009, Rz. 8).
- Neues Auto? Das Verbot betrifft dasselbe Fahrzeug. Ein Wagen, den Sie im Laufe des Jahres bekommen, kann ab seinem ersten Tag mit Fahrtenbuch starten — stimmen Sie das mit der Lohnabrechnung ab.
Ob das Fahrtenbuch tatsächlich günstiger ist, ist eine andere Frage; die beantwortet Fahrtenbuch oder 1-%-Regelung. Hier geht es darum, wann Sie wechseln können.
Warum ein unterjährig begonnenes Fahrtenbuch nicht zählt
Die Richtlinie sagt es in einem Satz. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: „Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden.“
Der Bundesfinanzhof kommt zum selben Ergebnis. BFH, 20. März 2014 – VI R 35/12, Leitsatz 2: „Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig.“ Die Finanzverwaltung wiederholt das im BMF-Schreiben vom 3. März 2022, Rz. 41.
Ein paar gute Monate helfen auch nicht. Einen Musterzeitraum schließt die Richtlinie ausdrücklich aus, in R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: „Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.“
Dieselbe Entscheidung nennt auch den Ausweg. Sie können die Fahrtenbuchmethode „von vornherein“ wählen oder „für den folgenden Veranlagungszeitraum dazu überzugehen“. Das ist das nächste Kalenderjahr.
Lohnabrechnung und Steuererklärung sind zwei verschiedene Entscheidungen
Bei Arbeitnehmern wird die Methode zweimal entschieden, nach unterschiedlichen Regeln.
Im Lohnsteuerabzug legt der Arbeitgeber die Methode mit Ihnen für das Kalenderjahr fest. Beim selben Fahrzeug darf sie sich unterjährig nicht ändern. Eine Tür bleibt offen, in Nr. 3 Satz 2: „Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich.“ Die Änderung gilt für das ganze Jahr, und dahinter muss ein Fahrtenbuch für das ganze Jahr stehen.
In Ihrer Einkommensteuerveranlagung bindet Sie die Lohnabrechnung nicht. Nr. 3 Satz 5: „Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend.“ Auf den letzten Halbsatz kommt es an: Das Verbot des unterjährigen Wechsels gilt auch in der Erklärung. Die Lohnabrechnung kann also das ganze Jahr mit 1 % laufen, während Sie in der Steuererklärung die Fahrtenbuchmethode ansetzen — sofern das Fahrtenbuch am 1. Januar beginnt.
Wenn Sie selbstständig sind
Maßgeblich ist das Wirtschaftsjahr, nicht das Kalenderjahr, und die Regel hat einen Ausgang. BMF-Schreiben vom 18. November 2009, Rz. 8, für ein Fahrzeug, das zu mehr als 50 % betrieblich genutzt wird: Die Wahl wird „durch Einreichen der Steuererklärung beim Finanzamt“ getroffen und „muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden.“
Bei mehreren Betriebsfahrzeugen wird jedes für sich bewertet (Rz. 22). Ein Fahrzeug ohne Fahrtenbuch bleibt bei der 1-%-Regelung, auch wenn ein anderes eines hat.
Ein neues Auto, als Arbeitnehmer. Jeder Text, der den unterjährigen Wechsel verbietet, nennt dasselbe Fahrzeug: „bei demselben Kfz“ in der Richtlinie, „für dasselbe Kraftfahrzeug“ in BMF Rz. 41. Der BFH verlangt ein Fahrtenbuch für den ganzen Zeitraum, „in dem er das Fahrzeug nutzt“. Nach diesem Wortlaut ist ein neues Fahrzeug im Laufe des Jahres also eine neue Wahl — mit Fahrtenbuch ab dem ersten Tag. Ausdrücklich sagt das für Arbeitnehmer kein Satz, anders als Rz. 8 für Selbstständige; stimmen Sie es deshalb vorher mit Ihrer Lohnabrechnung ab.
Ein Rechenbeispiel: Entscheidung im Oktober
Beispielzahlen, keiner Vorschrift entnommen. Sie fahren denselben Firmenwagen seit 2025, und die Lohnabrechnung versteuert ihn nach der 1-%-Regelung. Am 1. Oktober 2026 beginnen Sie ein Fahrtenbuch.
- 2026: Die Lohnabrechnung bleibt für das Jahr bei 1 %, weil die Methode beim selben Fahrzeug unterjährig nicht wechseln darf. Auch Ihre Steuererklärung kann die Fahrtenbuchmethode nicht ansetzen, weil das Fahrtenbuch Januar bis September nicht abdeckt. Drei Monate Fahrtenbuch ändern an 2026 nichts.
- 2027: Läuft das Fahrtenbuch ab dem 1. Januar lückenlos, können Sie mit Ihrem Arbeitgeber die Fahrtenbuchmethode für 2027 vereinbaren. Wird das spät vereinbart, lässt sich die Lohnabrechnung vor der Übermittlung der Lohnsteuerbescheinigung noch für das ganze Jahr ändern (Nr. 3 Satz 2). Bleibt die Lohnabrechnung bei 1 %, können Sie die Fahrtenbuchmethode immer noch in Ihrer Steuererklärung für 2027 wählen.
Was das Fahrtenbuch einspart, rechnen Sie selbst. Angenommen, der Listenpreis Ihres Wagens beträgt 50 000 €, sodass Ihre Gehaltsabrechnungen für 2027 einen geldwerten Vorteil von 6 000 € im Jahr nach der 1-%-Regelung ausweisen. Angenommen außerdem, der Wagen kostet in diesem Jahr 12 000 € (die Zahl hat Ihr Arbeitgeber), und das Fahrtenbuch weist 6 000 private von 30 000 Kilometern nach.
- Privatanteil: 6 000 ÷ 30 000 = 20 %
- Privatnutzung zu tatsächlichen Kosten: 20 % × 12 000 € = 2 400 €
- Unterschied beim geldwerten Vorteil: 6 000 € − 2 400 € = 3 600 €
Das ist ein niedrigerer steuerpflichtiger Betrag, keine gesparte Steuer; die Ersparnis ist dieser Betrag mal Ihr Steuersatz. Wie die einzelnen Kosten und der Arbeitsweg in die tatsächliche Berechnung eingehen, klären Ihre Lohnabrechnung oder Ihr Steuerberater. Das Beispiel zeigt nur, warum das Fahrtenbuchjahr vollständig sein muss: Ohne den 1. Januar ist der ganze Vergleich vom Tisch.
Was das Fahrtenbuch ab dem ersten Tag sein muss
Die Methode ist nur zulässig, wenn „ein ordnungsgemäßes Fahrtenbuch“ vorliegt (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Was das bedeutet, regelt R 8.1 Abs. 9 Nr. 2 LStR.
- Dienstlich und privat getrennt, laufend (Satz 2): „Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen.“
- Je Dienstfahrt (Satz 3): „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.“
- Privatfahrten und Arbeitsweg (Satz 4): „Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch.“
- Eine lückenlose Kette. H 8.1 (9-10) LStH, unter Berufung auf BFH VI R 27/05: Es „muss zeitnah und in geschlossener Form geführt werden“ und jede Fahrt mit dem Kilometerstand an ihrem Ende zeigen.
- Elektronisch ist erlaubt (Satz 6), „wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.“
Bei einem automatischen Fahrtenbuch lässt Ihnen die Verwaltung Zeit für den Reisezweck. BMF-Schreiben vom 3. März 2022, Rz. 29 sieht es jedenfalls dann als zeitnah an, wenn der Fahrer Reisezweck und Geschäftspartner „innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt“ einträgt. Sieben Tage sind ein sicherer Hafen: Das Schreiben sagt „jedenfalls dann“, nicht, dass der achte Tag scheitert. Was Sie damit nachtragen dürfen und was nicht, steht unter Fahrtenbuch nachträglich erstellen.
Kleinere Mängel allein bringen ein Fahrtenbuch nicht zu Fall (BFH, 10. April 2008 – VI R 38/06). Ein fehlendes Fahrtenbuch lässt sich aber nicht durch andere Aufzeichnungen ersetzen. H 8.1 (9-10): „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.“ Wird das Fahrtenbuch nicht anerkannt, gilt die 1-%-Methode, und zwar für das ganze Jahr.
Vor dem 1. Januar 2027
- Vereinbaren Sie die Methode mit Ihrem Arbeitgeber für 2027, oder entscheiden Sie, sie in der Steuererklärung geltend zu machen.
- Notieren Sie den echten Tachostand bei der ersten Fahrt des Jahres. Jede Dienstfahrt braucht einen Anfangs- und einen Endstand.
- Erfassen Sie auch Privatfahrten. Ein Buch nur mit Dienstfahrten ist keine geschlossene Kette.
- Tragen Sie jeden Reisezweck zeitnah ein — bei einem Fahrtenbuch, das Fahrten automatisch erfasst, innerhalb von sieben Tagen —, als Begründung und mit dem aufgesuchten Geschäftspartner.
- Führen Sie es das ganze Jahr. Eine Lücke im August kostet das Jahr, nicht den Monat.
- Bewahren Sie es zehn Jahre auf, ab dem Ende des Jahres seiner letzten Eintragung; siehe Aufbewahrung des Fahrtenbuchs.
Die vom Kabinett beschlossene Änderung der Lohnsteuer-Richtlinien für 2027 (Bundesrat-Drucksache 549/26 vom 23. September 2026) lässt R 8.1 Abs. 9 unverändert.
Wie DriveHub hilft, das ganze Jahr zu halten
Ein Wechsel zum 1. Januar steht und fällt mit einem Jahr ohne Lücke. Genau da hilft Software: nicht bei der Wahl, sondern bei der Kette.
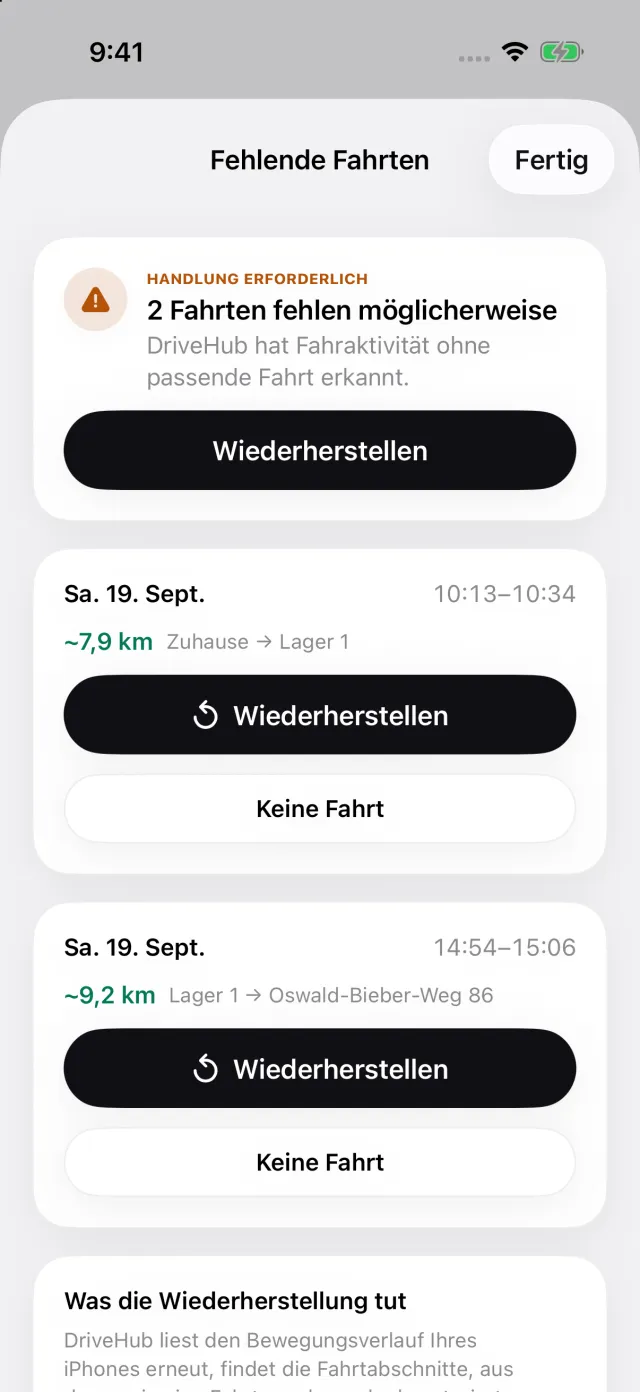
Mit dem Standortzugriff „Immer“ zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls ihm doch einmal eine entgeht, sagt es Ihnen Bescheid. Es erfasst berufliche und private Fahrten gleichermaßen und fragt hinterher, welche geschäftlich waren. Hat Ihr iPhone eine Fahrt registriert, zu der es keinen passenden Eintrag gibt, listet Fehlende Fahrten sie auf, und Wiederherstellen rekonstruiert die Route.
Der Bericht enthält den Kilometerstand zu Beginn und am Ende jeder Fahrt, den aufgesuchten Geschäftspartner und jede spätere Änderung an einer Fahrt, direkt im Bericht. DriveHub kann Sie daran erinnern, einen Tachostand einzutragen. Berichte decken einen Tag, eine Woche, einen Monat, ein Quartal oder ein Jahr ab; für das Finanzamt wählen Sie Jahr. Ein Monatsbericht ist kein Fahrtenbuch.
Wo DriveHub aufhört: Es zeichnet ab dem Tag auf, an dem Sie es einrichten, und kann die Monate davor nicht füllen. Es berechnet weder Ihren geldwerten Vorteil, noch wählt es die Methode oder kümmert sich um die Lohnabrechnung. Den Reisezweck schreiben weiterhin Sie — „Angebot besprochen, Müller GmbH“, nicht nur „geschäftlich“ — innerhalb der sieben Tage.
DriveHub gibt es im App Store für das iPhone. Die übrigen deutschen Fahrtenbuchregeln stehen auf der Deutschland-Seite. Die automatische Erfassung einzurichten dauert einmalig ein paar Minuten und lohnt sich vor dem 1. Januar. Papier, Tabellen und Apps im Vergleich finden Sie unter vier Wege, ein Fahrtenbuch zu führen.
Quellen
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 und Nr. 3 Sätze 1, 2 und 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 und 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 und 22.
- BFH, 20. März 2014 – VI R 35/12; BFH, 10. April 2008 – VI R 38/06; BFH, 9. November 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23. September 2026.
Diese Seite gibt wieder, was die Lohnsteuer-Richtlinien, die BMF-Schreiben und der Bundesfinanzhof sagen, und nennt die Fundstellen, damit Sie nachprüfen können. Sie ist keine Steuerberatung. Sie kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.