 DriveHub
Landengids · Duitsland · 8 min
Dienstreise mit eigenem Auto: € 0,30 voor elke kilometer, en wat je moet kunnen laten zien
Dienstreise mit eigenem Auto absetzen — je rijdt met je eigen auto naar klanten, bouwplaatsen of een andere vestiging, en de Duitse belastingwet waardeert elke kilometer daarvan op € 0,30, heen en terug. Je werkgever mag zoveel belastingvrij betalen, en wat hij niet betaalt, zet je in je aangifte. Voor geen van beide is een Fahrtenbuch nodig, maar voor allebei wel een registratie.

Het korte antwoord
- Het tarief. € 0,30 per kilometer voor een auto, € 0,20 voor elk ander motorvoertuig, zoals een motorfiets (§ 9 Abs. 1 Satz 3 Nr. 4a EStG met § 5 Abs. 2 BRKG). Dit is wat meestal de Kilometerpauschale voor zakelijke ritten heet.
- Welke kilometers. Elke kilometer die je op de dienstreis werkelijk rijdt, heen en terug. Niet de enkele afstand waarmee het woon-werkverkeer rekent.
- Hogere kosten? Geen hoger tarief. Het alternatief zijn de werkelijke kosten van je auto, naar rato van de kilometers (R 9.5 Abs. 1 LStR).
- Van je werkgever. Kilometergeld tot € 0,30 per km is belastingvrij volgens § 3 Nr. 16 EStG. Alles daarboven is Arbeitslohn (loon).
- In je aangifte. Wat je werkgever niet betaalde, tot € 0,30 per km, is Werbungskosten (aftrekbare beroepskosten). Het verandert je belasting alleen als al je Werbungskosten samen boven de Arbeitnehmer-Pauschbetrag van € 1230 uitkomen.
- Wat je moet laten zien. De zakelijke reden, de duur en de route van elke rit, vastgelegd en onderbouwd met geschikte stukken (R 9.4 Satz 5 LStR). Een Fahrtenbuch is één voorbeeld van zo'n stuk, geen voorwaarde.
- Auto van de zaak? Dan helemaal geen € 0,30, niet belastingvrij en niet als Werbungskosten.
Waar de € 0,30 vandaan komt
De wet zelf noemt het bedrag niet. § 9 Abs. 1 Satz 3 Nr. 4a EStG maakt Werbungskosten van "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 laat je dan de werkelijke kosten overslaan: de ritten mogen worden gewaardeerd "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Het bedrag staat in de reiskostenwet voor ambtenaren. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Voor elk ander motorvoertuig bepaalt § 5 Abs. 1 Satz 2 "20 Cent je Kilometer zurückgelegter Strecke". De overige voorwaarden in § 5 BRKG gelden alleen voor ambtenaren; de EStG neemt alleen het tarief over.
De reiskostenbrief van het BMF van 25 november 2020, Rz. 37, noemt de bedragen letterlijk: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". En: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Elke kilometer, heen en terug
Het tarief geldt per gefahrenen kilometer — per gereden kilometer — niet per kilometer afstand. H 9.5 LStH rekent tot de reiskosten de ritten "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Ook ritten "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes" tellen mee.
Fictieve bedragen. Je rijdt van huis naar een klant op 42 km en dezelfde dag terug. Dat is 84 km × € 0,30 = € 25,20.
Het woon-werkverkeer werkt andersom. De Entfernungspauschale is € 0,38 per volle kilometer van de enkele afstand, één keer per dag naar je erste Tätigkeitsstätte (vaste werkplek), en dekt alle autokosten van die rit. Welke rit wat is, is hier de duurste vergissing:
- Huis → klant, zonder langs kantoor: een dienstreis tegen € 0,30 per gereden km.
- Huis → kantoor, dan kantoor → klant: huis naar kantoor blijft woon-werkverkeer, ook als je er alleen heen ging om te vertrekken (H 9.10 LStH). Kantoor → klant is de dienstreis.
Waar je erste Tätigkeitsstätte ligt, en wanneer je er geen hebt, staat in woon-werkverkeer of dienstreis: de erste Tätigkeitsstätte. Het woon-werkverkeer zelf staat in de Pendlerpauschale 2026.
Het alternatief zijn de werkelijke kosten, geen hoger tarief
Dekt € 0,30 niet wat je auto kost, dan is er geen hoger vast tarief. Er is alleen het werkelijke bedrag. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Daarvoor zijn de totale kosten van de auto over het jaar nodig en het totale aantal kilometers, zodat het zakelijke deel kan worden berekend. Een bedrag per km dat uit twaalf maanden kosten is berekend, mag je daarna gebruiken "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 houdt het vaste tarief open als alternatief.
H 9.5 LStH ("Einzelnachweis") somt op wat de Gesamtkosten omvatten: brandstof, onderhoud, reparaties, een garage bij huis, Kfz-Steuer (motorrijtuigenbelasting), verzekering, rente op een lening en afschrijving, "i. d. R. eine Nutzungsdauer von 6 Jahren". Ongevalskosten, parkeren en tol horen er niet bij; dat zijn Reisenebenkosten (bijkomende reiskosten).
Bovenop de € 0,30 alleen het onvoorzienbare. H 9.5 ("Pauschale Kilometersätze") staat naast het vaste tarief "etwaige außergewöhnliche Kosten" toe. Dat zijn "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", en schade door diefstal. Een allriskverzekering is zo'n kost niet, en een Leasingsonderzahlung (extra leasebetaling vooraf) is al door het vaste tarief gedekt.
Wat je moet kunnen laten zien
Voor je eigen auto heb je geen ordnungsgemäßes Fahrtenbuch nodig. Die eis hoort bij de waardering van het privégebruik van een auto van de zaak. Hij staat nergens in § 9 EStG.
De regel voor dienstreizen is R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Twee stappen: je legt vast (aufzeichnen), en je bewijst of maakt aannemelijk (nachweisen oder glaubhaft machen). Het Fahrtenbuch wordt alleen genoemd als één voorbeeld van een geschikt stuk, naast tankbonnen, hotelrekeningen en correspondentie.
In de praktijk dekt één regel per rit met deze gegevens de drie punten die de richtlijn noemt:
| Wat R 9.4 vraagt | Wat je noteert |
|---|---|
| Reiseweg (de route) | datum, waar je vertrok, waar je heen ging, de gereden kilometers |
| berufliche Veranlassung (de zakelijke reden) | het doel en wie je bezocht, bijv. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (de duur) | wanneer je vertrok en wanneer je terug was |
R 9.4 schrijft geen verdere lijst met velden voor. Ook geen vormvereiste zoals zeitnah of in geschlossener Form. Die komen uit de rechtspraak over rittenboeken voor auto's van de zaak, en die neemt deze regeling niet over.
Privéboodschappen onderweg. R 9.4 Satz 3–4 LStR: een privédeel van meer dan geringe omvang binnen een dienstreis moet worden afgesplitst. Lukt dat niet, "– auch nicht durch Schätzung –", dan gelden alle kosten als privé. Een omweg naar de winkel is makkelijk af te splitsen als de registratie die als een eigen traject toont.
Als je werkgever betaalt: Kilometergeld tot € 0,30 is belastingvrij
§ 3 Nr. 16 EStG stelt belastingvrij wat werkgevers buiten de overheid betalen "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Voor de overheid doet § 3 Nr. 13 hetzelfde. Tot € 0,30 per km met de auto, of € 0,20 met een ander motorvoertuig, is dus belastingvrij. Alles daarboven is Arbeitslohn.
R 3.16 LStR laat de werkgever de soorten reiskostenvergoeding samenvoegen en meerdere reizen samen afrekenen: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Wat de declaratie moet tonen — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Vergoedt de werkgever de werkelijke kosten in plaats van het vaste tarief, dan moeten de stukken ook "die tatsächlichen Gesamtkosten des Fahrzeugs" tonen.
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Je werkgever vermeldt de belastingvrije betaling in het Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) en bewaart dat zes jaar (§ 41 Abs. 1 Satz 9 EStG). Je rittenregistratie wordt deel van het loondossier.
Eén uitzondering vanuit het woon-werkverkeer. Zonder erste Tätigkeitsstätte moet je je misschien elke dag op hetzelfde Sammelpunkt (verzamelpunt) melden, zoals een busremise. De ritten van huis naar dat punt worden dan behandeld als woon-werkverkeer. Je werkgever mag ze niet belastingvrij vergoeden (BMF 25.11.2020, Rz. 38, 40). Woon-werkverkeer of dienstreis: de erste Tätigkeitsstätte behandelt dit geval.
Minder dan € 0,30 gekregen? De rest is Werbungskosten
H 9.5 LStH: reiskosten "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 voegt de algemene regel toe. Na een gedeeltelijke vergoeding is de aftrek beperkt tot het bedrag waarmee de aftrekbare kosten de belastingvrije vergoeding overschrijden (BFH 15.11.1991 – VI R 81/88).
Fictieve bedragen, niet ontleend aan een regel. Je rijdt in het jaar 4000 zakelijke kilometers, en je werkgever betaalt € 0,20 per km.
| Berekening | Bedrag | |
|---|---|---|
| Aftrekbaar tegen € 0,30 | 4000 × € 0,30 | € 1200 |
| Belastingvrij betaald door je werkgever | 4000 × € 0,20 | € 800 |
| Werbungskosten voor het verschil | € 1200 − € 800 | € 400 |
Betaalde je werkgever in plaats daarvan € 0,35, dan komt het jaar op 4000 × € 0,35 = € 1400. Dat is € 200 boven de € 1200 die belastingvrij mag zijn. Tenzij je werkgever die verrekent met andere reiskosten die hij niet vergoedde (R 3.16 LStR), is die € 200 Arbeitslohn.
Een vergoeding die pas het jaar daarop wordt betaald, verlaagt toch de Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
De € 1230 die eerst komt
§ 9a Satz 1 Nr. 1 Buchst. a EStG geeft elke werknemer "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". De € 400 uit het voorbeeld verandert je belasting alleen voor zover al je Werbungskosten samen boven € 1230 uitkomen.
Kom je zonder de ritten al op € 1500, dan tillen de € 400 dat naar € 1900, en telt de hele € 400. Is die € 400 je enige Werbungskosten, dan is de Pauschbetrag hoger, en veranderen de ritten niets. Het loont om dat na te gaan voordat je een avond aan de ritten van vorig jaar besteedt.
Met een auto van de zaak is er geen € 0,30
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." De ELSTER-hulp bij Anlage N zegt hetzelfde voor je aangifte: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Bij de auto van de zaak hoort een eigen vraag: hoe het privégebruik wordt belast. Dat is Fahrtenbuch of de 1%-regeling, en daar moet het rittenboek wel ordnungsgemäß zijn.
Hoe DriveHub deze registratie voor je bijhoudt
Wat in een reiskostendeclaratie meestal ontbreekt, is de korte rit: de tweede klant 's middags, een bezoek aan een bouwplaats op weg naar huis. Elk levert maar een paar euro op, maar het zijn er veel.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart van elke rit de datum, de tijden, begin en einde en de afstand. Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt onder Voor jou op het tabblad Ritten een verhaal Gemiste ritten, en Herstel bouwt de route opnieuw op.
DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest.
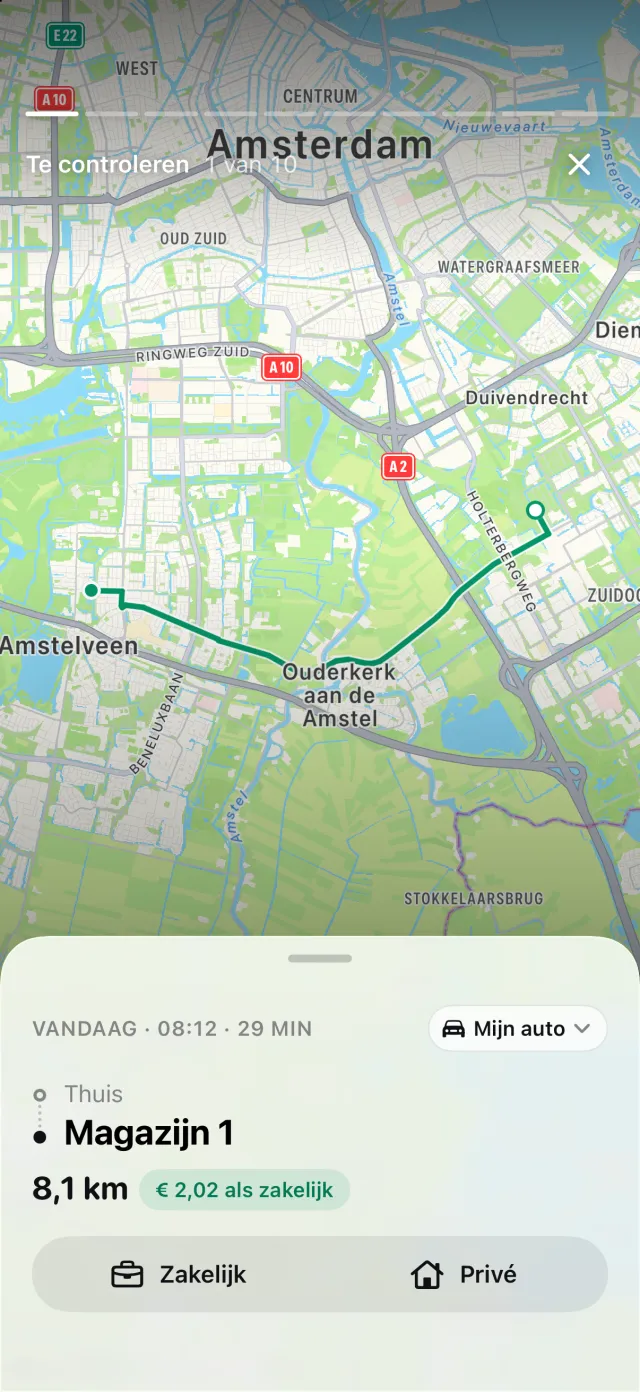
De Duitse € 0,30 is ingebouwd, en elke rit wordt geprijsd tegen het tarief dat op zijn datum gold. Het rapport, een PDF-, Excel- of CSV-bestand met DriveHub Pro, vermeldt elke zakelijke rit met datum, beide adressen en de afstand. Vul het doel in je eigen woorden in, "Abnahme Baustelle, Firma Weber", in plaats van de rit alleen als zakelijk gemarkeerd te laten. Dat deel blijft van jou.
Waar DriveHub ophoudt: het beslist niet of een rit woon-werkverkeer of een dienstreis is, en het weet niet waar je erste Tätigkeitsstätte ligt. Vraagt het naar een rit van huis naar die plek, antwoord dan Woon-werk, niet Zakelijk of Privé. Het dient niets in bij je werkgever of het Finanzamt. Een rit die het niet vastlegde en niet kan herstellen, omdat de telefoon uit stond of leeg was, blijft buiten beeld tot je hem met de hand toevoegt.
DriveHub staat in de App Store voor iPhone. De andere Duitse regels staan op de pagina over Duitsland, en automatische registratie instellen kost een paar minuten, één keer.
Bronnen
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 en 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 november 1991 – VI R 81/88; BFH, 20 september 2006 – I R 59/05.
Deze pagina geeft weer wat het Einkommensteuergesetz, de Lohnsteuer-Richtlinien en het BMF zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater — en neem de registratie van je ritten mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.