 DriveHub
Landengids · Duitsland · 8 min
Overstappen van de 1%-regeling naar een Fahrtenbuch begint op 1 januari
Je auto van de zaak wordt belast volgens de 1%-regeling en je denkt dat een Fahrtenbuch goedkoper uitvalt. Overstappen kan — maar voor dezelfde auto alleen voor een heel jaar, dus een rittenboek dat in oktober begint, telt pas vanaf januari.

Het korte antwoord
Ja, je kunt overstappen — maar niet midden in een jaar voor dezelfde auto. De methode ligt vast per kalenderjaar en per voertuig. Een Fahrtenbuch dat je vandaag begint, kan de 1% van dit jaar niet meer omzetten in de rittenboekmethode. Wil je het voor 2027, dan moet het lopen vanaf 1 januari 2027, privéritten inbegrepen.
- Loonadministratie: je werkgever legt de methode samen met jou vast per kalenderjaar en mag die voor dezelfde auto niet in de loop van het jaar wijzigen (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- De rechter is het ermee eens: de rittenboekmethode geldt alleen als het rittenboek het hele jaar dekt waarin je die auto gebruikt (BFH, 20 maart 2014 – VI R 35/12).
- Je aangifte is niet gebonden aan de loonadministratie. Daar kun je nog steeds voor de rittenboekmethode kiezen — als het rittenboek het hele jaar dekt (Nr. 3 Satz 5).
- Zelfstandig: de keuze geldt per Wirtschaftsjahr, en een wissel van voertuig maakt een overstap halverwege het jaar wél mogelijk (BMF, 18 november 2009, Rz. 8).
- Nieuwe auto? Het verbod gaat over dezelfde auto. Een auto die je halverwege het jaar krijgt, kan vanaf zijn eerste dag met een rittenboek beginnen — spreek het af met de loonadministratie.
Of het rittenboek echt goedkoper is, is een aparte vraag, en die behandelt Fahrtenbuch of de 1%-regeling. Deze pagina gaat over wanneer je de stap kunt zetten.
Waarom een Fahrtenbuch dat halverwege het jaar begint niet telt
De richtlijn zegt het in één zin. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: "Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden."
Het Bundesfinanzhof kwam tot hetzelfde. BFH, 20 maart 2014 – VI R 35/12, Leitsatz 2: "Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig." De Duitse fiscus herhaalt het in BMF, 3 maart 2022, Rz. 41.
Een paar goede maanden helpen ook niet. De richtlijn sluit een steekproefperiode uitdrukkelijk uit, in R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen."
Dezelfde uitspraak noemt ook de uitweg. Je mag de rittenboekmethode "von vornherein" kiezen, of "für den folgenden Veranlagungszeitraum dazu überzugehen". Dat is het volgende kalenderjaar.
Loonadministratie en aangifte zijn twee aparte beslissingen
Voor een werknemer wordt de methode twee keer gekozen, en de regels verschillen.
In de loonadministratie legt de werkgever de methode samen met jou vast voor het kalenderjaar. Voor dezelfde auto mag die halverwege het jaar niet wijzigen. Eén deur blijft open, in Nr. 3 Satz 2: "Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich." De wijziging geldt voor het hele jaar, en er moet een rittenboek over het hele jaar achter staan.
In je aanslag inkomstenbelasting ben je niet gebonden aan de loonadministratie. Nr. 3 Satz 5: "Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend." Die laatste halve zin doet ertoe. Het verbod op wisselen halverwege het jaar geldt ook in de aangifte. De loonadministratie kan dus het hele jaar op 1% draaien terwijl jij aangifte doet met de rittenboekmethode — mits het rittenboek op 1 januari begint.
Als je zelfstandig bent
De eenheid is het boekjaar, niet het kalenderjaar, en de regel heeft een uitgang. BMF, 18 november 2009, Rz. 8, voor een auto die voor meer dan 50% zakelijk wordt gebruikt: de keuze wordt gemaakt "durch Einreichen der Steuererklärung beim Finanzamt" en "muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden."
Heb je meerdere auto's van de zaak, dan wordt elke auto apart gewaardeerd (Rz. 22). Een auto zonder rittenboek blijft op de 1%-regeling, ook als een andere auto er wel een heeft.
Een nieuwe auto, als werknemer. Elke tekst die de wissel halverwege het jaar verbiedt, noemt dezelfde auto: "bei demselben Kfz" in de richtlijn, "für dasselbe Kraftfahrzeug" in BMF Rz. 41. Het BFH vraagt een rittenboek voor de hele periode "in dem er das Fahrzeug nutzt". Een nieuwe auto halverwege het jaar is volgens hun bewoordingen dus een nieuwe keuze — met een rittenboek vanaf zijn eerste dag. Geen enkele zin zegt dat voor werknemers zo expliciet als Rz. 8 het voor zelfstandigen doet, dus stem het eerst af met je loonadministratie.
Een rekenvoorbeeld: beslissen in oktober
Fictieve bedragen, niet ontleend aan een regel. Je rijdt sinds 2025 in dezelfde auto van de zaak, en de loonadministratie belast die volgens de 1%-regeling. Op 1 oktober 2026 begin je een Fahrtenbuch.
- 2026: de loonadministratie blijft dit jaar op 1%, omdat de methode voor dezelfde auto niet in de loop van het jaar mag wijzigen. Ook je aangifte kan de rittenboekmethode niet gebruiken, want het rittenboek dekt januari tot en met september niet. Drie maanden rittenboek veranderen niets aan 2026.
- 2027: loopt het rittenboek zonder onderbreking vanaf 1 januari, dan kun je voor 2027 de rittenboekmethode met je werkgever afspreken. Te laat afgesproken? Dan kan de loonadministratie nog voor het hele jaar worden aangepast voordat de Lohnsteuerbescheinigung is verstuurd (Nr. 3 Satz 2). Blijft de loonadministratie op 1%, dan kun je in je aangifte over 2027 nog steeds voor de rittenboekmethode kiezen.
Wat het rittenboek oplevert, reken je zelf uit. Stel dat de catalogusprijs van je auto € 50 000 is, zodat je loonstroken over 2027 € 6 000 aan 1%-bijtelling voor het jaar tonen. Stel ook dat de auto dat jaar € 12 000 kost (je werkgever heeft dat bedrag) en dat het rittenboek 6 000 privékilometers op 30 000 aantoont.
- Privéaandeel: 6 000 ÷ 30 000 = 20%
- Privégebruik tegen werkelijke kosten: 20% × € 12 000 = € 2 400
- Verschil in het belaste voordeel: € 6 000 − € 2 400 = € 3 600
Dat is een lager belastbaar bedrag, geen bespaarde belasting; de besparing is dat bedrag maal je belastingtarief. Hoe de kostenposten en het woon-werkverkeer in de echte berekening meetellen, is iets voor je loonadministratie of Steuerberater. Het voorbeeld laat alleen zien waarom het rittenboekjaar compleet moet zijn: zonder 1 januari valt de hele vergelijking weg.
Wat het rittenboek vanaf de eerste dag moet zijn
De methode mag alleen waar "ein ordnungsgemäßes Fahrtenbuch" bestaat (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). R 8.1 Abs. 9 Nr. 2 LStR zet uiteen wat dat betekent.
- Zakelijk en privé gescheiden, doorlopend (Satz 2): "Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen."
- Per zakelijke rit (Satz 3): "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
- Privéritten en woon-werkverkeer (Satz 4): "Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch."
- Eén ononderbroken keten. H 8.1 (9-10) LStH, met verwijzing naar BFH VI R 27/05: het "muss zeitnah und in geschlossener Form geführt werden" en elke rit tonen met de kilometerstand aan het einde ervan.
- Elektronisch mag (Satz 6), "wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden."
Voor een automatisch rittenboek geeft de fiscus je tijd voor het doel. BMF, 3 maart 2022, Rz. 29 aanvaardt het als zeitnah in elk geval wanneer de bestuurder Reisezweck en Geschäftspartner invult "innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt". Zeven dagen is een veilige haven: de brief zegt "jedenfalls dann", niet dat de achtste dag faalt. Wat je daarmee achteraf wel en niet mag aanvullen, staat in een Fahrtenbuch achteraf invullen.
Kleine gebreken alleen maken een rittenboek niet ongeldig (BFH, 10 april 2008 – VI R 38/06). Een ontbrekend rittenboek kan echter niet worden vervangen door andere aantekeningen. H 8.1 (9-10): "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Wordt het rittenboek niet aanvaard, dan geldt de 1%-methode, voor het hele jaar.
Vóór 1 januari 2027
- Spreek de methode voor 2027 af met je werkgever, of besluit haar in je aangifte te claimen.
- Noteer de echte kilometerstand bij de eerste rit van het jaar. Elke zakelijke rit heeft een begin- en eindstand nodig.
- Leg ook privéritten vast. Een boek met alleen zakelijke ritten is geen gesloten keten.
- Schrijf elk zakelijk doel snel op — bij een rittenboek dat ritten automatisch vastlegt, binnen zeven dagen — als reden en met de bezochte zakenrelatie.
- Houd het het hele jaar bij. Een gat in augustus kost het jaar, niet de maand.
- Bewaar het tien jaar vanaf het einde van het jaar van de laatste vermelding; zie de bewaartermijn van het Fahrtenbuch.
De wijziging van de Lohnsteuer-Richtlinien voor 2027 die het kabinet heeft vastgesteld (Bundesrat-Drucksache 549/26 van 23 september 2026), laat R 8.1 Abs. 9 ongewijzigd.
Hoe DriveHub je helpt het hele jaar rond te krijgen
Een overstap op 1 januari staat of valt met een jaar zonder gat. Daar helpt software: niet bij de keuze, maar bij de keten.
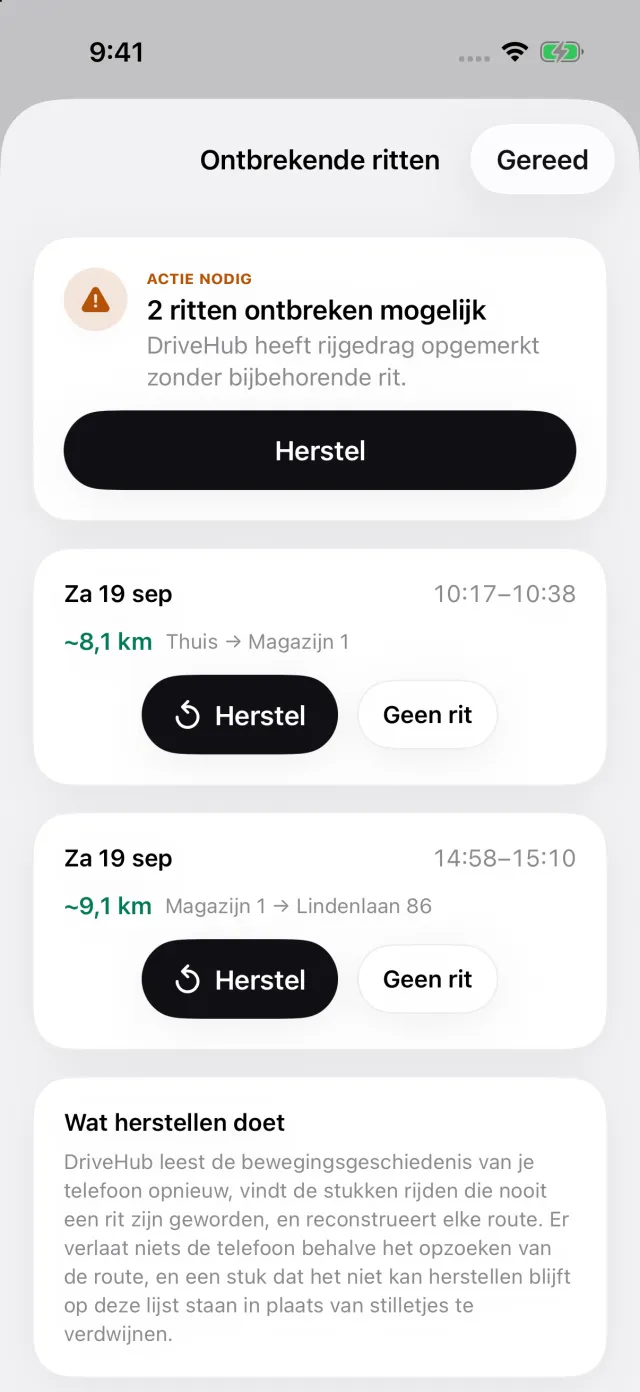
Met locatietoegang op "Altijd" legt DriveHub elke rit op de achtergrond vast — en mist het er ooit een, dan laat het je dat weten. Het legt zakelijke en privéritten evengoed vast en vraagt achteraf welke zakelijk waren. Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan staat die in Ontbrekende ritten, en Herstel bouwt de route opnieuw op.
Het rapport vermeldt de kilometerstand aan het begin en het einde van elke rit, de zakenrelatie die je bezocht en elke latere wijziging aan een rit, op het rapport zelf. DriveHub kan je eraan herinneren een kilometerstand in te voeren. Rapporten dekt een dag, week, maand, kwartaal of jaar; kies voor het Finanzamt Jaar. Een rapport over één maand is geen Fahrtenbuch.
Waar DriveHub ophoudt: het begint te registreren op de dag dat je het instelt, dus maanden daarvóór kan het niet invullen. Het berekent je bijtelling niet, kiest de methode niet en regelt niets met de loonadministratie. Het doel schrijf je nog steeds zelf — "Angebot besprochen, Müller GmbH", niet alleen "zakelijk" — binnen de zeven dagen.
DriveHub staat in de App Store voor iPhone. De andere Duitse regels voor het Fahrtenbuch staan op de pagina over Duitsland. Automatisch registreren instellen kost een paar minuten, één keer, en is de moeite waard vóór 1 januari. Papier, spreadsheets en apps naast elkaar vind je in vier manieren om een rittenregistratie bij te houden.
Bronnen
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 en Nr. 3 Sätze 1, 2 en 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 en 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 en 22.
- BFH, 20 maart 2014 – VI R 35/12; BFH, 10 april 2008 – VI R 38/06; BFH, 9 november 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 september 2026.
Deze pagina geeft weer wat de Lohnsteuer-Richtlinien, de BMF-brieven en het Bundesfinanzhof zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als het om echt geld gaat, vraag het je Steuerberater — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.