 DriveHub
Landengids · Duitsland · 8 min
Erste Tätigkeitsstätte oder Dienstreise: het ene is € 0,38 één keer, het andere € 0,30 heen en terug
Erste Tätigkeitsstätte oder Dienstreise — het antwoord bepaalt hoe een rit in je eigen auto meetelt. Dezelfde 30 km is € 11,40 per dag als woon-werkverkeer en € 18,00 als dienstreis. Wat de doorslag geeft, is de plek aan het eind van de rit, en meestal wijst je werkgever die plek aan.

Het korte antwoord
Een rit van huis naar je erste Tätigkeitsstätte (vaste werkplek) is woon-werkverkeer. Elke andere werkrit in je eigen auto is een dienstreis. De wet noemt dat een Auswärtstätigkeit; de meeste mensen zeggen Dienstreise. De twee worden verschillend gewaardeerd:
- Woon-werkverkeer: € 0,38 voor elke volle kilometer van de enkele afstand, één keer per werkdag waarop je erheen gaat. Dat dekt heen en terug (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, sinds 1 januari 2026).
- Dienstreis: € 0,30 voor elke werkelijk gereden kilometer, heen en terug en elk traject daartussen, of je werkelijke autokosten (§ 9 Abs. 1 Satz 3 Nr. 4a EStG met § 5 BRKG).
Daarom kan dezelfde 30 km € 11,40 of € 18,00 per dag waard zijn (uitgewerkt voorbeeld hieronder). Je erste Tätigkeitsstätte is in de eerste plaats de plek waaraan je werkgever je duurzaam heeft toegewezen. Alleen zonder duidelijke toewijzing tellen de werkdagen: dagelijks, twee volle dagen per week of een derde van je overeengekomen uren. Je hebt er per dienstbetrekking hoogstens één, en een thuiswerkplek is het nooit.
Dit is de regel voor werknemers. De rest van de pagina behandelt elk onderdeel apart.
Wat de wet onder een erste Tätigkeitsstätte verstaat
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Er moet aan drie dingen worden voldaan. Er moet een vaste locatie zijn. Die moet van je werkgever zijn, van een groepsmaatschappij of van een derde die je werkgever aanwijst. En je moet er duurzaam aan toegewezen zijn.
Stap 1 — de toewijzing door je werkgever. Satz 2: de toewijzing "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 zegt wanneer die duurzaam is: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Stap 2 — alleen zonder duidelijke toewijzing: de werkdagen. Satz 4 maakt een locatie de erste Tätigkeitsstätte als je er duurzaam werkt en er "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Nooit meer dan één. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Voldoen meerdere locaties, dan kiest de werkgever er één (Satz 6). Doet hij dat niet, dan is het "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Hoe de belastingdienst het toepast
De BMF-brief over reiskosten van 25 november 2020 (LStH 2026, Anhang 25 III) werkt de details uit.
De toewijzing hoeft niet op papier te staan. Rz. 11: ze kan mondeling of stilzwijgend zijn, en "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Ze kan blijken uit je contract, roosters, reisbeleid of declaraties.
Je werkgever kan je niet aan niets toewijzen. Rz. 13: de werkgever "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Of je er een hebt, beslissen de toetsen van de wet, niet een regel die zegt dat je er geen hebt.
Langsgaan bij het depot is er niet werken. Rz. 27: voor de toets op werkdagen moet je op de locatie "seine eigentliche berufliche Tätigkeit" uitoefenen. Even binnenlopen voor korte voorbereiding, verslagen, "zur Abholung oder Abgabe von Kundendienstfahrzeugen", of om opdrachtbevestigingen en urenstaten in te leveren, telt niet. In Beispiel 14 van de brief "hat keine erste Tätigkeitsstätte" een Kundendienstmonteur die elke ochtend de bus ophaalt.
Zonder erste Tätigkeitsstätte is elke werkrit een dienstreis. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Is de thuiswerkplek een vaste werkplek?
Nee, nooit. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Dat maakt de rit naar kantoor nog geen dienstreis. In Rz. 28 Beispiel 17 van de brief werkt iemand drie dagen thuis en twee volle dagen op de locatie van de werkgever. Die locatie is de erste Tätigkeitsstätte, dus huis naar kantoor is woon-werkverkeer.
Op sommige dagen werk je vooral thuis en ga je niet naar de erste Tätigkeitsstätte. Daarvoor geldt in plaats daarvan de Tagespauschale voor thuiswerken van € 6 per dag, tot € 1260 per jaar (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). In de regel is een dag óf een woon-werkdag óf een thuiswerkdag. De uitzondering: staat er voor dat werk geen andere werkplek duurzaam ter beschikking, dan mag de Tagespauschale ook op een dag waarop je ook op de erste Tätigkeitsstätte werkt (Nr. 6c Satz 2).
Eerst kantoor, dan de klant: welk deel is wat?
Huis naar kantoor blijft woon-werkverkeer, ook als je er alleen heen gaat om naar een klant te vertrekken. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18 januari 1991 – VI R 132/86).
- Kantoor → klant en terug is de dienstreis, tegen € 0,30 per gereden km.
- Huis → klant rechtstreeks, zonder langs kantoor, is vanaf de eerste kilometer een dienstreis (H 9.5).
- Maar één woon-werktraject. Je rijdt naar kantoor, dan naar een klant, en van daar naar huis. H 9.10 staat dan "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag" toe.
- Een omweg op weg naar je werk, bijvoorbeeld om de post op te halen. Het woon-werkverkeer blijft woon-werkverkeer, en "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12 oktober 1990 – VI R 165/87).
Sammelpunkt en weiträumiges Tätigkeitsgebiet
Twee groepen hebben geen erste Tätigkeitsstätte en krijgen toch voor een deel van hun ritten alleen het woon-werktarief. De regel is § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Hij geldt als de instructies van je werkgever je verplichten "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt (verzamelpunt). De voorbeelden van het BMF zijn "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Huis naar dat punt "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Een carpoolplek die je privé hebt afgesproken, is geen Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet (uitgestrekt werkgebied). Typisch "Zusteller oder Forstarbeiter" (Rz. 42). Niet "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", mobiele zorgmedewerkers in een vast gebied of schoorsteenvegers. Huis naar het dichtstbijzijnde toegangspunt van het gebied krijgt het woon-werktarief. Rijden binnen het gebied, en de extra kilometers naar een verder gelegen toegangspunt, krijgen € 0,30 per gereden km of de werkelijke kosten (Rz. 43–44).
Je blijft auswärts tätig voor verblijfsvergoedingen en overnachtingskosten (Rz. 40, 45). Maar je werkgever mag de ritten van huis naar het Sammelpunkt of naar het gebied niet belastingvrij vergoeden volgens § 3 Nr. 13 of 16 EStG.
Woon-werkverkeer: € 0,38 vanaf de eerste kilometer
Sinds 1 januari 2026 geeft § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" € 0,38. Het Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) verving "0,30 Euro" door "0,38 Euro" en schrapte de oude regel vanaf kilometer 21. Pagina's die nog twee schijven tonen, beschrijven de wet van vóór 2026.
- Enkele afstand, volle kilometers, één keer per dag. Het gaat om de afstand, niet om de gereden kilometers, en het dekt "arbeitstäglich zwei Wege" (H 9.10; BMF 18 november 2021, Rz. 12 en 23).
- Alleen dagen op de erste Tätigkeitsstätte. Ziekte-, vakantie-, dienstreis- en thuiswerkdagen tellen niet (ELSTER, hulp bij Anlage N).
- Alles is gedekt. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Brandstof, slijtage en verzekering kun je er niet bij tellen. Eén uitzondering zijn ongevalskosten op weg naar het werk; die blijven naast de Pauschale aftrekbaar (H 9.10).
- Geen plafond van € 4500 voor een auto. Het plafond geldt niet "soweit" je een eigen of ter beschikking gestelde Kraftwagen gebruikt (BMF 18 november 2021, Rz. 11).
Dagen, afstand en bewijs voor het woon-werkverkeer behandelt de Pendlerpauschale in 2026.
De dienstreis: € 0,30 voor elke gereden kilometer
§ 9 Abs. 1 Satz 3 Nr. 4a EStG gaat over "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Voor een auto noemt het BMF het bedrag: "PKW 0,30 €" voor "jeden gefahrenen Kilometer" (BMF 25 november 2020, Rz. 37).
Heen en terug telt, elk traject telt, en ritten tussen meerdere klanten tellen (H 9.5). In plaats van het vaste tarief mag je het deel van de werkelijke jaarkosten van je auto claimen dat deze ritten uitmaken (R 9.5 Abs. 1 LStR). Betaalt je werkgever je tot € 0,30 per km, dan is dat belastingvrij (§ 3 Nr. 16 EStG); wat hij niet betaalt, is Werbungskosten. Wat je moet vastleggen en wat je er bovenop mag claimen, staat in dienstreizen met je eigen auto.
Een uitgewerkt voorbeeld: dezelfde 30 km, op drie manieren
Fictieve bedragen, niet ontleend aan een regel. Je woont op 30 km van het kantoor van je werkgever, de locatie waaraan je bent toegewezen. Een klant ligt ook op 30 km van huis en op 25 km van kantoor.
| Dag | Ritten | Hoe elk telt | Bedrag |
|---|---|---|---|
| A — alleen kantoor | Huis → kantoor → huis, 60 km gereden | Woon-werk: 30 km × € 0,38, één keer | € 11,40 |
| B — alleen klant | Huis → klant → huis, 60 km gereden | Dienstreis: 60 km × € 0,30 | € 18,00 |
| C — kantoor, dan klant | Huis → kantoor (30) → klant (25) → huis (30) | Woon-werk, maar één traject: 30 km × € 0,19 = € 5,70 · Dienstreis: 55 km × € 0,30 = € 16,50 | € 22,20 |
De rekensom: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. De halve Pauschale is € 0,19, en 30 × 0,19 = 5,70. Het zakelijke deel van dag C is 25 + 30 = 55 km, en 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Over 20 van zulke dagen levert dag A € 228 op en dag B € 360. Dat scheelt € 132, met dezelfde auto, dezelfde afstand en dezelfde uren.
Of iets daarvan je belasting verlaagt, hangt af van het totaal. Werbungskosten veranderen de rekening alleen als ze boven de Arbeitnehmer-Pauschbetrag van € 1230 uitkomen (§ 9a Satz 1 Nr. 1 Buchst. a EStG), en zowel het woon-werkverkeer als de dienstreizen zijn Werbungskosten.
Voordat je aangifte doet
- Vraag waaraan je bent toegewezen. Dat bepalen je contract en de instructies van je werkgever, en het hoeft niet op papier te staan. Is het onduidelijk, dan beslist de toets op werkdagen van § 9 Abs. 4 Satz 4.
- Tel woon-werkdagen, geen werkdagen. Laat ziektedagen, vakantiedagen, dienstreisdagen en thuiswerkdagen weg.
- Houd dienstreizen gescheiden van het woon-werkverkeer. Leg van elke dienstreis het doel, de duur en de route vast. Onderbouw ze met stukken zoals een rittenboek of bonnen (R 9.4 Satz 5 LStR).
- Let op de gemengde dagen. Kantoor-dan-klant is woon-werkverkeer plus een dienstreis, en een woon-werkdag met één traject telt half.
Hoe DriveHub de twee uit elkaar houdt
De regel draait om welke rit waarheen ging, op welke dag. Dat is een registratie, en een verkeerde regel kost het verschil tussen € 0,38 één keer en € 0,30 heen en terug.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Ook het woon-werkverkeer wordt vastgelegd. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren.
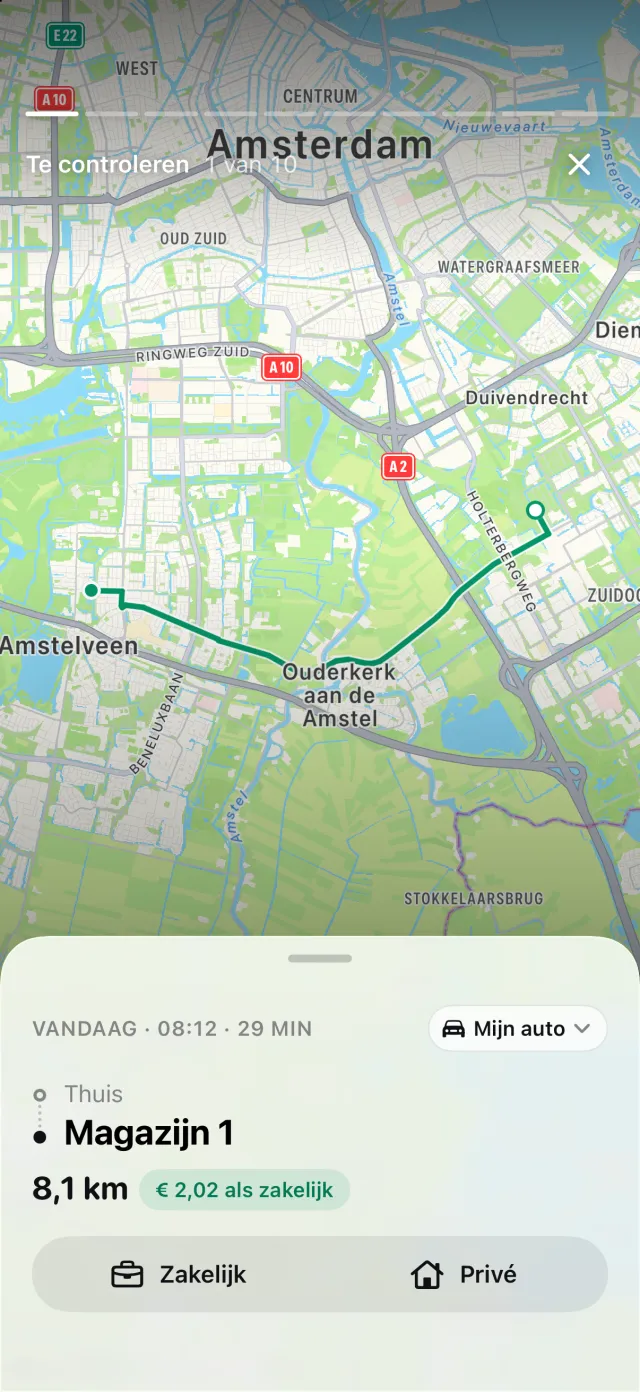
Een rit waarop je Woon-werk antwoordt, wordt opgeslagen als privérit, zodat hij buiten de zakelijke kilometers tegen € 0,30 blijft. Elke rit is een eigen rit, dus op dag C zijn het traject naar kantoor en de trajecten naar de klant en naar huis aparte regels. De twee klanttrajecten, ingedeeld als Zakelijk, staan elk op het rapport (PDF, Excel of CSV met DriveHub Pro) met datum, beide adressen en afstand; het doel vul je zelf in.
Wat DriveHub niet beslist, is welke locatie je erste Tätigkeitsstätte is. Dat hangt af van de toewijzing door je werkgever en van je werkdagen, en DriveHub kent geen van beide. Vraagt het naar een rit van huis naar die locatie, antwoord dan Woon-werk, niet Zakelijk of Privé.
DriveHub staat in de App Store voor iPhone. De andere Duitse regels staan op de pagina over Duitsland. Automatische registratie instellen kost een paar minuten, één keer.
Bronnen
- § 9 Abs. 1 Satz 3 Nr. 4 en 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 en 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 en Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 en 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 en H 9.10 LStH 2026; ELSTER, hulp bij Anlage N.
Deze pagina geeft weer wat het Einkommensteuergesetz, de Lohnsteuer-Richtlinien en de BMF-brieven zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater — en neem je registratie mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.