 DriveHub
Landengids · Duitsland · 7 min
Fahrtenbuch App vom Finanzamt anerkannt? Geen enkele — het logboek wordt beoordeeld
Je wilt je Fahrtenbuch in een app bijhouden in plaats van in een papieren boekje, en elke aanbieder noemt de zijne "vom Finanzamt anerkannt". De Duitse fiscus keurt geen enkele app goed. Ze toetst je rittenboek — en de regels die ze toepast, gaan over de registratie, niet over het product.

Het korte antwoord
Geen enkele Fahrtenbuch-app is vooraf door het Finanzamt goedgekeurd, omdat er geen procedure is om dat te doen. De regels voor een Fahrtenbuch stellen voorwaarden aan het rittenboek. Geen daarvan voorziet in een goedkeuring, een certificaat, een register of een lijst van producten.
De fiscus zegt dat voor software in het algemeen. Ze geeft geen Positivtestate af, en een certificaat van een derde bindt haar niet (GoBD Rz. 180 en 181). "Anerkannt" op een productpagina is dus een bewering van de aanbieder, geen status.
Wat het Finanzamt aanvaardt of verwerpt, is jouw rittenboek, wanneer het dat onderzoekt. Een elektronisch rittenboek moet aan minstens deze vier voorwaarden voldoen:
- Het levert "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" op — elk veld dat een papieren boek nodig heeft (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Latere wijzigingen zijn technisch uitgesloten, of in het bestand zelf gedocumenteerd.
- Het doel en de zakenrelatie worden tijdig ingevuld. Bij automatisch vastleggen beschouwt de fiscus tot zeven kalenderdagen na de rit als tijdig.
- Het is één gesloten keten voor het hele jaar, privéritten inbegrepen.
Eén Finanzgericht verwierp bovendien een GPS-rittenboek waarvan de kilometerstanden waren berekend en nooit met de teller van de auto zelf vergeleken. Dat is het oordeel van één rechter, geen regel die het Finanzamt publiceert, en het komt hieronder aan bod.
Kies een app dus op wat het rittenboek zal tonen, niet op het label op de pagina in de winkel. Met de bronnen hieronder kun je elke app controleren, of een spreadsheet.
Waarom "anerkannt" geen status is
De Duitse praktijk rust op vier teksten: R 8.1 Abs. 9 Nr. 2 LStR, de aanwijzingen erbij in H 8.1 (9-10) LStH, en twee BMF-brieven — 03.03.2022 voor werknemers en 18.11.2009 voor zelfstandigen. Samen stellen ze voorwaarden aan de registratie: de inhoud, dat ze zeitnah is, dat ze gesloten is, en hoe met wijzigingen wordt omgegaan. Geen van alle noemt een goedkeuringsprocedure. Dat is iets wat in die teksten ontbreekt, geen zin die erin staat.
De positieve uitspraak staat in de GoBD, de regels van de fiscus voor elektronische administratie. BMF 03.03.2022 Rz. 28 verklaart ze van toepassing op elektronische rittenboeken: de GoBD "sind zu beachten". Het deel over certificering (versie van 14 juli 2025) begint met de vaststelling dat de verscheidenheid aan systemen de fiscus geen algemeen geldige uitspraak toelaat over de vraag of hard- of software voldoet (Rz. 179). Daarna:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Een certificaat kan je helpen kiezen. Het beslist je zaak niet. Het rittenboek doet dat.
Wat een elektronisch Fahrtenbuch moet doen
Dezelfde informatie als een papieren boek. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." BMF 18.11.2009 Rz. 23 zegt hetzelfde voor zelfstandigen.
Daarmee komt de veldenlijst van Satz 3 in beeld: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." De regels voor privéritten en woon-werkverkeer staan op de Duitse pagina over het rittenboek.
Wijzigingen uitgesloten, of zichtbaar in het bestand. BMF 03.03.2022 Rz. 28 formuleert het als "technisch ausgeschlossen, zumindest aber dokumentiert". Het Bundesfinanzhof heeft gezegd waar die documentatie thuishoort. In BFH 12.01.2024 – VI B 37/23 telt een bestand waarin eerdere vermeldingen nog kunnen worden gewijzigd alleen als de omvang van de wijzigingen "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt" is. Het hof schreef niet voor hoe. Wel verwierp het wijzigingen die alleen via een extra navraag bij de beheerder van het systeem boven water komen.
Het doel, tijdig. BMF 03.03.2022 Rz. 29 is de passage waarop elk automatisch rittenboek leunt: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Twee woorden daarin doen ertoe. "Jedenfalls dann" maakt van zeven dagen een veilige haven, geen regel dat dag acht faalt. En het beantwoordt alleen of het boek zeitnah is; het vervangt geen van de andere eisen. Wat je later wel en niet kunt aanvullen, staat in wat een achteraf geschreven Fahrtenbuch nog kan herstellen.
In het rittenboek zelf, als één keten. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." En: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
Het BFH paste dat toe in VI R 3/12 (13 november 2012). Ritten waren alleen als "Außendienst" aangeduid, met de klanten in een uitdraai van de agenda. Het hof: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Een rit als "zakelijk" markeren legt een categorie vast. De reden schrijf je nog steeds zelf.
Wordt een Fahrtenbuch in Excel aanvaard?
Niet als gewone spreadsheet. De Leitsatz van VI B 37/23 geldt voor elk bestand dat een programma maakt: het telt alleen als latere wijzigingen "technisch ausgeschlossen" zijn of "in der Datei selbst" gedocumenteerd. Een spreadsheet waarin elke cel spoorloos kan worden overschreven, doet geen van beide.
GPS alleen is geen Fahrtenbuch
Een Finanzgericht dat een GPS-rittenboek onderzocht, verwierp het. FG Niedersachsen, 23 januari 2019 – 3 K 107/18 ging over een insteekapparaat met GPS; de doelen werden in een portaal toegevoegd. De officiële Leitsatz: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
De rechter vond een tweede, afzonderlijk gebrek in de kilometerstand (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." De standen waren berekend uit één beginstand plus de vastgelegde ritten (Rn. 47).
Lees het voor precies wat er staat. Een berekende kilometerstand die nooit met de echte wordt vergeleken, faalt. De rechter stelde geen marge vast, en geen primaire bron zegt hoe dicht een vergeleken stand erbij moet liggen. Het is een uitspraak van een Finanzgericht en bindt geen andere rechter. De veiligere praktijk blijft om de echte kilometerstand van de auto in het logboek op te nemen, naast wat er is vastgelegd.
Wat het kost als het rittenboek faalt
Het Finanzamt schrapt geen losse ritten. Het valt terug op de methode van 1 % / 0,03 %, die meestal veel duurder is. En een breuk in de keten maakt het rittenboek voor het hele jaar ongeldig. Een middenweg is er ook niet. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Niet elk gebrek is een breuk. Dezelfde aanwijzingen zeggen: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Hoe de keuze voor 1 % werkt, en waarom een gat meer kost dan de ritten die erin verdwijnen, staat in Fahrtenbuch of de 1%-regeling.
Een elektronisch rittenboek moet het bovendien volhouden: tien jaar, en al die tijd machinaal leesbaar. Zie waarom een Fahrtenbuch tien jaar wordt bewaard, niet acht.
Vragen om aan elke app te stellen
Geen label beantwoordt deze vragen. Stel ze aan elke app, elk apparaat of elke spreadsheet:
- Drukt het rittenboek elk veld van R 8.1 Abs. 9 Nr. 2 Satz 3 af, inclusief de zakenrelatie die je bezocht?
- Legt het ook privéritten vast, zodat het jaar één gesloten keten is?
- Is een latere wijziging aan een rit uitgesloten, of zichtbaar in het geëxporteerde bestand zelf?
- Kun je kort na de rit een echte reden invullen, niet alleen "zakelijk"?
- Komt de echte kilometerstand in het logboek, en wordt die vergeleken met de vastgelegde afstand?
- Laat het je weten wanneer het misschien een rit heeft gemist?
- Kun je het hele jaar in een machinaal leesbare vorm exporteren en tien jaar bewaren?
De afwegingen tussen papier, spreadsheet, apparaat en app staan in hoe je een rittenregistratie bijhoudt.
Hoe DriveHub in deze regels past
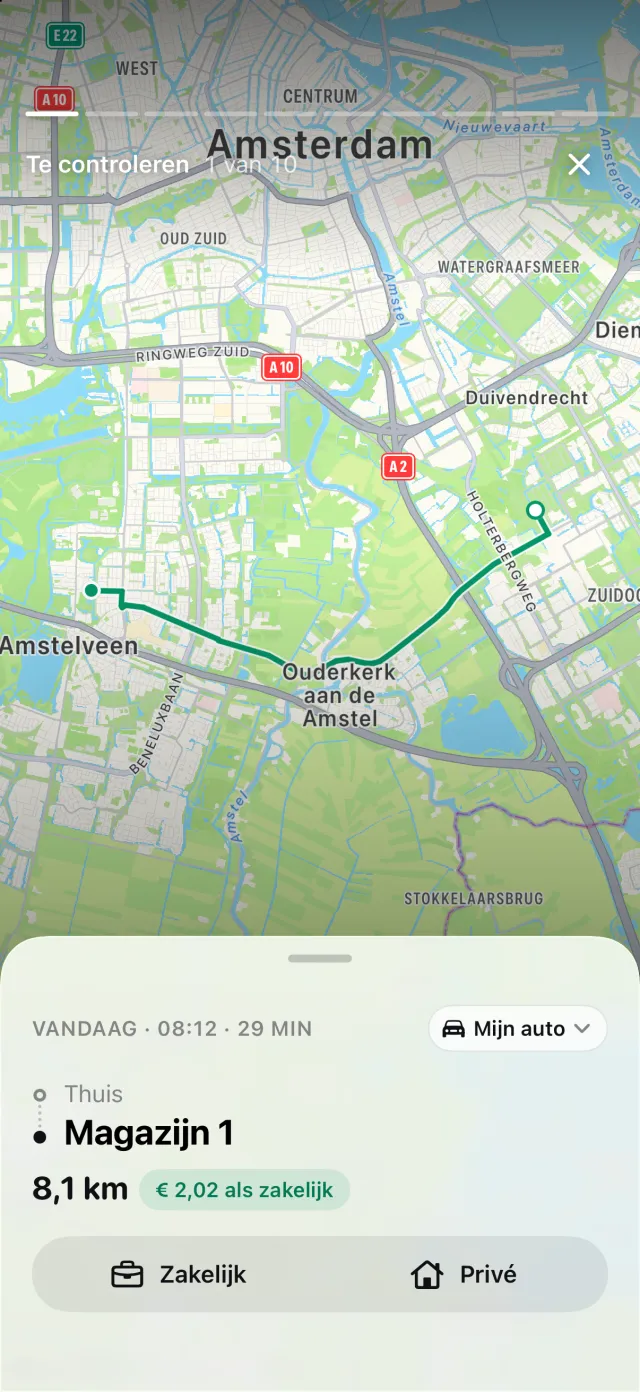
DriveHub is niet door het Finanzamt goedgekeurd of gecertificeerd — geen enkele app is dat. Wat het doet, is de ritten vastleggen en de velden afdrukken die deze regels noemen; de redenen schrijf je zelf. Met locatietoegang op "Altijd" legt DriveHub elke rit op de achtergrond vast — en mist het er ooit een, dan laat het je dat weten. Zakelijke en privéritten worden evengoed vastgelegd, en je markeert elke rit achteraf als Zakelijk of Privé.
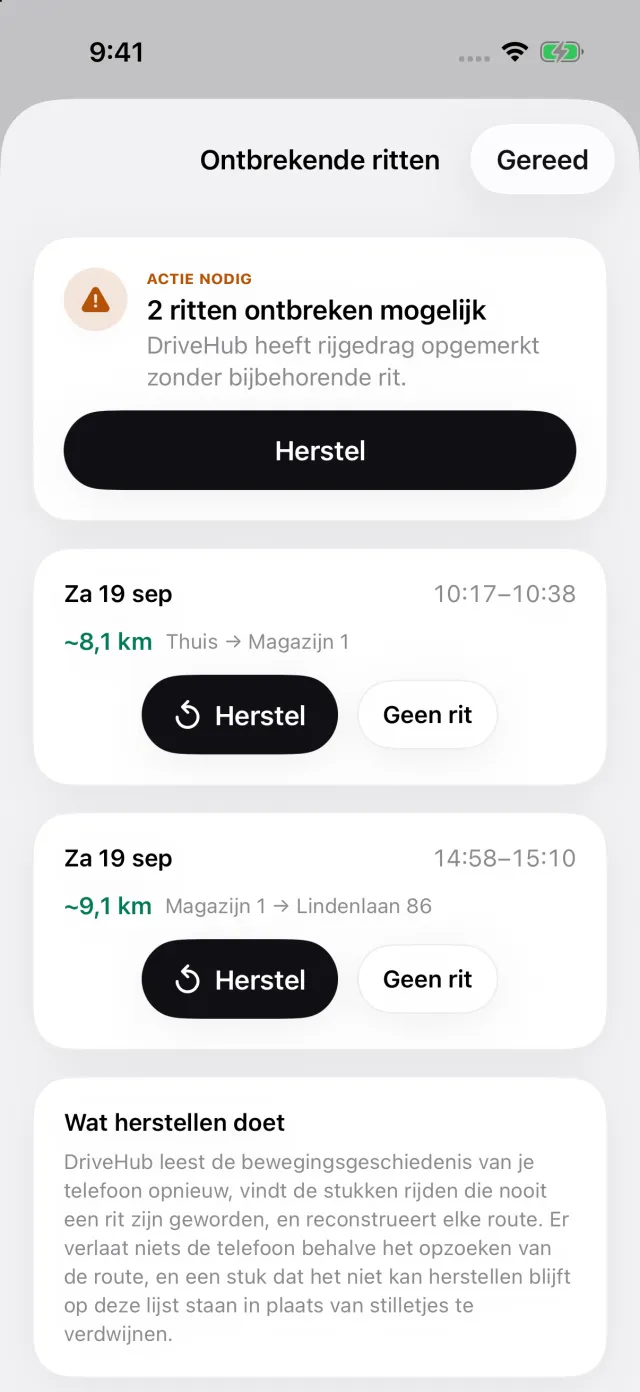
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt er een verhaal Gemiste ritten op het tabblad Ritten dat Ontbrekende ritten opent — het scherm hieronder. Tik op Herstel om de route opnieuw op te bouwen, of voeg de rit zelf toe, zodat er geen gat in het jaar zit.
Het rapport vermeldt de kilometerstand aan het begin en het einde van elke rit en de zakenrelatie die je bezocht. Elke latere wijziging aan een rit staat op het rapport zelf. Voordat je exporteert, vergelijkt het rapport de kilometerstanden die je hebt ingevoerd met de vastgelegde afstand. Rapporten worden geëxporteerd als pdf, als Excel of CSV, en als DATEV-bestand; de exports horen bij DriveHub Pro.
Wat van jou blijft. Het doel is een reden — "Angebot besprochen, Müller GmbH" — en alleen jij kunt het schrijven; binnen zeven dagen is de veilige kant. De echte kilometerstanden komen van je dashboard. En of het rittenboek ordnungsgemäß is, beslist het Finanzamt, voor jouw rittenboek, niet voor DriveHub.
- DriveHub in de App Store
- Duitse eisen aan het Fahrtenbuch
- Automatisch registreren instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, de BMF-brieven van 3 maart 2022 en 18 november 2009, de GoBD en de hierboven genoemde uitspraken zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater — en neem het rittenboek mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.