 DriveHub
Průvodce zemí · Chorvatsko · 7 min
Obrtnik si za vlastní auto může uplatnit 0,50 €/km – se stejnou evidencí, jakou vede zaměstnanec
Máte obrt a jezdíte pro něj vlastním autem. Pro loko vožnju i pro delší cesty vám Pravilnik dává stejných 0,50 €/km, které smí zaměstnavatel bez daně vyplatit pracovníkovi – a týmiž slovy i stejnou povinnost evidence.

Stručná odpověď
- Ano, obrtnik na ni nárok má. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 přiznává osobám samostatně výdělečně činným částky podle čl. 7 "za njih osobno". Patří k nim až 0,50 €/km za soukromé auto použité k podnikání.
- S penězi přichází i evidence. Totéž ustanovení říká "u visini i na način propisan člankom 7." – ve výši a způsobem. Do 30 km od místa výkonu práce to znamená evidenci loko vožnje; za touto hranicí putni nalog.
- Účtuje se v KPI. Až 0,50 €/km jde do Knjigy primitaka i izdataka jako podnikatelský výdaj. Cokoli nad tím není odečitatelné a nesmí se tam vůbec zapsat.
- 0,50 je strop a pro loko vožnju i pro delší cestu je to stejné číslo. 0,40, které se pro loko stále uvádí, je sazba z roku 2023, nahrazená 2. ledna 2024 sazbou 0,50. Samostatná sazba pro loko nikdy neexistovala.
- Je to pro soukromé auto. Auto v obchodním majetku obrtu je jiná cesta: jeho náklady jsou podnikatelskými výdaji, z nichž 50 % se neuzná, pokud se soukromé užití nedaní jako mzda, a pojištění je odečitatelné celé.
- Paušalni obrt nemá co uplatnit a evidenci tohoto druhu nevede.
- Evidenci uchovávejte deset let od 31. prosince roku, v němž daňová povinnost vznikla.
Proč na vás dosáhne pravidlo psané pro zaměstnance
Čl. 7 Pravilniku stanoví nezdaněné částky. Vlastními slovy se omezuje na to, co "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" – co zaměstnavatel platí svým pracovníkům. Čteno samo o sobě nechává OSVČ stranou.
Mostem je čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Částka, kterou může obrtnik použít sám pro sebe, je tedy částkou zaměstnance. Pro soukromé auto ve službě je to čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Co stejných 0,50 znamená pro zaměstnance a co se děje nad nimi, najdete v článku Naknada za soukromé auto.
Částka se posouvala. R.br. 31 zněl od 1. října 2022 na 3,00 kn (NN 112/2022) a od 1. ledna 2023 na 0,40 € (NN 156/2022). Od 2. ledna 2024 zní na 0,50 (NN 143/2023) a tabulka znovu vyhlášená v NN 16/2025 ji ponechala. Stránka, která uvádí 0,40, popisuje rok 2023.
Jak se účtuje
Čl. 35 st. 1 začíná "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" – t. 6 tedy činí z částky za kilometry poslovni izdatak, podnikatelský výdaj obrtu. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) osvobozuje tytéž částky "do propisanih iznosa" v čl. 9 st. 1 t. 10.
Strop je pevný:
- ZPD čl. 33 st. 1 t. 3 činí neodečitatelnými částky "iznad propisanih iznosa" – nad předepsanými částkami. T. 4 říká totéž o vlastních cestovních nákladech podnikatele.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Až 0,50 €/km tedy jde do Knjigy primitaka i izdataka jako výdaj a nic nad tím se zapsat nesmí. Porezna uprava to stejně četla podle pravidel z roku 2005: poplatník se samostatnou činností smí v KPI vykázat "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4. prosince 2006).
„Na način“: stejná evidence, jakou vede zaměstnanec
Rozhodující jsou dvě slova na način. Spolu s částkou přenášejí i doklady. Obrtnik, který uplatňuje 0,50 €/km, má stejnou povinnost evidence jako zaměstnanec, jemuž se proplácejí.
Jaká evidence, záleží na tom, kde jezdíte. Čl. 7 st. 34 pokrývá jízdu "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Jízda uvnitř místa výkonu práce je loko vožnja na jakoukoli vzdálenost a 30 km se měří od místa výkonu práce, ne od vašeho bydliště. Co je místem výkonu práce u obrtnika, Pravilnik neříká: mjesto rada používá u pracovníků a pro OSVČ ho nikdy nedefinuje. Dohodněte to se svým knjigovođou. Za hranicí 30 km potřebuje cesta putni nalog. Celé rozdělení a kolonky samotného putního nalogu najdete v článku Putni nalog, nebo loko vožnja.
U loko vožnje st. 34 říká, že náklady "priznaju se temeljem evidencije" – uznávají se na základě evidence, která obsahuje alespoň (naročito):
- Obecné údaje o zaměstnavateli a pracovníkovi: jméno a OIB
- Značku auta
- Jeho registrační značku
- Počáteční a konečný stav tachometru
- Relaciju – trasu
- Účel jízdy
- Účtenky za skutečné náklady, například parkovné
Datum předepsáno není. Seznam je formulován pro dvě strany, poslodavce a radnika. V jednočlenném obrtu stojíte na obou stranách a Pravilnik neříká, jak je vyplnit; žádné mišljenje Porezne uprave k tomu nebylo nalezeno. Přirozeným výkladem je jméno a OIB obrtu jako plátce a vaše jako osoby. Může to být dvakrát týž OIB. Je to výklad, ne požadavek. Zeptejte se svého knjigovođi, jak chce tyto řádky vyplnit.
Stejných 0,50 uvnitř i vně 30 km
St. 34 odkazuje zpět na st. 2 r.br. 31 a samostatný řádek pro loko neexistuje. Na hranici 30 km se tedy nemění sazba, jen evidence.
Příklad. Za rok najezdíte pro obrt vlastním autem 4 800 km: 3 000 km místního ježdění a 1 800 km na delších cestách.
| Ježdění | km | × 0,50 € | Evidence |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Delší cesty | 1 800 | 900 € | putni nalozi |
| Celkem | 4 800 | nejvýše 2 400 € |
Každé euro z toho stojí na evidenci. Bez ní se částka za těchto podmínek neuzná: st. 34 uznává loko náklady "temeljem evidencije" a u delší cesty je putni nalog vjerodostojna isprava.
Je-li auto v obchodním majetku
Kilometrina je cestou pro soukromé auto – r.br. 31 říká "privatnog automobila". Auto zapsané v Popisu dugotrajne imovine obrtu uplatňuje své náklady jinak: odpisy podle ZPD čl. 35 st. 4 a provozní náklady podle čl. 32. ZPD čl. 33 st. 1 t. 5 pak neuznává "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". To je 50 % nákladů, ledaže se soukromé užití už daní jako mzda nebo jiný příjem. St. 2 ponechává pojištění odečitatelné celé.
Výklad tedy zní: buď jedna, nebo druhá cesta – auto v obchodním majetku s jeho náklady, nebo auto ponechané soukromé s 0,50 €/km. Ujasněte si, na čem to stojí. Vyplývá to ze znění r.br. 31. Porezna uprava stejnou hranici vedla ve stanovisku (mišljenje) 845 z 29. června 2006 a mišljenje 867 z téhož roku potvrdilo, že částka za soukromé auto jde do KPI. Obě byla psána podle starého zákona, kdy se neuznávalo 30 % a sazba byla 2,00 kn. Žádný současný text Porezne uprave toto buď–anebo neuvádí.
Na které straně vaše auto stojí, je skutečnost vašeho účetnictví, ne vaší knihy jízd, a ví ji váš knjigovođa.
Paušalni obrt neuplatňuje nic
Paušalist stojí mimo toto všechno. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Výdaje jsou stanoveny paušálně na 85 %. Není k čemu kilometrinu přičíst a není k ní co evidovat.
Deset let, ne jedenáct
Evidence se uchovává deset let od počátku promlčecí lhůty, podle Opći porezni zakon čl. 66 st. 18. Právo vyměřit daň se promlčuje "istekom godine u kojoj je nastala porezna obveza", takže deset let běží od 31. prosince roku, v němž povinnost vznikla. Putni nalog i evidence loko mají tutéž lhůtu.
Jedenáct let podle Zakon o računovodstvu váže poduzetnika s podvojným účetnictvím. Obrtnik platící daň z příjmů se řídí deseti lety podle OPZ. Sedmiletá lhůta, která se stále uvádí, pochází z účetního zákona z roku 2015, který zákon z roku 2024 nahradil.
Zda si obrtnik může uplatnit i dnevnicu pro sebe, je samostatná a méně ustálená otázka: čl. 35 st. 1 t. 6 jmenuje jen "naknada, potpora i nagrada". Viz Dnevnica za službeno putovanje.
Jak to DriveHub usnadňuje
Evidenci je snadné popsat a snadné ztratit, a v jednočlenném obrtu ji za vás nikdo jiný nevede. Chybějí málokdy kilometry; chybí stav tachometru v daný den a trasa jízdy před několika měsíci.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá.
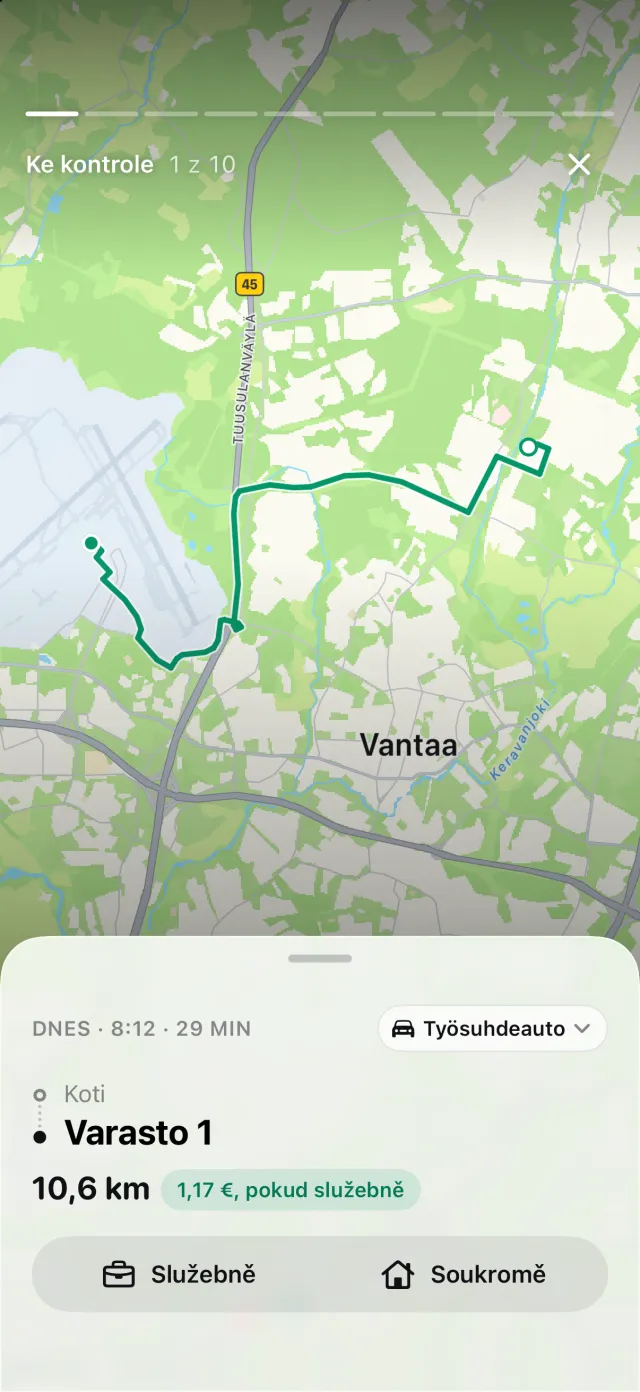
Máte-li označené pracoviště – u obrtnika místo výkonu práce, které jste dohodli se svým knjigovođou –, DriveHub k němu změří oba konce jízdy a jízdu, která začíná i končí do 30 km, zařadí jako loko vožnja. PDF tyto řádky označí a sešit dostane sloupec, podle kterého může účetní filtrovat. Bez označeného pracoviště zůstává každý řádek putni nalog – to je bezpečnější směr, protože putni nalog žádá víc v každé kolonce kromě obou OIB. Šest ze sedmi položek evidence loko se vytiskne. Účtenky ne: DriveHub neukládá přílohy a výkaz na sobě výslovně uvádí, že jejich uchování je na vás.
Přehledy ukazují služební a soukromou vzdálenost za měsíc, čtvrtletí nebo rok. Záznam jízd je zdarma; výkazy v PDF, Excelu a CSV jsou součástí DriveHub Pro. U paušalního obrtu tu není co uplatnit, takže se ho nic z toho netýká.
DriveHub je v App Storu pro iPhone. Chorvatská pravidla jsou na stránce o Chorvatsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka cituje Pravilnik o porezu na dohodak, ZPD a Opći porezni zakon a jmenuje články, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého knjigovođi – a vezměte s sebou evidenciju.
Úplné pravidlo i s předpisy, ze kterých vychází: Chorvatsko: požadavky na knihu jízd.