 DriveHub
Průvodce zemí · Chorvatsko · 7 min
Služební auto pro soukromé užití v Chorvatsku: 1 % měsíčně, nebo 0,50 € za soukromý kilometr s evidencí
Zaměstnavatel, nebo vaše vlastní d.o.o., vám dává službeni automobil a vy jím jezdíte i u privatne svrhe. Chorvatsko to daní jako nepeněžní požitek, oceněný jedním ze dvou způsobů – a evidenci potřebuje jen jeden z nich.

Stručná odpověď
- Soukromé užití služebního auta je nepeněžní požitek. Oceňuje ho Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5.
- Výchozí je 1 % pořizovací hodnoty auta měsíčně, "bez obzira na opseg korištenja" – ať jím soukromě jezdíte sebeméně. U operativního leasingu nebo dlouhodobého pronájmu je to 20 % měsíční splátky. Obojí se zvyšuje o PDV.
- Alternativou je skutečné užití: soukromé kilometry × 0,50 €. Je přípustné jen tehdy, vede-li zaměstnavatel evidenci soukromých kilometrů a času soukromého užití.
- Bez evidence žádná volba. Bez této evidence se automaticky použije 1 % (t. 5.3).
- Evidence je povinností zaměstnavatele a její formu stanoví jeho vlastní odluka. Cesta přes 1 % žádnou evidenci nepotřebuje.
- Základem pro 1 % je cena + PDV + PPMV, bez ohledu na to, zda si zaměstnavatel PDV nárokuje zpět.
- Sazby 2,00 kn a 0,40 € za kilometr, které se na internetu stále uvádějí, jsou zastaralé. Od 2. ledna 2024 platí 0,50.
Co říká Pravilnik – čl. 22 st. 3 t. 5
Pravidlo tvoří jeden bod s pěti podbody. Rozhodující text, NN 10/17 ve znění NN 112/22, 156/22 a 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Pak podbody, ve zkratce:
- 5.1 – zaměstnavatel, který dovolí soukromé užití auta, musí přijmout odluku o způsobu a podmínkách tohoto užití a o tom, jak se určuje mzda.
- 5.2 – kde se požitek určuje podle skutečného užití, zaměstnavatel "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", vedenou tak, jak stanoví odluka podle 5.1.
- 5.3 – pokud se tato evidence nevede, činí požitek 1 % pořizovací hodnoty měsíčně, nebo 20 % měsíční splátky.
- 5.4 – pokud totéž auto během měsíce používá několik pracovníků a zaměstnavatel uplatňuje 1 %, připočte se odpovídající částka každému z nich.
- 5.5.1 – u silničních vozidel se skutečné užití oceňuje tak, že se "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
„0,50 centi“ je znění úředního věstníku
Doslova čteno je "0,50 centi" půl centu. Tak to tiskne Narodne novine, není to překlep na této stránce. NN 156/22 nahradily "3,00 kune" slovy "0,40 centi" a NN 143/23 čl. 10 je nahradily slovy "0,50 centi". Všichni, včetně Porezne uprave, to čtou jako 0,50 € za soukromý kilometr – stejné číslo, jaké stojí v čl. 7 st. 2 r.br. 31 pro soukromé auto ve službě.
Historie vysvětluje zastaralá čísla, která kolují:
| Od | Za soukromý kilometr | Předpis |
|---|---|---|
| Do 30. září 2022 | 2,00 kn | NN 10/17 |
| 1. října 2022 | 3,00 kn | NN 112/22 |
| 1. ledna 2023 | 0,40 | NN 156/22 (převod na eura) |
| 2. ledna 2024 | 0,50 | NN 143/23 čl. 10 |
Stránka, která uvádí 2,00 kn, je starší než říjen 2022. Stránka, která uvádí 0,40 €, popisuje rok 2023.
Evidence: dvě veličiny a vede ji zaměstnavatel
Pro metodu za kilometr jmenuje t. 5.2 přesně dvě věci:
- najeté soukromé kilometry a
- čas soukromého užití.
Nic jiného předepsáno není. Žádný seznam kolonek jako u putního nalogu neexistuje. Jak se evidence vede, určuje odluka zaměstnavatele podle t. 5.1 a povinnost leží na zaměstnavateli.
Cesta přes 1 % evidenci nepotřebuje. Porezna uprava, stanovisko (mišljenje) 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Stanovisko 2273 (13.04.2017.) říká totéž: "nije propisana obveza vođenja evidencije".
Služební cesta týmž autem má stále vlastní doklady. Stanovisko 2273 dodává, že putni nalog se služebním autem stále potřebuje značku, registrační značku a stavy tachometru. Výjimkou je, když jsou "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Co musí putni nalog obsahovat a kdy místo něj platí loko vožnja, najdete v článku Putni nalog, nebo loko vožnja.
Z čeho se těch 1 % počítá
Pravidlo říká "uvećano za porez na dodanu vrijednost". Stanovisko 2334 počítá příklad z faktury na "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Základ, který uvádí, je "126.000,00 (101.000,00 + 25.000,00 PDV)".
Základem je tedy cena plus PDV plus zvláštní daň z motorových vozidel (PPMV) – celá faktura. Nezáleží na tom, zda si zaměstnavatel může PDV nárokovat zpět: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
U operativního leasingu placeného s akontací se akontace rozpočítá do měsíců: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Počítaný příklad: 1 % proti 0,50 € za kilometr
Faktura za služební auto činí celkem 32 000 € – cena, PDV a PPMV dohromady.
Metoda 1 %. 32 000 € × 1 % = 320 € požitku každý měsíc. Stejně v měsíci s 50 soukromými kilometry jako v měsíci s 1 500.
Metoda za kilometr, s vedenou evidencí:
| Soukromé km za měsíc | × 0,50 € | Požitek |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Obě metody se setkávají při 640 soukromých kilometrech měsíčně (320 € ÷ 0,50 € = 640 km). Pod touto hranicí je částka za kilometr nižší než 1 %. Nad ní vyšší.
Jak se požitek určuje, stanoví odluka zaměstnavatele (t. 5.1), a metoda za kilometr obstojí jen tam, kde se vede evidence podle t. 5.2. Bez této evidence se podle t. 5.3 použije 1 %.
Kdo se daní a jako co
Zaměstnanec nebo ředitel pobírající poduzetničku plaću: požitek je příjmem z nesamostalni rad – součástí mzdy.
Kdokoli jiný, komu je auto dáno k soukromému užití: jde o drugi dohodak. Porezna uprava, stanovisko 2021 (26.05.2015.), podle staršího ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Současným základem je Pravilnik čl. 54 st. 1, jak ho cituje stanovisko 2334.
Náhrada za dojíždění požitek nesnižuje
Služebním autem můžete jezdit soukromě a přesto dostávat nezdaněnou náhradu za dojíždění. Zaměstnavatel je ale nesmí vzájemně započítat. Stanovisko 815 (09.10.2006.) k řediteli se služebním autem: náhradu lze vyplatit, nelze ji však započíst proti nepeněžnímu požitku, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Stanovisko vykládá Pravilnik z roku 2005. Pravidlo, které uplatňuje, však stále platí: požitek se snižuje jen o to, co pracovník za užití zaplatí. Jak se počítá samotná náhrada za dojíždění, najdete v článku Prijevoz na posao v Chorvatsku.
Není to stejných 0,50 jako kilometrina
Stejných 0,50 € se objevuje v čl. 7 st. 2 r.br. 31, opačným směrem. Tam je to nejvíc, co smí zaměstnavatel bez daně zaplatit vám za jízdu vlastním autem ve službě. Tady je to cena požitku účtovaného vám za soukromou jízdu firemním autem. Stejné číslo, opačné směry. Stránku vlastního auta popisuje článek Naknada za vlastní auto ve službě.
Jak to DriveHub usnadňuje
Metoda za kilometr stojí a padá na dvou číslech za měsíc: soukromých kilometrech a času soukromého užití. Obě se snadno ztratí, když se na konci měsíce zapisují zpaměti.
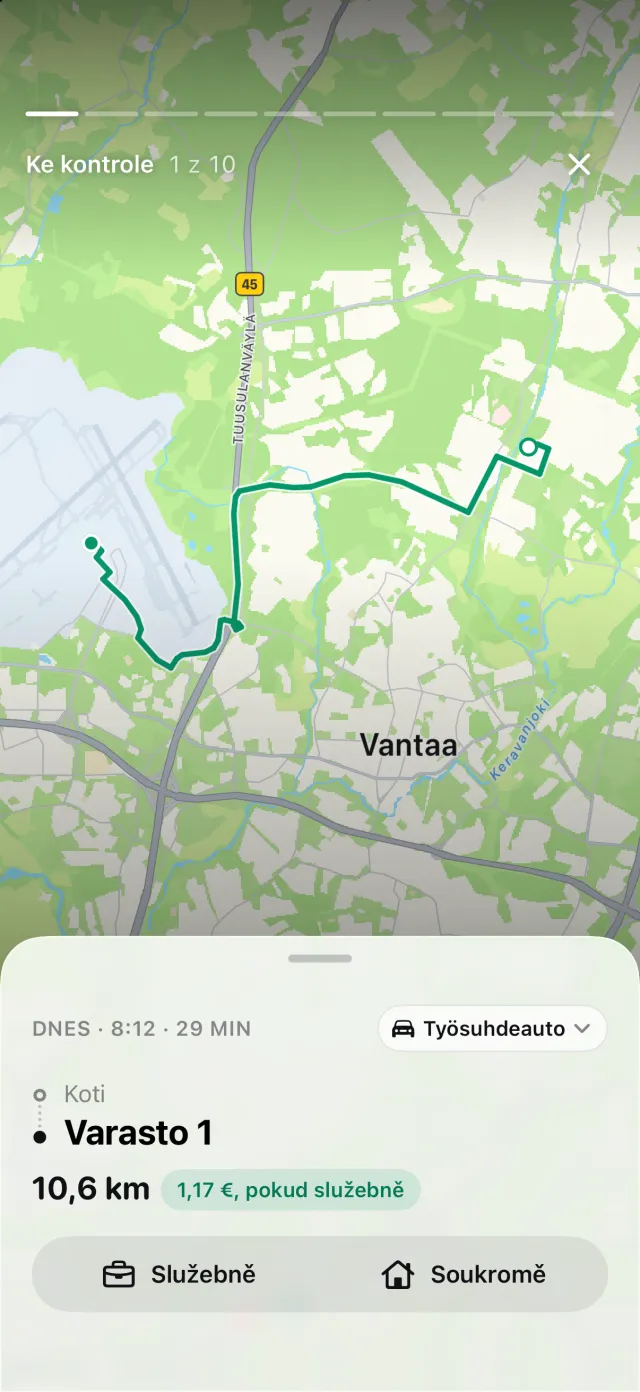
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každá jízda si uchová čas začátku a konce, svá místa a vzdálenost. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá.
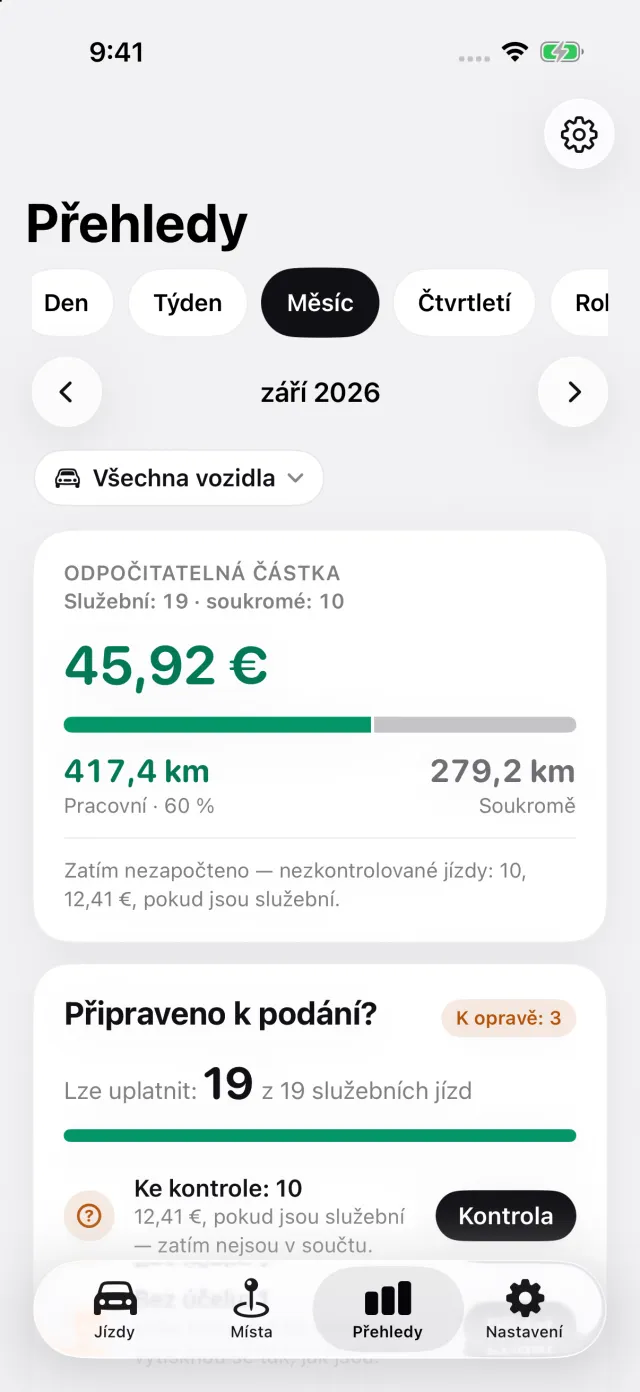
Přehledy ukazují služební a soukromou vzdálenost za měsíc, čtvrtletí nebo rok a služební auto si můžete zvolit samostatně. Tím dostanete soukromé kilometry a časy za nimi, které předáte zaměstnavateli v jakékoli formě, kterou jeho odluka žádá. DriveHub za zaměstnavatele jeho evidenci nevede. Záznam jízd je zdarma; výkazy v PDF, Excelu a CSV jsou součástí DriveHub Pro.
DriveHub je v App Storu pro iPhone. Chorvatská pravidla jsou na stránce o Chorvatsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka cituje Pravilnik o porezu na dohodak a stanoviska Porezne uprave a jmenuje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého knjigovođi – a vezměte s sebou evidenciju.
Úplné pravidlo i s předpisy, ze kterých vychází: Chorvatsko: požadavky na knihu jízd.