 DriveHub
Průvodce zemí · Chorvatsko · 6 min
Až 0,50 €/km nezdaněno za vlastní auto – včetně loko vožnje, ne 0,40
V Chorvatsku jezdíte pro zaměstnavatele vlastním autem. Naknada za korištenje privatnog automobila u službene svrhe činí v roce 2026 až 0,50 € za kilometr bez daně – pro místní ježdění i pro delší cesty.

Stručná odpověď
- Až 0,50 €/km, bez daně. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Je to strop toho, co vám zaměstnavatel smí vyplatit bez daně.
- Loko vožnja dostává stejných 0,50. Samostatná sazba pro loko nikdy neexistovala. 0,40, které dosud vídáte, platilo v roce 2023 a bylo nahrazeno 2. ledna 2024.
- Co je nad 0,50, je mzda. Daní se jen přebytek – u zaměstnance jako plaća, u někoho, kdo zaměstnancem není, jako drugi dohodak.
- Každý kilometr stojí na evidenci: v místě výkonu práce nebo do 30 km od něj na evidenci loko vožnje, za touto hranicí na putni nalog.
- Mýtné a parkovné se dokládají účtenkami, které musí evidence obsahovat.
- Jízda do práce není službena svrha. Dojíždění má vlastní pravidlo a oceňuje se jízdenkou, ne kilometrem.
Odkud se 0,50 bere
Částka stojí v tabulce nezdaněných částek v čl. 7 st. 2 Pravilniku o porezu na dohodak, řádek 31. "Do" z ní dělá maximum. Zaměstnavatel smí platit méně; co platí do 0,50 €/km, není příjmem.
Současné znění stanovily NN 143/2023, účinné od 2. ledna 2024. NN 16/2025 od 1. února 2025 přepsaly celou tabulku a řádek ponechaly beze změny: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Sazba nemá roční strop. Neexistuje ani příplatek za spolujezdce, ani za přívěs.
Proč tolik stránek stále uvádí 0,40
Protože 0,40 bylo správně, jeden rok. Řádek 31 se od října 2022 změnil třikrát:
| Od | Sazba | Předpis |
|---|---|---|
| Do 30. září 2022 | 2,00 kn/km | NN 10/17 (a před ním Pravilnik z roku 2005) |
| 1. října 2022 | 3,00 kn/km | NN 112/22 |
| 1. ledna 2023 | 0,40 €/km | NN 156/22 (převod na eura) |
| 2. ledna 2024 | 0,50 €/km | NN 143/23 |
Stránka, která uvádí 0,40, popisuje rok 2023. Stránka s 2,00 kn je ještě starší.
Loko varianta téhož omylu tvrdí, že 0,40 je sazba pro loko a 0,50 sazba pro delší cestu. Není to tak. Čl. 7 st. 34, který upravuje loko vožnju, pro výši odkazuje zpět na r.br. 31, a to v každém znění. Samostatný řádek pro loko neexistuje. Hranice 30 km mění evidenci, kterou vedete, ne sazbu.
Dostáváte víc než 0,50? Přebytek je mzda
Čl. 7 st. 1 Pravilniku posuzuje tyto platby jako příjem ze závislé činnosti, "ako prelaze iznose iz stavka 2." – pokud přesahují tabulku. Opírá se to o ZPD čl. 21 st. 1 t. 1 b), který za mzdu považuje to, co zaměstnavatel poskytne "iznad propisanih iznosa".
Porezna uprava rozdělení vyložila ve stanovisku (mišljenje) 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Daní se tedy jen část nad 0,50. U zaměstnance je to plaća. U příjemce, který zaměstnancem není, drugi dohodak.
Příklad. V březnu najezdíte vlastním autem pro práci 1 200 km a zaměstnavatel platí 0,60 €/km.
- Zaplaceno: 1 200 km × 0,60 € = 720 €
- Nezdaněno: 1 200 km × 0,50 € = 600 €
- Zdanitelné jako plaća (jen přebytek): 720 € − 600 € = 120 €
Kdyby zaměstnavatel platil zastaralých 0,40, dostali byste 1 200 × 0,40 = 480 €, tedy o 120 € méně, než zákon bez daně dovoluje.
Co 0,50 pokrývá a účtenky vedle toho
Pravilnik nevyjmenovává, co řádek 31 pokrývá. Praktickou otázku v něm řeší dvě věci.
U cesty za hranicí 30 km vyžaduje čl. 8 st. 2 k putnímu nalogu účtenky: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". U loko vožnje čl. 7 st. 34 činí "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" součástí samotné evidence.
Účtenky za palivo na žádném z těch seznamů nejsou. Pravilnik z roku 2005 "računi za utrošeno gorivo" uváděl; ten současný ne. To odpovídá tomu, že částka za kilometr je platbou za palivo a provoz auta.
Požadované účtenky dokládají náhradu ve skutečné výši podle r.br. 27 – "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Žádný text Porezne uprave výslovně neříká, že mýtné a parkovné se platí navíc k 0,50. Vyplývá to z předpisu, není to citované rozhodnutí.
Jedna mez je napsaná. Čl. 7 st. 29 stanoví, že řádky pro dopravu, stravu a ubytování se "međusobno se isključuju", mezi nimi r.br. 27 a 31. Nemůžete dostat skutečné náklady na dopravu a zároveň 0,50 €/km za tutéž dopravu.
Jaká evidence: putni nalog, nebo loko vožnja
0,50 je nezdaněných jen na základě evidence. Jaké, záleží na tom, kde jezdíte. Čl. 7 st. 34 pokrývá jízdu "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Za touto hranicí potřebuje cesta putni nalog podle čl. 8 st. 2.
Obě evidence chtějí značku auta a registrační značku, počáteční a konečný stav tachometru, účel a účtenky. Evidence loko přidává OIB obou stran. Putni nalog přidává datum vystavení, čas odjezdu a návratu, podpis oprávněné osoby, vyúčtování nákladů a zprávu z cesty. Oba seznamy kolonku po kolonce najdete v článku Putni nalog, nebo loko vožnja. O dnevnici, denním příspěvku na delší cestě, pojednává Dnevnica za službeno putovanje.
Bez řádného putního nalogu není platba nezdaněnou náhradou. Evidenci uchovávejte deset let od 31. prosince roku, v němž daňová povinnost vznikla (Opći porezni zakon čl. 66 st. 18). Pro evidenci loko platí stejná lhůta.
Jízda do práce se nepočítá
Řádek 31 je pro "službene svrhe". Dojíždění mezi ně nepatří. Porezna uprava ve stanovisku 1597 (20.03.2012.) odmítla platbu za kilometr za jízdu do práce. Taková náhrada smí být nezdaněná "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Stanovisko vykládá Pravilnik z roku 2005, struktura se však nezměnila: dojíždění má vlastní řádky, 29 a 30.
Podle těchto řádků je použití vlastního auta k cestě do práce nezdaněné jen do ceny jízdenky veřejné dopravy (stanovisko 2242, 25.01.2017.). Na kilometrech nezáleží a platba za kilometr za dojíždění nad cenu jízdenky je mzda. Celé pravidlo najdete v článku Prijevoz na posao.
Stejných 0,50, opačným směrem
Pokud vám zaměstnavatel dá služební auto, kterým jezdíte i soukromě, objeví se 0,50 €/km znovu – tentokrát účtované vám. Ve výchozím stavu čl. 22 st. 3 t. 5 oceňuje soukromé užití na 1 % pořizovací hodnoty auta měsíčně. Kde zaměstnavatel vede evidenci skutečného užití, t. 5.5.1 ho místo toho oceňuje jako soukromé kilometry × 0,50. Stejné číslo, opačný směr. Viz Služební auto pro soukromé užití.
OSVČ? Stejných 0,50, stejná evidence
Obrtnik platící daň z příjmů dostává za vlastní auto, které drží mimo dugotrajna imovina obrtu, stejnou částku podle čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." – tedy se stejnou evidencí. Přebytek nad 0,50 odečíst nelze. Paušalni obrt neuplatňuje nic. Podrobnosti najdete v článku Loko vožnja pro obrtnika.
Jak to DriveHub usnadňuje
Sazba je ta snadná část. Chybí evidence za ní. Je to stav tachometru v daný den, trasa jízdy před třemi měsíci a to, zda skončila do 30 km od místa výkonu práce.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá.
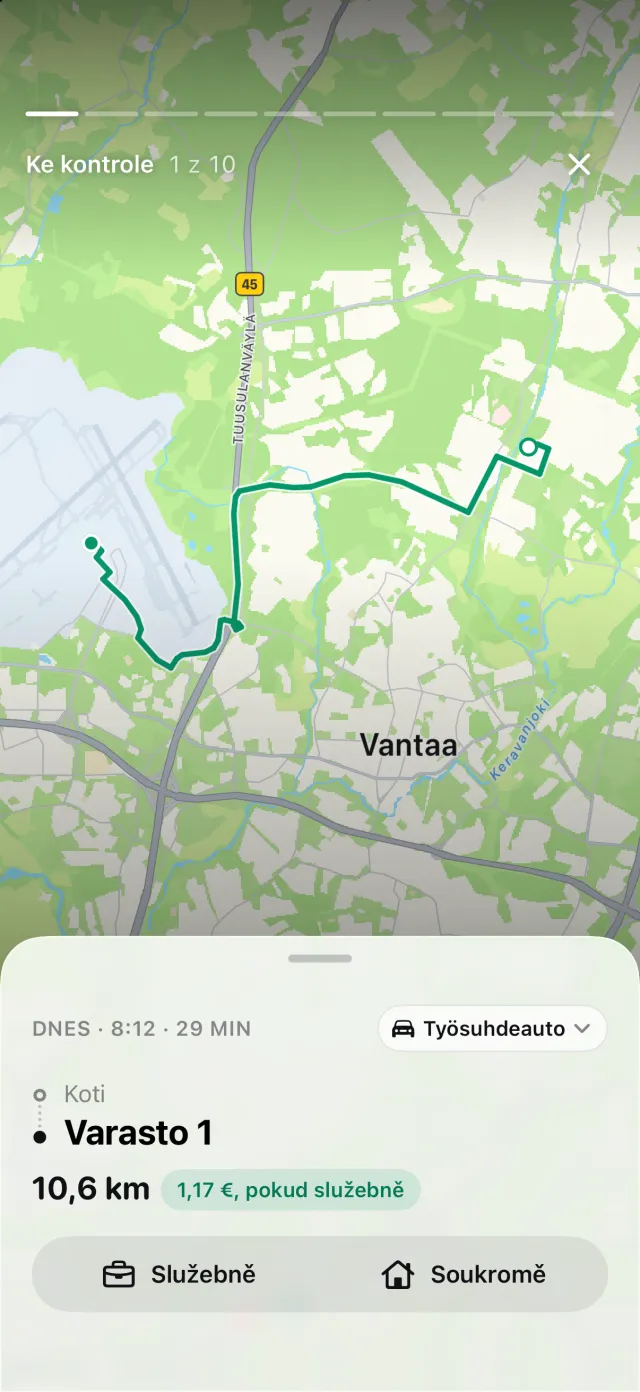
Máte-li označené pracoviště, DriveHub k němu změří oba konce jízdy a vše do 30 km zařadí jako loko vožnja. PDF tyto řádky označí a sešit má sloupec, podle kterého může účetní filtrovat. Bez označeného pracoviště zůstává každý řádek putni nalog. Stavy tachometru vycházejí z vašich odečtů a ty přenesené jsou označené ≈. Ve výkazu za jedno auto se registrační značka a řidič vytisknou jednou nahoře. Účtenky se netisknou: DriveHub neukládá přílohy a výkaz na sobě výslovně uvádí, že jejich uchování je na vás. Zda je jízda do práce dojížděním, za vás DriveHub nerozhoduje. Když se zeptá na jízdu z domova do práce, odpovězte Dojíždění – zůstane mimo služební součty i součty loko.
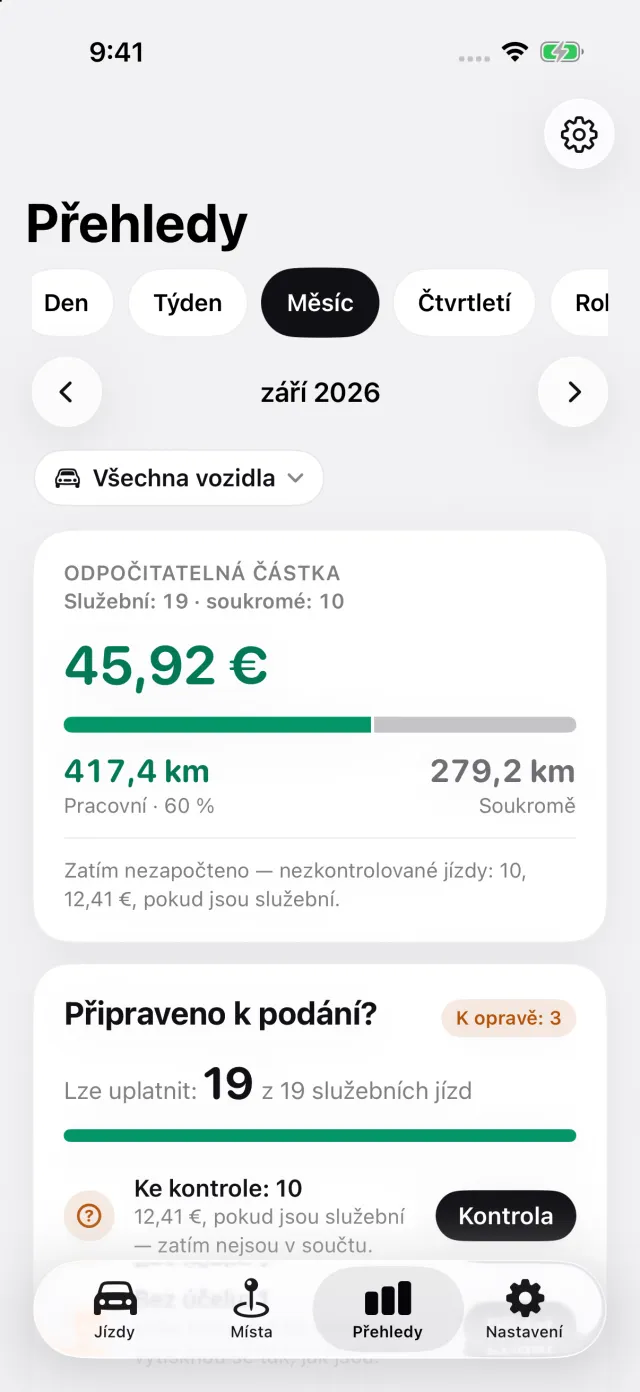
Přehledy ukazují služební a soukromou vzdálenost za měsíc, čtvrtletí nebo rok, s vestavěnou chorvatskou sazbou. Záznam jízd je zdarma; výkazy v PDF, Excelu a CSV jsou součástí DriveHub Pro.
DriveHub je v App Storu pro iPhone. Chorvatská pravidla jsou na stránce o Chorvatsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka cituje Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon a stanoviska Porezne uprave a jmenuje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého knjigovođi – a vezměte s sebou putni nalog.
Úplné pravidlo i s předpisy, ze kterých vychází: Chorvatsko: požadavky na knihu jízd.