 DriveHub
Länderratgeber · Kroatien · 7 Min.
Ein obrtnik kann 0,50 €/km für sein eigenes Auto geltend machen — mit derselben Aufzeichnung wie ein Arbeitnehmer
Sie führen einen obrt und fahren Ihr eigenes Auto dafür. Für loko vožnja wie für längere Fahrten gibt Ihnen der Pravilnik dieselben 0,50 €/km, die ein Arbeitgeber einem Arbeitnehmer steuerfrei zahlen darf — und mit denselben Worten dieselbe Aufzeichnungspflicht.

Die kurze Antwort
- Ja, ein obrtnik bekommt sie. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 gewährt Selbständigen die Beträge aus čl. 7 "za njih osobno". Dazu gehören bis zu 0,50 €/km für ein privates Auto, das betrieblich genutzt wird.
- Die Aufzeichnung kommt mit dem Geld. Dieselbe Vorschrift sagt "u visini i na način propisan člankom 7." — in der Höhe und in der Weise. Innerhalb von 30 km vom Arbeitsort bedeutet das die loko-vožnja-Aufzeichnung, darüber hinaus den putni nalog.
- Gebucht wird im KPI. Bis zu 0,50 €/km kommen als Betriebsausgabe in die Knjiga primitaka i izdataka. Alles darüber ist nicht abziehbar und darf gar nicht erst eingetragen werden.
- 0,50 ist eine Obergrenze, und es ist derselbe Betrag für loko vožnja und für eine längere Reise. Die 0,40, die für loko noch genannt werden, sind der Satz von 2023, am 2. Januar 2024 durch 0,50 ersetzt. Einen eigenen loko-Satz hat es nie gegeben.
- Es gilt für ein privates Auto. Ein Auto im Betriebsvermögen des obrt nimmt einen anderen Weg: Seine Kosten sind Betriebsausgaben, 50 % davon nicht abziehbar, es sei denn, die Privatnutzung wird als Lohn besteuert, und die Versicherung ist voll abziehbar.
- Ein paušalni obrt kann nichts geltend machen und führt keine solche Aufzeichnung.
- Bewahren Sie die Aufzeichnung zehn Jahre auf, ab dem 31. Dezember des Jahres, in dem die Steuerschuld entstanden ist.
Warum eine Regel für Arbeitnehmer auch Sie erreicht
Čl. 7 des Pravilnik legt die steuerfreien Beträge fest. Nach seinem eigenen Wortlaut ist er auf das beschränkt, was "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — was ein Arbeitgeber seinen Arbeitnehmern zahlt. Für sich gelesen lässt er eine selbständige Person außen vor.
Die Brücke ist čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Der Betrag, den ein obrtnik für sich selbst ansetzen darf, ist also der Betrag für Arbeitnehmer. Für ein privates Auto auf Dienstfahrt ist das čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Was dieselben 0,50 für Arbeitnehmer bedeuten und was darüber geschieht, steht in Naknada für ein privates Auto.
Der Betrag hat sich bewegt. r.br. 31 lautete ab 1. Oktober 2022 auf 3,00 kn (NN 112/2022) und ab 1. Januar 2023 auf 0,40 € (NN 156/2022). Seit dem 2. Januar 2024 lautet sie auf 0,50 (NN 143/2023), und die in NN 16/2025 neu gefasste Tabelle hat das beibehalten. Eine Seite, die 0,40 nennt, beschreibt 2023.
Wie gebucht wird
Čl. 35 st. 1 beginnt mit "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — t. 6 macht den Kilometerbetrag also zu einem poslovni izdatak, einer Betriebsausgabe des obrt. Das Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) befreit dieselben Beträge "do propisanih iznosa" in čl. 9 st. 1 t. 10.
Die Obergrenze ist hart:
- ZPD čl. 33 st. 1 t. 3 macht Beträge "iznad propisanih iznosa" — über den vorgeschriebenen Beträgen — nicht abziehbar. T. 4 sagt dasselbe für die eigenen Reisekosten des Unternehmers.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Bis zu 0,50 €/km kommen also als Ausgabe in die Knjiga primitaka i izdataka, und nichts darüber darf eingetragen werden. Die Porezna uprava hat das schon unter den Regeln von 2005 so gelesen: Ein selbständiger Steuerpflichtiger darf im KPI "naknade za korištenje privatnog automobila u službene svrhe" ausweisen (Stellungnahme, mišljenje, 867 vom 4. Dezember 2006).
„Na način“: dieselbe Aufzeichnung wie bei Arbeitnehmern
Die beiden Wörter, auf die es ankommt, sind na način. Sie holen mit dem Betrag auch die Dokumentation herüber. Ein obrtnik, der 0,50 €/km geltend macht, unterliegt derselben Aufzeichnungspflicht wie ein Arbeitnehmer, dem sie erstattet werden.
Welche Aufzeichnung, hängt davon ab, wo Sie fahren. Čl. 7 st. 34 erfasst Fahrten "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Fahrten innerhalb des Arbeitsorts sind loko vožnja, gleich über welche Entfernung, und die 30 km werden ab dem Arbeitsort gemessen, nicht ab Ihrer Wohnung. Was der Arbeitsort eines obrtnik ist, sagt der Pravilnik nicht: Er verwendet mjesto rada für Arbeitnehmer und definiert es für Selbständige nie. Legen Sie Ihren mit Ihrem knjigovođa fest. Jenseits der 30 km braucht die Reise einen putni nalog. Die vollständige Aufteilung und die eigenen Felder des putni nalog stehen in Putni nalog oder loko vožnja.
Für die loko vožnja sagt st. 34, dass die Kosten "priznaju se temeljem evidencije" — sie werden auf Grundlage einer Aufzeichnung anerkannt, die mindestens (naročito) enthält:
- Allgemeine Angaben zu Arbeitgeber und Arbeitnehmer: Name und OIB
- Die Marke des Autos
- Sein amtliches Kennzeichen
- Den Kilometerstand zu Beginn und am Ende
- Die relacija — die Strecke
- Den Zweck der Fahrt
- Belege über die tatsächlichen Kosten, etwa fürs Parken
Ein Datum ist nicht vorgeschrieben. Die Liste ist für zwei Seiten formuliert, einen poslodavac und einen radnik. In einem Ein-Personen-obrt stehen Sie auf beiden Seiten, und der Pravilnik sagt nicht, wie sie auszufüllen sind; eine Stellungnahme der Porezna uprava dazu wurde nicht gefunden. Naheliegend ist, Name und OIB des obrt als Zahler und Ihre als Person einzutragen. Das kann zweimal dieselbe OIB sein. Es ist eine Lesart, keine Vorschrift. Fragen Sie Ihren knjigovođa, wie er diese Zeilen ausgefüllt haben möchte.
Dieselben 0,50 inner- und außerhalb von 30 km
St. 34 verweist zurück auf st. 2 r.br. 31, und eine eigene loko-Zeile gibt es nicht. Der Satz ändert sich an der 30-km-Grenze also nicht; nur die Aufzeichnung ändert sich.
Ein Beispiel. In einem Jahr fahren Sie 4 800 km für den obrt mit Ihrem eigenen Auto: 3 000 km im Nahbereich und 1 800 km auf längeren Reisen.
| Fahrten | km | × 0,50 € | Aufzeichnung |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Längere Reisen | 1 800 | 900 € | putni nalozi |
| Gesamt | 4 800 | höchstens 2 400 € |
Jeder Euro davon steht auf einer Aufzeichnung. Ohne sie wird der Betrag zu diesen Bedingungen nicht anerkannt: St. 34 erkennt loko-Kosten "temeljem evidencije" an, und für eine längere Reise ist der putni nalog die vjerodostojna isprava.
Wenn das Auto im Betriebsvermögen ist
Die kilometrina ist der Weg für ein privates Auto — r.br. 31 sagt "privatnog automobila". Ein Auto, das im Popis dugotrajne imovine des obrt eingetragen ist, macht seine Kosten auf andere Weise geltend: Abschreibung nach ZPD čl. 35 st. 4 und laufende Kosten nach čl. 32. ZPD čl. 33 st. 1 t. 5 schließt dann "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak" vom Abzug aus. Das sind 50 % der Kosten, es sei denn, die Privatnutzung wird bereits als Lohn oder sonstiges Einkommen besteuert. St. 2 lässt die Versicherung voll abziehbar.
Die Lesart ist also der eine Weg oder der andere: das Auto im Betriebsvermögen mit seinen Kosten oder das Auto privat mit 0,50 €/km. Seien Sie sich im Klaren, worauf das beruht. Es folgt aus dem Wortlaut von r.br. 31. Die Porezna uprava hat dieselbe Linie in der Stellungnahme 845 vom 29. Juni 2006 gezogen, und die Stellungnahme 867 aus demselben Jahr hat bestätigt, dass der Betrag für das private Auto in den KPI gehört. Beide wurden unter dem alten Recht geschrieben, als der nicht abziehbare Anteil 30 % und der Satz 2,00 kn betrug. Kein aktueller Text der Porezna uprava formuliert das Entweder-oder.
Auf welcher Seite Ihr Auto steht, ist eine Tatsache Ihrer Bücher, nicht Ihres Fahrtenbuchs, und Ihr knjigovođa ist derjenige, der es weiß.
Ein paušalni obrt macht nichts geltend
Ein paušalist steht außerhalb von alledem. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Die Ausgaben werden pauschal mit 85 % angesetzt. Dem lässt sich keine kilometrina hinzufügen, und eine Kilometeraufzeichnung dafür ist nicht zu führen.
Zehn Jahre, nicht elf
Die Aufzeichnung wird zehn Jahre ab Beginn der Verjährungsfrist aufbewahrt, nach Opći porezni zakon čl. 66 st. 18. Die Verjährung der Festsetzung beginnt "istekom godine u kojoj je nastala porezna obveza", die zehn Jahre laufen also ab dem 31. Dezember des Jahres, in dem die Steuerschuld entstanden ist. Der putni nalog und die loko-Aufzeichnung teilen diese Frist.
Die elf Jahre des Zakon o računovodstvu binden einen poduzetnik mit doppelter Buchführung. Ein obrtnik in der Einkommensteuer steht bei den zehn Jahren des OPZ. Die noch genannte Zahl von sieben Jahren stammt aus dem Rechnungslegungsgesetz von 2015, das durch das Gesetz von 2024 ersetzt wurde.
Ob ein obrtnik sich auch eine dnevnica selbst zahlen kann, ist eine eigene und weniger geklärte Frage: čl. 35 st. 1 t. 6 nennt nur "naknada, potpora i nagrada". Siehe Dnevnica für ein službeno putovanje.
Wie DriveHub das einfacher macht
Die Aufzeichnung ist leicht zu beschreiben und leicht zu verlieren, und in einem Ein-Personen-obrt führt sie niemand sonst für Sie. Was fehlt, sind selten die Kilometer; es sind der Kilometerstand am Tag und die Strecke einer Fahrt vor Monaten.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest.
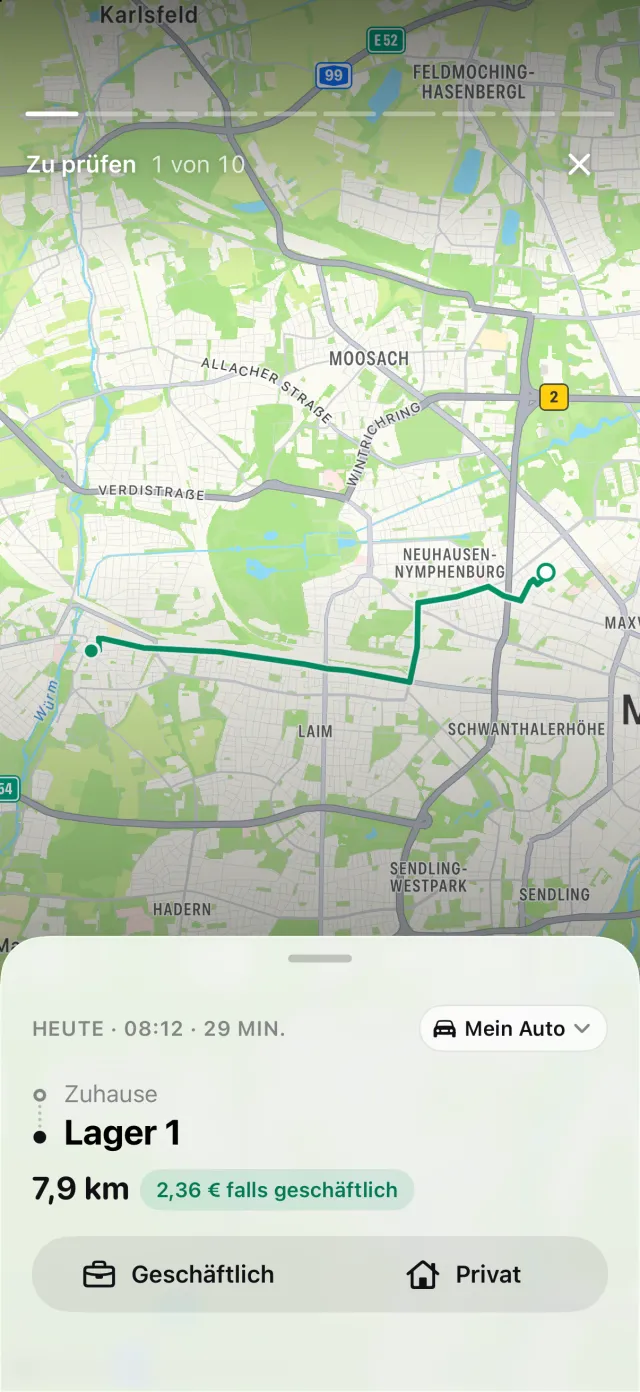
Wo Sie Ihren Arbeitsort markiert haben — für einen obrtnik der Arbeitsort, den Sie mit Ihrem knjigovođa festgelegt haben —, misst DriveHub beide Enden einer Fahrt daran und ordnet eine Fahrt, die innerhalb von 30 km beginnt und endet, als loko vožnja ein. Das PDF kennzeichnet diese Zeilen, und die Arbeitsmappe erhält eine Spalte, nach der eine Buchhaltung filtern kann. Ohne markierten Arbeitsort bleibt jede Zeile ein putni nalog — die sicherere Richtung, denn ein putni nalog verlangt in jedem Feld mehr, außer bei den beiden OIB. Sechs der sieben Punkte der loko-Aufzeichnung werden gedruckt. Die Belege nicht: DriveHub speichert keine Anhänge, und der Bericht sagt ausdrücklich, dass Sie sie selbst aufbewahren.
Berichte zeigt geschäftliche und private Strecken für einen Monat, ein Quartal oder ein Jahr. Die Aufzeichnung ist kostenlos; die Berichte als PDF, Excel und CSV gehören zu DriveHub Pro. Für einen paušalni obrt gibt es hier nichts geltend zu machen, also gilt nichts davon.
DriveHub gibt es im App Store für das iPhone. Die kroatischen Regeln stehen auf der Kroatien-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite zitiert den Pravilnik o porezu na dohodak, das ZPD und den Opći porezni zakon und nennt die Artikel, damit Sie es nachprüfen können. Sie ist keine Steuerberatung. Sie kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren knjigovođa — und bringen Sie die evidencija mit.
Die vollständige Regel mit ihren Rechtsquellen: Kroatien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Dnevnica für ein službeno putovanje — 30 € über 12 Stunden, 15 € über 8, und was daran etwas ändert
- Bis zu 0,50 €/km steuerfrei für Ihr eigenes Auto — loko vožnja eingeschlossen, nicht 0,40
- Die Fahrt zur Arbeit ist keine loko vožnja: Kroatien begrenzt den steuerfreien Arbeitsweg auf den Fahrscheinpreis