 DriveHub
Länderratgeber · Kroatien · 7 Min.
Ein Dienstwagen zur Privatnutzung in Kroatien: 1 % pro Monat — oder 0,50 € pro Privatkilometer mit Aufzeichnung
Ihr Arbeitgeber oder Ihre eigene d.o.o. stellt Ihnen einen službeni automobil, und Sie fahren ihn auch u privatne svrhe. Kroatien besteuert das als Sachbezug, bewertet auf eine von zwei Arten — und nur eine davon braucht eine Aufzeichnung.

Die kurze Antwort
- Die Privatnutzung eines Dienstwagens ist ein Sachbezug. Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 bewertet ihn.
- Standard ist 1 % des Anschaffungswerts des Autos pro Monat, "bez obzira na opseg korištenja" — so wenig Sie ihn privat auch fahren. Bei Operating-Leasing oder Langzeitmiete sind es 20 % der Monatsrate. Beide werden um die PDV erhöht.
- Die Alternative ist die tatsächliche Nutzung: Privatkilometer × 0,50 €. Sie ist nur zulässig, wenn der Arbeitgeber eine Aufzeichnung der Privatkilometer und der Zeit der Privatnutzung führt.
- Keine Aufzeichnung, keine Wahl. Ohne diese Aufzeichnung gilt automatisch das 1 % (t. 5.3).
- Die Aufzeichnung ist Pflicht des Arbeitgebers, und ihre Form legt seine eigene odluka fest. Der Weg über das 1 % braucht überhaupt keine Aufzeichnung.
- Bemessungsgrundlage für das 1 % ist Preis + PDV + PPMV, unabhängig davon, ob der Arbeitgeber die PDV zurückerhält.
- Die online noch genannten Kilometerbeträge von 2,00 kn und 0,40 € sind veraltet. Seit dem 2. Januar 2024 gilt 0,50.
Was der Pravilnik sagt — čl. 22 st. 3 t. 5
Die Regel ist ein Punkt mit fünf Unterpunkten. Der maßgebliche Text, NN 10/17 in der Fassung von NN 112/22, 156/22 und 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Dann die Unterpunkte, kurz gefasst:
- 5.1 — ein Arbeitgeber, der die Privatnutzung eines Autos erlaubt, muss eine odluka über Art und Bedingungen dieser Nutzung erlassen und darüber, wie der Bezug ermittelt wird.
- 5.2 — wird der Sachbezug nach der tatsächlichen Nutzung festgesetzt, "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", geführt so, wie es die odluka nach 5.1 vorsieht.
- 5.3 — wird diese Aufzeichnung nicht geführt, beträgt der Sachbezug 1 % des Anschaffungswerts pro Monat oder 20 % der Monatsrate.
- 5.4 — nutzen mehrere Arbeitnehmer dasselbe Auto in einem Monat und wendet der Arbeitgeber das 1 % an, wird der entsprechende Betrag jedem von ihnen zugerechnet.
- 5.5.1 — bei Straßenfahrzeugen wird die tatsächliche Nutzung so bewertet: "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
„0,50 centi“ ist der Wortlaut des Amtsblatts
Wörtlich gelesen sind "0,50 centi" ein halber Cent. So druckt es Narodne novine, das ist kein Tippfehler auf dieser Seite. NN 156/22 ersetzte "3,00 kune" durch "0,40 centi", und NN 143/23 čl. 10 ersetzte das durch "0,50 centi". Alle, die Porezna uprava eingeschlossen, lesen es als 0,50 € pro Privatkilometer — derselbe Betrag, der in čl. 7 st. 2 r.br. 31 für ein privates Auto auf Dienstfahrt steht.
Die Geschichte erklärt die veralteten Zahlen, die kursieren:
| Ab | Pro Privatkilometer | Rechtsakt |
|---|---|---|
| Bis 30. Sept. 2022 | 2,00 kn | NN 10/17 |
| 1. Okt. 2022 | 3,00 kn | NN 112/22 |
| 1. Jan. 2023 | 0,40 | NN 156/22 (Umstellung auf den Euro) |
| 2. Jan. 2024 | 0,50 | NN 143/23 čl. 10 |
Eine Seite, die 2,00 kn nennt, stammt aus der Zeit vor Oktober 2022. Eine Seite mit 0,40 € beschreibt 2023.
Die Aufzeichnung: zwei Größen, und der Arbeitgeber führt sie
Für die Kilometermethode nennt t. 5.2 genau zwei Dinge:
- die gefahrenen Privatkilometer und
- die Zeit der Privatnutzung.
Mehr ist nicht vorgeschrieben. Es gibt keine Feldliste wie beim putni nalog. Wie die Aufzeichnung geführt wird, regelt die odluka des Arbeitgebers nach t. 5.1, und die Pflicht liegt beim Arbeitgeber.
Der Weg über das 1 % braucht keine Aufzeichnung. Porezna uprava, Stellungnahme (mišljenje) 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Die Stellungnahme 2273 (13.04.2017.) sagt dasselbe: "nije propisana obveza vođenja evidencije".
Eine Dienstreise im selben Auto hat trotzdem ihren eigenen Papierkram. Die Stellungnahme 2273 ergänzt, dass ein putni nalog im Dienstwagen weiterhin Marke, Kennzeichen und Kilometerstände braucht. Die Ausnahme gilt, wo "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Was ein putni nalog enthalten muss und wann stattdessen loko vožnja gilt, steht in Putni nalog oder loko vožnja.
Wovon das 1 % berechnet wird
Die Regel sagt "uvećano za porez na dodanu vrijednost". Die Stellungnahme 2334 rechnet ein Beispiel anhand einer Rechnung über "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)" durch. Als Bemessungsgrundlage nennt sie "126.000,00 (101.000,00 + 25.000,00 PDV)".
Die Grundlage ist also der Preis plus PDV plus die Sondersteuer auf Kraftfahrzeuge (PPMV) — die ganze Rechnung. Ob der Arbeitgeber die PDV zurückerhalten kann, spielt keine Rolle: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Bei einem Operating-Leasing mit Anzahlung wird die Anzahlung auf die Monate verteilt: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Ein Rechenbeispiel: 1 % gegen 0,50 € pro Kilometer
Die Rechnung für einen Dienstwagen beläuft sich auf 32 000 € — Preis, PDV und PPMV zusammen.
Die 1-%-Methode. 32 000 € × 1 % = 320 € Sachbezug jeden Monat. Er ist derselbe in einem Monat mit 50 Privatkilometern und in einem mit 1 500.
Die Kilometermethode, mit geführter Aufzeichnung:
| Privatkilometer im Monat | × 0,50 € | Sachbezug |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Die beiden Methoden treffen sich bei 640 Privatkilometern im Monat (320 € ÷ 0,50 € = 640 km). Darunter liegt der Kilometerbetrag unter dem 1 %. Darüber liegt er höher.
Die odluka des Arbeitgebers legt fest, wie der Sachbezug ermittelt wird (t. 5.1), und die Kilometermethode trägt nur, wo die Aufzeichnung nach t. 5.2 geführt wird. Ohne diese Aufzeichnung wendet t. 5.3 das 1 % an.
Wer besteuert wird, und als was
Ein Arbeitnehmer oder ein Direktor mit poduzetnička plaća: Der Sachbezug ist Einkommen aus nesamostalni rad — Teil des Lohns.
Alle anderen, denen das Auto privat überlassen wird: Es ist drugi dohodak. Porezna uprava, Stellungnahme 2021 (26.05.2015.), noch unter dem älteren ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Die heutige Grundlage ist Pravilnik čl. 54 st. 1, wie in der Stellungnahme 2334 zitiert.
Eine Fahrtkostenerstattung mindert den Sachbezug nicht
Sie können einen Dienstwagen privat fahren und trotzdem eine steuerfreie Erstattung für den Arbeitsweg erhalten. Was der Arbeitgeber nicht darf, ist, das eine mit dem anderen zu verrechnen. Stellungnahme 815 (09.10.2006.), zu einem Direktor mit Dienstwagen: Die Erstattung darf gezahlt werden, aber nicht mit dem Sachbezug verrechnet, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Die Stellungnahme legt den Pravilnik von 2005 aus. Die Regel, die sie anwendet, gilt weiter: Der Sachbezug mindert sich nur um das, was der Arbeitnehmer für die Nutzung zahlt. Wie die Erstattung für den Arbeitsweg selbst berechnet wird, steht in Prijevoz na posao in Kroatien.
Nicht dieselben 0,50 wie die kilometrina
Dieselben 0,50 € stehen in čl. 7 st. 2 r.br. 31, in umgekehrter Richtung. Dort sind sie das Höchste, was ein Arbeitgeber Ihnen steuerfrei dafür zahlen darf, dass Sie Ihr eigenes Auto dienstlich fahren. Hier sind sie der Preis eines Sachbezugs, der Ihnen angerechnet wird, weil Sie das Auto der Firma privat fahren. Derselbe Betrag, entgegengesetzte Richtungen. Die Seite des eigenen Autos steht in Naknada für Ihr eigenes Auto im Dienst.
Wie DriveHub das einfacher macht
Die Kilometermethode steht und fällt mit zwei Zahlen pro Monat: den Privatkilometern und der Zeit der Privatnutzung. Beide gehen leicht verloren, wenn sie am Monatsende aus dem Gedächtnis notiert werden.
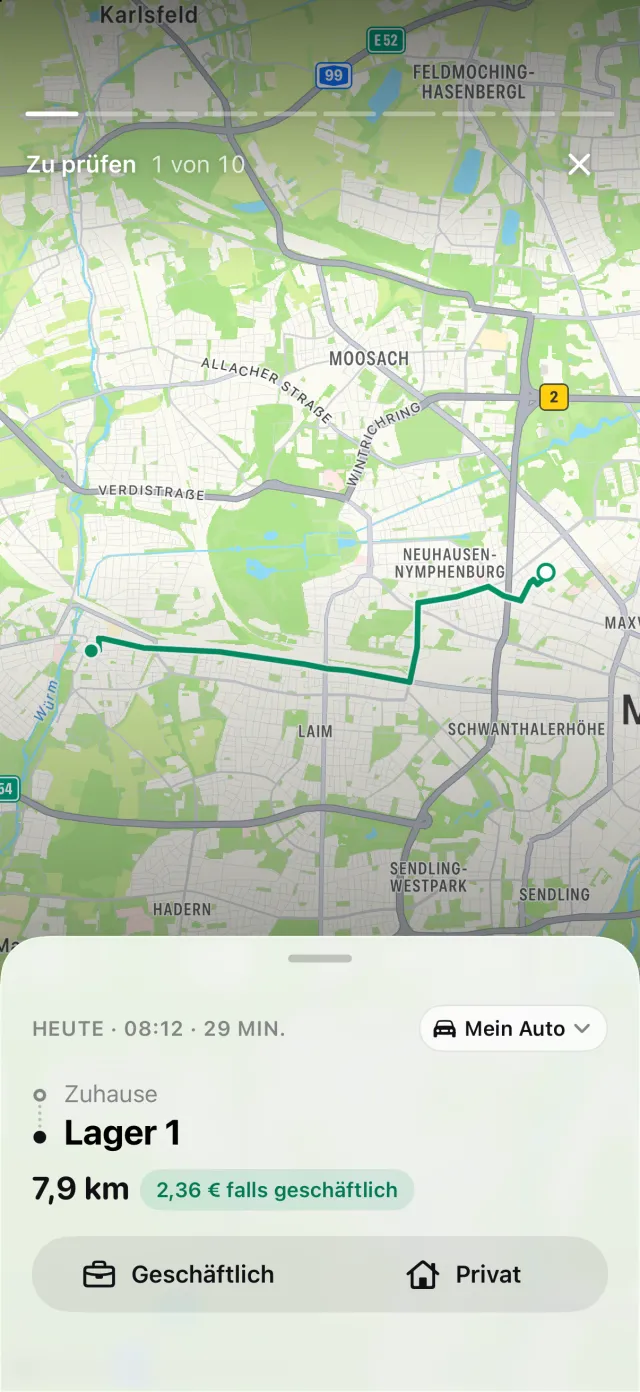
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Jede Fahrt behält ihre Start- und Endzeit, ihre Orte und ihre Strecke. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest.
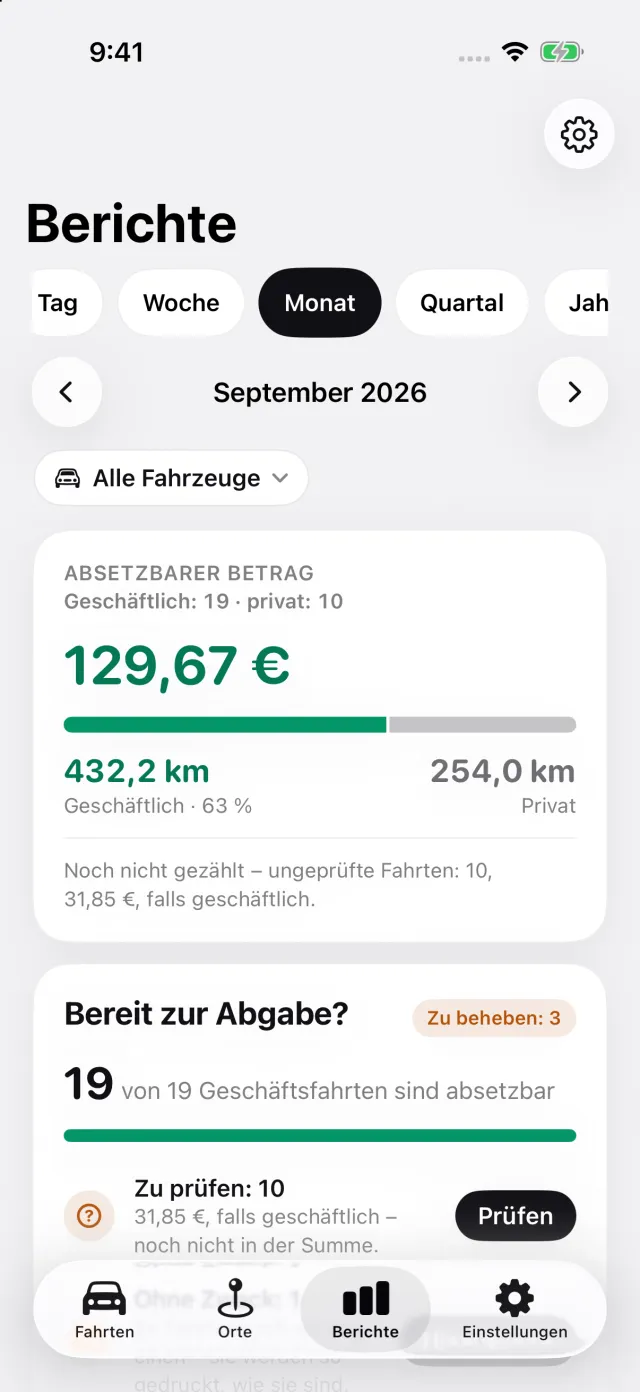
Berichte zeigt geschäftliche und private Strecken für einen Monat, ein Quartal oder ein Jahr, und Sie können den Dienstwagen allein auswählen. So haben Sie die Privatkilometer und die Zeiten dahinter, um sie Ihrem Arbeitgeber in der Form zu übergeben, die seine odluka verlangt. Die Aufzeichnung des Arbeitgebers führt DriveHub nicht für ihn. Die Aufzeichnung der Fahrten ist kostenlos; die Berichte als PDF, Excel und CSV gehören zu DriveHub Pro.
DriveHub gibt es im App Store für das iPhone. Die kroatischen Regeln stehen auf der Kroatien-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite zitiert den Pravilnik o porezu na dohodak und Stellungnahmen der Porezna uprava und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung. Sie kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren knjigovođa — und bringen Sie die evidencija mit.
Die vollständige Regel mit ihren Rechtsquellen: Kroatien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Dnevnica für ein službeno putovanje — 30 € über 12 Stunden, 15 € über 8, und was daran etwas ändert
- Ein obrtnik kann 0,50 €/km für sein eigenes Auto geltend machen — mit derselben Aufzeichnung wie ein Arbeitnehmer
- Bis zu 0,50 €/km steuerfrei für Ihr eigenes Auto — loko vožnja eingeschlossen, nicht 0,40