 DriveHub
Vodič za državu · Hrvatska · 7 min
Službeni automobil u privatne svrhe: 1 % mjesečno ili 0,50 € po privatnom kilometru uz evidenciju
Poslodavac, ili vaš vlastiti d.o.o., daje vam službeni automobil, a vi ga vozite i u privatne svrhe. Hrvatska to oporezuje kao primitak u naravi, vrednovan na jedan od dva načina — a samo jedan od njih traži evidenciju.

Kratki odgovor
- Privatno korištenje službenog automobila primitak je u naravi. Vrijednost mu određuje Pravilnik o porezu na dohodak, čl. 22 st. 3 t. 5.
- Zadano je 1 % nabavne vrijednosti automobila mjesečno, „bez obzira na opseg korištenja“ — koliko god malo ga privatno vozili. Za operativni leasing ili dugotrajni najam to je 20 % mjesečne rate. Oba se iznosa uvećavaju za PDV.
- Alternativa je stvarno korištenje: privatni kilometri × 0,50 €. Dopuštena je samo ako poslodavac vodi evidenciju o privatnim kilometrima i vremenu privatnog korištenja.
- Nema evidencije, nema izbora. Bez te evidencije automatski se primjenjuje 1 % (t. 5.3).
- Evidencija je obveza poslodavca, a njezin oblik određuje poslodavčeva vlastita odluka. Za 1 % evidencija uopće nije potrebna.
- Osnovica za 1 % je cijena + PDV + PPMV, bez obzira na to može li poslodavac odbiti PDV.
- Iznosi od 2,00 kn i 0,40 € po kilometru koji se još navode na internetu zastarjeli su. Od 2. siječnja 2024. iznos je 0,50.
Što kaže Pravilnik — čl. 22 st. 3 t. 5
Pravilo je jedna točka s pet podtočaka. Mjerodavni tekst, NN 10/17 kako je izmijenjen NN 112/22, 156/22 i 143/23:
„5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:“
Zatim podtočke, ukratko:
- 5.1 — poslodavac koji dopušta privatno korištenje automobila mora donijeti odluku o načinu i uvjetima tog korištenja te o načinu utvrđivanja plaće.
- 5.2 — ako se primitak utvrđuje prema stvarnom korištenju, poslodavac „obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe“, na način propisan odlukom iz 5.1.
- 5.3 — ako se ta evidencija ne vodi, primitak je 1 % nabavne vrijednosti mjesečno ili 20 % mjesečne rate.
- 5.4 — ako isti automobil tijekom mjeseca koristi više radnika, a poslodavac primjenjuje 1 %, odgovarajući se iznos dodaje svakome od njih.
- 5.5.1 — za cestovna vozila stvarno se korištenje vrednuje tako da se „ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru“.
„0,50 centi“ izraz je iz Narodnih novina
Doslovno pročitano, „0,50 centi“ je pola centa. Tako to tiskaju Narodne novine; nije riječ o tipfeleru na ovoj stranici. NN 156/22 zamijenio je „3,00 kune“ izrazom „0,40 centi“, a NN 143/23 čl. 10 taj je izraz zamijenio s „0,50 centi“. Svi, pa i Porezna uprava, to čitaju kao 0,50 € po privatnom kilometru — isti iznos koji stoji u čl. 7 st. 2 r.br. 31 za privatni automobil u službene svrhe.
Povijest objašnjava zastarjele brojke koje kruže:
| Od | Po privatnom kilometru | Propis |
|---|---|---|
| Do 30. rujna 2022. | 2,00 kn | NN 10/17 |
| 1. listopada 2022. | 3,00 kn | NN 112/22 |
| 1. siječnja 2023. | 0,40 | NN 156/22 (preračunavanje u eure) |
| 2. siječnja 2024. | 0,50 | NN 143/23 čl. 10 |
Stranica koja navodi 2,00 kn starija je od listopada 2022. Stranica koja navodi 0,40 € opisuje 2023.
Evidencija: dva podatka, a vodi je poslodavac
Za metodu po kilometru t. 5.2 navodi točno dvije stvari:
- prijeđene privatne kilometre i
- vrijeme privatnog korištenja.
Ništa drugo nije propisano. Nema popisa stavki kakav ima putni nalog. Kako se evidencija vodi, određuje poslodavčeva odluka iz t. 5.1, a obveza je na poslodavcu.
Za 1 % evidencija nije potrebna. Porezna uprava, mišljenje 2334 (27.03.2018.): „Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno.“ Mišljenje 2273 (13.04.2017.) kaže isto: „nije propisana obveza vođenja evidencije“.
Službeno putovanje istim automobilom i dalje ima svoju papirologiju. Mišljenje 2273 dodaje da putni nalog za službeni automobil i dalje mora sadržavati marku, registarsku oznaku i stanja brojila. Iznimka je slučaj u kojem su „ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)“. Što putni nalog mora sadržavati i kada se umjesto njega primjenjuje loko vožnja, objašnjava članak Putni nalog ili loko vožnja.
Od čega je 1 %
Pravilo kaže „uvećano za porez na dodanu vrijednost“. Mišljenje 2334 izračunava primjer iz računa od „126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)“. Osnovica koju navodi jest „126.000,00 (101.000,00 + 25.000,00 PDV)“.
Osnovica je dakle cijena, uvećana za PDV i za posebni porez na motorna vozila (PPMV) — cijeli račun. Nije važno može li poslodavac odbiti PDV: „bez obzira da li je istovremeno obveznik PDV-a ili nije“.
Kod operativnog leasinga s plaćenim predujmom predujam se raspoređuje na mjesece: „potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)“.
Primjer izračuna: 1 % prema 0,50 € po kilometru
Račun za službeni automobil iznosi ukupno 32 000 € — cijena, PDV i PPMV zajedno.
Metoda 1 %. 32 000 € × 1 % = 320 € primitka svaki mjesec. Isti je iznos u mjesecu s 50 privatnih kilometara i u mjesecu s 1 500.
Metoda po kilometru, uz vođenu evidenciju:
| Privatni km u mjesecu | × 0,50 € | Primitak |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Dvije se metode izjednačuju na 640 privatnih kilometara mjesečno (320 € ÷ 0,50 € = 640 km). Ispod toga iznos po kilometru niži je od 1 %. Iznad toga je viši.
Poslodavčeva odluka određuje kako se primitak utvrđuje (t. 5.1), a metoda po kilometru vrijedi samo ako se vodi evidencija iz t. 5.2. Bez te evidencije t. 5.3 primjenjuje 1 %.
Tko se oporezuje, i po kojoj osnovi
Radnik, ili direktor kojemu se isplaćuje poduzetnička plaća: primitak je dohodak od nesamostalnog rada — dio plaće.
Svatko drugi kome je automobil dan na privatno korištenje: to je drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), prema ranijem ZPD-u: „ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak“. Sadašnja je osnova Pravilnik čl. 54 st. 1, kako ga navodi mišljenje 2334.
Naknada za prijevoz na posao ne umanjuje primitak
Službeni automobil možete voziti privatno i istodobno primati neoporezivu naknadu za prijevoz na posao. Ono što poslodavac ne može jest prebiti jedno s drugim. Mišljenje 815 (09.10.2006.), o direktoru sa službenim automobilom: naknada se smije isplatiti, ali se ne smije prebiti s primitkom u naravi, „jer se taj primitak može umanjiti samo za naknadu koju je radnik platio“.
Mišljenje tumači Pravilnik iz 2005. Pravilo koje primjenjuje i dalje vrijedi: primitak se umanjuje samo za ono što radnik plati za korištenje. Kako se izračunava sama naknada za prijevoz na posao, objašnjava članak Prijevoz na posao u Hrvatskoj.
Nije isti 0,50 kao kilometrina
Isti 0,50 € pojavljuje se u čl. 7 st. 2 r.br. 31, ali u suprotnom smjeru. Ondje je to najviše što poslodavac smije neoporezivo isplatiti vama za vožnju vlastitim automobilom u službene svrhe. Ovdje je to vrijednost primitka koji se obračunava vama zato što službeni automobil vozite privatno. Isti iznos, suprotni smjerovi. Strana vlastitog automobila objašnjena je u članku Naknada za vlastiti automobil u službene svrhe.
Kako vam DriveHub to olakšava
Metoda po kilometru stoji ili pada na dva broja mjesečno: privatnim kilometrima i vremenu privatnog korištenja. Oba se lako izgube kad se na kraju mjeseca zapisuju po sjećanju.
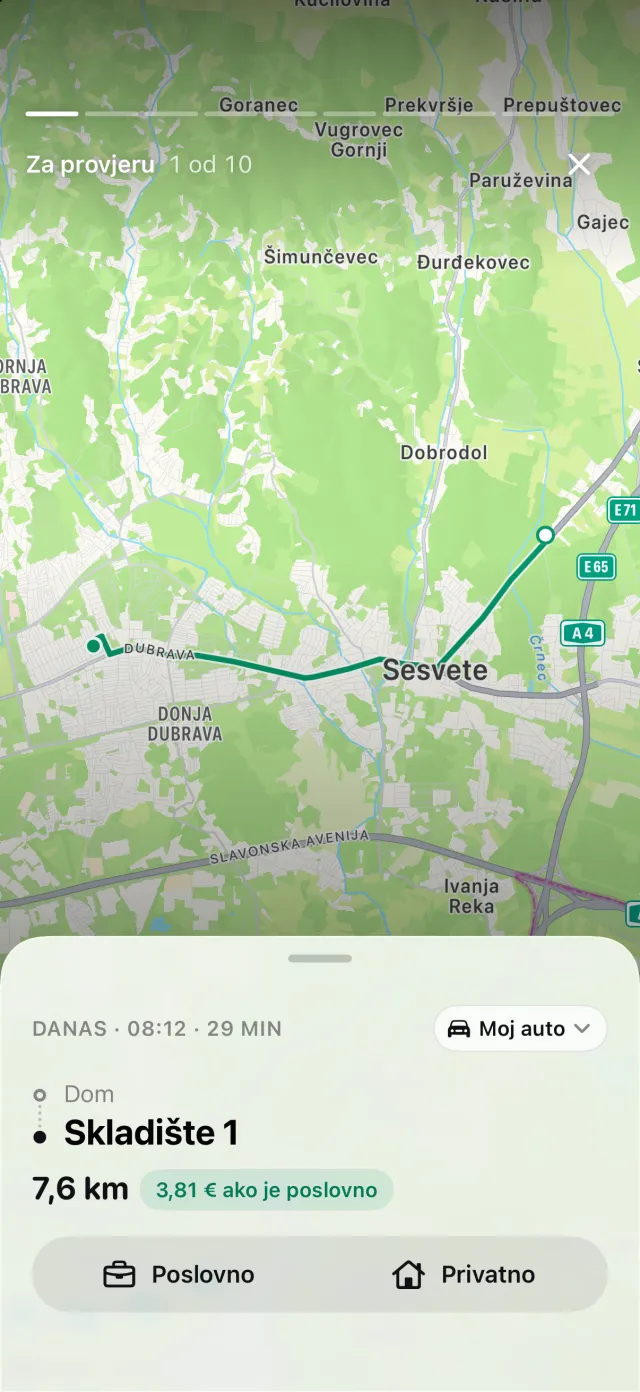
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaka vožnja čuva vrijeme početka i kraja, mjesta i udaljenost. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita.
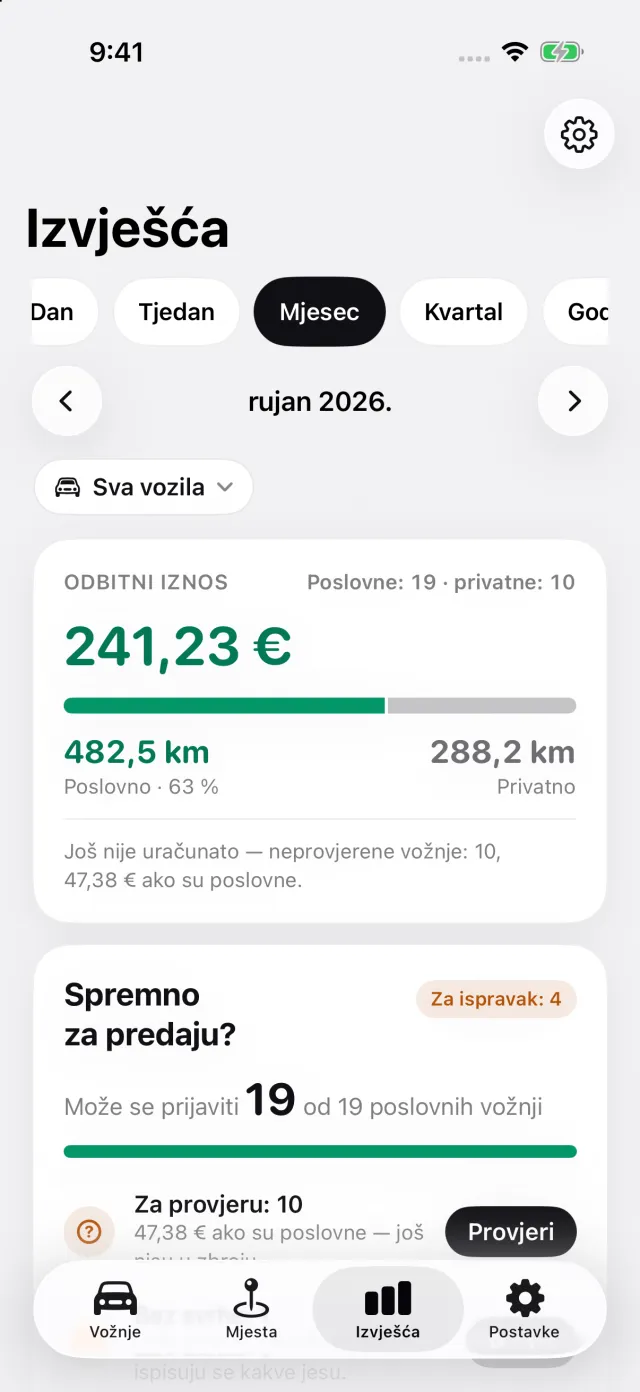
Izvješća prikazuju poslovnu i privatnu udaljenost za mjesec, tromjesečje ili godinu, a službeni automobil možete odabrati zasebno. Tako dobivate privatne kilometre i vremena iza njih koje predajete poslodavcu, u obliku koji traži njegova odluka. DriveHub ne vodi evidenciju umjesto poslodavca. Praćenje je besplatno; izvješća u PDF-u, Excelu i CSV-u dio su DriveHub Pro.
DriveHub je na App Storeu za iPhone. Hrvatska pravila nalaze se na stranici za Hrvatsku. Postavljanje automatskog praćenja traje nekoliko minuta, i to jednom.
Ova stranica citira Pravilnik o porezu na dohodak i mišljenja Porezne uprave i navodi ih kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Hrvatska: zahtjevi za evidenciju kilometraže.