 DriveHub
Vodič za državu · Hrvatska · 6 min
Do 0,50 €/km neoporezivo za vlastiti automobil — i za loko vožnju, a ne 0,40
Vlastitim automobilom vozite za poslodavca u Hrvatskoj. Naknada za korištenje privatnog automobila u službene svrhe 2026. je neoporeziva do 0,50 € po kilometru — jednako za lokalnu vožnju i za dulja putovanja.

Kratki odgovor
- Do 0,50 €/km, neoporezivo. Pravilnik o porezu na dohodak, čl. 7 st. 2 r.br. 31: „Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru“. To je gornja granica onoga što vam poslodavac smije isplatiti bez poreza.
- Loko vožnja dobiva isti 0,50. Zaseban iznos za loko vožnju nikad nije postojao. 0,40 koji se još viđa iznos je iz 2023., zamijenjen 2. siječnja 2024.
- Iznad 0,50 je plaća. Oporezuje se samo višak — kao plaća ako ste radnik, kao drugi dohodak ako niste.
- Svaki kilometar počiva na evidenciji: evidenciji loko vožnje u mjestu rada ili do 30 km od njega, a izvan toga na putnom nalogu.
- Cestarine i parkiranje idu uz račune, koje evidencija mora sadržavati.
- Vožnja na posao nije službena svrha. Za prijevoz na posao vrijedi posebno pravilo, a vrijednost se određuje cijenom karte, ne kilometrima.
Odakle 0,50
Iznos stoji u tablici neoporezivih iznosa u čl. 7 st. 2 Pravilnika o porezu na dohodak, redni broj 31. Riječ „do“ čini ga najvišim iznosom. Poslodavac smije platiti i manje; ono što isplati do 0,50 €/km nije dohodak.
Sadašnji tekst propisao je NN 143/2023, na snazi od 2. siječnja 2024. NN 16/2025 od 1. veljače 2025. iznova je napisao cijelu tablicu, a taj redak ostavio kakav je bio: „31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru“.
Iznos nema godišnje ograničenje. Nema ni dodatka za putnika ni dodatka za prikolicu.
Zašto toliko stranica još piše 0,40
Zato što je 0,40 bio točan — jednu godinu. Redak 31 od listopada 2022. mijenjao se tri puta:
| Od | Iznos | Propis |
|---|---|---|
| Do 30. rujna 2022. | 2,00 kn/km | NN 10/17 (a prije njega Pravilnik iz 2005.) |
| 1. listopada 2022. | 3,00 kn/km | NN 112/22 |
| 1. siječnja 2023. | 0,40 €/km | NN 156/22 (preračunavanje u eure) |
| 2. siječnja 2024. | 0,50 €/km | NN 143/23 |
Stranica koja navodi 0,40 opisuje 2023. Stranica koja navodi 2,00 kn još je starija.
Loko inačica te pogreške glasi: 0,40 je iznos za loko vožnju, a 0,50 za dulje putovanje. Nije tako. Čl. 7 st. 34, koji uređuje loko vožnju, za iznos upućuje natrag na r.br. 31, i tako je u svakoj inačici. Zaseban redak za loko vožnju ne postoji. Granica od 30 km mijenja evidenciju koju vodite, a ne iznos.
Dobivate više od 0,50? Višak je plaća
Čl. 7 st. 1 Pravilnika te isplate smatra primicima od nesamostalnog rada „ako prelaze iznose iz stavka 2.“ — ako prelaze iznose iz tablice. To se oslanja na ZPD čl. 21 st. 1 t. 1 b), koji plaćom smatra ono što poslodavac daje „iznad propisanih iznosa“.
Porezna uprava objasnila je kako se to dijeli u mišljenju 2296 (14.07.2017.): „taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom“. Oporezuje se dakle samo dio iznad 0,50. Za radnika je to plaća. Za primatelja koji nije radnik, to je drugi dohodak.
Primjer. U ožujku vlastitim automobilom za posao prijeđete 1 200 km, a poslodavac plaća 0,60 €/km.
- Isplaćeno: 1 200 km × 0,60 € = 720 €
- Neoporezivo: 1 200 km × 0,50 € = 600 €
- Oporezivo kao plaća (samo višak): 720 € − 600 € = 120 €
Da je poslodavac platio zastarjelih 0,40, dobili biste 1 200 × 0,40 = 480 €, odnosno 120 € manje nego što propis dopušta neoporezivo.
Što pokriva 0,50, i računi uz njega
Pravilnik ne nabraja što redak 31 pokriva. Dvije odredbe u njemu ipak rješavaju praktično pitanje.
Za putovanje dalje od 30 km čl. 8 st. 2 uz putni nalog traži račune: „računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka“. Za loko vožnju čl. 7 st. 34 „računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)“ čini dijelom same evidencije.
Računa za gorivo nema ni na jednom popisu. Pravilnik iz 2005. navodio je „računi za utrošeno gorivo“; sadašnji ih ne navodi. To se uklapa u to da je iznos po kilometru plaćanje za gorivo i korištenje automobila.
Računi koji se traže potkrepljuju naknadu u stvarnom iznosu, prema r.br. 27 — „Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka“. Nijedan tekst Porezne uprave izričito ne kaže da se cestarine i parkiranje plaćaju povrh 0,50. To proizlazi iz propisa, a nije citirano mišljenje.
Jedno je ograničenje zapisano. Čl. 7 st. 29 za retke o prijevozu, prehrani i smještaju kaže: „međusobno se isključuju“ — a među njima su r.br. 27 i 31. Za isti prijevoz ne možete dobiti stvarni trošak prijevoza i 0,50 €/km.
Koja evidencija: putni nalog ili loko vožnja
0,50 je neoporeziv samo uz evidenciju. Koju, ovisi o tome gdje vozite. Čl. 7 st. 34 obuhvaća vožnju „u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)“. Izvan toga za putovanje treba putni nalog prema čl. 8 st. 2.
Oba traže marku i registarsku oznaku automobila, početno i završno stanje brojila, svrhu i račune. Evidencija loko vožnje dodaje OIB obiju strana. Putni nalog dodaje nadnevak izdavanja, vrijeme polaska i povratka, potpis ovlaštene osobe, obračun troškova i izvješće s puta. Oba popisa, stavku po stavku, nalaze se u članku Putni nalog ili loko vožnja. Za dnevnicu na duljem putovanju pogledajte Dnevnica za službeno putovanje.
Bez ispravnog putnog naloga isplata nije neoporeziva naknada troška. Evidenciju čuvajte deset godina od 31. prosinca godine u kojoj je nastala porezna obveza (Opći porezni zakon čl. 66 st. 18). Za evidenciju loko vožnje vrijedi isti rok.
Vožnja na posao se ne računa
Redak 31 odnosi se na „službene svrhe“. Prijevoz na posao to nije. Porezna uprava u mišljenju 1597 (20.03.2012.) odbila je isplatu po kilometru za vožnju na posao. Takva se naknada smije isplatiti neoporezivo „samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga“. Mišljenje tumači Pravilnik iz 2005., ali struktura se nije promijenila: prijevoz na posao ima svoje retke, 29 i 30.
Prema tim recima korištenje vlastitog automobila za dolazak na posao neoporezivo je samo do cijene karte javnog prijevoza (mišljenje 2242, 25.01.2017.). Kilometri nisu važni, a isplata po kilometru za prijevoz na posao iznad cijene karte jest plaća. Cijelo pravilo nalazi se u članku Prijevoz na posao.
Isti 0,50, u obrnutom smjeru
Ako vam poslodavac da službeni automobil koji vozite i privatno, 0,50 €/km pojavljuje se ponovno — ovaj put kao iznos koji se obračunava vama. Prema zadanom pravilu čl. 22 st. 3 t. 5 privatnu uporabu vrednuje s 1 % nabavne vrijednosti automobila mjesečno. Ako poslodavac vodi evidenciju stvarne uporabe, t. 5.5.1 umjesto toga je vrednuje kao privatne kilometre × 0,50. Isti iznos, suprotan smjer. Pogledajte Službeni automobil u privatne svrhe.
Samostalna djelatnost? Isti 0,50, ista evidencija
Obrtnik koji plaća porez na dohodak dobiva isti iznos za vlastiti automobil koji nije u dugotrajnoj imovini obrta, prema čl. 35 st. 1 t. 6, „u visini i na način propisan člankom 7.“ — dakle uz istu evidenciju. Višak iznad 0,50 ne može se odbiti kao izdatak. Paušalni obrt ne potražuje ništa. Pojedinosti su u članku Loko vožnja za obrtnika.
Kako vam DriveHub to olakšava
Iznos je lakši dio. Ono što nestaje jest evidencija iza njega: stanje brojila toga dana, relacija vožnje od prije tri mjeseca i je li vožnja završila unutar 30 km od mjesta rada.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita.
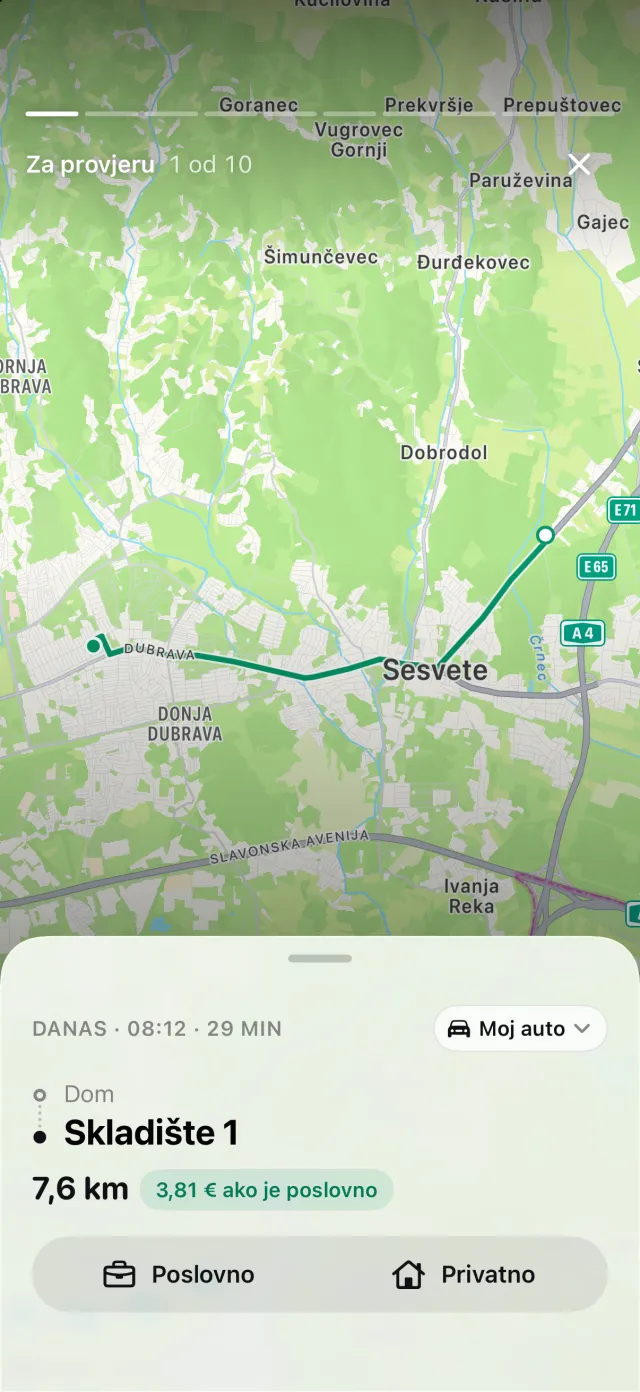
Ako ste označili svoje mjesto rada, DriveHub mjeri oba kraja vožnje prema njemu i sve unutar 30 km razvrstava kao loko vožnju. PDF te retke označuje, a radna tablica ima stupac po kojem knjigovođa može filtrirati. Bez označenog mjesta rada svaki redak ostaje putni nalog. Stanja brojila dolaze iz vaših očitanja, a ona prenesena naprijed označena su s ≈. U izvješću za jedan automobil registarska oznaka i vozač ispisuju se jednom, na vrhu. Računi se ne ispisuju: DriveHub ne pohranjuje privitke, a izvješće na sebi izričito kaže da ih čuvate vi. Je li vožnja na posao prijevoz na posao, DriveHub ne odlučuje umjesto vas. Kad vas pita o vožnji od kuće do posla, odgovorite Put na posao — ona tada ostaje izvan zbrojeva poslovnih i loko vožnji.
Izvješća prikazuju poslovnu i privatnu udaljenost za mjesec, tromjesečje ili godinu, s ugrađenim hrvatskim iznosom. Praćenje je besplatno; izvješća u PDF-u, Excelu i CSV-u dio su DriveHub Pro.
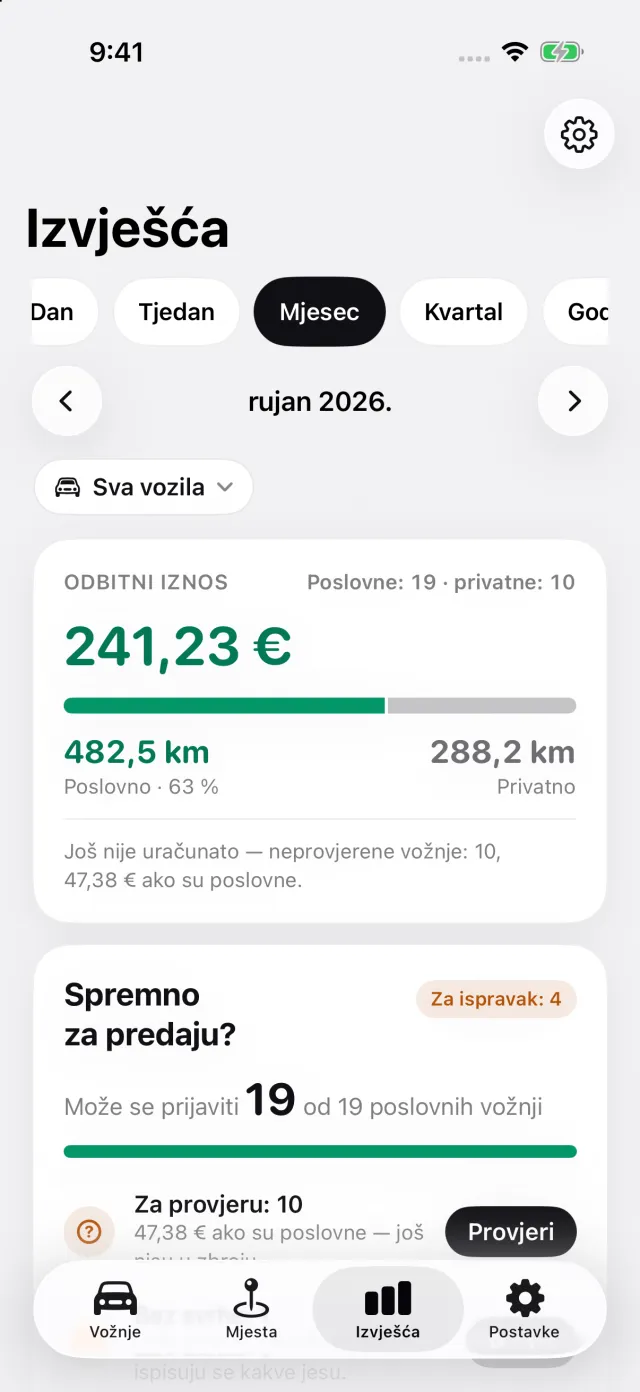
DriveHub je na App Storeu za iPhone. Hrvatska pravila nalaze se na stranici za Hrvatsku. Postavljanje automatskog praćenja traje nekoliko minuta, i to jednom.
Ova stranica citira Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon i mišljenja Porezne uprave i navodi ih kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite putni nalog.
Cijelo pravilo s propisima iz kojih proizlazi: Hrvatska: zahtjevi za evidenciju kilometraže.