 DriveHub
Vodič za državu · Hrvatska · 7 min
Obrtnik smije obračunati 0,50 €/km za vlastiti automobil — uz istu evidenciju koju vodi radnik
Imate obrt i za njega vozite vlastiti automobil. Za loko vožnju i za dulja putovanja Pravilnik vam daje istih 0,50 €/km koje poslodavac smije neoporezivo isplatiti radniku — i, istim riječima, istu obvezu evidencije.

Kratki odgovor
- Da, obrtnik to dobiva. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 samostalnim djelatnicima daje iznose iz čl. 7 „za njih osobno“. To uključuje do 0,50 €/km za privatni automobil korišten u službene svrhe.
- Uz novac dolazi i evidencija. Ista odredba kaže „u visini i na način propisan člankom 7.“ — u istom iznosu i na isti način. Unutar 30 km od mjesta rada to znači evidenciju loko vožnje, a izvan toga putni nalog.
- Knjiži se u KPI. Do 0,50 €/km ulazi u Knjigu primitaka i izdataka kao poslovni izdatak. Ono iznad toga nije porezno priznato i uopće se ne smije upisati.
- 0,50 je gornja granica, i to isti iznos za loko vožnju i za dulje putovanje. 0,40 koji se još navodi za loko vožnju iznos je iz 2023., koji je 2. siječnja 2024. zamijenjen s 0,50. Zaseban iznos za loko vožnju nikad nije postojao.
- Vrijedi za privatni automobil. Automobil u dugotrajnoj imovini obrta ide drugim putem: njegovi su troškovi poslovni izdaci, od kojih se 50 % ne priznaje osim ako se privatno korištenje oporezuje kao plaća, a osiguranje se priznaje u cijelosti.
- Paušalni obrt nema što obračunati i ne vodi takvu evidenciju.
- Evidenciju čuvajte deset godina od 31. prosinca godine u kojoj je nastala porezna obveza.
Zašto vas obuhvaća pravilo pisano za radnike
Čl. 7 Pravilnika propisuje neoporezive iznose. Vlastitim je riječima ograničen na ono što „poslodavac ili isplatitelj plaće isplaćuje svojim radnicima“. Pročitan sam za sebe, samostalnog djelatnika ostavlja izvan toga.
Most je čl. 35 st. 1 t. 6:
„iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika“
Iznos koji obrtnik smije koristiti za sebe jest dakle iznos za radnika. Za privatni automobil u službene svrhe to je čl. 7 st. 2 r.br. 31: „Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru“. Što isti 0,50 znači za radnika i što se događa iznad njega, objašnjava članak Naknada za privatni automobil.
Iznos se mijenjao. R.br. 31 od 1. listopada 2022. glasio je 3,00 kn (NN 112/2022), a od 1. siječnja 2023. 0,40 € (NN 156/2022). Od 2. siječnja 2024. glasi 0,50 (NN 143/2023), a tablica ponovno objavljena u NN 16/2025 to je zadržala. Stranica koja navodi 0,40 opisuje 2023.
Kako se knjiži
Čl. 35 st. 1 počinje riječima „Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:“ — pa t. 6 iznos po kilometru čini poslovnim izdatkom obrta. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) iste iznose oslobađa „do propisanih iznosa“ u čl. 9 st. 1 t. 10.
Granica je stroga:
- ZPD čl. 33 st. 1 t. 3 porezno nepriznatima čini iznose „iznad propisanih iznosa“. T. 4 isto kaže za poduzetnikove vlastite putne troškove.
- Pravilnik čl. 44 st. 6: „Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka.“
Do 0,50 €/km dakle ulazi u Knjigu primitaka i izdataka kao izdatak, a ništa iznad toga ne smije se upisati. Porezna uprava tako je to tumačila i prema pravilima iz 2005.: samostalni djelatnik smije u KPI iskazati „naknade za korištenje privatnog automobila u službene svrhe“ (mišljenje 867, 4. prosinca 2006.).
„Na način“: ista evidencija koju vodi radnik
Ključne su dvije riječi: na način. One uz iznos prenose i dokumentaciju. Obrtnik koji obračunava 0,50 €/km ima istu obvezu evidencije kao radnik kojemu se taj iznos isplaćuje.
Koja evidencija, ovisi o tome gdje vozite. Čl. 7 st. 34 obuhvaća vožnju „u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)“. Vožnja unutar mjesta rada loko je vožnja na bilo kojoj udaljenosti, a 30 km mjeri se od mjesta rada, ne od vašeg doma. Što je mjesto rada za obrtnika, Pravilnik ne kaže: izraz mjesto rada koristi za radnike i nikad ga ne definira za samostalne djelatnike. Svoje dogovorite s knjigovođom. Izvan 30 km za putovanje treba putni nalog. Cijela podjela i vlastite stavke putnog naloga nalaze se u članku Putni nalog ili loko vožnja.
Za loko vožnju st. 34 kaže: troškovi „priznaju se temeljem evidencije“ koja sadrži najmanje (naročito):
- Opće podatke o poslodavcu i radniku: ime i OIB
- Marku automobila
- Njegovu registarsku oznaku
- Početno i završno stanje brojila
- Relaciju — pravac vožnje
- Svrhu vožnje
- Račune za stvarne troškove, poput parkiranja
Nadnevak nije propisan. Popis je pisan za dvije strane, poslodavca i radnika. U obrtu s jednom osobom vi ste na obje strane, a Pravilnik ne kaže kako ih popuniti; mišljenje Porezne uprave o tome nije pronađeno. Prirodno je čitanje da se naziv i OIB obrta upišu kao isplatitelj, a vaši kao osoba. To može biti isti OIB dvaput. To je tumačenje, a ne obveza. Pitajte knjigovođu kako želi da se ti retci popune.
Isti 0,50 unutar i izvan 30 km
St. 34 upućuje na st. 2 r.br. 31, a zaseban redak za loko vožnju ne postoji. Iznos se dakle na granici od 30 km ne mijenja; mijenja se samo evidencija.
Primjer. U godini za obrt vlastitim automobilom prijeđete 4 800 km: 3 000 km lokalne vožnje i 1 800 km na duljim putovanjima.
| Vožnja | km | × 0,50 € | Evidencija |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Dulja putovanja | 1 800 | 900 € | putni nalozi |
| Ukupno | 4 800 | najviše 2 400 € |
Svaki euro od toga počiva na evidenciji. Bez nje se iznos ne priznaje pod tim uvjetima: st. 34 loko troškove priznaje „temeljem evidencije“, a za dulje putovanje putni nalog je vjerodostojna isprava.
Ako je automobil u poslovnoj imovini
Kilometrina je put za privatni automobil — r.br. 31 kaže „privatnog automobila“. Automobil upisan u Popis dugotrajne imovine obrta troškove priznaje drugim putem: amortizacijom prema ZPD čl. 35 st. 4 i tekućim troškovima prema čl. 32. ZPD čl. 33 st. 1 t. 5 tada ne priznaje „50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak“. To je 50 % troškova, osim ako se privatno korištenje već oporezuje kao plaća ili drugi dohodak. St. 2 osiguranje ostavlja priznatim u cijelosti.
Čitanje je stoga jedan put ili drugi: automobil u poslovnoj imovini s njegovim troškovima, ili automobil koji ostaje privatan uz 0,50 €/km. Budite načisto na čemu to počiva. Proizlazi iz teksta r.br. 31. Porezna uprava povukla je istu crtu u mišljenju 845 od 29. lipnja 2006., a mišljenje 867 iz iste godine potvrdilo je da iznos za privatni automobil ulazi u KPI. Oba su pisana prema starom zakonu, kad je nepriznati dio bio 30 %, a iznos 2,00 kn. Nijedan sadašnji tekst Porezne uprave ne navodi to „ili–ili“.
Na kojoj je strani vaš automobil, činjenica je vaših knjiga, a ne vaše evidencije vožnji, i to zna vaš knjigovođa.
Paušalni obrt ne obračunava ništa
Paušalist je izvan svega ovoga. ZPD čl. 82 st. 4: „ne vodi poslovne knjige… osim evidencije o prometu“. Izdaci su utvrđeni u pretpostavljenom iznosu od 85 %. Nema kilometrine koja bi se tome dodala, ni evidencije kilometara koju bi za nju trebalo voditi.
Deset godina, a ne jedanaest
Evidencija se čuva deset godina od početka tijeka zastare, prema Općem poreznom zakonu čl. 66 st. 18. Zastara prava na utvrđivanje poreza počinje „istekom godine u kojoj je nastala porezna obveza“, pa deset godina teče od 31. prosinca godine u kojoj je obveza nastala. Putni nalog i evidencija loko vožnje imaju isti rok.
Jedanaest godina iz Zakona o računovodstvu obvezuje poduzetnika koji vodi dvojno knjigovodstvo. Obrtnik koji plaća porez na dohodak ostaje na deset godina iz OPZ-a. Rok od sedam godina koji se još navodi potječe iz zakona o računovodstvu iz 2015., koji je zamijenio zakon iz 2024.
Može li obrtnik za sebe obračunati i dnevnicu, zasebno je i manje riješeno pitanje: čl. 35 st. 1 t. 6 navodi samo „naknada, potpora i nagrada“. Pogledajte Dnevnica za službeno putovanje.
Kako vam DriveHub to olakšava
Evidenciju je lako opisati i lako izgubiti, a u obrtu s jednom osobom nitko je drugi ne vodi umjesto vas. Rijetko nestaju kilometri; nestaju stanje brojila toga dana i relacija vožnje od prije nekoliko mjeseci.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita.
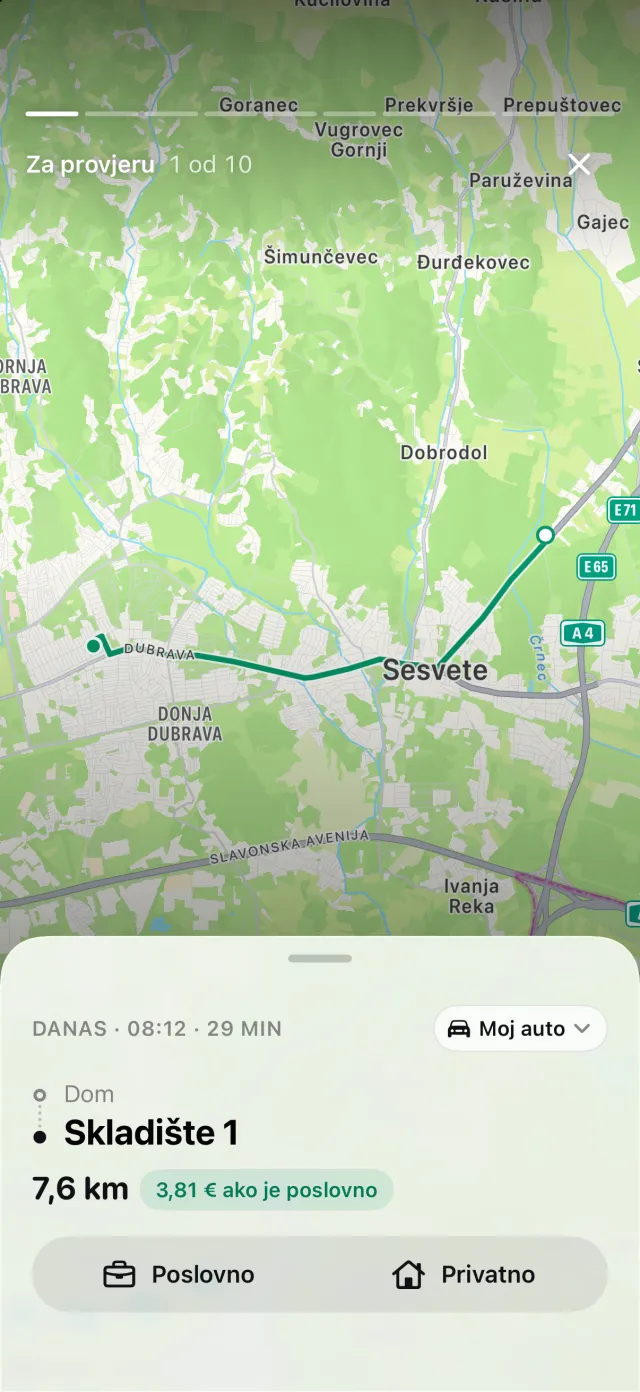
Ako ste označili svoje mjesto rada — za obrtnika, mjesto rada koje ste dogovorili s knjigovođom — DriveHub mjeri oba kraja vožnje prema njemu i vožnju koja počinje i završava unutar 30 km razvrstava kao loko vožnju. PDF te retke označuje, a radna tablica dobiva stupac po kojem knjigovođa može filtrirati. Bez označenog mjesta rada svaki redak ostaje putni nalog — to je sigurniji smjer, jer putni nalog traži više u svakoj stavci osim dvaju OIB-a. Ispisuje se šest od sedam stavki evidencije loko vožnje. Računi se ne ispisuju: DriveHub ne pohranjuje privitke, a izvješće na sebi izričito kaže da ih čuvate vi.
Izvješća prikazuju poslovnu i privatnu udaljenost za mjesec, tromjesečje ili godinu. Praćenje je besplatno; izvješća u PDF-u, Excelu i CSV-u dio su DriveHub Pro. Paušalni obrt ovdje nema što obračunati, pa se ništa od ovoga na njega ne odnosi.
DriveHub je na App Storeu za iPhone. Hrvatska pravila nalaze se na stranici za Hrvatsku. Postavljanje automatskog praćenja traje nekoliko minuta, i to jednom.
Ova stranica citira Pravilnik o porezu na dohodak, ZPD i Opći porezni zakon i navodi članke kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Hrvatska: zahtjevi za evidenciju kilometraže.