 DriveHub
Guia por país · Croácia · 6 min
Até 0,50 €/km isentos pelo seu próprio carro — loko vožnja incluída, e não 0,40
Conduz o seu próprio carro ao serviço da sua entidade patronal na Croácia. A naknada za korištenje privatnog automobila u službene svrhe vai até 0,50 € por quilómetro isentos em 2026 — tanto para a condução local como para as deslocações mais longas.

A resposta curta
- Até 0,50 €/km, isentos. Pravilnik o porezu na dohodak, čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". É um teto para o que a entidade patronal lhe pode pagar sem imposto.
- A loko vožnja tem os mesmos 0,50. Nunca houve um valor próprio para a loko. Os 0,40 que ainda se veem eram o valor de 2023, substituído a 2 de janeiro de 2024.
- Acima de 0,50 é salário. Só o excesso é tributado — como plaća para um trabalhador por conta de outrem, como drugi dohodak para quem não o é.
- Cada quilómetro assenta num registo: o registo da loko vožnja na localidade de trabalho ou até 30 km dela, um putni nalog para lá disso.
- Portagens e estacionamento vêm com comprovativos, que o registo tem de incluir.
- A ida para o trabalho não é službena svrha. O trajeto casa-trabalho tem regra própria, e é pago pelo bilhete, não pelo quilómetro.
De onde vêm os 0,50
O valor está na tabela dos montantes isentos do čl. 7 st. 2 do Pravilnik o porezu na dohodak, linha 31. "Do" faz dele um máximo. A entidade patronal pode pagar menos; o que pagar até 0,50 €/km não é rendimento.
A redação atual foi fixada pelo NN 143/2023, em vigor desde 2 de janeiro de 2024. O NN 16/2025 reescreveu toda a tabela a partir de 1 de fevereiro de 2025 e manteve a linha como estava: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
O valor não tem teto anual. Também não há acréscimo por passageiro nem por reboque.
Porque é que tantas páginas ainda dizem 0,40
Porque os 0,40 estavam certos, durante um ano. A linha 31 mudou três vezes desde outubro de 2022:
| Desde | Valor | Diploma |
|---|---|---|
| Até 30 set. 2022 | 2,00 kn/km | NN 10/17 (e, antes dele, o Pravilnik de 2005) |
| 1 out. 2022 | 3,00 kn/km | NN 112/22 |
| 1 jan. 2023 | 0,40 €/km | NN 156/22 (a conversão para o euro) |
| 2 jan. 2024 | 0,50 €/km | NN 143/23 |
Uma página que cita 0,40 está a descrever 2023. Uma que cita 2,00 kn é ainda mais antiga.
A versão loko do erro é dizer que 0,40 é o valor da loko e 0,50 o de uma deslocação mais longa. Não é. O čl. 7 st. 34, que rege a loko vožnja, remete para a r.br. 31 quanto ao montante, e sempre o fez, em todas as versões. Não existe linha própria para a loko. A linha dos 30 km muda o registo que mantém, e não o valor.
Pagam-lhe mais de 0,50? O excesso é salário
O čl. 7 st. 1 do Pravilnik trata estes pagamentos como rendimento do trabalho "ako prelaze iznose iz stavka 2." — se excederem a tabela. Assenta no ZPD čl. 21 st. 1 t. 1 b), que conta como salário o que a entidade patronal dá "iznad propisanih iznosa".
A Porezna uprava explicou como se reparte, no mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Só a parte acima de 0,50 é tributada, portanto. Para um trabalhador por conta de outrem, é plaća. Para quem recebe sem ser trabalhador por conta de outrem, é drugi dohodak.
Um exemplo. Em março, faz 1200 km ao serviço no seu próprio carro, e a entidade patronal paga 0,60 €/km.
- Pago: 1200 km × 0,60 € = 720 €
- Isento: 1200 km × 0,50 € = 600 €
- Tributável como plaća (só o excesso): 720 € − 600 € = 120 €
Se a entidade patronal tivesse pago os 0,40 desatualizados, teria recebido 1200 × 0,40 = 480 €, ou seja, menos 120 € do que a lei permite isentar.
O que os 0,50 cobrem, e os comprovativos ao lado
O Pravilnik não enumera o que a linha 31 cobre. Há duas coisas nele que resolvem a questão prática.
Para uma deslocação para lá dos 30 km, o čl. 8 st. 2 exige comprovativos com o putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Para a loko vožnja, o čl. 7 st. 34 faz dos "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" parte do próprio registo.
As faturas de combustível não estão em nenhuma das listas. O Pravilnik de 2005 referia os "računi za utrošeno gorivo"; o atual não. Isso bate certo com o montante por quilómetro ser o pagamento do combustível e do funcionamento do carro.
Os comprovativos exigidos sustentam um reembolso ao custo efetivo, nos termos da r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Nenhum texto da Porezna uprava diz com todas as letras que portagens e estacionamento se pagam por cima dos 0,50. É o que o diploma dá a entender, e não uma decisão citada.
Há um limite escrito. O čl. 7 st. 29 diz que as linhas do transporte, da alimentação e do alojamento "međusobno se isključuju", a r.br. 27 e a 31 entre elas. Não lhe podem pagar o custo efetivo do transporte e 0,50 €/km pelo mesmo transporte.
Que registo: putni nalog ou loko vožnja
Os 0,50 só são isentos com um registo. Qual depende de onde conduz. O čl. 7 st. 34 abrange a condução "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Para lá disso, a deslocação precisa de um putni nalog nos termos do čl. 8 st. 2.
Os dois pedem a marca e a matrícula do carro, a leitura inicial e final do conta-quilómetros, o motivo e os comprovativos. O registo da loko acrescenta o OIB das duas partes. O putni nalog acrescenta a data de emissão, as horas de partida e de regresso, uma assinatura autorizada, o cálculo das despesas e um relatório da viagem. As duas listas, campo a campo, estão em Putni nalog ou loko vožnja. Para a ajuda de custo diária de uma deslocação mais longa, veja Dnevnica para um službeno putovanje.
Sem um putni nalog que cumpra, o pagamento não é um reembolso isento. Guarde os registos durante dez anos a contar de 31 de dezembro do ano em que nasceu a obrigação fiscal (Opći porezni zakon čl. 66 st. 18). O registo da loko tem o mesmo prazo.
A ida para o trabalho não conta
A linha 31 é para "službene svrhe". O trajeto casa-trabalho não é uma delas. A Porezna uprava, no mišljenje 1597 (20.03.2012.), recusou um pagamento por quilómetro pela ida para o trabalho. Um abono desses só pode ser pago isento "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". O parecer interpreta o Pravilnik de 2005, mas a estrutura não mudou: o trajeto casa-trabalho tem linhas próprias, a 29 e a 30.
Nessas linhas, usar o seu próprio carro para ir trabalhar só está isento até ao preço de um bilhete de transporte público (mišljenje 2242, 25.01.2017.). Os quilómetros não contam, e um pagamento por km da ida para o trabalho acima do preço do bilhete é salário. A regra completa está em Prijevoz na posao.
Os mesmos 0,50, ao contrário
Se a entidade patronal lhe dá um carro da empresa que também usa para fins privados, os 0,50 €/km voltam a aparecer — desta vez cobrados a si. Por regra, o čl. 22 st. 3 t. 5 avalia o uso privado em 1 % do valor de aquisição do carro por mês. Quando a entidade patronal mantém um registo do uso efetivo, a t. 5.5.1 avalia-o antes em quilómetros privados × 0,50. O mesmo valor, no sentido oposto. Veja Carro da empresa para uso privado.
Trabalhador independente? Os mesmos 0,50, o mesmo registo
Um obrtnik tributado em IRS tem direito ao mesmo montante pelo seu próprio carro, mantido fora da dugotrajna imovina do obrt, através do čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — portanto com o mesmo registo. O excesso acima de 0,50 não pode ser deduzido. Um paušalni obrt não pede nada. Os pormenores estão em Loko vožnja para um obrtnik.
Como o DriveHub facilita isto
O valor é a parte fácil. O que se perde é o registo por trás dele. É a leitura do conta-quilómetros nesse dia, o percurso de uma viagem de há três meses, e se ela acabou dentro dos 30 km do local de trabalho.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes.
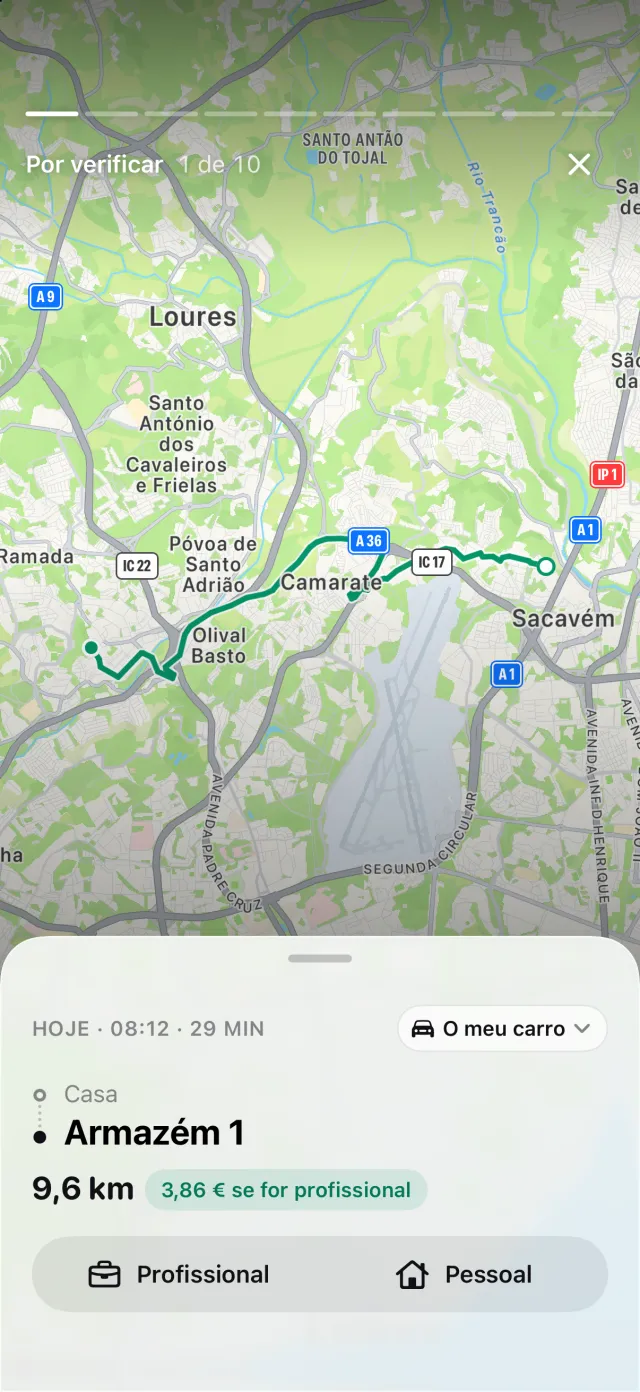
Quando marcou o seu local de trabalho, o DriveHub mede as duas pontas de uma viagem em relação a ele e classifica como loko vožnja tudo o que fica dentro dos 30 km. O PDF assinala essas linhas, e a folha de cálculo tem uma coluna pela qual um contabilista pode filtrar. Sem local de trabalho marcado, todas as linhas continuam a ser putni nalog. Os valores do conta-quilómetros vêm das suas leituras, e os que são calculados a partir da leitura anterior vão marcados com ≈. Num relatório de um só carro, a matrícula e o condutor são impressos uma vez, no topo. Os comprovativos não são impressos: o DriveHub não guarda anexos, e o relatório diz abertamente que esses ficam consigo. Se uma viagem para o trabalho é ou não uma deslocação casa-trabalho, o DriveHub não decide por si. Quando lhe perguntar por uma viagem de casa para o trabalho, responda Deslocação casa-trabalho — fica fora dos totais profissionais e da loko.
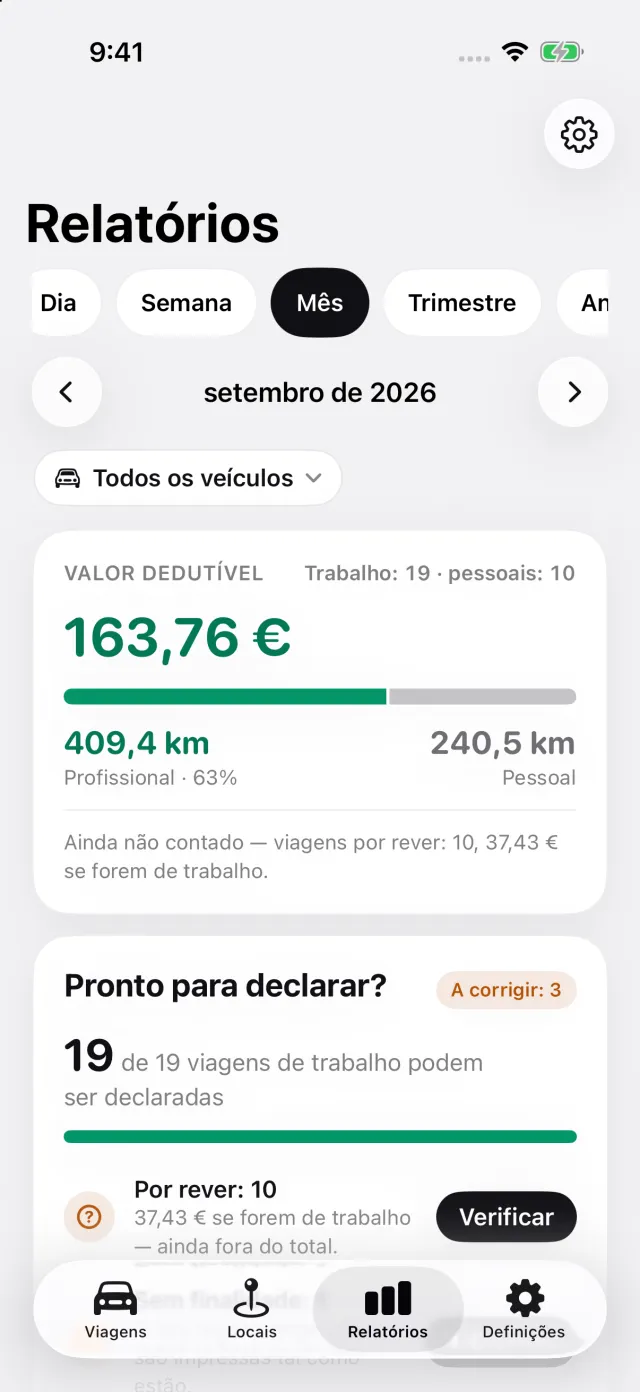
Relatórios mostra a distância profissional e pessoal de um mês, de um trimestre ou de um ano, com o valor croata incluído. O registo das viagens é gratuito; os relatórios em PDF, Excel e CSV fazem parte do DriveHub Pro.
O DriveHub está na App Store para iPhone. As regras croatas estão na página da Croácia. Configurar o registo automático leva uns minutos, uma única vez.
Esta página cita o Pravilnik o porezu na dohodak, o ZPD, o Opći porezni zakon e os pareceres da Porezna uprava, e identifica-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu knjigovođa — e leve o putni nalog.
A regra completa, com os diplomas de onde vem: Croácia: requisitos do registo de quilómetros.