 DriveHub
Guia por país · Croácia · 7 min
Um obrtnik pode pedir 0,50 €/km pelo seu próprio carro — com o mesmo registo que mantém um trabalhador
Tem um obrt e conduz o seu próprio carro ao serviço dele. Para a loko vožnja e para as deslocações mais longas, o Pravilnik dá-lhe os mesmos 0,50 €/km que uma entidade patronal pode pagar isentos a um trabalhador — e, pelas mesmas palavras, o mesmo dever de registo.

A resposta curta
- Sim, um obrtnik tem direito. O Pravilnik o porezu na dohodak, čl. 35 st. 1 t. 6, dá aos trabalhadores independentes os montantes do čl. 7 "za njih osobno". Isso inclui até 0,50 €/km por um carro particular usado ao serviço.
- O registo vem com o dinheiro. A mesma disposição diz "u visini i na način propisan člankom 7." — no montante e na forma. Até 30 km do local de trabalho, isso quer dizer o registo da loko vožnja; para lá disso, o putni nalog.
- Lança-se na KPI. Até 0,50 €/km entra na Knjiga primitaka i izdataka como despesa da atividade. O que passar disso não é dedutível e nem sequer pode ser lançado.
- Os 0,50 são um teto, e são o mesmo valor para a loko vožnja e para uma deslocação mais longa. Os 0,40 ainda citados para a loko são o valor de 2023, substituído pelos 0,50 a 2 de janeiro de 2024. Nunca houve um valor próprio para a loko.
- É para um carro particular. Um carro no ativo da atividade do obrt segue outra via: os seus custos são despesas da atividade, com 50 % não aceites salvo se o uso privado for tributado como salário, e o seguro totalmente dedutível.
- Um paušalni obrt não tem nada a pedir e não mantém registo deste tipo.
- Guarde o registo durante dez anos a contar de 31 de dezembro do ano em que nasceu a obrigação fiscal.
Porque é que uma regra escrita para trabalhadores chega até si
O čl. 7 do Pravilnik fixa os montantes isentos. Pelas suas próprias palavras, limita-se ao que "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — o que uma entidade patronal paga aos seus trabalhadores. Lido isoladamente, deixa de fora um trabalhador independente.
A ponte é o čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
O valor que um obrtnik pode usar para si próprio é, portanto, o valor do trabalhador. Para um carro particular ao serviço, é o čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". O que os mesmos 0,50 significam para um trabalhador por conta de outrem, e o que acontece acima deles, está em Naknada pelo carro particular.
O valor mudou. A r.br. 31 dizia 3,00 kn desde 1 de outubro de 2022 (NN 112/2022) e 0,40 € desde 1 de janeiro de 2023 (NN 156/2022). Desde 2 de janeiro de 2024 diz 0,50 (NN 143/2023), e a tabela republicada no NN 16/2025 manteve-o. Uma página que cita 0,40 está a descrever 2023.
Como se lança
O čl. 35 st. 1 abre com "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — pelo que a t. 6 faz do montante por quilómetro um poslovni izdatak, uma despesa da atividade do obrt. O Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) isenta os mesmos montantes "do propisanih iznosa" no čl. 9 st. 1 t. 10.
O teto é rígido:
- O ZPD čl. 33 st. 1 t. 3 torna não dedutíveis os montantes "iznad propisanih iznosa" — acima dos montantes prescritos. A t. 4 diz o mesmo das despesas de deslocação do próprio empresário.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Até 0,50 €/km entra, portanto, na Knjiga primitaka i izdataka como despesa, e nada acima disso pode ser lançado. A Porezna uprava leu-o da mesma maneira ao abrigo das regras de 2005: um trabalhador independente pode inscrever na KPI as "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, de 4 de dezembro de 2006).
"Na način": o mesmo registo que mantém um trabalhador
As duas palavras que importam são na način. Importam a documentação juntamente com o montante. Um obrtnik que pede 0,50 €/km tem o mesmo dever de registo que um trabalhador a quem esse valor é reembolsado.
Que registo depende de onde conduz. O čl. 7 st. 34 abrange a condução "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Conduzir dentro da localidade de trabalho é loko vožnja a qualquer distância, e os 30 km medem-se a partir do local de trabalho, e não de sua casa. O que é o local de trabalho de um obrtnik, o Pravilnik não diz: usa mjesto rada para os trabalhadores e nunca o define para os independentes. Combine o seu com o seu knjigovođa. Para lá dos 30 km, a deslocação precisa de um putni nalog. A divisão completa e os campos próprios do putni nalog estão em Putni nalog ou loko vožnja.
Para a loko vožnja, o st. 34 diz que os custos "priznaju se temeljem evidencije" — são aceites com base num registo que contenha, pelo menos (naročito):
- Os dados gerais da entidade patronal e do trabalhador: nome e OIB
- A marca do carro
- A sua matrícula
- A leitura inicial e final do conta-quilómetros
- A relacija — o percurso
- O motivo da viagem
- Os comprovativos dos custos efetivos, como o estacionamento
Não se prescreve data nenhuma. A lista está redigida para duas partes, um poslodavac e um radnik. Num obrt de uma só pessoa, está dos dois lados, e o Pravilnik não diz como preenchê-los; não se encontrou nenhum mišljenje da Porezna uprava sobre isso. A leitura natural é o nome e o OIB do obrt como pagador e os seus como pessoa. Pode ser o mesmo OIB duas vezes. É uma leitura, não uma exigência. Pergunte ao seu knjigovođa como quer essas linhas preenchidas.
Os mesmos 0,50 dentro e fora dos 30 km
O st. 34 remete para o st. 2 r.br. 31, e não existe linha própria para a loko. O valor não muda, portanto, na linha dos 30 km; só muda o registo.
Um exemplo. Num ano, faz 4800 km para o obrt no seu próprio carro: 3000 km de condução local e 1800 km em deslocações mais longas.
| Condução | km | × 0,50 € | Registo |
|---|---|---|---|
| Loko vožnja | 3000 | 1500 € | loko evidencija |
| Deslocações mais longas | 1800 | 900 € | putni nalozi |
| Total | 4800 | 2400 € no máximo |
Cada euro assenta num registo. Sem ele, o montante não é aceite nestes termos: o st. 34 aceita os custos da loko "temeljem evidencije", e para uma deslocação mais longa o putni nalog é a vjerodostojna isprava.
Se o carro está no ativo da atividade
A kilometrina é a via para um carro particular — a r.br. 31 diz "privatnog automobila". Um carro inscrito no Popis dugotrajne imovine do obrt recupera os seus custos de outra forma: amortização nos termos do ZPD čl. 35 st. 4 e custos de funcionamento nos termos do čl. 32. O ZPD čl. 33 st. 1 t. 5 não aceita depois "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". São 50 % dos custos, salvo se o uso privado já for tributado como salário ou outro rendimento. O st. 2 mantém o seguro totalmente dedutível.
A leitura é, portanto, uma via ou a outra: o carro no ativo da atividade, com os seus custos, ou o carro mantido particular, com 0,50 €/km. Convém ser claro sobre aquilo em que isto assenta. Decorre da letra da r.br. 31. A Porezna uprava traçou a mesma linha no mišljenje 845, de 29 de junho de 2006, e o mišljenje 867 do mesmo ano confirmou que o montante do carro particular entra na KPI. Ambos foram escritos ao abrigo da lei antiga, quando a parte não aceite era de 30 % e o valor de 2,00 kn. Nenhum texto atual da Porezna uprava enuncia o "um ou outro".
De que lado está o seu carro é um facto da sua contabilidade, e não do seu registo, e quem o sabe é o seu knjigovođa.
Um paušalni obrt não pede nada
Um paušalist está fora de tudo isto. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". As despesas estão fixadas ficticiamente em 85 %. Não há kilometrina a acrescentar a isso, nem registo de quilómetros a manter para ela.
Dez anos, não onze
O registo guarda-se durante dez anos a contar do início do prazo de prescrição, nos termos do Opći porezni zakon čl. 66 st. 18. A liquidação prescreve "istekom godine u kojoj je nastala porezna obveza", pelo que os dez anos contam a partir de 31 de dezembro do ano em que nasceu a obrigação. O putni nalog e o registo da loko partilham esse prazo.
Os onze anos do Zakon o računovodstvu obrigam um poduzetnik com contabilidade organizada. Um obrtnik tributado em IRS fica nos dez do OPZ. O valor de sete anos ainda citado vem da lei da contabilidade de 2015, que a lei de 2024 substituiu.
Se um obrtnik pode também pedir uma dnevnica para si próprio é uma questão à parte, e menos assente: o čl. 35 st. 1 t. 6 só refere "naknada, potpora i nagrada". Veja Dnevnica para um službeno putovanje.
Como o DriveHub facilita isto
O registo é simples de descrever e fácil de perder, e num obrt de uma só pessoa ninguém o mantém por si. O que se perde raramente são os quilómetros; é a leitura do conta-quilómetros nesse dia e o percurso de uma viagem de há meses.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes.
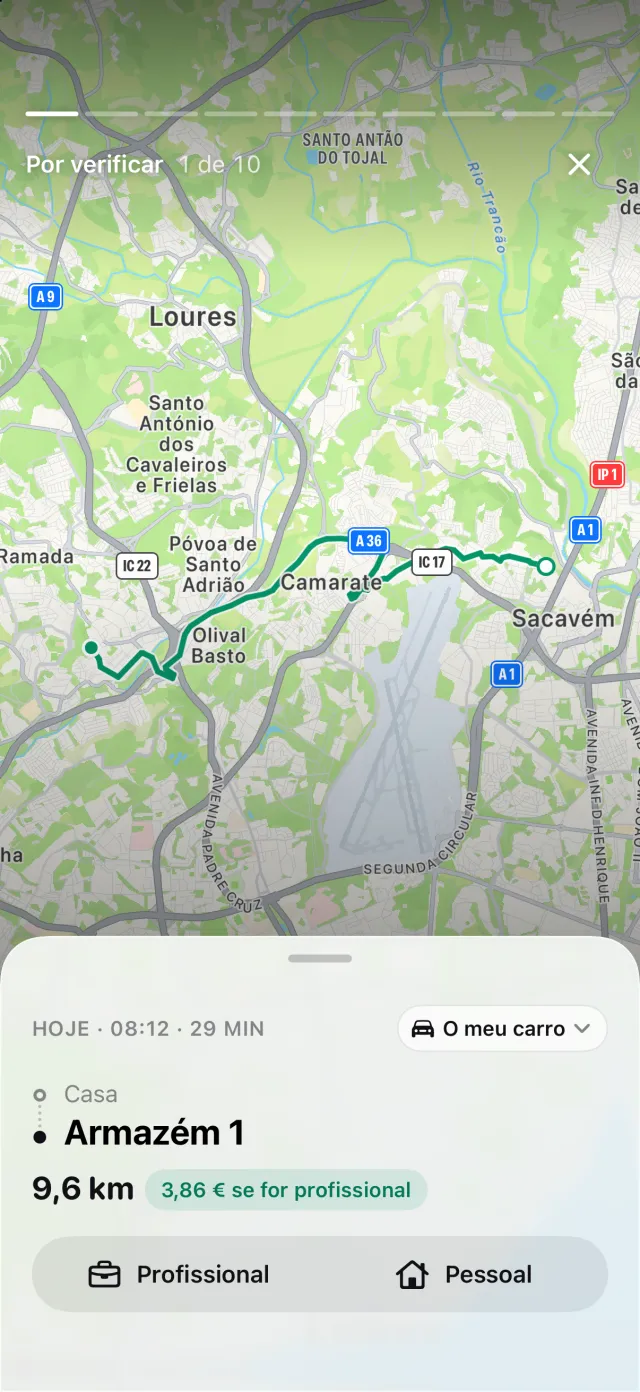
Quando marcou o seu local de trabalho — para um obrtnik, o local de trabalho que combinou com o seu knjigovođa —, o DriveHub mede as duas pontas de uma viagem em relação a ele e classifica como loko vožnja uma viagem que começa e acaba dentro dos 30 km. O PDF assinala essas linhas, e a folha de cálculo ganha uma coluna pela qual um contabilista pode filtrar. Sem local de trabalho marcado, todas as linhas continuam a ser putni nalog — o sentido mais seguro, porque um putni nalog pede mais em todos os campos, exceto nos dois OIB. Seis dos sete elementos do registo da loko são impressos. Os comprovativos não: o DriveHub não guarda anexos, e o relatório diz abertamente que esses ficam consigo.
Relatórios mostra a distância profissional e pessoal de um mês, de um trimestre ou de um ano. O registo das viagens é gratuito; os relatórios em PDF, Excel e CSV fazem parte do DriveHub Pro. Para um paušalni obrt não há aqui nada a pedir, por isso nada disto se aplica.
O DriveHub está na App Store para iPhone. As regras croatas estão na página da Croácia. Configurar o registo automático leva uns minutos, uma única vez.
Esta página cita o Pravilnik o porezu na dohodak, o ZPD e o Opći porezni zakon, e indica os artigos para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu knjigovođa — e leve a evidencija.
A regra completa, com os diplomas de onde vem: Croácia: requisitos do registo de quilómetros.