 DriveHub
Vodnik po državi · Avstralija · 8 min
Centi na kilometer ali evidenca voženj: kaj se za vaš avto v Avstraliji bolj izplača
Za delo vozite svoj avto, kot zaposleni ali samostojni podjetnik, napoved pa vpraša, kako želite to uveljavljati. Metodi sta dve: centi na kilometer, ki skoraj ne zahtevajo dokumentacije in nehajo šteti pri 5 000 kilometrih, ter metoda evidence voženj (logbook), ki zahteva evidenco voženj in račune ter šteje vse.

Na kratko
Income Tax Assessment Act 1997 vam za avto, ki ga imate v lasti ali na leasing, daje dve poti, in izberete eno na avto, na leto.
- Centi na kilometer. 91 centov za vsak službeni kilometer v letu 2026-27, za največ 5 000 službenih kilometrov na avto. Brez računov in brez evidence voženj; pokazati morate, da je avto vaš in kako ste izračunali kilometre.
- Metoda evidence voženj. Vaši dejanski stroški avtomobila, pomnoženi z deležem službene rabe. Zahteva dvanajsttedensko evidenco voženj, odčitke števca, račune za stroške in pisno oceno, zapisano pred oddajo napovedi.
Če vaši službeni kilometri ostanejo pod 5 000, je metoda centov na kilometer preprostejša in šteje vsak kilometer, ki ste ga prevozili za delo. Nad 5 000 je po tej metodi vsak dodatni kilometer izgubljen, zato je evidenca voženj edini način, da ga uveljavljate.
Za primerjavo izračunajte obe: 91 centov krat vaši službeni kilometri, do 5 000, proti deležu službene rabe krat letni stroški avtomobila. Večji znesek je boljši zahtevek — če imate evidence, ki jih zahteva.
In izbira ni dokončna. s 28-20(2): "you can change your choice for the income year", zakonov lastni primer pa je sprememba po davčnem pregledu.
Dve metodi in kdo ju sme uporabljati
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Člen 28-15(2) pove, zakaj sta dve: "one method may involve more paperwork than the other, but could give you bigger deductions."
Division velja za posameznike in za partnerstva, v katerih je vsaj en posameznik; "It does not apply to any other entity" (s 28-10). Zaposleni in samostojni podjetnik torej uporabljata isti metodi pod enakimi pogoji. Družba je zunaj Division.
Prav tako avto, ki ga niti nimate v lasti niti na leasing. ATO kot primer navaja avto, ki vam ga da delodajalec, ali avto, ki ga plačujete z odtegljaji od plače prek novated lease. Taki vozniki "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Nobena od metod ni na voljo za vozilo, zasnovano za tovor ene tone ali več, ker ga zakon ne šteje za avto (car). Ta primer obravnava članek ali ute za eno tono potrebuje evidenco voženj.
Centi na kilometer: 91 centov, 5 000 km na avto
Stopnja. Določba za 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Njeno obrazložitveno poročilo jo opiše kot osnovo 89 centov "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". Teh 91 centov "will be in effect for the 2026–27 income year only." Za 2024-25 in 2025-26 je stopnja znašala 88 centov.
Zgornja meja. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Primer iz zakona: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Meja velja na avto, ne na osebo. Solastniki, ki avto uporabljajo za ločene pridobitne namene, imajo vsak svojo mejo. Z besedami ATO: "you can each claim up to 5,000 work-related kilometres."
Kaj stopnja pokriva. Vse. Stran ATO o centih na kilometer pravi, da "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Kaj morate hraniti. Ne računov. Člen 28-35 v celoti: "To use this method, you do not need to substantiate the car expenses for the car." Kilometre pa morate še vedno utemeljiti sami. Službeni kilometri so tisti, prevoženi "producing your assessable income" ali pri "travel between workplaces", izračunate pa jih "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Metoda evidence voženj: stroški krat službena raba
Izračun. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Delež so službeni kilometri v obdobju, ko ste imeli avto, deljeni s skupnimi kilometri, ki jih je avto v tem obdobju prevozil (s 28-90(3)). Po s 28-95 lahko to metodo uporabite le, če ste "held the car for some or all of the income year".
Evidenca voženj. Najmanj dvanajst zaporednih tednov, reprezentativnih za vožnje v letu, z datumi, odčitki števca, kilometri in namenom vsake službene vožnje. Vsaka vožnja se zapiše ob koncu ali čim prej po njem (s 28-125(2)), vsak vpis pa mora biti v angleščini (s 28-125(5)). Podrobnosti polje za poljem so v članku metoda evidence voženj: dvanajst tednov, pet let, angleščina.
Odčitki števca vsako leto. 1. julija in 30. junija ali za del leta, ko ste imeli avto. Evidenca voženj da delež; letna odčitka dasta vsoto, na katero se nanaša.
Pisna ocena. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner jo lahko dovoli tudi pozneje, zakon pa jo pričakuje pred oddajo.
Računi, z eno izjemo. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Za gorivo in olje obstaja alternativa. Stran ATO o metodi evidence voženj sprejme "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Pet let iz ene evidence voženj. Ena evidenca pokrije svoje leto in naslednja štiri (s 28-115(2)). Hranite jo pet let po zadnji napovedi, ki se nanjo opira (s 28-150). Novo potrebujete, če vam to naloži Commissioner ali če dodate avto, za katerega želite uporabiti metodo (s 28-115(3)–(4)). Avto, ki ga pisno določite kot zamenjavo za starega, nadaljuje s staro evidenco (s 28-130). ATO doda tretji primer: stara evidenca ne odraža več, kako avto uporabljate.
Polnjenje električnega avtomobila doma
Za stroške polnjenja doma PCG 2024/2 določa stopnjo na kilometer, in ta velja samo pri metodi evidence voženj. Za 2026-27 znaša 5,47 centa na kilometer. Stopnjo pomnožite "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Starejše strani ATO kažejo 4,2 centa, stopnjo od 2022-23 do 2025-26. In če uporabite stopnjo za polnjenje doma, ATO pravi, da "can't claim any commercial charging costs" poleg nje.
Pri metodi centov na kilometer ta stopnja nima mesta, ker 91 centov že pokrije vse stroške avtomobila.
Katera metoda se bolj izplača? Primerjava z izračunom
Trije vozniki, vsi v letu 2026-27, vsak z enim avtom. Vse številke so ponazoritvene, ne povprečja.
| Voznik A | Voznik B | Voznik C | |
|---|---|---|---|
| Službeni kilometri | 3 000 | 8 000 | 8 000 |
| Skupni kilometri | 15 000 | 16 000 | 16 000 |
| Delež službene rabe | 20 % | 50 % | 50 % |
| Stroški avtomobila v letu | 9 000 $ | 12 000 $ | 8 000 $ |
| Centi na km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Evidenca voženj | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Voznik A ostane pod mejo in avto uporablja večinoma zasebno. Metoda centov na kilometer da več, z manj hranjenja.
Voznik B po metodi centov zaradi meje izgubi 3 000 kilometrov. Z 12 000 $ tekočih stroškov, od katerih je polovica službenih, da evidenca voženj 1 450 $ več.
Voznik C prevozi enake razdalje kot B, a z avtom, ki je cenejši za vzdrževanje. Meja še vedno stane 3 000 kilometrov, pri nižjih stroških pa zmaga metoda centov, za 550 $.
Odločilne številke so službeni kilometri, delež službene rabe in dejanski stroški avtomobila. Prvi dve poznate le, če ste vožnje beležili, evidenca voženj pa je način, kako ju dokažete.
Metodo lahko zamenjate, tudi po pregledu
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Nato s 28-20(2): "However, you can change your choice for the income year." Primer iz zakona:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
In s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Kadar evidence manjkajo, to deluje le v eno smer. Brez veljavne evidence voženj je metoda evidence zaprta, ATO pa pravi "You may be able to use the cents per kilometre method instead", z mejo 5 000 kilometrov. Če ni mogoče uporabiti nobene metode, velja s 28-12(2): "you can't deduct anything for the car expenses." Evidenca voženj torej ohrani odprti obe metodi. Brez nje ostane le metoda z mejo.
Preden oddate napoved
- Za vsak avto izračunajte službene kilometre in hranite dnevnik ali zapis, ki pokaže, kako.
- Če primerjate metodi, imejte pri roki odčitke števca za leto in stroške avtomobila.
- Pri metodi evidence voženj pred oddajo zapišite službene kilometre in delež službene rabe ter hranite letne odčitke števca.
- Hranite račune za vse stroške avtomobila. Za gorivo in olje jih lahko nadomesti ocena na podlagi števca.
- Evidenco voženj hranite pet let po zadnji napovedi, ki se nanjo opira.
Prazna avstralska evidenca voženj (PDF) ima stolpce evidence voženj. Štirje načini vodenja evidence voženj primerja papir, preglednice, naprave in aplikacije.
Kako vam DriveHub olajša delo
Obe metodi izhajata iz iste številke: vaših službenih kilometrov za leto, avto za avtom. Težji del ni računanje. So vožnje, ki jih ni nihče zapisal.
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Službene in zasebne vožnje beleži enako, s telefonom v žepu, vsako pa pozneje označite kot Službeno ali Zasebno.
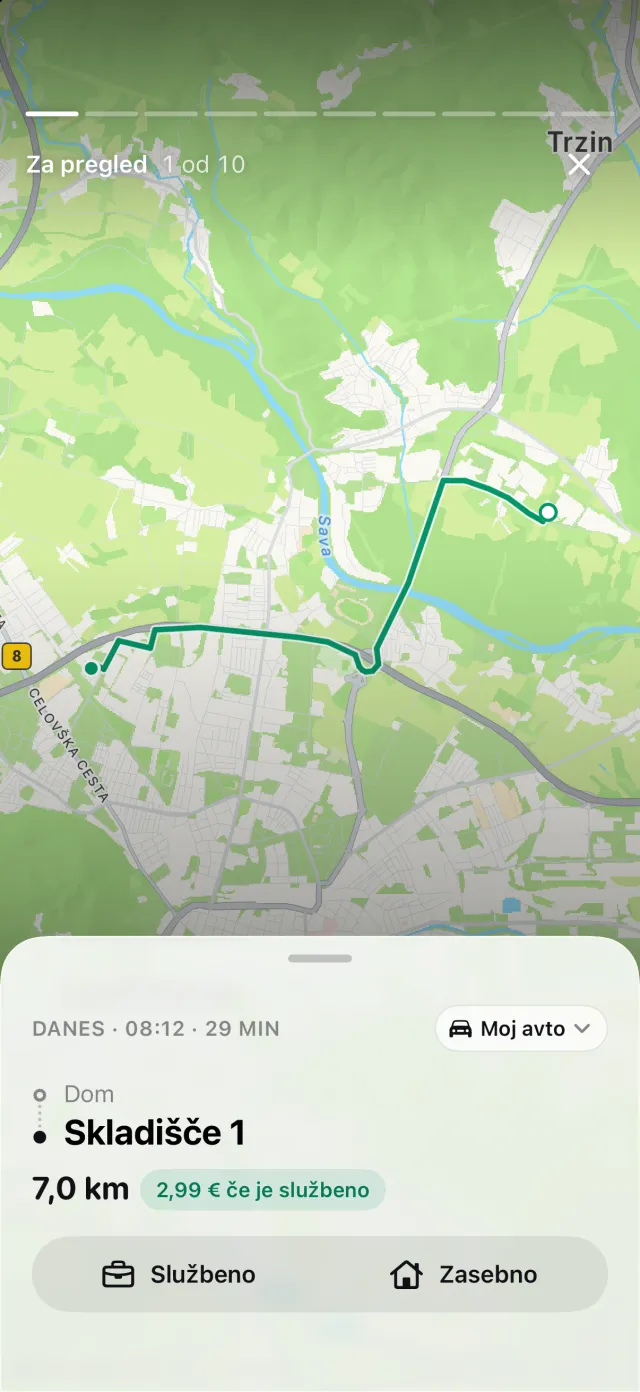
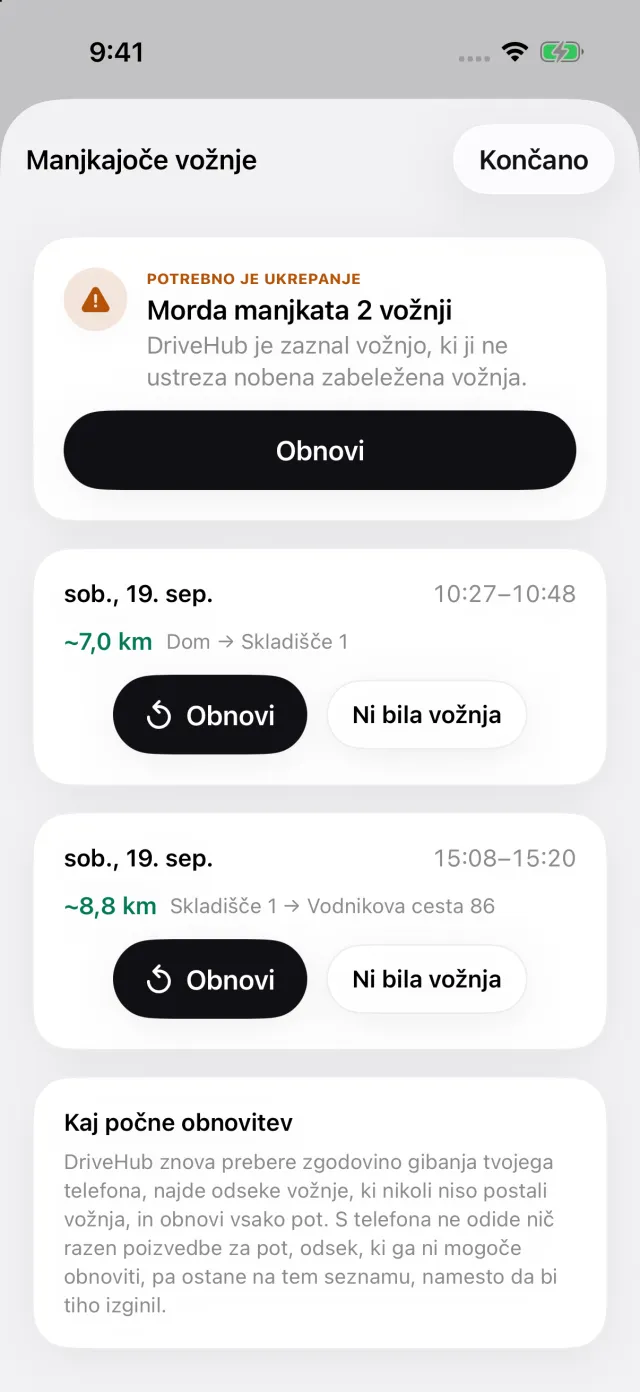
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje, vožnje, ki morda manjkajo, vsako z gumbom Obnovi, ki znova zgradi pot. Tako zamujeno vožnjo ujamete, preden oddate napoved, ne pozneje.
Za Avstralijo „Leto“ pomeni od 1. julija do 30. junija, v poročilu in na zaslonu za pregled. Če se metoda evidence voženj zdi boljša, je dvanajsttedensko okno vnaprej nastavljeno obdobje. Njegovo poročilo natisne vsote obdobja, delež službene rabe ter znamko, model, registracijo in prostornino motorja avtomobila, v angleščini.
Kje se DriveHub ustavi: beleži kilometre, ne stroškov. Ne sešteva goriva, zavarovanja ali servisov in ne izračuna odbitka po metodi evidence voženj. Ta del so vaši računi in vaš davčni zastopnik.
DriveHub je v App Storu za iPhone. Avstralska pravila, ki jim sledi, so na strani za Avstralijo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Division 28 zakona Income Tax Assessment Act 1997, ATO in njegova objavljena navodila, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega davčnega zastopnika (tax agent) — in vzemite evidenco voženj s seboj.
Celotno pravilo z viri, iz katerih izhaja: Avstralija: zahteve za evidenco voženj.