 DriveHub
Landeguide · Australien · 8 min.
Cents per km eller logbook: hvad giver mest for din bil i Australien
Du kører i din egen bil for arbejdet, som lønmodtager eller som selvstændig, og selvangivelsen spørger, hvordan du vil kræve den. Der er to metoder: cents per kilometre, der næsten ikke kræver papirarbejde og holder op med at tælle ved 5 000 kilometer, og logbook-metoden, der kræver en log book og kvitteringer og tæller det hele.

Det korte svar
Income Tax Assessment Act 1997 giver dig to måder at kræve fradrag for en bil, du ejer eller leaser, og du vælger én pr. bil pr. år.
- Cents per kilometre. 91 cent for hver erhvervsmæssig kilometer i 2026-27, for højst 5 000 erhvervsmæssige kilometer pr. bil. Ingen kvitteringer og ingen log book; du skal kunne vise, at du ejer bilen, og hvordan du har opgjort kilometerne.
- Logbook-metoden. Dine faktiske biludgifter ganget med bilens erhvervsmæssige brugsandel. Den kræver en log book over tolv uger, kilometertælleraflæsninger, kvitteringer for udgifterne og et skriftligt skøn, noteret før du indgiver selvangivelsen.
Bliver dine erhvervsmæssige kilometer under 5 000, er cents per kilometre den enkleste metode, og den tæller hver kilometer, du kørte for arbejdet. Over 5 000 går hver ekstra kilometer tabt med den metode, så logbook-metoden er den eneste måde at få fradrag for dem.
For at sammenligne regner du begge ud: 91 cent gange dine erhvervsmæssige kilometer, op til 5 000, over for din erhvervsmæssige brugsandel gange bilens driftsudgifter for året. Den største er det bedste krav, hvis du har de optegnelser, den kræver.
Og valget er ikke endeligt. s 28-20(2): "you can change your choice for the income year", og lovens eget eksempel er et skift efter en skattekontrol.
To metoder, og hvem der må bruge dem
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) siger, hvorfor der er to: "one method may involve more paperwork than the other, but could give you bigger deductions."
Divisionen gælder for fysiske personer og for partnerships med mindst én fysisk person; "It does not apply to any other entity" (s 28-10). En lønmodtager og en selvstændig bruger altså de samme to metoder på helt samme vilkår. Et selskab står uden for divisionen.
Det samme gør en bil, du hverken selv ejer eller leaser. ATO's eksempel er en bil, din arbejdsgiver stiller til rådighed, eller en, du har via lønomlægning gennem en novated lease. Du "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Ingen af metoderne kan bruges til et køretøj, der er konstrueret til at bære en last på et ton eller mere, fordi loven ikke regner det for en bil. Det tilfælde står i skal en ute på et ton have en logbook.
Cents per kilometre: 91 cent, 5 000 km pr. bil
Satsen. 2026-bekendtgørelsen (Determination), F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Dens forklarende bemærkninger kalder det en grundsats på 89 cent "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". De 91 cent "will be in effect for the 2026–27 income year only." For 2024-25 og 2025-26 var satsen 88 cent.
Loftet. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Lovens eksempel: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Loftet gælder pr. bil, ikke pr. person. Medejere, der bruger bilen til hver deres indkomstskabende formål, har hver deres loft. Med ATO's ord: "you can each claim up to 5,000 work-related kilometres."
Hvad satsen dækker. Alt. ATO's side om cents per kilometre siger, at den "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Hvad du skal gemme. Ikke kvitteringer. Section 28-35 i sin helhed: "To use this method, you do not need to substantiate the car expenses for the car." Men kilometerne skal du stadig kunne begrunde. Erhvervsmæssige kilometer er dem, der køres for at "producing your assessable income" eller ved "travel between workplaces", og du beregner dem "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Logbook-metoden: udgifter gange erhvervsmæssig brug
Beregningen. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Procentdelen er de erhvervsmæssige kilometer i den periode, du havde bilen, divideret med de samlede kilometer, den kørte i samme periode (s 28-90(3)). Efter s 28-95 kan du kun bruge metoden, hvis du "held the car for some or all of the income year".
Log book'en. Mindst tolv sammenhængende uger, der er repræsentative for årets kørsel, med hver arbejdsturs datoer, kilometertællerstande, kilometer og formål. Hver tur noteres ved dens afslutning eller så hurtigt som muligt derefter (s 28-125(2)), og hver notering skal være på engelsk (s 28-125(5)). Detaljerne felt for felt står i logbook-metoden: tolv uger, fem år, engelsk.
Aflæsning af kilometertælleren hvert år. Den 1. juli og den 30. juni, eller for den del af året, du havde bilen. Log book'en giver procentdelen; årets aflæsninger giver den total, den anvendes på.
Det skriftlige skøn. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner kan tillade det senere, men loven forventer det, før du indgiver.
Kvitteringer, med én undtagelse. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." For brændstof og olie er der et alternativ. ATO's side om logbook-metoden godtager "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Fem år fra én log book. Én log book dækker sit eget år og de fire følgende (s 28-115(2)). Du gemmer den i fem år efter den seneste selvangivelse, der bygger på den (s 28-150). Du skal have en ny, hvis Commissioner pålægger dig det, eller hvis du får en bil mere, du vil bruge metoden til (s 28-115(3)–(4)). En bil, du skriftligt udpeger som afløser for den gamle, fortsætter på den gamles log book (s 28-130). ATO tilføjer et tredje tilfælde: den gamle log book afspejler ikke længere, hvordan du bruger bilen.
Opladning af en elbil derhjemme
For udgiften til opladning derhjemme giver PCG 2024/2 en sats pr. kilometer, og den gælder kun logbook-metoden. For 2026-27 er den 5,47 cent pr. kilometer. Du ganger satsen "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Ældre ATO-sider viser 4,2 cent, satsen fra 2022-23 til 2025-26. Og bruger du satsen for hjemmeopladning, siger ATO, at du "can't claim any commercial charging costs" oveni.
Satsen hører ikke hjemme i cents per kilometre, fordi 91 cent allerede dækker alle dine biludgifter.
Hvilken metode giver mest? En sammenligning med tal
Tre bilister, alle i 2026-27, hver med én bil. Alle tal er eksempler, ikke gennemsnit.
| Bilist A | Bilist B | Bilist C | |
|---|---|---|---|
| Erhvervsmæssige kilometer | 3 000 | 8 000 | 8 000 |
| Kilometer i alt | 15 000 | 16 000 | 16 000 |
| Erhvervsmæssig brugsandel | 20 % | 50 % | 50 % |
| Biludgifter for året | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Logbook | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Bilist A holder sig under loftet og bruger bilen mest privat. Cents per kilometre giver mere, med mindre at gemme.
Bilist B mister 3 000 kilometer til loftet med cent-metoden. Med 12 000 $ i driftsudgifter, halvdelen erhvervsmæssige, giver logbook-metoden 1 450 $ mere.
Bilist C kører de samme afstande som B i en bil, der er billigere i drift. Loftet koster stadig 3 000 kilometer, men med lavere driftsudgifter vinder cent-metoden, med 550 $.
De afgørende tal er de erhvervsmæssige kilometer, den erhvervsmæssige brugsandel og bilens faktiske udgifter. De to første kender du kun, hvis du har registreret din kørsel, og log book'en er måden, du beviser dem på.
Du kan skifte metode, selv efter en kontrol
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Dernæst s 28-20(2): "However, you can change your choice for the income year." Lovens eksempel:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Og s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Når optegnelserne mangler, virker det kun i én retning. Uden en gyldig log book er logbook-metoden lukket, og ATO siger "You may be able to use the cents per kilometre method instead", med loftet på 5 000 kilometer. Kan ingen af metoderne bruges, gælder s 28-12(2): "you can't deduct anything for the car expenses." En log book holder altså begge metoder åbne. Uden den er kun metoden med loft tilbage.
Før du indgiver
- Opgør de erhvervsmæssige kilometer for hver bil, og gem den dagbog eller optegnelse, der viser hvordan.
- Sammenligner du metoderne, så hav årets kilometertælleraflæsninger og bilens udgifter ved hånden.
- Til logbook-metoden: skriv de erhvervsmæssige kilometer og den erhvervsmæssige brugsandel ned, før du indgiver, og gem årets kilometertælleraflæsninger.
- Gem kvitteringerne for hver biludgift. For brændstof og olie kan et skøn baseret på kilometertælleren erstatte dem.
- Gem log book'en i fem år efter den seneste selvangivelse, der bygger på den.
En tom australsk kørebog (PDF) har log book'ens kolonner. Fire måder at føre en kørebog på sammenligner papir, regneark, enheder og apps.
Hvordan DriveHub gør det lettere
Begge metoder starter fra samme tal: dine erhvervsmæssige kilometer for året, bil for bil. Det svære er ikke regnestykket. Det er de kørsler, ingen skrev ned.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Erhvervs- og privatkørsel registreres begge, med telefonen i lommen, og du markerer bagefter hver tur som Erhverv eller Privat.
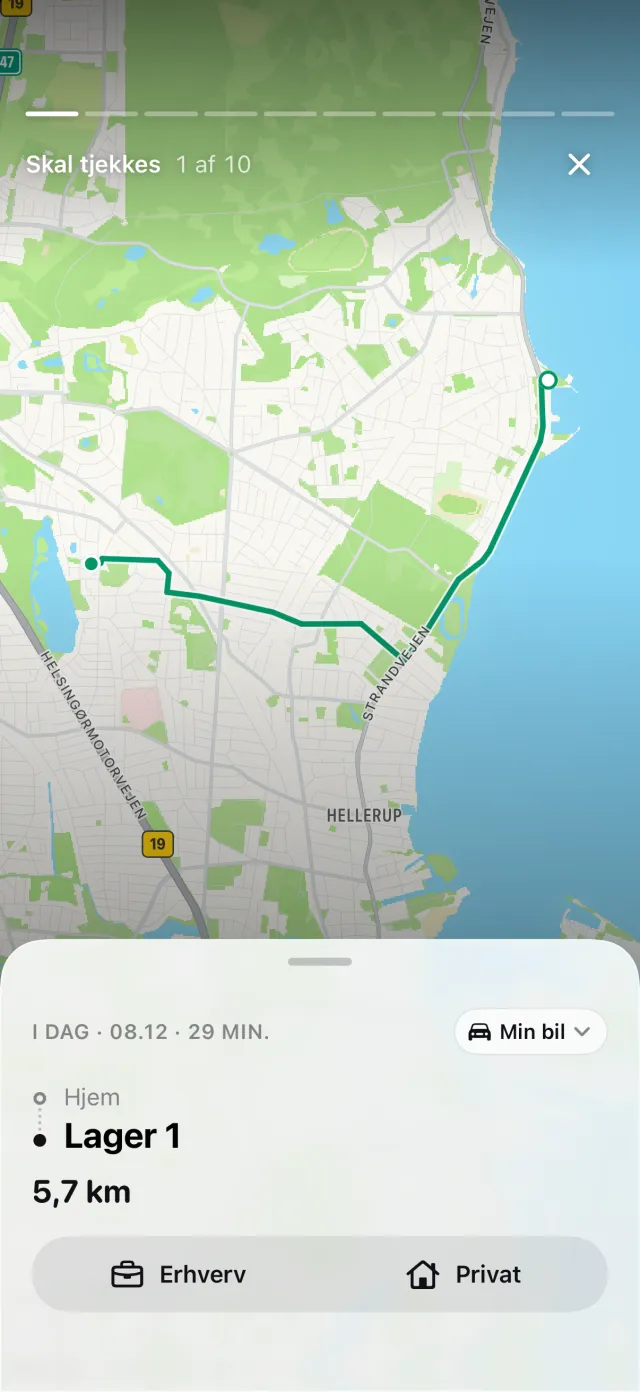
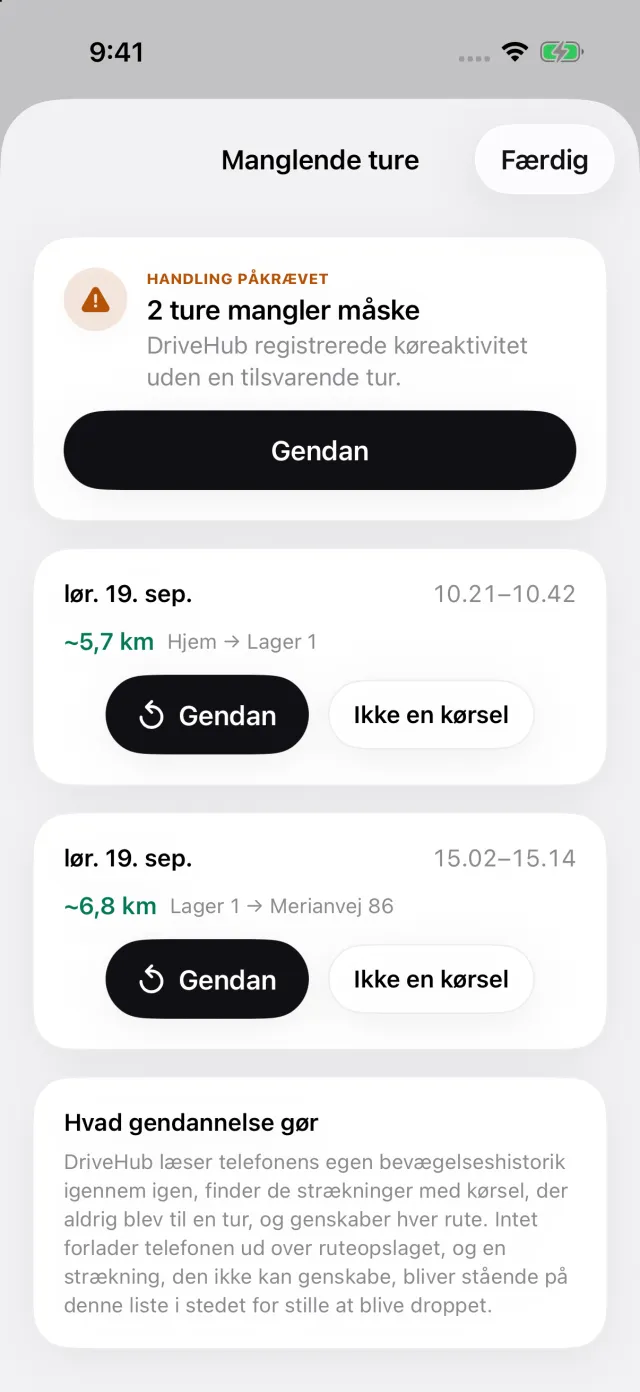
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture, de kørsler, der måske mangler, hver med Gendan, som genskaber ruten. Så kan du fange en overset kørsel, før du indgiver, ikke bagefter.
For Australien betyder „År“ 1. juli til 30. juni, i rapporten og på gennemgangsskærmen. Ser logbook-metoden bedst ud, er vinduet på tolv uger en forudindstillet periode. Dens rapport udskriver periodens totaler, den erhvervsmæssige brugsandel og bilens mærke, model, registreringsnummer og slagvolumen, på engelsk.
Hvor DriveHub stopper: den registrerer kilometer, ikke udgifter. Den lægger ikke dit brændstof, din forsikring eller dit værkstedsbesøg sammen og beregner ikke et fradrag efter logbook-metoden. Den del er dine kvitteringer og din tax agents.
DriveHub findes i App Store til iPhone. De australske regler, den følger, står på siden om Australien, og at sætte automatisk sporing op tager et par minutter, én gang.
Denne side gengiver, hvad Division 28 i Income Tax Assessment Act 1997, ATO og dets offentliggjorte vejledning siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax agent, og tag log book'en med.
Den fulde regel med de retsakter, den bygger på: Australien: krav til kørebogen.