 DriveHub
Guía por país · Australia · 8 min
Cents per km o logbook: cuál te sale más a cuenta con tu coche en Australia
Usas tu propio coche para trabajar, como empleado o como sole trader, y la declaración te pregunta cómo quieres deducirlo. Hay dos métodos: cents per kilometre, que casi no pide papeles y deja de contar a los 5000 kilómetros, y el método del logbook, que pide un log book y recibos y lo cuenta todo.

La respuesta corta
La Income Tax Assessment Act 1997 te da dos maneras de deducir un coche que tienes en propiedad o en leasing, y eliges una por coche y por año.
- Cents per kilometre, el método de centavos por kilómetro. 91 centavos por cada kilómetro de trabajo en 2026-27, con un máximo de 5000 kilómetros de trabajo por coche. Sin recibos ni log book; tienes que demostrar que el coche es tuyo y cómo calculaste los kilómetros.
- El método del logbook. Tus gastos reales del coche, multiplicados por su porcentaje de uso profesional. Pide un log book de doce semanas, lecturas del cuentakilómetros, recibos de los gastos y una estimación por escrito anotada antes de presentar la declaración.
Si tus kilómetros de trabajo se quedan por debajo de 5000, cents per kilometre es el método más sencillo, y cuenta cada kilómetro que condujiste por trabajo. Por encima de 5000, cada kilómetro de más se pierde con ese método, así que el logbook es la única manera de deducirlo.
Para comparar, calcula los dos: 91 centavos por tus kilómetros de trabajo, hasta 5000, frente a tu porcentaje de uso profesional por los costes del coche en el año. El mayor es la mejor deducción, si tienes los registros que exige.
Y la elección no es definitiva. s 28-20(2): "you can change your choice for the income year", y el ejemplo de la propia ley es un cambio hecho después de una inspección.
Dos métodos, y quién puede usarlos
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." El s 28-15(2) explica por qué hay dos: "one method may involve more paperwork than the other, but could give you bigger deductions."
La Division se aplica a las personas físicas y a las partnerships que incluyan al menos a una persona física; "It does not apply to any other entity" (s 28-10). Así que un empleado y un sole trader usan los mismos dos métodos en idénticas condiciones. Una sociedad queda fuera de la Division.
También queda fuera un coche que no es tuyo ni tienes en leasing. El ejemplo de la ATO es un coche que te pone tu empleador, o uno que pagas con cargo al sueldo mediante un novated lease. En ese caso "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Ninguno de los dos métodos sirve para un vehículo diseñado para transportar una carga de una tonelada o más, porque la ley no lo trata como un coche. Ese caso está en ¿necesita logbook una ute de una tonelada?.
Cents per kilometre: 91 centavos, 5000 km por coche
La tarifa. La Determination de 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Su explanatory statement la describe como una base de 89 centavos "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". Los 91 centavos "will be in effect for the 2026–27 income year only." Para 2024-25 y 2025-26 la tarifa fue de 88 centavos.
El tope. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." El ejemplo de la ley: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." El tope es por coche, no por persona. Los copropietarios que usan el coche para actividades distintas que les generan ingresos tienen cada uno su propio tope. En palabras de la ATO, "you can each claim up to 5,000 work-related kilometres."
Qué cubre la tarifa. Todo. La página de la ATO sobre cents per kilometre dice que "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Qué tienes que guardar. Recibos, no. El s 28-35, íntegro: "To use this method, you do not need to substantiate the car expenses for the car." Pero los kilómetros siguen siendo tuyos de justificar. Son kilómetros de trabajo los recorridos "producing your assessable income" o en "travel between workplaces", y se calculan "by making a reasonable estimate" (s 28-25(3)). La ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
El método del logbook: gastos por uso profesional
El cálculo. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". El porcentaje son los kilómetros de trabajo del periodo en que tuviste el coche, divididos entre el total de kilómetros que recorrió en ese periodo (s 28-90(3)). Según el s 28-95, solo puedes usar este método si "held the car for some or all of the income year".
El log book. Al menos doce semanas continuas, representativas de los desplazamientos del año, con las fechas, las lecturas del cuentakilómetros, los kilómetros y el motivo de cada trayecto de trabajo. Cada trayecto se anota al terminar o lo antes posible después (s 28-125(2)), y cada anotación debe estar en inglés (s 28-125(5)). El detalle campo a campo está en el método del logbook: doce semanas, cinco años, en inglés.
Lecturas del cuentakilómetros todos los años. A 1 de julio y a 30 de junio, o para la parte del año en que tuviste el coche. El log book da el porcentaje; las lecturas del año dan el total al que se aplica.
La estimación por escrito. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." El Commissioner puede admitirla más tarde, pero la ley la espera antes de presentar la declaración.
Recibos, con una excepción. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Para el combustible y el aceite hay una alternativa. La página de la ATO sobre el método del logbook acepta "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Cinco años con un solo log book. Un log book cubre su año y los cuatro siguientes (s 28-115(2)). Lo conservas cinco años después de la última declaración que se apoye en él (s 28-150). Necesitas uno nuevo si el Commissioner te lo ordena, o si añades un coche con el que quieres usar el método (s 28-115(3)–(4)). Un coche que designas por escrito como sustituto del anterior hereda el log book de este (s 28-130). La ATO añade un tercer caso: que el log book antiguo ya no refleje cómo usas el coche.
Cargar un coche eléctrico en casa
Para el coste de cargar en casa, la PCG 2024/2 da una tarifa por kilómetro, y es una cifra solo del método del logbook. Para 2026-27 son 5,47 centavos por kilómetro. La tarifa se multiplica "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (párr. 16).
Algunas páginas antiguas de la ATO muestran 4,2 centavos, la tarifa de 2022-23 a 2025-26. Y si usas la tarifa de carga en casa, la ATO dice que "can't claim any commercial charging costs" además.
La tarifa no tiene cabida en el método de cents per kilometre, porque los 91 centavos ya cubren todos los gastos del coche.
¿Qué método sale más a cuenta? Una comparación desarrollada
Tres conductores, todos en 2026-27, cada uno con un coche. Todas las cifras son ilustrativas, no medias.
| Conductor A | Conductor B | Conductor C | |
|---|---|---|---|
| Kilómetros de trabajo | 3000 | 8000 | 8000 |
| Kilómetros totales | 15 000 | 16 000 | 16 000 |
| Porcentaje de uso profesional | 20 % | 50 % | 50 % |
| Gastos del coche en el año | 9000 $ | 12 000 $ | 8000 $ |
| Cents per km | 3000 × 0,91 $ = 2730 $ | 5000 × 0,91 $ = 4550 $ | 5000 × 0,91 $ = 4550 $ |
| Logbook | 20 % × 9000 $ = 1800 $ | 50 % × 12 000 $ = 6000 $ | 50 % × 8000 $ = 4000 $ |
El conductor A se queda por debajo del tope y usa el coche sobre todo para asuntos privados. El método de cents per kilometre le da más, con menos que guardar.
El conductor B pierde 3000 kilómetros por el tope con el método de centavos. Con 12 000 $ de costes, la mitad profesionales, el logbook le da 1450 $ más.
El conductor C recorre las mismas distancias que B con un coche más barato de mantener. El tope le sigue costando 3000 kilómetros, pero con costes más bajos gana el método de centavos, por 550 $.
Las cifras que deciden son los kilómetros de trabajo, el porcentaje de uso profesional y los costes reales del coche. Las dos primeras solo las conoces si has registrado tus desplazamientos, y el log book es como las demuestras.
Puedes cambiar de método, incluso después de una inspección
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Y el s 28-20(2): "However, you can change your choice for the income year." El ejemplo de la ley:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Y el s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Cuando faltan los registros, esto solo funciona en una dirección. Sin un log book válido, el método del logbook queda cerrado, y la ATO dice "You may be able to use the cents per kilometre method instead", con el tope de 5000 kilómetros. Si no se puede usar ninguno de los dos, se aplica el s 28-12(2): "you can't deduct anything for the car expenses." Así que un log book mantiene abiertos los dos métodos. Sin él, solo queda el que tiene tope.
Antes de presentar la declaración
- Calcula los kilómetros de trabajo de cada coche y guarda el diario o registro que muestra cómo.
- Si estás comparando métodos, ten a mano las lecturas del cuentakilómetros del año y los gastos del coche.
- Para el método del logbook, anota por escrito los kilómetros de trabajo y el porcentaje de uso profesional antes de presentar la declaración, y guarda las lecturas del cuentakilómetros del año.
- Guarda los recibos de todos los gastos del coche. Para el combustible y el aceite, puede sustituirlos una estimación basada en el cuentakilómetros.
- Conserva el log book cinco años después de la última declaración que se apoye en él.
Un registro de kilometraje australiano en blanco (PDF) tiene las columnas del log book. Cuatro formas de llevar un registro de kilometraje compara papel, hojas de cálculo, dispositivos y apps.
Cómo te lo pone más fácil DriveHub
Los dos métodos parten de la misma cifra: tus kilómetros de trabajo del año, coche por coche. Lo difícil no son las cuentas. Son los trayectos que nadie anotó.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Registra por igual los trayectos de trabajo y los privados, con el móvil en el bolsillo, y después marcas cada uno como Trabajo o Personal.
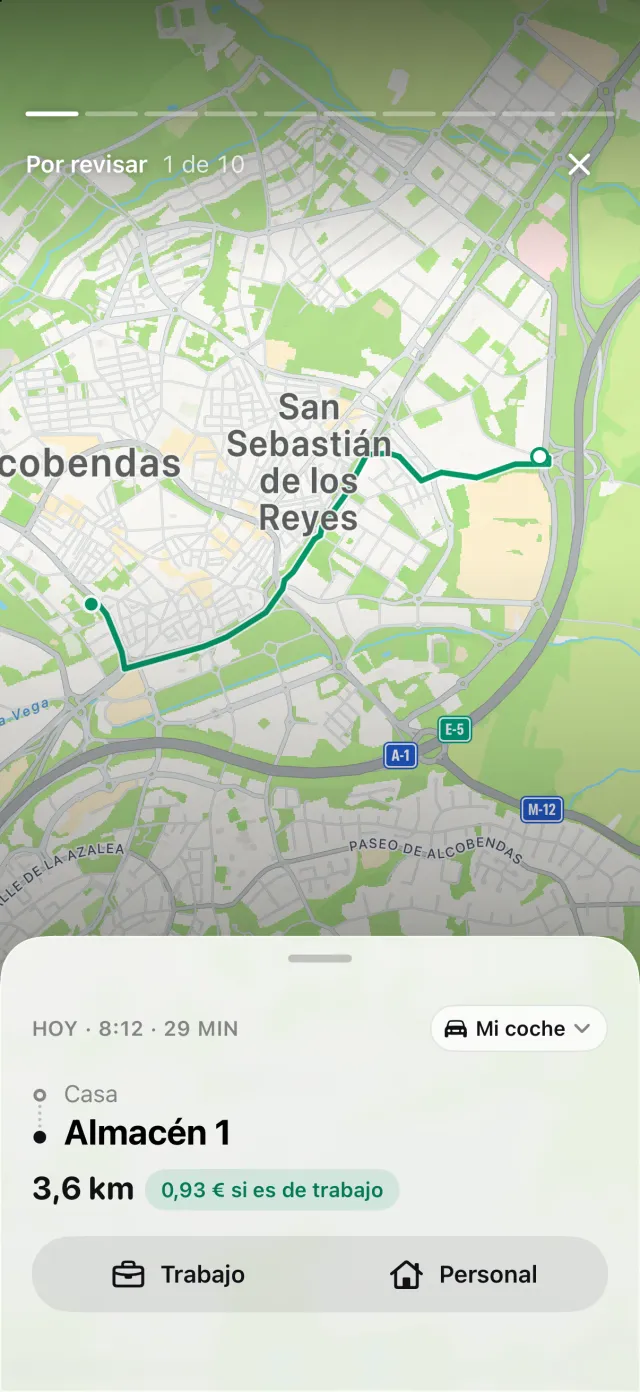
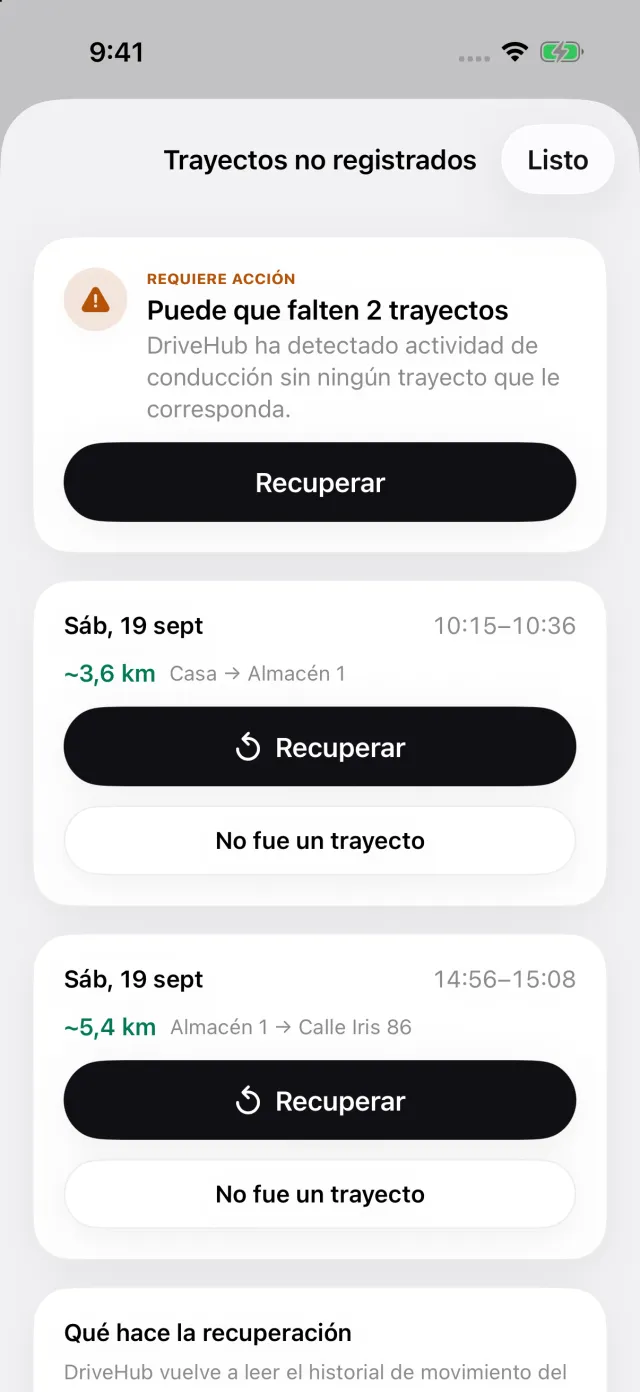
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados, los trayectos que quizá faltan, cada uno con Recuperar, que reconstruye la ruta. Así puedes detectar un trayecto perdido antes de presentar la declaración, no después.
Para Australia, «Año» significa del 1 de julio al 30 de junio, en el informe y en la pantalla de revisión. Si el método del logbook sale mejor, la ventana de doce semanas es un periodo predefinido. Su informe imprime los totales del periodo, el porcentaje de uso profesional y la marca, el modelo, la matrícula y la cilindrada del coche, en inglés.
Dónde se detiene DriveHub: registra kilómetros, no gastos. No suma tu combustible, tu seguro ni tus revisiones, ni calcula una deducción por el método del logbook. Esa parte son tus recibos y tu tax agent.
DriveHub está en el App Store para iPhone. Las normas australianas que sigue están en la página de Australia, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen la Division 28 de la Income Tax Assessment Act 1997, la ATO y sus orientaciones publicadas, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu tax agent — y lleva el log book.
La norma completa, con los textos de los que procede: Australia: requisitos del registro de kilometraje.