 DriveHub
Landveiledning · Australia · 8 min
Cents per km eller logbook: hva lønner seg for bilen din i Australia
Du kjører egen bil i jobben, som arbeidstaker eller enkeltpersonforetaker, og selvangivelsen spør hvordan du vil kreve fradraget. Det finnes to metoder: cents per kilometre, som krever nesten ingen papirer og slutter å telle ved 5 000 kilometer, og logbook-metoden, som krever en log book og kvitteringer og teller alt.

Det korte svaret
Income Tax Assessment Act 1997 gir deg to måter å kreve fradrag for en bil du eier eller leaser, og du velger én per bil, per år.
- Cents per kilometre. 91 cent for hver yrkeskilometer i 2026-27, for høyst 5 000 yrkeskilometer per bil. Ingen kvitteringer og ingen log book; du må vise at du eier bilen, og hvordan du kom fram til kilometerne.
- Logbook-metoden. De faktiske bilkostnadene dine, multiplisert med bilens yrkesprosent. Den krever en log book over tolv uker, kilometerstander, kvitteringer for kostnadene og et skriftlig anslag notert før du leverer selvangivelsen.
Holder yrkeskilometerne seg under 5 000, er cents per kilometre den enkleste metoden, og den teller hver kilometer du kjørte i jobb. Over 5 000 går hver ekstra kilometer tapt med den metoden, så log book er eneste måte å få fradrag for dem.
For å sammenligne regner du ut begge: 91 cent ganger yrkeskilometerne, opptil 5 000, mot yrkesprosenten ganger bilens driftskostnader for året. Det største beløpet er det beste kravet, hvis du har dokumentasjonen det krever.
Og valget er ikke endelig. s 28-20(2): "you can change your choice for the income year", og lovens eget eksempel er et bytte gjort etter en kontroll.
To metoder, og hvem som kan bruke dem
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) sier hvorfor det er to: "one method may involve more paperwork than the other, but could give you bigger deductions."
Divisjonen gjelder for enkeltpersoner og for ansvarlige selskaper med minst én enkeltperson som deltaker; "It does not apply to any other entity" (s 28-10). En arbeidstaker og en enkeltpersonforetaker bruker altså de samme to metodene på identiske vilkår. Et aksjeselskap faller utenfor divisjonen.
Det gjør også en bil du verken eier eller leaser selv. ATOs eksempel er en bil arbeidsgiveren stiller til rådighet, eller en du får gjennom lønnstrekk via en novated lease. Du "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Ingen av metodene kan brukes for et kjøretøy som er konstruert for å frakte en last på et tonn eller mer, fordi loven ikke regner det som en bil. Det tilfellet står i trenger en pickup på ett tonn en log book.
Cents per kilometre: 91 cent, 5 000 km per bil
Satsen. Determination for 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Den tilhørende forklaringen kaller det en grunnsats på 89 cent "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". De 91 centene "will be in effect for the 2026–27 income year only." For 2024-25 og 2025-26 var satsen 88 cent.
Taket. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Lovens eksempel: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Taket gjelder per bil, ikke per person. Medeiere som bruker bilen til hver sine inntektsgivende formål, har hvert sitt tak. Med ATOs ord: "you can each claim up to 5,000 work-related kilometres."
Hva satsen dekker. Alt. ATOs side om cents per kilometre sier at den "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Hva du må ta vare på. Ikke kvitteringer. Section 28-35, i sin helhet: "To use this method, you do not need to substantiate the car expenses for the car." Men kilometerne må du fortsatt kunne begrunne. Yrkeskilometer er de som er kjørt for å "producing your assessable income" eller ved "travel between workplaces", og du regner dem ut "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Logbook-metoden: kostnader ganger yrkesbruk
Utregningen. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Prosenten er yrkeskilometerne i perioden du hadde bilen, delt på de samlede kilometerne den kjørte i den perioden (s 28-90(3)). Etter s 28-95 kan du bruke denne metoden bare hvis du "held the car for some or all of the income year".
Log book. Minst tolv sammenhengende uker, representative for årets kjøring, med datoer, kilometerstander, kilometer og formål for hver yrkestur. Hver tur føres ved slutten eller så snart som mulig etterpå (s 28-125(2)), og hver oppføring må være på engelsk (s 28-125(5)). Felt for felt står det i logbook-metoden: tolv uker, fem år, engelsk.
Kilometerstand hvert år. Per 1. juli og 30. juni, eller for den delen av året du hadde bilen. Log book gir prosenten; årets kilometerstander gir totalen den brukes på.
Det skriftlige anslaget. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner kan tillate det senere, men loven forventer det før du leverer.
Kvitteringer, med ett unntak. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." For drivstoff og olje finnes et alternativ. ATOs side om logbook-metoden godtar "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Fem år fra én log book. Én log book dekker sitt eget år og de fire neste (s 28-115(2)). Du tar vare på den i fem år etter den siste selvangivelsen som bygger på den (s 28-150). Du trenger en ny hvis Commissioner pålegger deg det, eller hvis du legger til en bil du vil bruke metoden for (s 28-115(3)–(4)). En bil du skriftlig utpeker som erstatning for den gamle, fører videre den gamles log book (s 28-130). ATO legger til et tredje tilfelle: den gamle log book gjenspeiler ikke lenger hvordan du bruker bilen.
Lading av elbil hjemme
For kostnaden ved å lade hjemme gir PCG 2024/2 en sats per kilometer, og den gjelder bare logbook-metoden. For 2026-27 er den 5,47 cent per kilometer. Du multipliserer satsen "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Eldre ATO-sider viser 4,2 cent, satsen fra 2022-23 til 2025-26. Og bruker du satsen for hjemmelading, sier ATO at du "can't claim any commercial charging costs" i tillegg.
Satsen har ingen plass i cents per kilometre, fordi 91 cent allerede dekker alle bilkostnadene dine.
Hvilken metode lønner seg? En sammenligning
Tre sjåfører, alle i 2026-27, hver med én bil. Alle tallene er illustrasjoner, ikke gjennomsnitt.
| Sjåfør A | Sjåfør B | Sjåfør C | |
|---|---|---|---|
| Yrkeskilometer | 3 000 | 8 000 | 8 000 |
| Samlede kilometer | 15 000 | 16 000 | 16 000 |
| Yrkesprosent | 20 % | 50 % | 50 % |
| Bilkostnader for året | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Logbook | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Sjåfør A holder seg under taket og bruker bilen mest privat. Cents per kilometre gir mer, med mindre å ta vare på.
Sjåfør B mister 3 000 kilometer til taket med cents-metoden. Med 12 000 $ i driftskostnader, halvparten i jobb, gir log book 1 450 $ mer.
Sjåfør C kjører de samme distansene som B i en bil som er billigere i drift. Taket koster fortsatt 3 000 kilometer, men med lavere driftskostnader vinner cents-metoden, med 550 $.
Tallene som avgjør, er yrkeskilometerne, yrkesprosenten og bilens faktiske kostnader. De to første kjenner du bare hvis du har registrert kjøringen din, og log book er måten du beviser dem på.
Du kan bytte metode, selv etter en kontroll
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Deretter s 28-20(2): "However, you can change your choice for the income year." Lovens eksempel:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Og s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Når dokumentasjonen mangler, virker dette bare én vei. Uten en gyldig log book er logbook-metoden stengt, og ATO sier "You may be able to use the cents per kilometre method instead", med tak på 5 000 kilometer. Kan ingen av metodene brukes, gjelder s 28-12(2): "you can't deduct anything for the car expenses." En log book holder altså begge metodene åpne. Uten en står bare metoden med tak igjen.
Før du leverer
- Regn ut yrkeskilometerne for hver bil, og ta vare på dagboken eller oversikten som viser hvordan.
- Sammenligner du metoder, må du ha årets kilometerstander og bilens kostnader for hånden.
- For logbook-metoden: skriv ned yrkeskilometerne og yrkesprosenten før du leverer, og ta vare på årets kilometerstander.
- Ta vare på kvitteringene for alle bilkostnader. For drivstoff og olje kan et anslag basert på kilometerstanden erstatte dem.
- Ta vare på log book i fem år etter den siste selvangivelsen som bygger på den.
En tom australsk kjørebok (PDF) har kolonnene til log book. Fire måter å føre kjørebok på sammenligner papir, regneark, enheter og apper.
Slik gjør DriveHub dette enklere
Begge metodene starter fra det samme tallet: yrkeskilometerne dine for året, bil for bil. Det vanskelige er ikke regnestykket. Det er kjøringene ingen skrev ned.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Jobb- og privatkjøring registreres begge, med telefonen i lomma, og du merker hver tur Jobb eller Privat etterpå.
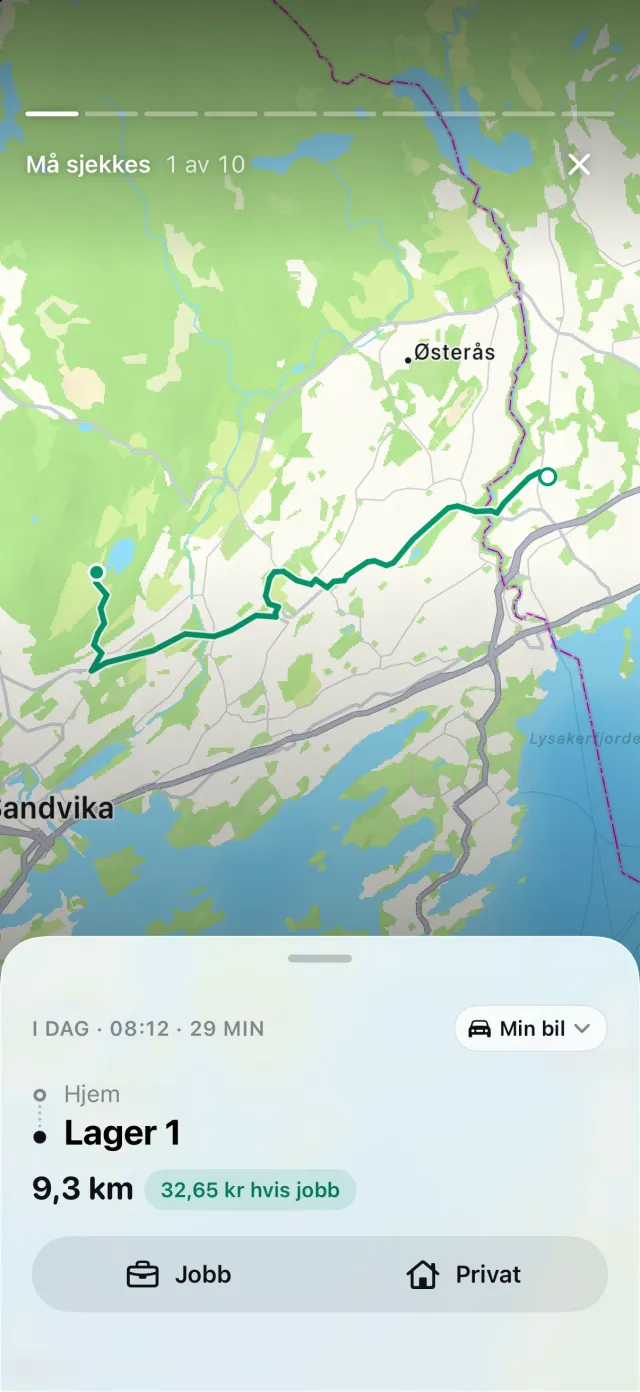
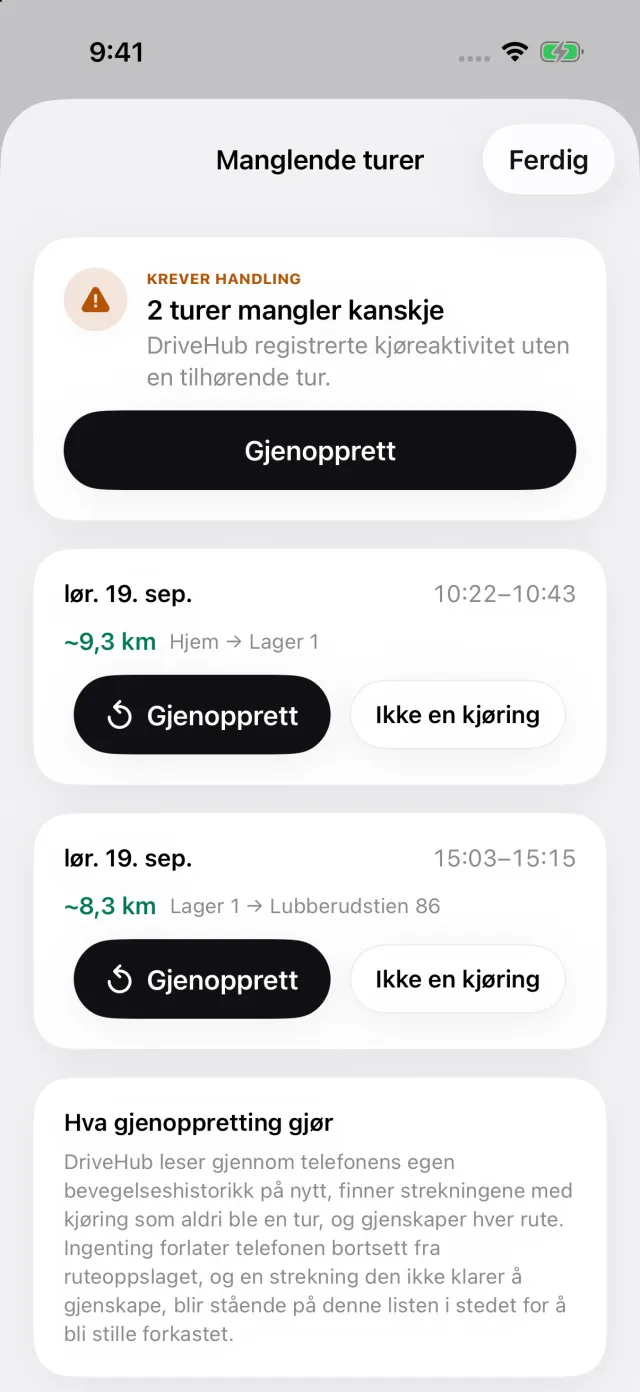
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner Manglende turer, kjøringene som kan mangle, hver med Gjenopprett, som bygger opp ruten igjen. Slik kan du fange opp en tapt kjøring før du leverer, ikke etterpå.
For Australia betyr «År» 1. juli til 30. juni, på rapporten og på gjennomgangsskjermen. Ser logbook-metoden bedre ut, er vinduet på tolv uker en forhåndsvalgt periode. Rapporten skriver ut periodens totaler, yrkesprosenten og bilens merke, modell, registrering og slagvolum, på engelsk.
Der DriveHub stopper: den registrerer kilometer, ikke kostnader. Den summerer ikke drivstoff, forsikring eller service, og regner ikke ut et fradrag etter logbook-metoden. Den delen er kvitteringene dine og din tax agent sin.
DriveHub finnes i App Store for iPhone. De australske reglene den følger, står på siden om Australia, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Division 28 i Income Tax Assessment Act 1997, ATO og ATOs publiserte veiledning sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din tax agent, og ta med log book.
Hele regelen med kildene den bygger på: Australia: krav til kjøreboken.