 DriveHub
Länderratgeber · Australien · 8 Min.
Cents per km oder logbook: Was bringt für Ihr Auto in Australien mehr?
Sie fahren Ihr eigenes Auto beruflich, als Arbeitnehmer oder Einzelunternehmer, und die Steuererklärung fragt, wie Sie es geltend machen wollen. Es gibt zwei Methoden: cents per kilometre, die fast keinen Papierkram braucht und bei 5 000 Kilometern aufhört zu zählen, und die logbook method, die ein log book und Belege braucht und alles zählt.

Die kurze Antwort
Der Income Tax Assessment Act 1997 gibt Ihnen zwei Wege, ein Auto geltend zu machen, das Ihnen gehört oder das Sie leasen, und Sie wählen einen je Auto und je Jahr.
- Cents per kilometre. 91 Cent für jeden beruflichen Kilometer in 2026-27, für höchstens 5 000 business kilometres je Auto. Keine Belege und kein log book; Sie müssen zeigen, dass Ihnen das Auto gehört und wie Sie die Kilometer ermittelt haben.
- Die logbook method. Ihre tatsächlichen Autokosten, multipliziert mit dem beruflichen Nutzungsanteil des Autos. Sie braucht ein log book über zwölf Wochen, Kilometerstände, Belege für die Kosten und eine schriftliche Schätzung, die vor der Abgabe festgehalten wird.
Bleiben Ihre beruflichen Kilometer unter 5 000, ist cents per kilometre die einfachere Methode, und sie zählt jeden Kilometer, den Sie beruflich gefahren sind. Über 5 000 geht bei dieser Methode jeder weitere Kilometer verloren; das log book ist dann der einzige Weg, ihn geltend zu machen.
Zum Vergleich rechnen Sie beides aus: 91 Cent mal Ihre beruflichen Kilometer, bis 5 000, gegen Ihren beruflichen Nutzungsanteil mal die Betriebskosten des Autos im Jahr. Der größere Betrag ist der bessere Anspruch — sofern Sie die Aufzeichnungen haben, die er verlangt.
Und die Wahl ist nicht endgültig. s 28-20(2): "you can change your choice for the income year", und das Beispiel des Gesetzes selbst ist ein Wechsel nach einer Prüfung.
Zwei Methoden, und wer sie nutzen darf
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) sagt, warum es zwei gibt: "one method may involve more paperwork than the other, but could give you bigger deductions."
Die Division gilt für natürliche Personen und für partnerships, an denen mindestens eine natürliche Person beteiligt ist; "It does not apply to any other entity" (s 28-10). Ein Arbeitnehmer und ein Einzelunternehmer nutzen also dieselben zwei Methoden zu identischen Bedingungen. Eine Kapitalgesellschaft fällt nicht unter die Division.
Ebenso wenig ein Auto, das Ihnen weder gehört noch von Ihnen geleast ist. Das Beispiel der ATO ist ein Auto, das Ihr Arbeitgeber stellt, oder eines, das Sie per salary sacrifice über ein novated lease finanzieren. Sie "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Keine der beiden Methoden gilt für ein Fahrzeug, das für eine Zuladung von einer Tonne oder mehr gebaut ist, weil das Gesetz es nicht als car behandelt. Dieser Fall steht in braucht ein Ein-Tonnen-ute ein logbook.
Cents per kilometre: 91 Cent, 5 000 km je Auto
Der Satz. Die Determination 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Ihr explanatory statement spricht von einer Basis von 89 Cent "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". Die 91 Cent "will be in effect for the 2026–27 income year only." Für 2024-25 und 2025-26 betrug der Satz 88 Cent.
Die Obergrenze. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Das Beispiel des Gesetzes: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Die Obergrenze gilt je Auto, nicht je Person. Miteigentümer, die das Auto für getrennte Einkünfte nutzen, haben jeder ihre eigene Obergrenze. In den Worten der ATO: "you can each claim up to 5,000 work-related kilometres."
Was der Satz abdeckt. Alles. Die Seite der ATO zu cents per kilometre sagt, er "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Was Sie aufbewahren müssen. Keine Belege. Section 28-35, vollständig: "To use this method, you do not need to substantiate the car expenses for the car." Die Kilometer müssen Sie aber trotzdem begründen. Business kilometres sind die, die beim "producing your assessable income" oder bei "travel between workplaces" gefahren werden, und Sie berechnen sie "by making a reasonable estimate" (s 28-25(3)). Die ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Die logbook method: Kosten mal beruflicher Anteil
Die Rechnung. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Der Prozentsatz sind die beruflichen Kilometer in dem Zeitraum, in dem Sie das Auto hatten, geteilt durch die Gesamtkilometer in diesem Zeitraum (s 28-90(3)). Nach s 28-95 dürfen Sie diese Methode nur nutzen, wenn Sie das Auto "held the car for some or all of the income year".
Das log book. Mindestens zwölf zusammenhängende Wochen, repräsentativ für die Fahrten des Jahres, mit Daten, Kilometerständen, Kilometern und Zweck jeder beruflichen Fahrt. Jede Fahrt wird am Ende oder so bald wie möglich danach festgehalten (s 28-125(2)), und jeder Eintrag muss auf Englisch sein (s 28-125(5)). Die Einzelheiten Feld für Feld stehen in die logbook method: zwölf Wochen, fünf Jahre, Englisch.
Kilometerstände jedes Jahr. Am 1. Juli und am 30. Juni, oder für den Teil des Jahres, in dem Sie das Auto hatten. Das log book liefert den Prozentsatz; die Ablesungen des Jahres liefern die Gesamtstrecke, auf die er angewendet wird.
Die schriftliche Schätzung. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Der Commissioner kann sie auch später zulassen, aber das Gesetz erwartet sie vor der Abgabe.
Belege, mit einer Ausnahme. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Für Kraftstoff und Öl gibt es eine Alternative. Die Seite der ATO zur logbook method akzeptiert "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Fünf Jahre aus einem log book. Ein log book deckt sein Jahr und die vier folgenden ab (s 28-115(2)). Sie bewahren es fünf Jahre nach der letzten Erklärung auf, die sich darauf stützt (s 28-150). Ein neues brauchen Sie, wenn der Commissioner es anordnet oder wenn Sie ein weiteres Auto hinzunehmen, für das Sie die Methode nutzen wollen (s 28-115(3)–(4)). Ein Auto, das Sie schriftlich als Ersatz des alten benennen, übernimmt dessen log book (s 28-130). Die ATO nennt einen dritten Fall: Das alte log book gibt nicht mehr wieder, wie Sie das Auto nutzen.
Ein Elektroauto zu Hause laden
Für die Kosten des Ladens zu Hause gibt PCG 2024/2 einen Satz pro Kilometer vor, und er gilt nur für die logbook method. Für 2026-27 sind das 5,47 Cent pro Kilometer. Sie multiplizieren den Satz "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Ältere Seiten der ATO zeigen 4,2 Cent, den Satz von 2022-23 bis 2025-26. Und wer den Satz für das Laden zu Hause nutzt, "can't claim any commercial charging costs", sagt die ATO, also keine Kosten für öffentliches Laden zusätzlich.
In der Methode cents per kilometre hat der Satz keinen Platz, weil die 91 Cent schon alle Autokosten abdecken.
Welche Methode bringt mehr? Ein durchgerechneter Vergleich
Drei Fahrer, alle in 2026-27, jeder mit einem Auto. Alle Zahlen sind Beispiele, keine Durchschnittswerte.
| Fahrer A | Fahrer B | Fahrer C | |
|---|---|---|---|
| Berufliche Kilometer | 3 000 | 8 000 | 8 000 |
| Gesamtkilometer | 15 000 | 16 000 | 16 000 |
| Beruflicher Nutzungsanteil | 20 % | 50 % | 50 % |
| Autokosten im Jahr | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Logbook | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Fahrer A bleibt unter der Obergrenze und nutzt das Auto überwiegend privat. Cents per kilometre bringt mehr, bei weniger Aufbewahrung.
Fahrer B verliert mit der Cent-Methode 3 000 Kilometer an die Obergrenze. Bei 12 000 $ Betriebskosten, zur Hälfte beruflich, bringt das log book 1 450 $ mehr.
Fahrer C fährt dieselben Strecken wie B, in einem Auto, das im Unterhalt günstiger ist. Die Obergrenze kostet weiterhin 3 000 Kilometer, aber bei niedrigeren Betriebskosten gewinnt die Cent-Methode, um 550 $.
Entscheidend sind die beruflichen Kilometer, der berufliche Nutzungsanteil und die tatsächlichen Kosten des Autos. Die ersten beiden kennen Sie nur, wenn Sie Ihre Fahrten aufgezeichnet haben, und das log book ist der Beweis dafür.
Sie können die Methode wechseln, sogar nach einer Prüfung
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Dann s 28-20(2): "However, you can change your choice for the income year." Das Beispiel des Gesetzes:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Und s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Fehlen die Aufzeichnungen, funktioniert das nur in eine Richtung. Ohne gültiges log book ist die logbook method verschlossen, und die ATO sagt "You may be able to use the cents per kilometre method instead" — gedeckelt bei 5 000 Kilometern. Ist keine der beiden Methoden möglich, greift s 28-12(2): "you can't deduct anything for the car expenses." Ein log book hält also beide Methoden offen. Ohne eines bleibt nur die gedeckelte.
Vor der Abgabe
- Ermitteln Sie die beruflichen Kilometer für jedes Auto und bewahren Sie das Tagebuch oder die Aufzeichnung auf, die zeigt, wie.
- Wenn Sie die Methoden vergleichen, halten Sie die Kilometerstände des Jahres und die Kosten des Autos bereit.
- Für die logbook method schreiben Sie die beruflichen Kilometer und den beruflichen Nutzungsanteil vor der Abgabe auf und bewahren die Kilometerstände des Jahres auf.
- Bewahren Sie die Belege für alle Autokosten auf. Für Kraftstoff und Öl kann eine Schätzung auf Basis der Kilometerstände sie ersetzen.
- Bewahren Sie das log book fünf Jahre über die letzte Erklärung hinaus auf, die sich darauf stützt.
Ein leeres australisches Fahrtenbuch (PDF) hat die Spalten des log book. Vier Wege, ein Fahrtenbuch zu führen vergleicht Papier, Tabellen, Geräte und Apps.
Wie DriveHub das einfacher macht
Beide Methoden beginnen mit derselben Zahl: Ihren beruflichen Kilometern des Jahres, Auto für Auto. Das Schwierige ist nicht die Rechnung. Es sind die Fahrten, die niemand aufgeschrieben hat.
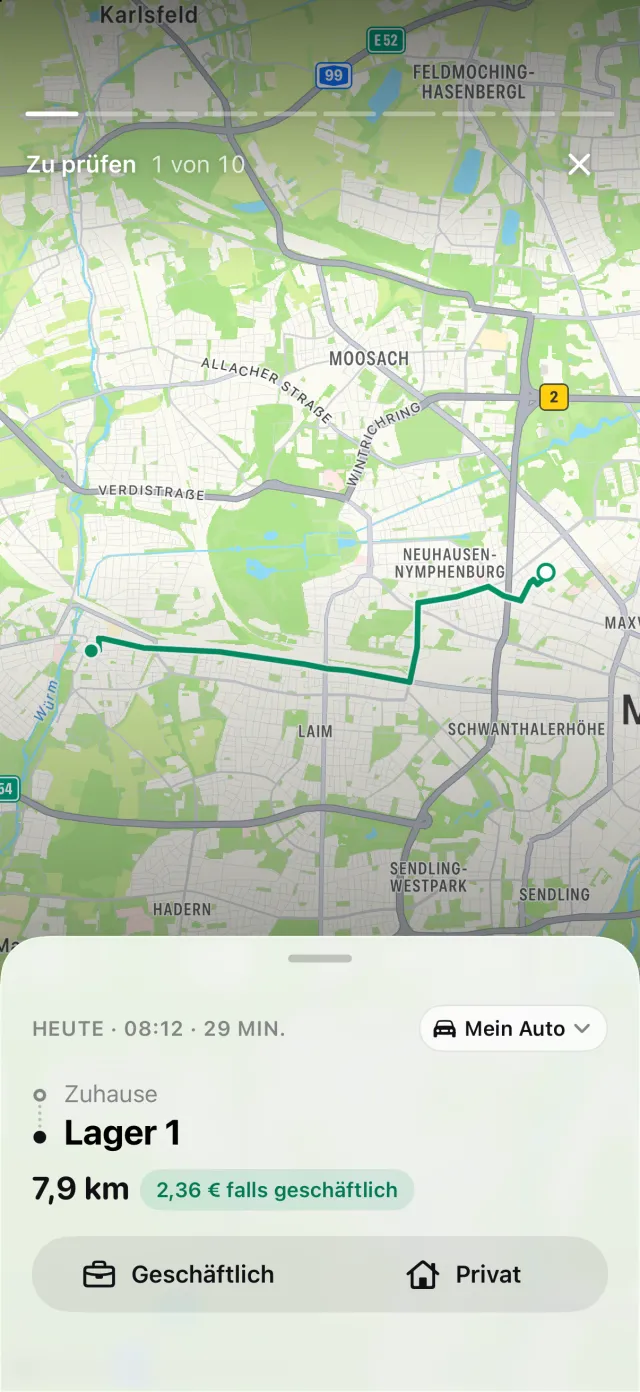
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Berufliche und private Fahrten werden gleichermaßen aufgezeichnet, mit dem Telefon in der Tasche, und Sie markieren hinterher jede als Geschäftlich oder Privat.
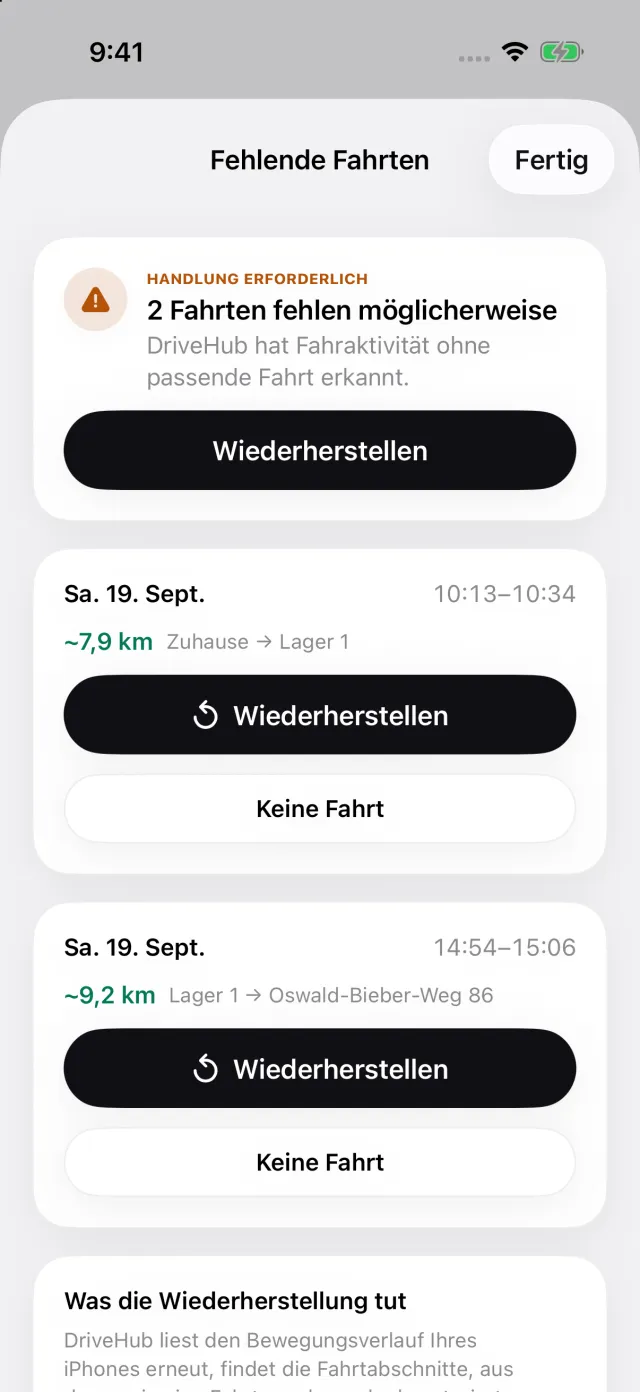
Hat Ihr iPhone Fahrten registriert, zu denen es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten, die Fahrten, die fehlen könnten, jede mit Wiederherstellen, das die Route rekonstruiert. So bemerken Sie eine verpasste Fahrt vor der Abgabe, nicht danach.
Für Australien heißt „Jahr“ 1. Juli bis 30. Juni, im Bericht wie auf dem Prüfbildschirm. Sieht die logbook method besser aus, ist das Zwölf-Wochen-Fenster ein vorgegebener Zeitraum. Sein Bericht druckt die Summen des Zeitraums, den beruflichen Nutzungsanteil sowie Marke, Modell, Kennzeichen und Hubraum des Autos, auf Englisch.
Wo DriveHub aufhört: Es zeichnet Kilometer auf, keine Kosten. Es summiert weder Kraftstoff noch Versicherung noch Wartung und berechnet keinen Abzug nach der logbook method. Dieser Teil gehört zu Ihren Belegen und Ihrem tax agent.
DriveHub gibt es im App Store für das iPhone. Die australischen Regeln, denen es folgt, stehen auf der Australien-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was Division 28 des Income Tax Assessment Act 1997, die ATO und ihre veröffentlichten Hinweise sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren tax agent — und bringen Sie das log book mit.
Die vollständige Regel mit ihren Rechtsquellen: Australien: Anforderungen an das Fahrtenbuch.