 DriveHub
Riigijuhend · Austraalia · 8 min
Cents per km või logbook: kumb annab Austraalias sinu auto eest rohkem
Sõidad tööasjus oma autoga, töötaja või FIE-na, ja deklaratsioon küsib, kuidas soovid seda nõuda. Meetodeid on kaks: cents per kilometre, mis nõuab peaaegu mingeid pabereid ja lõpetab lugemise 5 000 kilomeetri juures, ja logbook-meetod, mis nõuab log book'i ja kviitungeid ning loeb kõike.

Lühike vastus
Income Tax Assessment Act 1997 annab sulle kaks viisi nõuda autot, mis on sinu oma või mille oled liisinud, ja valid ühe auto ja aasta kohta.
- Cents per kilometre. 91 senti iga tööalase kilomeetri eest aastal 2026-27, kõige rohkem 5 000 tööalase kilomeetri eest auto kohta. Kviitungeid ega log book'i pole vaja; pead näitama, et auto on sinu oma ja kuidas kilomeetrid välja arvutasid.
- Logbook-meetod. Sinu tegelikud autokulud, korrutatud auto tööalase kasutuse protsendiga. Selleks on vaja kaheteistnädalast log book'i, odomeetri näite, kulude kviitungeid ja kirjalikku hinnangut, mis on kirja pandud enne deklaratsiooni esitamist.
Kui su tööalased kilomeetrid jäävad alla 5 000, on cents-per-kilometre-meetod lihtsam, ja see loeb iga kilomeetri, mille tööasjus sõitsid. Üle 5 000 kaob selle meetodi järgi iga lisakilomeeter, nii et ainult log book võimaldab neid nõuda.
Võrdlemiseks arvuta välja mõlemad: 91 senti korda tööalased kilomeetrid, kuni 5 000, versus tööalase kasutuse protsent korda auto aasta ülalpidamiskulud. Suurem neist on parem nõue, kui sul on selleks vajalik arvestus.
Ja valik ei ole lõplik. s 28-20(2): "you can change your choice for the income year", ja seaduse enda näide on pärast auditit tehtud muudatus.
Kaks meetodit ja kes neid kasutada tohib
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) ütleb, miks neid on kaks: "one method may involve more paperwork than the other, but could give you bigger deductions."
Division kehtib füüsiliste isikute kohta ja partnership'ide kohta, kuhu kuulub vähemalt üks füüsiline isik; "It does not apply to any other entity" (s 28-10). Seega kasutavad töötaja ja FIE samu kahte meetodit täpselt samadel tingimustel. Äriühing jääb Divisionist välja.
Samuti auto, mis ei ole sinu oma ega sinu liisitud. ATO näide on tööandja antud auto või auto, mille võtad palgast tasumisega (salary sacrifice) novated lease'i kaudu. Sa "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Kumbki meetod ei ole kasutatav sõiduki puhul, mis on ehitatud kandma vähemalt tonni koormat, sest seadus ei käsitle seda autona (car). Seda juhtumit käsitleb artikkel kas ühetonnine ute vajab log book'i.
Cents per kilometre: 91 senti, 5 000 km auto kohta
Määr. 2026. aasta Determination, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Selle seletuskiri nimetab seda 89-sendiseks baasiks "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". 91 senti "will be in effect for the 2026–27 income year only." Aastatel 2024-25 ja 2025-26 oli määr 88 senti.
Ülempiir. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Seaduse näide: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Ülempiir kehtib auto, mitte isiku kohta. Kaasomanikel, kes kasutavad autot eraldi tulu teenimiseks, on kummalgi oma ülempiir. ATO sõnadega: "you can each claim up to 5,000 work-related kilometres."
Mida määr katab. Kõike. ATO cents per kilometre leht ütleb, et see "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Mida alles hoida. Mitte kviitungeid. Section 28-35 tervikuna: "To use this method, you do not need to substantiate the car expenses for the car." Kuid kilomeetreid pead ikkagi põhjendama. Tööalased kilomeetrid on need, mis läbiti "producing your assessable income" või "travel between workplaces" käigus, ja need arvutatakse "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Logbook-meetod: kulud korda tööalane kasutus
Arvutus. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Protsent on tööalased kilomeetrid perioodil, mil auto oli sinu käes, jagatud auto sel perioodil läbitud kogukilomeetritega (s 28-90(3)). s 28-95 järgi saad seda meetodit kasutada ainult siis, kui sa "held the car for some or all of the income year".
Log book. Vähemalt kaksteist järjestikust nädalat, mis esindavad aasta sõite, iga töösõidu kuupäevade, odomeetri näitude, kilomeetrite ja eesmärgiga. Iga sõit kantakse sisse selle lõpus või niipea kui võimalik pärast seda (s 28-125(2)), ja iga kanne peab olema inglise keeles (s 28-125(5)). Lahter lahtri haaval on see lahti kirjutatud artiklis logbook-meetod: kaksteist nädalat, viis aastat, inglise keel.
Odomeetri näidud igal aastal. 1. juulil ja 30. juunil või selle aasta osa kohta, mil auto oli sinu käes. Log book annab protsendi; aasta näidud annavad kogusumma, millele see rakendub.
Kirjalik hinnang. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner võib seda lubada ka hiljem, kuid seadus eeldab, et see tehakse enne esitamist.
Kviitungid, ühe erandiga. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Kütuse ja õli jaoks on alternatiiv. ATO logbook-meetodi leht aktsepteerib "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Viis aastat ühest log book'ist. Üks log book katab oma aasta ja järgmised neli (s 28-115(2)). Hoiad seda alles viis aastat pärast viimast deklaratsiooni, mis sellele tugineb (s 28-150). Uut on vaja, kui Commissioner seda nõuab või kui lisad auto, mille puhul tahad meetodit kasutada (s 28-115(3)–(4)). Auto, mille nimetad kirjalikult vana asendajaks, jätkab vana log book'iga (s 28-130). ATO lisab kolmanda juhu: vana log book ei esinda enam seda, kuidas autot kasutad.
Elektriauto laadimine kodus
Kodus laadimise kulu jaoks annab PCG 2024/2 kilomeetrimäära, ja see on ainult logbook-meetodi arv. Aastal 2026-27 on see 5,47 senti kilomeetri kohta. Määr korrutatakse "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Vanemad ATO lehed näitavad 4,2 senti — määra aastatest 2022-23 kuni 2025-26. Ja kui kasutad kodus laadimise määra, ütleb ATO, et sa "can't claim any commercial charging costs" lisaks.
Cents-per-kilometre-meetodis pole sellel määral kohta, sest 91 senti katab juba kõik su autokulud.
Kumb meetod annab rohkem? Arvutatud võrdlus
Kolm juhti, kõik aastal 2026-27, igaühel üks auto. Kõik arvud on näitlikud, mitte keskmised.
| Juht A | Juht B | Juht C | |
|---|---|---|---|
| Tööalased kilomeetrid | 3 000 | 8 000 | 8 000 |
| Kogukilomeetrid | 15 000 | 16 000 | 16 000 |
| Tööalase kasutuse protsent | 20% | 50% | 50% |
| Aasta autokulud | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Logbook | 20% × 9 000 $ = 1 800 $ | 50% × 12 000 $ = 6 000 $ | 50% × 8 000 $ = 4 000 $ |
Juht A jääb alla ülempiiri ja kasutab autot peamiselt eraasjus. Cents-per-kilometre-meetod annab rohkem ja alles hoida on vähem.
Juht B kaotab cents-meetodi puhul ülempiirile 3 000 kilomeetrit. 12 000 $ ülalpidamiskulude juures, millest pool on tööalased, annab log book 1 450 $ rohkem.
Juht C sõidab samad vahemaad kui B, kuid autoga, mille ülalpidamine on odavam. Ülempiir maksab ikka 3 000 kilomeetrit, aga madalamate kulude juures võidab cents-meetod 550 $ võrra.
Otsustavad arvud on tööalased kilomeetrid, tööalase kasutuse protsent ja auto tegelikud kulud. Kaks esimest tead ainult siis, kui oled oma sõite arvestanud, ja log book on see, millega neid tõendad.
Meetodit saab vahetada, isegi pärast auditit
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Seejärel s 28-20(2): "However, you can change your choice for the income year." Seaduse näide:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Ja s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Kui arvestus puudub, töötab see ainult ühes suunas. Kehtiva log book'ita on logbook-meetod suletud, ja ATO ütleb "You may be able to use the cents per kilometre method instead", ülempiiriga 5 000 kilomeetrit. Kui kumbagi meetodit ei saa kasutada, kehtib s 28-12(2): "you can't deduct anything for the car expenses." Seega hoiab log book lahti mõlemad meetodid. Ilma selleta jääb alles ainult ülempiiriga meetod.
Enne deklaratsiooni esitamist
- Arvuta iga auto tööalased kilomeetrid ja hoia alles päevik või arvestus, mis näitab, kuidas.
- Kui võrdled meetodeid, hoia käepärast aasta odomeetri näidud ja auto kulud.
- Logbook-meetodi puhul pane tööalased kilomeetrid ja tööalase kasutuse protsent kirja enne esitamist ning hoia alles aasta odomeetri näidud.
- Hoia alles iga autokulu kviitung. Kütuse ja õli puhul võib need asendada odomeetril põhinev hinnang.
- Hoia log book'i alles viis aastat pärast viimast deklaratsiooni, mis sellele tugineb.
Tühjal Austraalia sõidupäeviku vormil (PDF) on log book'i veerud. Neli viisi sõidupäevikut pidada võrdleb paberit, tabelarvutust, seadmeid ja rakendusi.
Kuidas DriveHub seda lihtsamaks teeb
Mõlemad meetodid algavad samast arvust: sinu aasta tööalastest kilomeetritest, auto kaupa. Raske osa ei ole arvutamine. See on sõidud, mida keegi kirja ei pannud.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Salvestatakse nii töö- kui ka erasõidud, telefon taskus, ja hiljem märgid iga sõidu kas Töö või Isiklik.
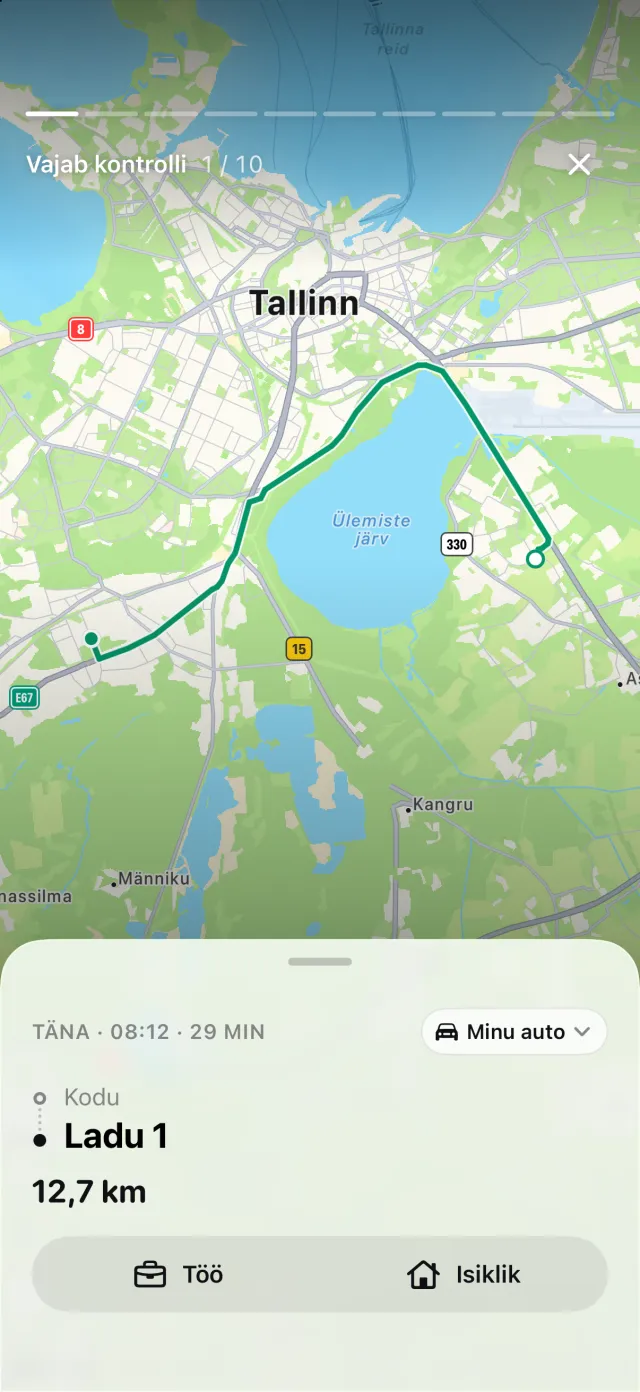
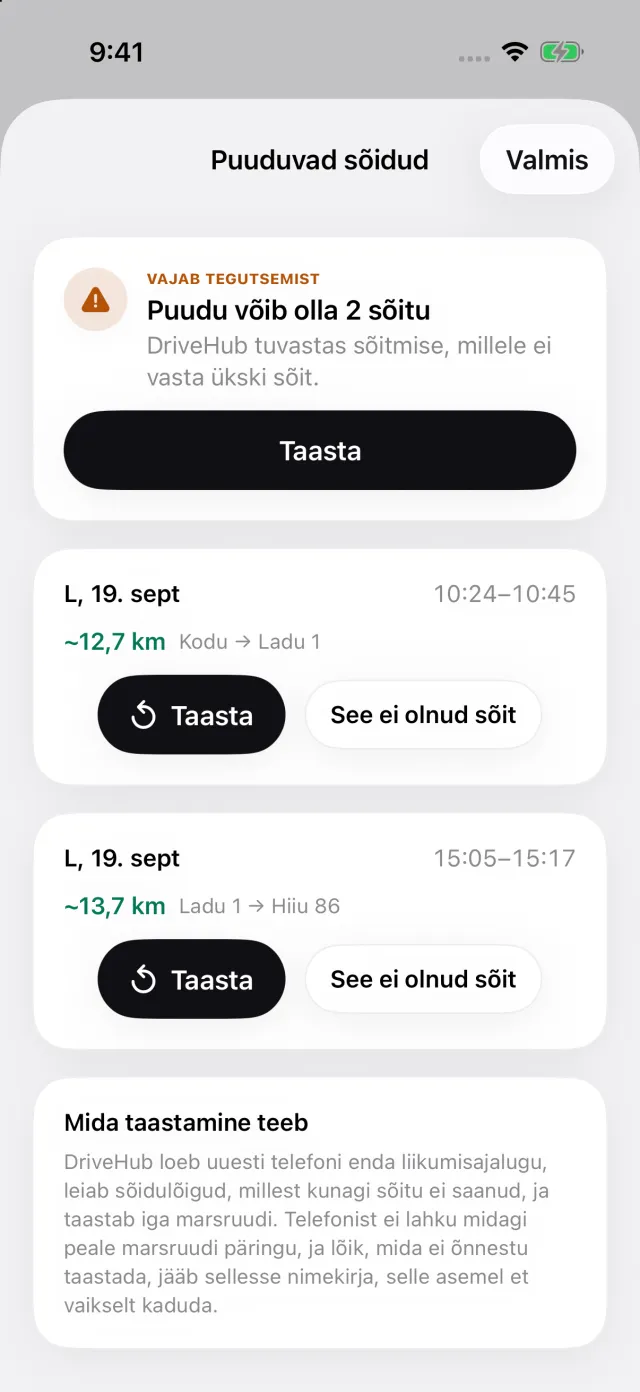
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab Puuduvad sõidud — sõidud, mis võivad puududa, igaühel Taasta, mis ehitab marsruudi uuesti üles. Nii saad vahele jäänud sõidu kinni püüda enne deklaratsiooni esitamist, mitte pärast.
Austraalia jaoks tähendab „Aasta“ 1. juulist 30. juunini, nii aruandes kui ka ülevaatuskuval. Kui logbook-meetod tundub parem, on kaheteistnädalane aken valmis periood. Selle aruanne trükib perioodi kogusummad, tööalase kasutuse protsendi ning auto margi, mudeli, registreerimisnumbri ja mootori mahu, inglise keeles.
Kus DriveHub peatub: ta salvestab kilomeetreid, mitte kulusid. Ta ei liida kokku su kütust, kindlustust ega hooldust ega arvuta logbook-meetodi mahaarvamist. See osa on sinu kviitungid ja sinu tax agent'i töö.
DriveHub on App Store'is iPhone'i jaoks. Austraalia reeglid, mida see järgib, on Austraalia lehel, ja automaatse salvestamise seadistamine võtab ühe korra paar minutit.
See leht annab edasi selle, mida Income Tax Assessment Act 1997 Division 28, ATO ja selle avaldatud juhised ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma tax agent'ilt — ja võta log book kaasa.
Kogu reegel koos allikatega: Austraalia: sõidupäeviku nõuded.