 DriveHub
Vodnik po državi · Avstralija · 8 min
Ali moj ute potrebuje evidenco voženj? Ne, če nosi tono ali več
Za delo ste kupili ute (pickup), glede evidence voženj pa ima vsak svoj odgovor. Nad tono je ne potrebujete, a to ni ves odgovor. Vse se vrti okoli ene številke, ki je večina lastnikov nikoli ni izračunala: koliko tovora je ute zasnovan nositi.

Na kratko
- Ali vaš ute potrebuje evidenco voženj? Ne, če je zasnovan za 1 tono tovora ali več, vendar morate vseeno pokazati, kako ste izračunali službeni delež. Pod 1 tono jo potrebuje le metoda evidence voženj; metoda centov na kilometer je ne.
- Zasnovan za 1 tono ali več: ute za dohodnino ni „car“. Metoda centov na kilometer, metoda evidence voženj in meja 5 000 km zanj ne veljajo.
- Uveljavljate službeni delež tega, kar dejansko stane, kot splošni odbitek po s 8-1 zakona Income Tax Assessment Act 1997.
- Brez evidence voženj, a z dokazi. ATO dokument, podoben evidenci voženj, imenuje najlažji način, da pokažete službeno rabo. Hraniti morate dokaze o tem, kako ste jo izračunali.
- Zasnovan za manj kot 1 tono: je avto, in velja Division 28. To pomeni 91 centov na km za 2026-27, do 5 000 km, brez evidence voženj, ali metodo evidence voženj z evidenco voženj za 12 tednov.
- Nosilnost je največja dovoljena masa minus masa praznega vozila, po formuli same ATO.
- Ute, ki ga da delodajalec, je vprašanje davka na bonitete (FBT), z oprostitvijo na obeh straneh tone, kadar je zasebna raba omejena.
Kaj zakon pomeni z „car“
Opredelitev je v slovarskem delu zakona, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." "motor vehicle" pa je "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Vozilo torej neha biti avto, ko doseže katero koli od mej: tovor 1 tone ali 9 potnikov. Stran ATO o vozilih, ki niso avtomobili navaja obe. Našteva vozila z "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes" in tista s "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Zakaj je to pomembno: vse, kar večina Avstralcev ve o uveljavljanju vozila, je v Division 28, Division 28 pa govori o stroških avtomobila. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Ute zunaj opredelitve je hkrati zunaj obeh metod, meje 5 000 km in evidence voženj.
Ali moj ute nosi tono?
Zakon pravi "designed to carry a load". Račun da ATO, na svoji strani o davku na bonitete Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Na kratko: največja dovoljena masa (gross vehicle weight) minus masa praznega vozila (kerb weight). Formula je na strani o FBT, vendar FBT Act prevzame isto opredelitev „car“ (s 136(1)).
Primer izračuna, s ponazoritvenimi številkami. Vzemimo ute z največjo dovoljeno maso 3 200 kg na tipski tablici (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Največja dovoljena masa | 3 200 kg | 3 200 kg |
| Minus masa praznega vozila | 2 150 kg | 2 300 kg |
| Nosilnost | 1 050 kg | 900 kg |
| Je „car“? | Ne: 1 tona ali več | Da: manj kot 1 tona |
ATO pravi, da tono doseže le „some utes“, njena masa praznega vozila pa šteje vgrajeno dodatno opremo. Zato računajte s podatki za svojo natančno izvedbo, ne z imenom modela. Uporabite največjo dovoljeno maso s tipske tablice in maso praznega vozila za to izvedbo, kot je bila izdelana. „Dual cab“ ali „one-tonner“ v prospektu ne odloči ničesar. Številka odloči.
Pod eno tono: je avto, in velja Division 28
Ute, zasnovan za manj kot 1 tono tovora, je avto kot vsaka limuzina, in izbirate med metodama iz Division 28.
Centi na kilometer. 91 centov na kilometer za 2026-27, za prvih 5 000 službenih kilometrov na avto; s 28-25(2) pravi "you must discard the kilometres in excess of 5,000". Evidence voženj ne potrebuje, le zapis, kako ste izračunali službene kilometre.
Metoda evidence voženj. Dejanski stroški, pomnoženi z deležem službene rabe, ki ga da evidenca voženj, vodena neprekinjeno najmanj 12 tednov. Metoda evidence voženj podrobno pojasnjuje, kaj mora vsebovati vsak vpis.
Katera od obeh vam ustreza in kdaj si lahko premislite, je posebno vprašanje: centi na kilometer ali metoda evidence voženj.
Nad tono: kako ga uveljavljam?
Brez Division 28 se zahtevek vrne k splošnemu odbitku v s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". s 8-1(2)(b) pa ga izključi "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" je vsa metoda. Seštejete, kar ute dejansko stane, in uveljavljate delež, ki je službeni. ATO to imenuje "a work-related travel expense, rather than a work-related car expense".
Kaj ATO pravi o evidencah. Navedeno v celoti, ker je to stavek, ki ga ljudje napačno povzemajo v obe smeri:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
„Evidenca voženj ni potrebna“ je torej res, a nepopolno. Ista stran našteva, kaj morate hraniti:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Prva točka je tista, na katero bi odgovorila evidenca voženj. Brez nje še vedno potrebujete nekaj, kar pokaže, kako ste prišli do svojega deleža.
Primer izračuna same ATO
Stran ATO izračuna zahtevek za Bena, čigar vozilo je motorno kolo, ki ga s 995-1 prav tako izključi iz „car“. Ben vodi "a record, similar to a logbook" v "the 12 week period he kept his record of trips":
- Službeni kilometri v 12 tednih: 600 od 800
- Službena raba: 600 ÷ 800 = 75 %
- Stroški vozila: 3 600 $
- Zahtevek: 3 600 $ × 75 % = 2 700 $
Ute za eno tono gre skozi isti račun. S ponazoritvenimi številkami: 3 900 službenih kilometrov od 6 000 v dvanajstih tednih je 65 %. Pri 9 800 $ tekočih stroškov in zmanjšanja vrednosti v letu je to zahtevek za 6 370 $.
Tak zapis lahko ustvarijo papir, preglednica ali aplikacija. Štirje načini vodenja evidence voženj jih primerja.
Če vam ute da delodajalec
Potem je vprašanje davek na bonitete (FBT). Meja ene tone odloči, katera oprostitev velja, preizkus omejene zasebne rabe pa je na obeh straneh enak.
Ute, zasnovan za 1 tono tovora ali več, ni avto, zato je njegova zagotovitev preostala boniteta (residual benefit), oproščena po FBTAA s 47(6). Tisti, zasnovan za manj, je avto, oproščen po s 8(2), če je "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne" ali "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Oba člena nato zahtevata, da "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Službene vožnje vključujejo vožnje med domom zaposlenega in krajem zaposlitve (s 136(1)).
O dvojnih kabinah (dual cab) stran ATO navaja "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". O evidencah: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 je praktično stališče ATO, za avtomobile in preostale bonitete enako. Med drugimi pogoji se delodajalec nanj lahko opre, kadar "any diversion adds no more than two kilometres" k vožnji med domom in delom. Povsem zasebne vožnje morajo v letu FBT skupaj ostati v 1 000 kilometrih, nobena vožnja tja in nazaj pa ne sme presegati 200 kilometrov. Kjer to velja, para 7(a) pravi, da delodajalcu "not need to keep records", ki bi kazale, da je bila zasebna raba majhna, redka in nepravilna.
Kako vam DriveHub olajša delo
Za ute nad tono ATO zahteva eno stvar, ki je račun ne more dati: dokaz, kako ste izračunali službeni delež. Ta pride iz zapisa vaših voženj, ne le tistih, ki ste se jih spomnili zapisati.
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsaka vožnja ima datum, začetek in konec ter razdaljo. Pozneje jo označite kot Službeno ali Zasebno in dodate namen s svojimi besedami.
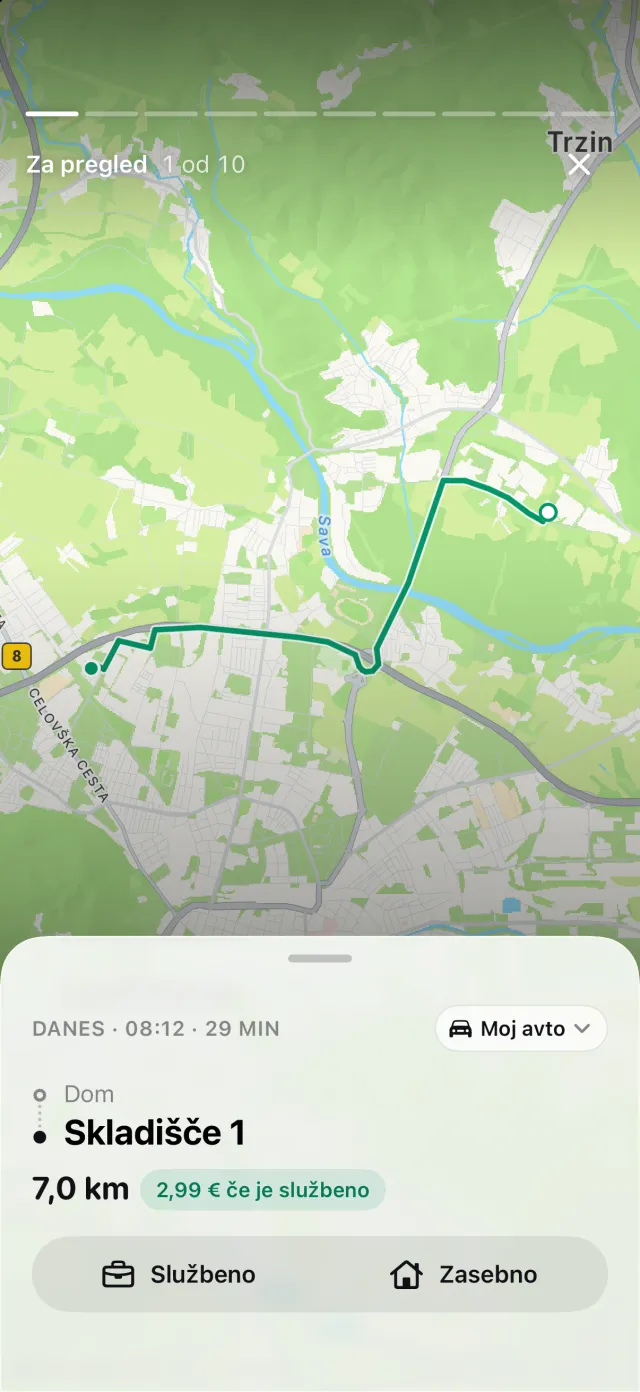
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje, kjer Obnovi znova zgradi pot. Poročilo da službene in zasebne kilometre ter službeni delež za obdobje, ki ga izberete. Za Avstralca „Leto“ pomeni od 1. julija do 30. junija. Izvozi se kot PDF ali kot Excel ali CSV za vašega računovodjo.
Eno naj bo jasno. Avstralsko poročilo DriveHub je urejeno za evidenco voženj po Division 28. Pri ute, ki ni avto, lahko njegove odčitke števca in podatke o avtomobilu prezrete: zakon ne zahteva nobenega od njih. Njegov znesek odbitka je izračunan po stopnji na kilometer, ki je ute nad tono ne more uporabiti. Vzemite raje službeni delež in ga uporabite na tem, kar je ute dejansko stal.
DriveHub je v App Storu za iPhone. Avstralska pravila, ki jim sledi, so na strani za Avstralijo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 in ATO, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega davčnega zastopnika (tax agent) — in vzemite evidence s seboj.
Celotno pravilo z viri, iz katerih izhaja: Avstralija: zahteve za evidenco voženj.